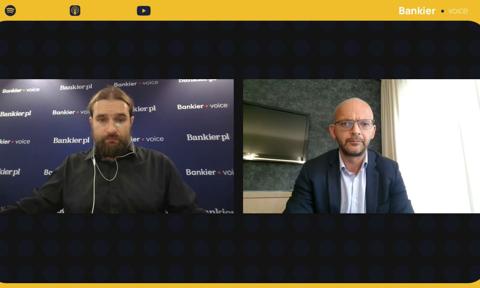






Za nami maraton decyzji najważniejszych banków centralnych świata. Rezerwa Federalna jednogłośnie podniosła stopy procentowe wbrew żądaniom Donalda Trumpa. Tymczasem Bank Anglii i polski NBP zachowują powściągliwość, a po decyzji Banku Japonii – mimo podwyżki do poziomów najwyższych od ponad 30 lat – jen zaliczył osłabienie. W najnowszym odcinku „Bankier Weekly” dr Piotr Arak, główny ekonomista VeloBanku, tłumaczy, że banki centralne mają ograniczoną skuteczność wobec zjawisk o charakterze geopolitycznym.

Całą rozmowę znajdziesz w materiale wideo osadzonym poniżej, a także w serwisach Youtube i Spotify Bankier.pl.
Kluczowe wątki rozmowy
- 🏛️ Fed i test niezależności: Kevin Warsh nie chciał podnosić stóp, ale zmusiła go sytuacja geopolityczna i nieustępująca inflacja.
- 🇺🇸 Paradoks polityki Trumpa: Prezydent USA domaga się stóp na poziomie 1%, lecz decyzje wojenne administracji na Bliskim Wschodzie wymuszają ich dalszy wzrost.
- ⛽ Granice polityki monetarnej: Stopy procentowe nie ugaszą pożarów na Bliskim Wschodzie ani nie zastąpią infrastruktury surowcowej.
- 💷 Strategia Banku Anglii: Dlaczego brytyjscy bankierzy wstrzymują się z podwyżkami?
- 🇵🇱 NBP i rynkowe oczekiwania: RPP bliżej jest do podwyżek niż obniżek, ale najbardziej prawdopodobna pozostaje stabilizacja.
- 🇯🇵 Bank Japonii i akcja na jenie: Dlaczego podwyżka stóp doprowadziła do spadku kursu waluty i czy jesteśmy bliżej końca carry trade?
Fed podnosi stopy. Paradoks polityki Donalda Trumpa
Decyzja Rezerwy Federalnej o podwyżce stóp procentowych o 25 punktów bazowych zapadła jednogłośnie, jednak szef Fedu, Kevin Warsh, znalazł się w trudnym położeniu między wymogami rynkowymi a oczekiwaniami Białego Domu.
– Miałem takie odczucie, że to jest osoba, która bardzo, ale to bardzo nie chce podwyższyć stóp procentowych. Nie chce złamać pewnie jakiejś obietnicy, którą mógł dać Donaldowi Trumpowi, który go mianował na szefa Rezerwy Federalnej – wskazuje dr Piotr Arak.

Pytany o niezależność Fedu od nacisków Białego Domu, ekspert zwraca uwagę na politykę. Prezydent Donald Trump publicznie domaga się stóp na poziomie około 1% i z pewnością nie omieszka krytykować banku centralnego. Jednak relacja z Warshem jest specyficzna. Warsh został niedawno mianowany przez Trumpa, a jego teść należy do głównych donatorów Partii Republikańskiej. Inaczej wyglądała sytuacja jego poprzednika, Jerome’a Powella, który jako renominowany przez Joe Bidena stał się bezpośrednim celem polaryzacji politycznej Arak, zwracając uwagę na głęboki paradoks polityki amerykańskiego prezydenta, tłumaczy ekspert.
– Donald Trump, który chciał mieć niższe stopy procentowe, doprowadzi do tego, że Ameryka będzie miała coraz wyższe stopy procentowe przez wojnę, którą razem z Benjaminem Netanjahu rozpoczęli na Bliskim Wschodzie.
Stopy nie ugaszą kryzysu. Mądra powściągliwość NBP i Banku Anglii
Inaczej niż Fed, Bank Anglii oraz polska Rada Polityki Pieniężnej zdecydowały się na wstrzymanie od ruchów na stopach procentowych. Choć prognozy rynkowe wskazują na ryzyko wzrostu inflacji w Wielkiej Brytanii powyżej 4% w 2027 roku, brytyjscy bankierzy wybrali taktykę poczekamy zboczymy (z ang. wait and see). Postawa ta wynika częściowo z osłabienia brytyjskiej gospodarki oraz wysokiej niepewności politycznej, związanej m.in. z częstymi zmianami na stanowisku premiera
Według eksperta obecna presja inflacyjna ma charakter bardzo specyficzny i rozchodzi się głównie kanałem paliwowym. Na ten moment brakuje dowodów na utrwalenie się tzw. efektów drugiej rundy, a inflacja bazowa rośnie umiarkowanie. Jeśli ceny surowców ustabilizują się na wyższym poziomie, sama inflacja wygaśnie bez potrzeby gwałtownego schładzania gospodarki podwyżkami stóp, przekonuje.
Ekspert podkreśla przy tym, że oczekiwania rynkowe dotyczące skali podwyżek stóp procentowych –są obecnie mocno przesadzone i przestymulowane. Główny ekonomista VeloBanku zaznacza, że tradycyjne narzędzia banków centralnych mają ograniczoną skuteczność wobec zjawisk o charakterze podażowym i geopolitycznym:
– Decyzje o obniżkach stóp czy podwyżkach stóp procentowych nie budują gazowców, ani nie są tarczą antylotniczą dla rakiet, wyjaśnia. W tym kontekście postawę NBP oraz Banku Anglii należy według niego uznać za racjonalną. – Decyzja Polskiego Banku Centralnego czy Banku Anglii o tym, żeby nic nie robić przez jakiś czas, jest decyzją równie mądrą, bo nie wiadomo, gdzie my będziemy w ciągu przyszłego roku – przekonuje Arak.
W odniesieniu do rodzimego rynku dodaje: – W Polsce jesteśmy bliżej podwyżek stóp procentowych niż obniżek w najbliższych miesiącach, chociaż wydaje mi się, że raczej będziemy widzieli stabilizację stóp.
Jen traci po decyzji Banku Japonii
Ostatnim kluczowym akcentem mijającego tygodnia była decyzja Banku Japonii (BoJ), który podniósł stopy procentowe o 25 punktów bazowych. Jest to najwyższy poziom stóp w Japonii od 1995 roku.
Reakcja rynku okazała się nieoczywista – kurs jena zanurkował. Inwestorzy skupili się na rozkładzie głosów wewnątrz zarządu (pojawiły się dwa głosy przeciw podwyżce), co odebrano jako zapowiedź możliwego wyhamowania cyklu. Dr Piotr Arak uważa jednak ten pesymizm za przesadzony i spodziewa się kolejnej podwyżki w Japonii w ciągu najbliższych 1-2 miesięcy ze względu na wciąż podwyższoną inflację.
Czy oznacza to zagrożenie dla globalnego mechanizmu carry trade? Zdaniem eksperta – nie. Kluczowy dla inwestorów wykorzystujących carry trade jest dysparytet stóp procentowych. Ponieważ Fed również zacieśnia politykę monetarną i podnosi stopy, oba banki centralne poruszają się w tym samym cyklu. Różnica w oprocentowaniu między dolarem a jenem pozostaje zatem atrakcyjna, co zapobiega gwałtownemu wycofywaniu kapitału z rynku i gwałtownego zwijania transakcji typu carry trade, co wstrząsnęło rynkami w 2024 r.