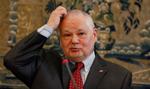





Rada Polityki Pieniężnej podjęła w październiku decyzją o utrzymaniu stóp procentowych na dotychczasowym poziomie, zgodnie z przewidywaniami znacznej części analityków. Podczas konferencji prasowej prezes NBP prof. Adam Glapiński podał uzasadnienie decyzji Rady, skomentował ostatnie zakupy złota oraz bieżące sprawy, w tym zbliżającą się decyzję sejmowej Komisji Odpowiedzialności Konstytucyjnej w sprawie rekomendacji wniosku o postawienie prezesa przed Trybunałem Stanu.

Na mocy decyzji Rady Polityki Pieniężnej z 7 października 2026 r. stopy procentowe Narodowego Banku Polskiego wynoszą:
- stopa referencyjna 3,75% w skali rocznej;
- stopa lombardowa 4,25% w skali rocznej;
- stopa depozytowa 3,25% w skali rocznej;
- stopa redyskontowa weksli 3,80% w skali rocznej;
- stopa dyskontowa weksli 3,85% w skali rocznej.
Relacja z konferencji prezesa NBP:
Prezes Glapiński przed Trybunałem Stanu?
Na początek chciałbym wygłosić krótkie oświadczenie. Zarząd Narodowego Banku Polskiego wnikliwie obserwuje działania Sejmowej Komisji Odpowiedzialności Konstytucyjnej oraz doniesienia medialne na ten temat. Całe to postępowanie, zapowiedziane jeszcze w trakcie poprzedniej kampanii wyborczej, nie ma absolutnie żadnych podstaw. Jest ono szkodliwe z punktu widzenia interesów Polski i może mieć bardzo negatywny wpływ na nasze relacje międzynarodowe.
Odnosiliśmy się do tych zarzutów szczegółowo – m.in. we wrześniu 2024 roku wydaliśmy w tej sprawie specjalną publikację, którą przesłaliśmy wszystkim posłom oraz mediom. Motywy dalszego prowadzenia tego postępowania pozostają dla nas niezrozumiałe, jednak decyzje w tej kwestii leżą poza NBP.
Pragnę państwa zapewnić, że bank centralny nie podda się żadnej presji politycznej. Ani Sejm, ani rząd nie mają prawa ingerować w politykę pieniężną NBP. Wynika to wprost z polskiej Konstytucji, całego porządku prawnego, a także ze standardów obowiązujących w Unii Europejskiej. Narodowy Bank Polski i ja osobiście – zgodnie z rotą złożonego przeze mnie ślubowania – będziemy nieprzerwanie działać na rzecz rozwoju gospodarczego ojczyzny i pomyślności obywateli.
NBP ma coraz więcej złota
Z przyjemnością informuję, że według stanu na koniec września bieżącego roku Narodowy Bank Polski posiada 672,9 t złota. Łączna wartość naszego kruszcu wynosi obecnie około 348 miliardów 600 milionów złotych.
Niezrealizowane zyski z wyceny złota wynoszą obecnie ponad 147 miliardów złotych. Przypominam o tych środkach — to kwota, jaką polskie państwo mogłoby uzyskać z nadwyżki wartości kruszcu w stosunku do ceny jego zakupu. Niestety, jak dotąd państwo nie jest w stanie ani nie chce z tej możliwości skorzystać ze względu na niedoskonałości funkcjonowania naszego życia politycznego.

Stopy na razie bez zmian
Rada Polityki Pieniężnej zdecydowała o utrzymaniu stóp procentowych na niezmienionym poziomie. Od kilku miesięcy gospodarka światowa zmaga się ze wstrząsem na rynku surowców energetycznych, którego źródłem jest konflikt na Bliskim Wschodzie. Choć pojawiały się nadzieje na jego rychłe zakończenie, walki wciąż trwają i nie sposób przewidzieć, kiedy się zakończą. Niestety, proinflacyjne skutki tego napięcia geopolitycznego narastają.
Wobec braku działań osłonowych ze strony rządu ceny na stacjach paliw ukształtowały się na szczególnie wysokim poziomie. W efekcie w ostatnim czasie inflacja w Polsce wzrosła — we wrześniu wskaźnik CPI sięgnął 4%, przekraczając tym samym górną granicę odchyleń od celu NBP.
To zauważalna zmiana, ponieważ przez poprzednich 14 miesięcy inflacja stale mieściła się w wyznaczonym przedziale. Dopiero po raz drugi w historii NBP i Rady Polityki Pieniężnej tak długo trwał okres, gdy wskaźnik ten pozostawał w celu, dając nam satysfakcję, że procesy cenowe w gospodarce znajdowały się pod całkowitą kontrolą.
Aktualne prognozy wskazują, że w październiku inflacja może powrócić do poziomu zgodnego z celem banku centralnego, jednak niepewność pozostaje wysoka. Sytuacja geopolityczna na świecie – ze szczególnym uwzględnieniem Bliskiego Wschodu – jest nadal napięta, dlatego na ten moment nic nie wskazuje na to, aby ceny surowców miały w najbliższym czasie istotnie spaść.

Jednocześnie, choć stawki VAT i akcyzy na paliwo zostały ostatnio obniżone, jest to rozwiązanie wyłącznie czasowe. Na początku przyszłego roku należy liczyć się z ponownym wzrostem opodatkowania paliw – chyba że rząd zdecyduje inaczej. Trudno przewidzieć ostateczne rozstrzygnięcia w tej sprawie, a to właśnie od nich będzie zależeć dalszy przebieg procesów inflacyjnych. Stąd też przygotowywanie precyzyjnych prognoz jest obecnie tak dużym wyzwaniem. Musimy zachować ostrożność.
Prezes Glapiński wskazuje 5 powodów wzrostu cen
W miarę upływu czasu obserwujemy jednak kilka czynników, które ryzyko wzrostu cen obecnie zwiększają:
- Po pierwsze, wzrost popytu w Polsce jest relatywnie szybki. W drugim kwartale PKB wzrósł o blisko 4% rok do roku. Co więcej, dostępne dane za trzeci kwartał pozwalają szacować, że pomimo negatywnego szoku podażowego dynamika aktywności gospodarczej spowolniła jedynie nieznacznie. To sama w sobie bardzo dobra wiadomość dla naszej gospodarki, jednak z punktu widzenia procesów cenowych nakazuje ogromną ostrożność. Uwarunkowania dla wzrostu konsumpcji są nadal korzystne, zwłaszcza że stopa bezrobocia pozostaje niska, a wzrost płac w sektorze przedsiębiorstw oscyluje wokół 6%. Wynagrodzenia rosną także w ujęciu realnym, i to mimo ostatniego przyspieszenia dynamiki cen.
- Po drugie, obserwujemy poprawę koniunktury w otoczeniu polskiej gospodarki. W Niemczech, po latach stagnacji, nastąpiło pewne ożywienie – niewielkie, rzędu 1%, ale jednak. Niemcy długo na to czekały, a my razem z nimi, bo tamtejsza koniunktura ma dla nas istotne znaczenie.
- Po trzecie, rosną światowe ceny surowców rolnych, co w kolejnych miesiącach może nieco podbić dynamikę cen w Polsce. Przypomnę, że spadek cen żywności był dotąd silnym czynnikiem ograniczającym inflację.
- Po czwarte, kluczowym uwarunkowaniem pozostaje kształt polityki fiskalnej. Przedstawiony projekt budżetu na przyszły rok nie zakłada zacieśnienia, które ograniczałoby presję popytową i inflacyjną. Przewiduje on bowiem utrzymanie deficytu sektora finansów publicznych na wysokim poziomie 7,1% PKB.
- Po piąte, widzimy wzrost dynamiki cen produkcji sprzedanej przemysłu (PPI). Może to świadczyć o narastaniu presji kosztowej. Dotyczy to na razie głównie sektorów powiązanych z przetwarzaniem surowców, ale wzrost PPI jest widoczny w wielu branżach.
Podejmując decyzje o stopach procentowych, Rada bierze jednak pod uwagę, że jak dotąd inflację podbiły przede wszystkim ceny paliw — co do tego nie ma żadnych wątpliwości.
Jak na razie nie widzimy szerszego rozlewania się efektów wstrząsu surowcowo-wojennego na całą gospodarkę. Utrzymują się jednak ryzyka dla trwałego powrotu inflacji do celu w średnim okresie. Dlatego, jeśli zagrożenia proinflacyjne zaczną narastać, Rada Polityki Pieniężnej jest w pełni gotowa do zdecydowanego działania. Zostałem upoważniony przez Radę do jednoznacznego oświadczenia, że w przypadku pojawienia się jakichkolwiek niepokojących sygnałów podejmiemy odpowiednie kroki.
Czas na pytania z sali
Czy zdaniem Pana Prezesa Rada mogłaby zareagować ewentualną podwyżką stóp procentowych już w listopadzie, jeśli listopadowa projekcja okaże się wciąż niepokojąca? - zapytała prezesa NBP Agnieszka Barteczko z agencji Bloomberg.
Prof. Adam Glapiński: Tak, chociaż na ten moment takiego scenariusza nie przewiduję na podstawie danych, którymi obecnie dysponujemy. Jako Prezes NBP mam bieżący dostęp do napływających informacji i na razie nic na to nie wskazuje, ale niczego definitywnie nie przesądzam.
Ostatecznie analitycy z Departamentu Analiz i Badań Ekonomicznych — po przestudiowaniu wyników modelowych i naniesieniu poprawek eksperckich — przedstawią nam najnowszą projekcję na najbliższe kwartały oraz w horyzoncie średniookresowym. Wtedy Rada podejmie decyzję po dyskusji i wypowiedziach wszystkich swoich członków. Powtarzam: wszystkich. Widzę w Radzie pełną determinację, by nie przegapić momentu, w którym inflacja zaczęłaby rozlewać się na kolejne sektory i przybierać trwały charakter.
Podkreślę jednak raz jeszcze: nie wiemy, czy w styczniu rząd przedłuży obniżkę stawek VAT i akcyzy, czy też z niej zrezygnuje. Być może rząd wcześniej da jasny sygnał w tej sprawie, co ułatwi nam podjęcie decyzji. To jest bowiem element niepewności, przy którym żaden model predykcyjny ani twarde dane ekonomiczne nam nie pomogą.
Czy Rada byłaby gotowa na wyprzedzające podwyżki stóp procentowych, aby zapobiec efektom drugiej rundy, czy też będzie reagować dopiero wtedy, gdy utrwalą się one w gospodarce? - pytał z kolei Rafał Tuszyński, PAP Biznes.
Prof. Adam Glapiński: Na razie nic nie wskazuje na pojawienie się efektów drugiej rundy. Zjawisko wzrostu cen wynikające z droższych paliw oraz gazu trwa zbyt krótko, by wywołać takie procesy. Gdyby jednak w różnych obszarach gospodarki pojawiły się sygnały świadczące o efektach drugiej rundy, Rada jest w pełni gotowa do reakcji. Powtarzam jednak: na ten moment nie ma powodów do niepokoju i w listopadzie też nie będzie.
MKu/JM