




Przecena długu suwerennego sprawiła, że długoterminowe obligacje skarbowe najbardziej wiarygodnych dłużników na Ziemi stały się jak dotąd jedną z najgorszych inwestycji tej dekady. A to stawia przed inwestorami jedno zasadnicze pytanie: czy sama nienawiść do tej klasy aktywów to wystarczający motyw do… zakupów?

W środę, 7 października rentowność 10-letnich obligacji rządu Stanów Zjednoczonych sięgnęła 5,366%. W ten sposób minimalnie przekroczony został szczyt z czerwca 2007 roku (5,316%) i osiągnięty najwyższy poziom od 2002 roku. Także 24-letnie maksimum osiągnęła dochodowość 30-letnich Treasuries, które kwotowano przy rentowności w terminie do wykupu rzędu 5,73%.
Przeczytaj także
I nie chodzi tu tylko o dług USA. Prawie wszędzie w krajach rozwiniętych obserwujemy to samo zjawisko. Rentowności niemieckich 10-letnich Bundów są najwyżej od 2009 roku, a 30-letnich – od roku 2008. W Japonii rentowności 10-latek sięgnęły poziomów po raz ostatni widzianych w roku 1996. We Francji – 2002. W Wielkiej Brytanii cofnęły się do roku 2007, a w Hiszpanii do 2014 i czasów najcięższej fali kryzysu strefy euro.
Zobacz także
Rosnące rentowności obligacji o stałym dochodzie sygnalizują spadek ceny rynkowej tego papieru. Krótko mówiąc: podobno najbezpieczniejszy dług na planecie jest od kilku miesięcy wyprzedawany na potęgę, co pcha jego ceny systematycznie w dół. A objawem tego zjawiska są multidekadowe szczyty rentowności.
Tak źle nie było jeszcze nigdy
Przez poprzednie 6,5 lat rynek obligacji skarbowych przeszedł długą drogę. W marcu 2020 roku spanikowani inwestorzy bez namysłu zapychali portfele „skarbówkami” przynoszącymi prawie zerowe lub wręcz ujemne rentowności. Było to istne szaleństwo wywołane równie obłąkaną polityką sanitarnych lockdownów. Ktoś, kto w marcu 2020 kupował niemieckiego 10-letniego Bunda z rentownością zbliżoną do -1% (tak, minus jeden procent), musiał być niespełna rozumu.

I jeśli do dziś trzyma ten papier, to płaci za to wysoką cenę. Przykładowo, popularny za Atlantykiem ETF mający w swoim portfelu długoterminowe obligacje rządu USA (takie o zapadalności ok. 20 lat) - czyli iShares 20+ Year Treasury Bond ETF – od rekordu z marca ’20 stracił już 49,2%. A mówią, że obligacje skarbowe to „zysk bez ryzyka”. Cóż, 6 lat temu gwarantowały one samo ryzyko bez szansy na zysk. Jeszcze gorzej było w Europie, gdzie po rynku krążyły biliony papierów skarbowych wolnych od dochodu (tj. z ujemną rentownością YTM).
W rezultacie historyczne średnioroczne 10-letnie nominalne stopy zwrotu z 10-letnich obligacji rządu USA są obecnie nie dość, że wyraźnie ujemne (i wynoszą ok. -2,2% rocznie), to jeszcze jest to najgorszy wynik w 250-letniej historii Stanów Zjednoczonych.
U.S. bonds just posted their worst 10-year return in history https://t.co/xmTY3a9hvn
— Hedgeye (@Hedgeye) October 6, 2026
A to już jest sytuacja, która może kusić kontrariańsko nastawionego inwestora do zakupu tych „najbardziej znienawidzonych papierów świata”. Wszakże na stole leży opcja zarabiania rok w rok tych 5-6% teoretycznie „wolnych od ryzyka”, co w skali 10 lat obiecuje powiększenie zainwestowanego kapitału o 2/3. Co więcej, jeśli bankierzy centralni faktycznie wezmą się do roboty i uda im się sprowadzić inflację w pobliże statutowych 2%, to obecne rentowności oferują stopy zwrotu o ponad trzy punkty procentowe przewyższające przyszłą inflację. Co zatem może pójść nie tak?
Tylko głupiec potyka się dwa razy o ten sam kamień
Rzecz w tym, że sprawy na rynkach finansowych zwykle nie dzieją się bez przyczyny. W mojej skromnej ocenie to nie jest tylko kwestia drogich paliw i wojny z Iranem, że rentowność 10-letnich Treasuries w zaledwie 7 miesięcy podniosła się o 140 punktów bazowych (czyli o 1,4 punktu procentowego). Tak naprawdę wyraźny trend rosnących rentowności (czyli taniejących obligacji skarbowych) widzimy od jesieni 2024 roku. Czyli momentu, gdy Rezerwa Federalna nierozważnie rozpoczęła cykl ostrych obniżek stóp procentowych we wciąż mocno inflacyjnym otoczeniu makroekonomicznym.
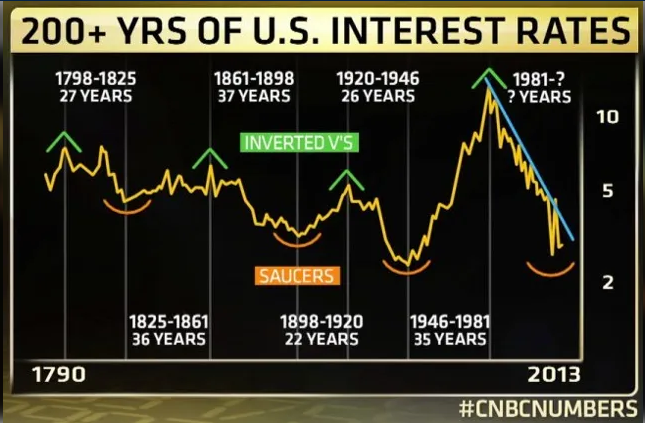
Na sprawę warto jednak spojrzeć jeszcze szerzej. Po pierwsze, w marcu 2020 w mojej ocenie doszło do pokoleniowego przesilenia i odwrócenia trwającego przez poprzednie 40 lat trendu spadku rentowności skarbowego długu. Z historii wiemy, że tego typu cykle na rynku długu liczone są w dekadach. Przykładowo, w latach 1946-81 stopy rosły przez 35 lat, a w latach 1898-1920 przez lat 22. W takim układzie od ponad 6 lat jesteśmy w sekularnym trendzie wzrostowym nominalnych długoterminowych stóp procentowych. I tej tendencji prawdopodobnie nie uda się przełamać przez kolejnych kilkanaście lat. Oczywiście po drodze mogą się zdarzyć (i zapewne się zdarzą) spadkowe korekty, ale długoterminowy trend pozostanie wzrostowy.
Po drugie, skłaniam się ku ocenie, że na rynku długu wreszcie dostrzeżono nie tylko fatalny stan finansów publicznych większości największych gospodarek świata (z długiem przekraczającym 100% PKB i deficytami fiskalnymi powyżej 5% PKB), ale też kompletny brak woli politycznej do ograniczenia nadmiernego zadłużenia i deficytów. Przecież ekipa Trumpa forsuje deficyty fiskalne rządu 5% PKB w okresie boomu gospodarczego. Przy niezłej koniunkturze gospodarczej to samo robią włodarze Wielkiej Brytanii, Francji czy Polski. A nowe władze Niemiec i Japonii postanowiły zadłużyć swych obywateli finansując największe programy zbrojeń od czasów II wojny światowej (co dla nas nie brzmi przesadnie dobrze).
Taki stan rzeczy oznacza zatem nie tylko wyższą podaż obligacji skarbowych, ale przede wszystkim budzi obawy o trwale podwyższoną inflację w kolejnych latach. Wszyscy wiedzą, że kraj zadłużony na 100% PKB i powiększający to zadłużenie co roku o jakieś 5% PKB, potrzebuje nominalnego wzrostu gospodarczego rzędu przynajmniej 5-6%. A w kraju rozwiniętym czegoś takiego nie da się uzyskać bez inflacji wyraźnie przekraczającej 3%. I właśnie to ryzyko odzwierciedlone jest w coraz wyższych rentownościach Treasuries. Wszakże Fed od ponad 5 lat nie potrafi sprowadzić inflacji do 2-procentowego celu! Jaka jest szansa, że zrobi to w kolejnych 5 latach? Jak to mawiają za Atlantykiem: oszukaj mnie raz – wstydź się; oszukaj mnie drugi raz – wstyd dla mnie. Po polsku powiedzielibyśmy, że tylko głupiec potyka się dwa razy o ten sam kamień.
Ale jest też czwarty czynnik, który z pełną mocą ujawnił się dopiero w tym roku. Chodzi o gigantyczne emisje długu korporacyjnego finansującego budowę centrów danych i ekspansję sektora AI. Tylko w tym roku hiperskalerzy (Alphabet, Amazon, Meta, Microsoft i Oracle) pożyczką ok. 220 mld dolarów na swoje wydatki kapitałowe. Według szacunków Goldman Sachs w 2027 roku może to być nawet 400 mld USD. W ten sposób sektor prywatny konkuruje z rządem o pieniądze inwestorów i zgodnie z prawem popytu i podaży podnosi cenę emitowanego długu. Na ten wątek publicznie wskazał przewodniczący Fedu Kevin Warsh podczas wrześniowej konferencji prasowej.
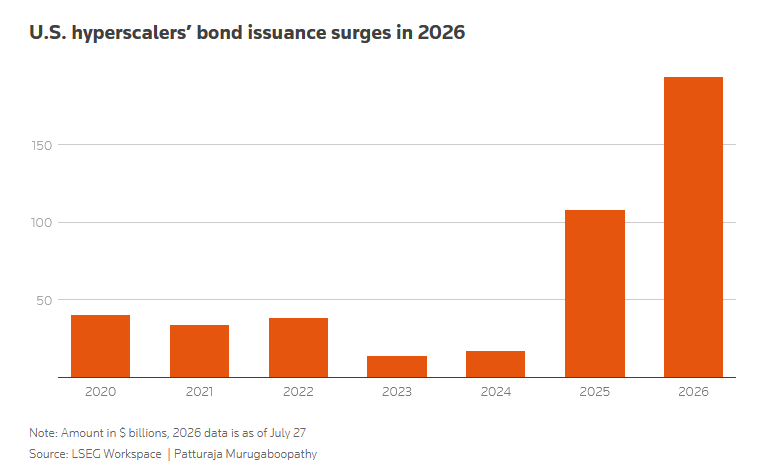
4 jeźdźców zadłużeniowej apokalipsy
Prawdopodobnie mamy zatem do czynienia z kombinacją czterech sił, które wspólnie pchają w górę rentowności suwerennego długu. O ile dwie z nich w postaci emisji długu na AI i podwyżek krótkoterminowych stóp procentowych w bankach centralnych mogą za jakiś czas przestać działać, o tyle dwie pozostałe zapewne pozostaną z nami na lata. Chodzi o fatalny stan finansów publicznych i rozpoczęty sekularny trend wzrostu długoterminowych nominalnych stóp procentowych.
Przeczytaj także
W takim układzie „taktyczny” (tj. obliczony na 12-24 miesięcy) zakład na wzrost cen obligacji (i spadek rentowności) może nie wydawać się złym pomysłem. Zwłaszcza gdy przypomnimy sobie rok 2007, gdy także nikt nie chciał skarbowego długu przynoszącego ponad 5% YTM.
Jednakże inwestując w długim i bardzo długim terminie warto pamiętać, że gramy przeciwko sekularnemu trendowi. I o ile długoterminowe obligacje skarbowe nadal mają swoje miejsce w zdywersyfikowanym portfelu inwestycyjnym, to w moim przekonaniu nie powinny się w nim za bardzo rozpychać. Zresztą tak samo jak złoto, które od lutego „odchorowuje” zeszłoroczne szaleństwa. Nie można też zapominać, że na dłuższą metę najwyższe stopy zwrotu i tak zwykły przynosić akcje.