



Tegoroczny wzrost rentowności długu skarbowego nie ominął i Francji. Ale nad Sekwaną sytuacja jest gorsza niż w innych krajach rozwiniętych. Zdradza to najwyższy od czasów kryzysu strefy euro rozjazd rentowności obligacji francuskich i niemieckich.

Od początku marca prawie na całym świecie obserwujemy przecenę obligacji skarbowych, objawiającą się coraz wyższymi rentownościami państwowego długu. Zjawisko to dotyczy Stanów Zjednoczonych, Japonii, Wielkiej Brytanii, jak i wielu krajów kontynentalne Europy – w tym Polski. W połowie września rentowność w terminie do wykupu (YTM) 10-letnich obligacji rządu USA przekroczyła 5% i była najwyższa od 2007 roku. Analogiczne papiery brytyjskie płaciły już nawet 5,44% (też najwięcej od 19 lat), niemieckie 3,57% (najwięcej od 2009 r.), a japońskie po raz pierwszy od 30 lat oferowały ponad 3% rocznego dochodu YTM.
Najnowszą falę osłabienia długu suwerennego obserwowaliśmy 23 września, gdy rentowności 10-letnich obligacji USA z hukiem przebiły poziom 5% i dotarły się do najwyższego poziomu od lipca 2007 roku. W ślad za Treasuries poszła reszta obligacyjnego stada.

Ekonomiści są podzieleni, w jakim stopniu ten wzrost rentowności długoterminowego długu skarbowego jest objawem utraty zaufania do polityków i bankierów centralnych, a na ile jest to po prostu powrót do historycznych standardów po aberracjach z poprzedniej dekady, gdy banki centralne sztucznie zaniżały rynkowe stopy procentowe, sprowadzając je w okolice zera lub nawet poniżej. Nie ma też zgodności, czy tegoroczna odsłona podwyższonych rentowności to tylko reakcja na kryzys paliwowy i dłuższy czas podwyższonej inflacji cenowej, czy też to przejaw strukturalnego kryzysu finansowego i postępującej erozji wiary w stabilność finansów publicznych największych gospodarek świata.
Zobacz także
Przypomnę tylko, że 8 z 10 największych gospodarek globu może się "pochwalić" długiem publicznym przewyższającym 80% PKB. Równocześnie 6 z 10 wykazuje deficyt fiskalny przewyższający 3% PKB, a w przypadku USA i Chin sięga on 6% PKB. W takich warunkach przy starzejącym się społeczeństwie i kurczącym się zasobie siły roboczej pojawiają się spekulacje, że rządy posłużą się inflacją i prasami drukarskimi, aby w ujęciu realnym obniżyć ciężar zadłużenia. I to właśnie jest ta oczekiwana inflacja, która pcha w górę rentowności obligacji skarbowych w krajach rozwiniętych.

Francja to szczególny pacjent na oddziale
W kontekście długu skarbowego w ostatnich miesiącach wiele się mówiło o Stanach Zjednoczonych i Japonii, a wcześniej także o Wielkiej Brytanii. Ale w tym całym zamieszaniu z oczu znikł nam jeden z najgorzej rokujących pacjentów na oddziale fiskalnej intensywnej terapii. Chodzi oczywiście o Francję – nadmiernie zadłużony „socjalistyczny raj”, od lat pogrążony w gospodarczej stagnacji i niepotrafiący zrównoważyć swych finansów publicznych. W tym kontekście podlinkowany tutaj tekst sprzed prawie dwóch lat w zasadzie w ogóle się nie zestarzał.

Rzecz w tym, że teraz rynek to widzi i inwestorzy zaczynają się domagać coraz wyższej premii za ryzyko trzymania francuskich obligacji. Rentowność papierów 10-letnich podniosła się do blisko 4,70% wobec 3,25% jeszcze pod koniec lutego. To najwyższa dochodowość francuskiego długu od 2008 roku. To także poziom już o przeszło sto punktów bazowych (czyli jeden punkt procentowy) powyżej rentowności analogicznych obligacji rządu Niemiec. Po raz ostatni ta różnica była tak wysoka w roku 2012, gdy część inwestorów na poważnie obawiała się rozpadu strefy euro i zaczynała wątpić w długoterminową wypłacalność Francji.
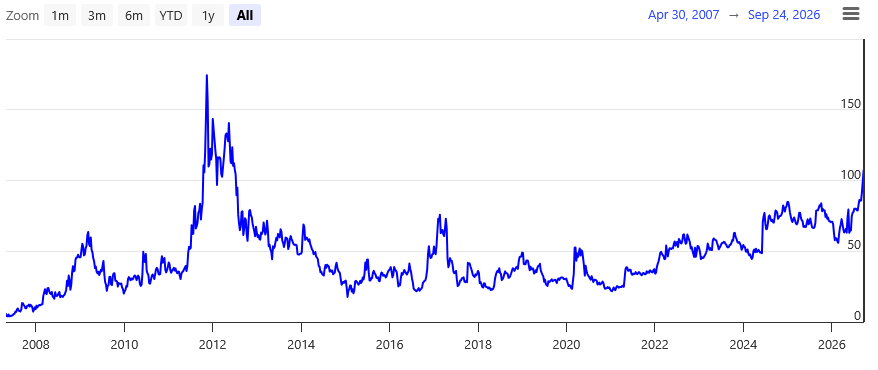
Trzeba przyznać, że te obawy nie wzięły się znikąd. Francja zadłużona jest na 115,6% PKB i relacja ta od 2020 roku utrzymuje się na zbliżonym poziomie. Także od 2020 roku deficyt fiskalny co roku oscyluje wokół 5% PKB, a kolejne rządy w Paryżu nie potrafią przeforsować nawet najbardziej łagodnych cięć w wydatkach państwa. Plan budżetu na rok 2027 także zakłada deficyt rzędu 5% PKB. A przecież mówimy o kraju, którego władze wydają ponad połowę PKB! Głównie na wydatki socjalne.
Sytuacja jest na tyle poważna, że nawet szef Banku Francji publicznie przyznał, że nie jest dobrze. - Nie powiedziałbym, że gospodarka jest w niebezpieczeństwie, jednak jest to sytuacja, która jest niepokojąca i niezadowalająca - powiedział szef banku centralnego Francji Emmanuel Moulin w wywiadzie dla radia RTL. Według przewidywań urzędu statystycznego INSEE gospodarka Francji wzrośnie w tym roku o 0,4 proc. Poprzednio prognozowano wzrost o 0,7 proc. Czyli mamy stagnację gospodarczą przy bardzo wysokim poziomie zadłużenia i deficycie fiskalnym typowym dla okresów wojny lub głębokiej recesji.
Francja cechuje się także rozedrganą sceną polityczną. Ekipa prezydenta Macrona już dawno utraciła poparcie w parlamencie i resztki zaufania obywateli. Wybory prezydenckie odbędą się wiosną 2027 roku, a parlamentarne zaplanowane są dopiero na czerwiec 2029 roku. Obecne Zgromadzenie Narodowe jest rozdrobnione, spolaryzowane i niezdolne do jakiegokolwiek porozumienia na rzecz naprawy finansów państwa. Do tego dochodzi specyficzna francuska ordynacja wyborcza, w wyniku której w ostatnich wyborach partia o największym poparciu wyborców (tj. Ruch Narodowy) uzyskała tylko 21% miejsc w izbie niższej. Obecnie Francuzi są podzieleni: co trzeci popiera nacjonalistyczny Ruch Narodowy, a co czwarty skrajną lewicę w postaci partii Francja Nieujarzmiona. Zdecydowanie nie brzmi to jak przepis na zdrowe finanse publiczne.