






Ponad 2 mln rachunków i 100 mld zł aktywów w ciągu pierwszych trzech lat – takie szacunki dla całego rynku Osobistych Kont Inwestycyjnych przedstawia PKO Bank Polski. Największy polski bank nie ukrywa przy tym własnych ambicji: chce zdobyć około 30 proc. rynku. W jednym miejscu zamierza połączyć lokaty, obligacje, fundusze i inwestycje giełdowe, a kluczową rolę ma odegrać doradztwo dostępne nie tylko dla najzamożniejszych klientów.

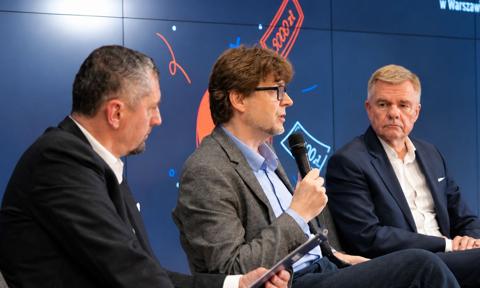
– To największy projekt dotyczący inwestowania, jaki mieliśmy w banku – przekonują w rozmowie z Bankier.pl przedstawiciele PKO BP (Samer Masri, dyrektor Biura Maklerskiego PKO Banku Polskiego, Paulina Muskała-Ruszczyk, zastępca dyrektora Biura Maklerskiego PKO Banku Polskiego, Michał Haupt, dyrektor Departamentu Rozwoju Produktów Inwestycyjnych PKO Banku Polskiego).
Andrzej Stec: Na rynku na razie jest stosunkowo cicho. Instytucje finansowe nie pokazują jeszcze konkretnych ofert OKI. To cisza przed burzą?
Samer Masri: Zdecydowanie. Wszyscy bardzo intensywnie się przygotowują. Można czasem odnieść wrażenie, że instytucje finansowe podchodzą do OKI z rezerwą, ale naszym zdaniem jest dokładnie odwrotnie.
To produkt, który może zmienić podejście Polaków do inwestowania i w dużym stopniu je zdemokratyzować. Każda instytucja będzie chciała przede wszystkim zagospodarować swoich obecnych klientów, a później walczyć o tych, którzy do tej pory w ogóle nie inwestowali.

My traktujemy OKI bardzo poważnie. To największy projekt dotyczący inwestowania, jaki mieliśmy w banku.
Naprawdę większy niż produkty emerytalne?
SM: Produkty emerytalne są ważne, ale mają swoje ograniczenia. OKI jest czymś innym. Może dotrzeć także do osób, które dotychczas pozostawały poza rynkiem inwestycyjnym.
Czyli wierzycie, że OKI rzeczywiście może „trafić pod strzechy”?
SM: Tak. Co ciekawe, nie jesteśmy przekonani, że najważniejszą zachętą będzie sam podatek.
To co nią będzie?
Samer Masri: Moda na inwestowanie. Jeżeli o inwestowaniu i oszczędzaniu zacznie się dużo mówić, a instytucje stworzą dobre platformy, proste procesy, edukację i wsparcie dla klientów, możemy uruchomić bardzo duży rynek.
Kluczowe będzie właśnie wsparcie. Dzisiaj doradztwo inwestycyjne jest kojarzone przede wszystkim z klientem zamożnym. OKI może doprowadzić do demokratyzacji doradztwa – tak aby również początkujący inwestor dostał pomoc przy budowaniu swojego portfela.
Jak duży może być ten rynek?
SM: Nasze szacunki pokazują, że w ciągu pierwszych trzech lat rynek OKI może osiągnąć co najmniej 100 mld zł aktywów.
A liczba rachunków?
SM: Może przekroczyć 2 mln. Mówimy o całym rynku.
A ile z tego tortu ma ochotę „zjeść” PKO BP?
Samer Masri: Celujemy w około 30 proc. rynku. I traktujemy to raczej jako plan minimum.
30 proc. nowego rynku to bardzo ambitny cel.
SM: Ale naszym zdaniem realny. OKI może zainteresować zarówno klienta doświadczonego, jak i osobę, która dopiero zaczyna inwestować. Klienta z dużym kapitałem i kogoś, kto dopiero zaczyna odkładać po kilkaset złotych miesięcznie.
Trzeba jednak pamiętać, że 100 mld zł nie pojawi się od razu na giełdzie. Duża część nowych klientów będzie zaczynać od bezpieczniejszych instrumentów, a dopiero później zwiększać udział akcji czy funduszy akcyjnych w portfelu.
Dlatego wpływ OKI na rynek kapitałowy będzie rozłożony w czasie.
Czy sukces OKI będzie więc zależał od koniunktury na giełdzie? Szwedzki ISK startował w bardzo sprzyjającym otoczeniu.
Paulina Muskała-Ruszczyk: Chcemy zbudować proces tak, żeby klient był możliwie odporny na bieżącą sytuację na giełdzie.
OKI nie musi przecież oznaczać portfela składającego się wyłącznie z akcji. Można zbudować portfel wykorzystujący lokaty, obligacje skarbowe czy bezpieczniejsze fundusze. Dopiero z czasem klient może zwiększać udział bardziej ryzykownych aktywów.
Dlatego nie zakładamy, że powodzenie OKI będzie zależało wyłącznie od tego, czy na giełdzie akurat trwa hossa.
Na początku zobaczymy przede wszystkim nowe pieniądze czy raczej wielkie przesuwanie oszczędności z istniejących produktów do OKI?
Samer Masri: Na początku zdecydowanie będziemy obserwowali przesunięcia. Nowe środki będą pojawiały się stopniowo.
W naszych prognozach w pierwszym okresie nowe pieniądze mogą stanowić około 7 proc. napływów. Później ich udział będzie wzrastał.
To naturalne. Klient, który ma już lokaty, obligacje, fundusze czy akcje, najpierw przesunie część istniejącego kapitału do OKI. Natomiast osoba, która dopiero zaczyna inwestować, będzie ten kapitał dopiero budowała.
I właśnie tu jest największy potencjał tego rozwiązania.
Co zrobi klient zamożny?
P.M.R.: W jego przypadku motywacja do przenoszenia aktywów może być bardzo duża. Jeśli można legalnie korzystać z korzystniejszego opodatkowania aktywów finansowych, racjonalny klient będzie brał to pod uwagę.
Dlatego na początku właśnie doświadczeni i zamożni inwestorzy mogą odpowiadać za dużą część wartości przenoszonego kapitału.
Skoro chcecie 30 proc. rynku, czym chcecie wygrać z konkurencją?
Paulina Muskała-Ruszczyk: Przede wszystkim szerokością oferty.
PKO BP ma klientów bankowych, bardzo silną pozycję w funduszach inwestycyjnych, dużą bazę klientów biura maklerskiego oraz ogromny rynek obligacji skarbowych. W OKI chcemy te światy połączyć pod jednym, wspólnym parasolem.
Klient będzie mógł mieć w jednym miejscu część bankową, fundusze, obligacje i rachunek inwestycyjny.
To jest istotna zmiana. Do tej pory klient często funkcjonował w silosach: osobno miał lokatę, osobno fundusz, osobno rachunek maklerski. My chcemy te silosy przełamać.
Czyli klient, który dzisiaj kupuje tylko obligacje, może dzięki OKI trafić również na giełdę?
Michał Haupt: Dokładnie. Ktoś, kto do tej pory kupował wyłącznie obligacje, może zobaczyć w jednym miejscu również fundusz, ETF czy akcje. Nie chodzi o to, żeby od razu przerzucić wszystkich klientów z bezpiecznych aktywów w akcje. Chodzi o pokazanie im różnych możliwości i stopniowe budowanie portfela. To może również zachęcić Polaków do odkładania większej części dochodów.
Tylko początkujący klient może się w takim supermarkecie produktów kompletnie pogubić.
Samer Masri: I dlatego tak ważne jest doradztwo finansowe. Chcemy, aby klient najpierw dostał kreator, który pomoże mu zbudować portfel, a później swego rodzaju kokpit pozwalający nim zarządzać. Wszystko powinno być widoczne w jednym miejscu.
Dzisiaj zbudowanie podobnego portfela wymaga często osobnego otwierania kilku rachunków i rejestrów. W OKI chcemy maksymalnie uprościć ten proces.
Doradztwo inwestycyjne kojarzy się jednak z usługą dla klienta private banking.
Michał Haupt: I właśnie to chcemy zmienić. OKI może być impulsem do demokratyzacji doradztwa inwestycyjnego. Jest ogromna grupa klientów, którzy usłyszą, że OKI się opłaca, ale nie będą wiedzieli, co dalej zrobić. Będą oczekiwali pomocy od profesjonalnej instytucji.
Nie chodzi przy tym wyłącznie o klasyczne rekomendacje czy portfele modelowe. To mogą być również informacje, podpowiedzi, instrukcje i alerty pomagające klientowi zarządzać jego finansami.
Czyli system może np. ostrzec: masz za dużo pieniędzy w części oszczędnościowej i możesz przekroczyć limit?
Samer Masri: I tutaj pojawia się ciekawy problem regulacyjny. Jeżeli informujemy klienta, że ma zbyt dużo określonego rodzaju aktywów i może zapłacić podatek, w pewnym sensie wpływamy na jego decyzję. Klient może przecież od razu zapytać: dobrze, to co mam sprzedać i co kupić w zamian? W tym momencie bardzo łatwo przechodzimy od zwykłej informacji do doradztwa inwestycyjnego.
Dlatego prowadzimy rozmowy z Komisją Nadzoru Finansowego na temat tego, jak takie wsparcie powinno wyglądać. Naszym zdaniem przy tak złożonym produkcie jak OKI nie da się całkowicie uciec od doradztwa.
Czyli OKI i doradztwo są nierozłączne?
Samer Masri: Naszym zdaniem tak. Budując szeroki parasol produktów, wcześniej czy później trzeba będzie pomóc klientowi się w nim poruszać.
I właśnie to może być jeden z elementów, które rzeczywiście zmienią rynek i zaczną stopniowo przesuwać część pieniędzy z lokat w stronę rynku kapitałowego.
Problemem może być jednak MiFID. Dla kogoś, kto nigdy nie inwestował, kilkanaście czy kilkadziesiąt pytań to skuteczny sposób, żeby zrezygnował w połowie.
Michał Haupt: To rzeczywiście bardzo duża bariera. Widzimy, że podczas wypełniania ankiety MiFID odpada kilkadziesiąt procent klientów. Klient rozpoczyna proces, widzi przed sobą kilkanaście kolejnych pytań, które nie zawsze są łatwe, i część osób po prostu rezygnuje.
Dlatego bardzo liczymy na uproszczenie tzw. onboardingu dla prostych instrumentów. Jeśli zamiast dwudziestu pytań klient miałby odpowiedzieć na kilka, wejście w inwestowanie byłoby zdecydowanie łatwiejsze.
Jak wygląda dziś przygotowanie PKO BP do startu OKI?
Paulina Muskała-Ruszczyk: Przy projekcie pracuje kilkadziesiąt osób i kilka zespołów. Część rozwiązań jest już programowana, inne są projektowane albo testowane z klientami.
Na styczeń będziemy gotowi i to będzie dopiero początek. Po uruchomieniu będziemy obserwowali zachowania klientów i rozwijali kolejne funkcjonalności.
Czy 1 stycznia klient dostanie już wszystko, o czym dziś rozmawiamy?
Michał Haupt: Chcemy stworzyć szeroki ekosystem, w którym klient ma w jednym miejscu bankowość, oszczędności i inwestycje, a do tego narzędzia pomagające mu podejmować decyzje. Od 1 stycznia będą gotowe rozwiązania przeznaczone dla klientów chcących inwestować samodzielnie, jak i takich którzy potrzebują wsparcia w podjęciu decyzji, w postaci doradztwa inwestycyjnego
A ceny? OKI będzie okazją również do obniżenia prowizji i opłat?
Samer Masri: Na pewno będziemy mieli specjalne rozwiązania cenowe, ale dzisiaj jest za wcześnie, aby mówić o szczegółach.
Kiedy zaczniecie o tym wszystkim głośno mówić klientom?
Michał Haupt: Edukację prowadzimy już teraz. Natomiast szeroka kampania dotycząca konkretnej oferty powinna ruszyć w listopadzie i grudniu, kiedy rozwiązanie będzie już praktycznie zamknięte i będziemy mogli pokazać jego szczegóły.
Cały rynek będzie miał wtedy bardzo ważne zadanie. Musimy wspólnie przekonać Polaków, że inwestowanie nie jest czymś przeznaczonym wyłącznie dla wąskiej grupy specjalistów.
Największym konkurentem będzie dla was PZU?
Samer Masri: Konkurencja jest bardzo dobra. Nam zależy na tym, żeby cały rynek OKI był jak największy. Wolimy mieć 29 proc. udziału w ogromnym rynku niż 30 proc. w małym.
Jeżeli największe instytucje finansowe mocno zaangażują się w OKI, będą inwestowały w edukację i promowały oszczędzanie oraz inwestowanie, wszyscy na tym skorzystamy.
Brzmi tak, jakby OKI miało być dla PKO BP czymś większym niż tylko kolejnym produktem podatkowym.
Paulina Muskała-Ruszczyk: Bo tak na to patrzymy. OKI uruchomiło u nas wiele procesów, które później będzie można wykorzystać również poza samym OKI. Chcemy rozwijać narzędzia inwestycyjne, doradztwo, rozwiązania portfelowe i platformę tradingową. W najbliższych kwartałach będziemy mówić więcej na ten temat.
Najważniejsza lekcja jest prosta: klient chce mieć wszystko w jednym miejscu. Konto bankowe, oszczędności i inwestycje obok siebie. Szczególnie młodsze pokolenie właśnie tak patrzy na finanse.
Jeżeli uda się to zrobić dobrze, OKI może być początkiem znacznie większej zmiany na polskim rynku inwestycyjnym.