







Rekordowe ceny złota obserwowane w 2026 r. przywodzą na myśl różne pomysły dotyczące potencjalnych zysków na rezerwach utrzymywanych w bankach centralnych. Od finansowania uzbrojenia armii jak w Polsce, przez bieżące finansowanie budżetu, które de facto ma miejsce w Rosji, po stworzenie strategicznej rezerwy bitcoina, który to pomysł pojawił się w jednym z projektów ustaw w USA. A co gdyby złoto posłużyło do spłacenia długów?

To oczywiście tylko hipotetyczne założenie dotyczące sytuacji, w której cena złota, jest na tyle wysoka, że posiadane rezerwy złota przez poszczególne państwa są w stanie pokryć jego długi. Jej przyjęcie wymaga wielu daleko idących uproszczeń i przymknięcia oczu na prawa rządzące ekonomią. Ekonomia to jednak nie fizyka, wobec czego o wiele łatwiej jest sobie wyobrazić wystrzał ceny złota, nawet w przysłowiowy kosmos, niż opamiętanie się polityków nadmiernie zadłużających swoje państwa.
Sprzedaż aktywów rezerwowych
Gdyby jakiś kraj zaczął wyprzedawać swoje znaczące rezerwy, zapewne wpłynąłby na stronę podażową i doprowadził do spadku cen kruszcu. Historyczne, nieskoordynowane wyprzedaże banków centralnych w latach 90. doprowadziły do destabilizacji rynku i spadku ceny złota z ok. 400 USD/uncję (1996 r.) do 260 USD (1999 r.). Aby temu zapobiec zawiązano porozumienie europejskich banków centralnych, w którym nieformalnie uczestniczyły także banki centralne m.in. Stanów Zjednoczonych, Japonii, Australii, które narzuciły sobie limity sprzedaży złota.
Pierwsze pakt w sprawie rezerw złota (CBGA) obowiązywał do września 2004 r., ale był kilkukrotnie przedłużany. W 2014 r. zawarto czwarte porozumienie, w którym zrezygnowano z limitów sprzedaży. Okazały się one po prostu niepotrzebne, bo od kryzysu finansowego banki centralne stały się ponownie nabywcami złota, czyli „aktywa ostatniej instancji”.
Wracając do hipotetycznej sytuacji spłaty długów złotem, pamiętajmy, że królewski metal jest głównym aktywem rezerwowym bez ryzyka kredytowego (nie zależy od obietnicy spłaty przez inny rząd) i jego rezerwy pełnią dziś funkcję stabilizatora zaufania i ubezpieczenia systemowego, którego utrata wywołałaby olbrzymie konsekwencje.

Wyprzedaż złota zapewne doprowadziłaby do paniki i spadku zaufania do waluty danego kraju, obniżyła ratingi, czy podniosła koszty finansowania nowego długu, bo pamiętajmy, że bieżące budżety większości państw zostają uchwalane z aprobatą deficytu. Z kolei drogie złoto (takie, którego cena pozwala spłacić określone długi) wywołałby drastyczny spadek wartości innych aktywów (obligacji, akcji, nieruchomości) w relacji do kruszcu, wywołując potężne turbulencje na rynkach finansowych.
Pominąć nie można być może najważniejszej kwestii, która sprawia, że spłata długów złotem w większości przypadków pozostaje tylko w sferze wyobraźni. Chodzi o polityczną i prawną niezależność banków centralnych. Chociaż zarówno przepisy i praktyka na świecie są tej kwestii bardzo zróżnicowane i nawet w dużych demokracjach trudno o niezależność (Indie, Japonia, Australia) to jednak wysoki stopień niezależności banków centralnych ma być skorelowany z niskim poziomem inflacji i większą stabilnością makroekonomiczną.
Krótko mówiąc, spłata długów rozwiązałaby stare problemy, ale nie rozwiązałaby nowych, których w dodatku dostarczyłaby jeszcze więcej. To jak ćwiczenie z wyobrażeniem sobie, że wracamy do standardu złota, którego celem jest nie tyle szukanie ceny, przy której złoto rozwiąże problem zadłużenia, lecz określenie skali dysproporcji między obecnym długiem w walutach fiat, a długiem potencjalnie mającym pokrycie w rezerwach kruszcowych.
Nic nowego w historii
W tym miejscu warto przypomnieć, że historycznie wiele państw spłacało długi (lub ich część) złotem – zwłaszcza w okresach obowiązywania wspomnianego standardu złota. W latach 20. i 30. XX w. część niemieckich reparacji wojennych po I wojnie światowej była płatna bezpośrednio w złocie lub w walutach wymienialnych na złoto (funt, dolar). Z kolei Wielka Brytania, która była winna USA ogromne sumy z tytułu pożyczek wojennych, dokonała płatności w złocie, gdy Stany odmówiły kolejnego odroczenia płatności.
Co więcej, swego czasu Stany Zjednoczone, ale też inne kraje np. Francja, Wielka Brytania, Austria, Hiszpania oraz Kraje Ameryki Łacińskiej emitowały obligacje z klauzulami złota, co oznaczało, że ich wykupienie i płatne odsetki musiały być płatna w złocie lub walutach o stałym kursie do złota. Obligacje ze złotą klauzulą były powszechne w Stanach Zjednoczonych w XIX i na początku XX wieku. (Liberty Bonds). W 1933 roku prezydent Franklin D. Roosevelt wydał rozporządzenie zakazujące prywatnego gromadzenia złota, a Kongres unieważnił złote klauzule w istniejących kontraktach, co w 1935 roku potwierdził Sąd Najwyższy. Ustawa z 1977 r. zezwoliła na emitowanie nowych obligacji ze złotymi klauzulami, ale dotychczas żadna administracja tego nie zrobiła.
Przy obligacjach z klauzulą złota warto przypomnieć ciekawą historię obligacji Giscarda (od nazwiska ministra finansów i późniejszego prezydenta Francji, Valéry’ego Giscarda d’Estaing), które zapisały się w historii rynków jako jedna z najbardziej kosztownych pomyłek francuskiej skarbowości. Chcąc skusić inwestorów w niepewnych czasach, rząd w 1973 r. zaoferował 15-letni papier o 7-procentowym kuponie zindeksowanym z ceną złotej monety Napoleona i kursem dolara, zakładając ich stabilność.
Upadek systemu z Bretton Woods (1971 r.) oraz kryzysy naftowe lat 70. wywołały jednak gwałtowny wzrost cen kruszcu, sprawiając, że przy ostatecznym wykupie w 1988 roku Francja za pożyczone pierwotnie 6,5 miliarda franków, musiała wypłacić inwestorom astronomiczne 56 mld franków oraz 35 mld franków odsetek, wynika z raportu francuskiego senatu.
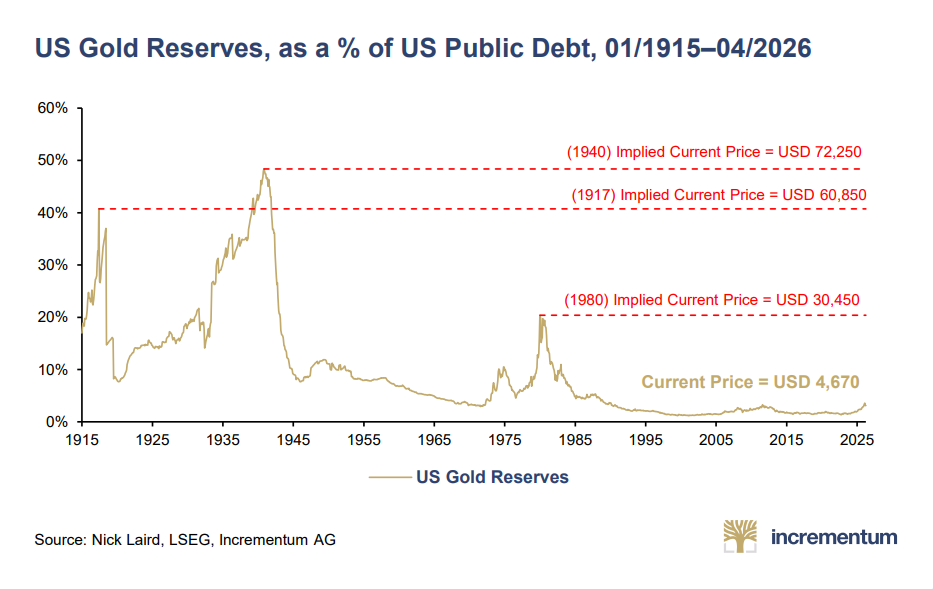
Dla tych, którzy kręcą nosem na pomysł sprawdzenia cen złota dla rezerw, które pokryłyby długi – spokojnie, to nie są wyssane z palca fanaberie. Analitycy rynku złota bawią się w takie matematyczne symulacje od lat. Świetnym przykładem są autorzy słynnego raportu In Gold We Trust, którzy co roku przypominają, że na początku lat 40. XX wieku rynkowa wartość amerykańskich rezerw złota pokrywała aż 51% całego długu publicznego USA. Powrót do tego poziomu wymagałby ceny na poziomie około 72 250 USD za uncję. Warto jednak dodać przy tym jedną uwagę. Po II wojnie światowej USA posiadały ok. 22 tys. ton złota, obecnie jest to 8133,5 tony.
Jaka cena złota, aby spłacić dług Polski?
My sprawdzimy jednak jaką cenę implikowałoby pełne pokrycie długu obecnymi rezerwami. Zanim o Stanach Zjednoczonych, rzućmy okiem na cały świat. Według najlepszych dostępnych szacunków (stan na koniec 2025 r.), w całej historii wydobyto około 219 890 ton złota. W 2026 r. do tej wagi dorzucimy około 3600 ton, co daje w sumie około 223,5 tys. ton złota. Daje to ponad 7,185 mld uncji wartych po obecnych cenach (ok. 4400 USD/oz.) około 31,6 biliona dolarów.
Tymczasem dane Institute of International Finance mówią, że tylko zadłużenie publiczne rządów państwa świata przekroczyło w tym roku poziom 100 bilionów dolarów. Aby teoretycznie rozliczyć je wydobytym złotem, cena kruszcu musiałaby przekroczyć 13,9 tys. USD/oz. Spłata całego światowego długu (rządów, korporacji, gospodarstw domowych), który w 2026 r. przekroczył 353 biliony dolarów, implikuje ceną złota na poziomie blisko 49 tys. USD/oz.
A jak to wygląda w poszczególnych państwach? Stany Zjednoczone, które posiadają największe rezerwy złota na świecie, wynoszące 261,5 mln uncji, posiadają także największy nominalnie dług publiczny do spłacenia, który pod koniec sierpnia przekroczył 40 bilionów dolarów. W ich przypadku nawet ogromne rezerwy wymagałaby ceny złota na poziomie około 153 tys. USD/oz.
Najwyższe wyceny teoretyczne występują w krajach o ogromnym nominalnym zadłużeniu i stosunkowo niewielkich rezerwach surowcowych. Wielka Brytania, posiadając niespełna 9,98 miliona uncji złota przy długu rzędu 4 bilionów dolarów, potrzebowałaby kursu na poziomie aż 400 947 USD za uncję. Przypomnijmy, że Wielka Brytania sprzedała w latach 1999–2002 łącznie 395 ton złota (około 56% swoich ówczesnych rezerw).
Japonia, przy długu 8,6 biliona dolarów i 27,2 miliona uncji złota, musiałaby liczyć na cenę 316 181 USD za uncję, a Chiny (19 bilionów dolarów długu przy 76,7 miliona uncji) na wycenę sięgającą 247 624 USD. Ekstremalnym przykładem lewarowania są również Indie z ceną implikowaną wynoszącą 123 679 USD za uncję.
Po drugiej stronie zestawienia znajdują się pochłonięta wojną Rosja, z najniższą w zestawieniu wybranych państw „potrzebną” ceną złota na poziomie „zaledwie” 5 753 USD za uncję, co wynika z relatywnie niskiego długu wynoszącego w przeliczeniu około 420 miliardów dolarów przy rezerwach banku centralnego rzędu 73 miliona uncji. Rosja posiada rezerwy złota w Funduszu Dobrobytu Narodowego i Fundusz Metali Szlachetnych i Kamieni, w kalkulacji uwzględniamy tylko oficjalne rezerwy banku centralnego.
Warto wiedzieć, że rosyjskie władze przez długi czas preferowały niski dług i gromadzenie rezerw, aby zmniejszyć ryzyko niewypłacalności oraz zależność od zagranicznych kredytodawców. Większość rosyjskiego długu jest denominowana w rublach i znajduje się w rękach krajowych banków oraz instytucji finansowych.
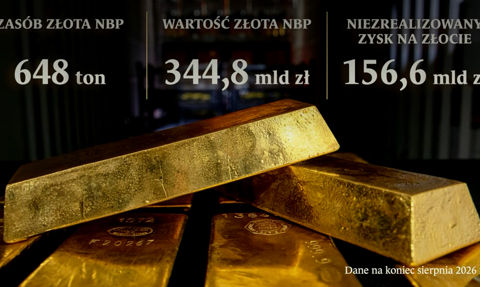
Wracając do wyliczeń dla państw z największymi rezerwami, Niemcy posiadające 107,7 miliona uncji złota przy długu 3,13 biliona dolarów osiągają cenę implikowaną na poziomie 29 055 USD za uncję. Dla Polski wyliczony próg wynosi 33 125 USD za uncję przy długu opiewającym na 690 miliardów dolarów (2,6 bln zł) oraz zasobach kruszcu rzędu 20,83 miliona uncji.
Dla Francji implikowana cena wynosi 45 130 USD za uncję (3,54 biliona dolarów długu i 78,35 miliona uncji), co zbliża ją do średniej dla krajów całej strefy euro, gdzie łączne zadłużenie wynosi 16,2 biliona dolarów, a łączne rezerwy państw sięgają 346,6 miliona uncji, wyznaczając cenę złota na poziomie 46 740 USD za uncję. Szwajcaria, uznawana za jeden z fundamentów stabilności monetarnej, musiałaby odnotować kurs 11 663 USD za uncję przy długu 389,95 miliarda dolarów i rezerwach wynoszących 33,43 miliona uncji.

Wszystkie obliczenia opierają się na ostatnio zaraportowanych nominalnych wielkościach długu publicznego poszczególnych państw, wyrażonych w walutach krajowych i przeliczonych na dolary według bieżącego kursu rynkowego. Zaprezentowane zestawienie nie uwzględnia złożonej struktury długu publicznego, w tym podziału na zadłużenie wewnętrzne i zagraniczne. Powtórzmy, że wyliczenia przyjmują skrajnie nierealne założenie hipotetycznej, jednorazowej sprzedaży całości państwowych rezerw złota po cenie równej łącznemu nominalnemu zadłużeniu.
Już księgują zyski na złocie
Trzeb jednak przypomnieć, że o operacjach w mniejszej skali już się dyskutuje, a nawet je przeprowadza. W marcu Bank Francji ogłosił, że przerzucił 5% swoich rezerw złota z Nowego Jorku do skarbca w Paryżu. A „przy okazji” sprzedał 129 ton amerykańskich sztabek starego typu i kupił tyle samo sztab w międzynarodowym standardzie obowiązującym w Europie (LBMA good delivery). Pieniądze te zasilą wiecznie deficytowy budżet państwa francuskiego oraz pomogą spowolnić galopadę długu publicznego Francji.
W podobny sposób postąpił niedawno Niderlandzki Bank Centralny, przenosząc część złota z Nowego Jorku i Ottawy do Londynu. Aby zminimalizować ryzyko logistyczne, bank sprzedał około 59 ton złota w USA i zakupił ten sam wolumen w Londynie, a fizycznie przetransportował jedynie 27 ton. Holendrzy odmówili podania szczegółowych danych księgowych, zasłaniając się tajemnicą operacyjną.
Nad tym, co zrobić ze zgromadzonym złotem debatują w USA. Po pierwsze w mediach co jakiś czas powraca pytanie, czy amerykańskie rezerwy złota zgromadzone głównie w legendarnym Fort Knox faktycznie tam są, nad czym zastanawia się sam prezydent Donald Trump. Po drugie za Oceanem trwa dyskusja o ewentualnej rewaluacji rezerw złota, czyli dostosowanie ceny urzędowej do rynkowej.
Rezerwa Federalna do wyceny 261,5 mln uncji złota stosuje ustawową cenę złota na poziomie 42,2222 USD za uncję, ustanowioną w 1973 r. przez Kongres USA, po dewaluacji dolara z 1972 r. i zerwaniu ze standardem złota. Przy cenie 42,22 USD/oz. obecne rezerwy złota USA są w księgach warte około 11 miliardów dolarów, podczas gdy ich rynkowa wartość przy cenie 4500 USD/oz. to przeszło 1,17 biliona dolarów. Papierowy zysk pozwoliłby więc uwolnić około 1,16 biliona dolarów.
Senator Cynthia Lummis zaproponowała nawet ustawę, w której zyski z aktualizacji wyceny złota miałyby posłużyć do sfinansowania zakupu strategicznej rezerwy bitcoina lub utworzenia państwowego funduszu majątkowego. Analiza Rezerwy Federalnej ostrzega, że choć rewaluacja daje jednorazowy zastrzyk gotówki, nie rozwiązuje strukturalnych problemów budżetowych.
Nawet gdyby spełnił się najbardziej abstrakcyjny scenariusz i astronomiczny kurs złota wyzerował dzisiejsze 100 bilionów dolarów długu publicznego świata, politycy potraktowaliby to pewnie jako zaproszenie do jeszcze większego zadłużenia. Sprzedając rezerwy kruszcu na spłatę długu, państwa wyzbyłyby się jedynego aktywa o realnej wartości w zamian za skasowanie papierowych obietnic. Dopóki polityczna skłonność do pożyczania nie zna granic, złoto pozostanie jedynym bezstronnym punktem odniesienia.