




Wszystkie karty ze znakiem Mastercard od lutego 2027 r. będą musiały obsługiwać płatności bez połączenia z bankiem. Od maja ten sam obowiązek będzie dotyczył terminali płatniczych POS w Europie. To odpowiedź na potrzebę wzmocnienia odporności systemu oraz… zapowiedź cyfrowego euro.

Brak łączności oznacza zwykle problemy z działaniem kart płatniczych. Przyzwyczailiśmy się do tego, że od czasu do czasu jeden z banków lub agentów rozliczeniowych ma kłopoty techniczne i jedyną opcją pozostaje gotówka. Przerwy w działaniu infrastruktury kartowej są zwykle krótkotrwałe, liczone w godzinach. Co jednak mogłoby się stać, gdyby zakłócenia potrwały dłużej, np. kilka dni?
Temat odporności systemu płatniczego na zakłócenia na dobre zagościł w agendach banków centralnych w Europie przed kilkoma laty. W połowie 2025 r. kilka krajów skandynawskich, po serii „problemów” z podmorskim kablami, zdecydowało się wymusić prace nad systemami płatności, które mają sobie radzić w warunkach braku łączności. Był to jeden z elementów przygotowań do uodpornienia się na ewentualne zawirowania typu energetyczny blackout czy telekomunikacyjny sabotaż.
Podobne zadanie postawiła sobie w 2026 r. Łotwa. Tamtejszy bank centralny wprowadził wymóg utrzymania nieprzerwanego działania części sieci bankomatowej oraz uruchomienia awaryjnych płatności offline.
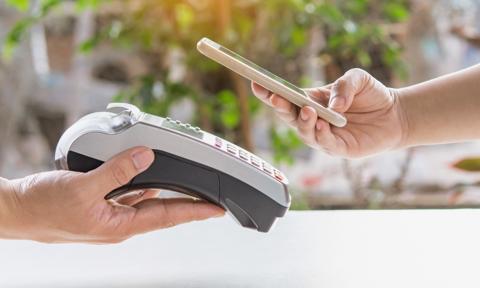
Doświadczenia z wdrożeń w tych krajach zostaną teraz wykorzystane w całej Europie. Organizacja Mastercard zapowiedziała, że od lutego 2027 r. wszystkie karty będą zdolne do transakcji offline. Od maja 2027 r. opcję obsługi autoryzacji offline mają mieć wszystkie nowe oraz instalowane w punktach handlowych terminale płatnicze.

Jak będzie działać płatność bez łączności?
Przypomnijmy, że karty płatnicze mogą działać offline na dwa sposoby:
- Płatność z autoryzacją offline. Mikroprocesor karty może samodzielnie i bezpiecznie zweryfikować PIN. Wydawca może również ustawić limity kwotowe i liczby transakcji offline, po których przekroczeniu karta odmówi autoryzacji. Dane transakcji są zapisywane w terminalu i przekazywane do rozliczenia po odzyskaniu łączności.
- Płatność offline z odroczoną autoryzacją („store and forward”). Transakcja nie jest autoryzowana w chwili jej rozpoczęcia. Terminal zapisuje dane lokalnie, a po odzyskaniu łączności przesyła je do autoryzacji online. Mechanizm ten jest stosowany m.in. przy zakupach na pokładzie samolotu i w niektórych automatach biletowych w Polsce.
Oba scenariusze dają teoretyczną gotowość na zakończenie płatności w warunkach braku łączności. Dotąd były jednak używane wyjątkowo. W imię bezpieczeństwa wymusza się jak najczęstszą autoryzację online. Jak wskazywał w 2024 r. Bank Danii, w realiach kilkudniowego blackoutu okazałoby się szybko, że wielu klientów albo w ogóle nie może skorzystać z karty albo wyczerpie limity już przy niewielkich zakupach.
"Po wdrożeniu wymagań w całej Europie, konsumenci będą mogli używać kart z czipem podczas awarii, aby płacić za niezbędne artykuły w supermarketach, sklepach spożywczych, stacjach benzynowych i aptekach, a także w automatach biletowych. Płatności offline działają poprzez bezpieczne przechowywanie limitów wydatków na czipie karty. Jeśli terminal straci połączenie, transakcja może zostać zatwierdzona lokalnie, do limitu 200 euro za transakcję, ustalonego wcześniej przez bank-wydawcę. Następnie transakcja jest przesyłana do rozliczenia po przywróceniu połączenia” – czytamy w informacji prasowej Mastercard.
Z publikacji organizacji wynika, że kluczową rolę w ustaleniu parametrów płatności offline odegrają banki wydające karty płatnicze. To od ich decyzji, albo warunków brzegowych narzuconych przez regulatorów, zależne będzie, jak długo w warunkach braku łączności będzie mógł funkcjonować oparty na kartach system płatności bezgotówkowych.
Cyfrowe euro ma hasło „offline” na liście priorytetów
Przypomnijmy, że jedną z inicjatyw mających wzmocnić odporność obiegu pieniądza w Europie jest także cyfrowe euro. Promowany przez Europejski Bank Centralny CBDC już na etapie projektowania miał być gotowy na zakłócenia w działaniu infrastruktury. Pod tym względem miał się pozytywnie odróżniać od produktów globalnych organizacji kartowych.
O znaczeniu płatności offline może świadczyć fakt, że w przetargach na potrzeby projektu ponad połowa budżetu na innowacje (1,1 mld euro) przeznaczona została na zbudowanie technicznych podstaw takiego rozwiązania. Już w 2025 r. EBC chwalił się mechanizmem doładowywania portfela CBDC z połączonego rachunku np. bankowego „na zapas”, aby użytkownik nie musiał martwić się o dostęp do e-pieniądza, gdy dojdzie już do przerw w dostawie energii czy łączności.
W raporcie banku była także mowa o umożliwieniu użytkownikom doładowania portfeli offline w warunkach nadzwyczajnych. Wiązałoby się to ze znalezieniem sposobu na przelanie środków do portfela offline poza zwykłą infrastrukturą płatniczą (np. lokalnie, portfel do portfela lub przez przygotowane wcześniej kody QR), jeśli ta infrastruktura stanie się niedostępna.