






Marcowa obniżka stóp procentowych w Narodowym Banku Polskim mogła być pomyłką. Rada Polityki Pieniężnej straciła już pół roku, snując nam wizję kolejnych obniżek stóp w mocno inflacyjnym otoczeniu, które może wymagać wyższych stóp procentowych.

Na samym początku marca, gdy rozpoczynał się największy od niemal pół wieku kryzys paliwowy, Rada Polityki Pieniężnej zdecydowała się na kolejną obniżkę stóp procentowych, uderzając w ten sposób w złotego i sprowadzając stopę referencyjną NBP do najniższego poziomu od kwietnia 2022 roku. Wcześniej RPP obniżyła stopy o 175 pb. w roku 2025 oraz o 100 pb. jesienią 2023 r.
W marcu Rada poluzowała i tak już nieco ekspansywną politykę pieniężną w obliczu rosnącej inflacji, przyspieszającego wzrostu PKB i bez uaktualnienia projekcji inflacyjnej NBP. Czyli w zasadzie na ślepo, bez aktualnych prognoz i przy uznaniu szoku paliwowego za zjawisko „przejściowe”.

Nietrudno było zgadnąć, że od marca inflacja CPI w Polsce będzie rosła. Choć jeszcze w styczniu i lutym znajdowała się nawet poniżej 2,5-procentowego celu NBP (wynosiła wtedy 2,1%), to już w marcu wzrosła do 3,0%, przyspieszając do 3,2% w kwietniu i „chowając się” do 2,5% w czerwcu za sprawą tymczasowej obniżki podatków od benzyn i ON (i spadku cen samych paliw na rynkach światowych). Ale w lipcu znów wyniosła 3,0%, w sierpniu 3,4%, a za wrzesień możemy zobaczyć wynik w okolicach 4%. A dalej to w zależności od kształtowania się cen paliw oraz gotowości konsumentów do przyjęcia na siebie tzw. efektów drugiej rundy.
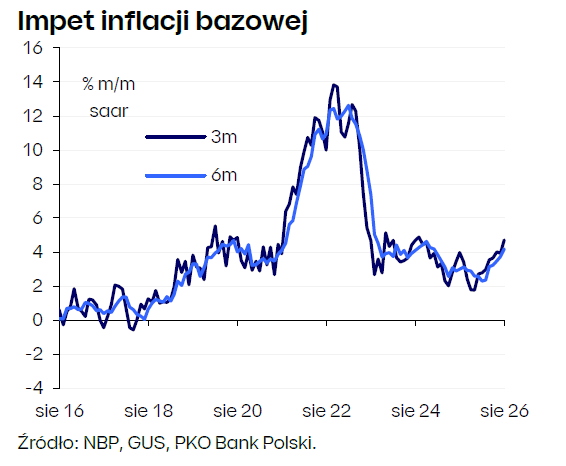
- Impet inflacji bazowej, mierzony średnią 3- i 6-miesięczną, osiągnął najwyższy poziom od połowy 2024. Przyspieszenie to wynika głównie z kategorii zależnych bezpośrednio od cen paliw, takich jak turystyka. W innych segmentach inflacji bazowej nie widać znaczącego wzrostu. W nadchodzących miesiącach impet inflacji bazowej będzie się stopniowo stabilizował, jednak miara w ujęciu r/r będzie rosła do końca roku. Od 1q27 inflacja bazowa powinna wejść w trend spadkowy – uważają ekonomiści PKO BP.

Koniec realnie dodatnich stóp procentowych w Polsce
Jeżeli we wrześniu inflacja CPI przekroczy 3,75%, to po raz pierwszy od grudnia 2023 roku (czyli od prawie 3 lat) zobaczymy realnie ujemne stopy procentowe w Polsce (liczone ex post). Dla części konsumentów będzie to sygnał, że oszczędzanie właśnie przestało się opłacać i że lepiej od razu wydać wszystkie zarobione pieniądze (albo wręcz się zadłużyć na konsumpcję korzystając z taniego kredytu).
Rzecz jasna poprawne rozumowanie polegałoby na zestawieniu bieżącego oprocentowania lokat bankowych (lub detalicznych obligacji skarbowych) z oczekiwaną inflacją w IV kwartale 2027 roku (której przecież nie znamy). Ale nawet przyjmując za dobrą monetę wyniki lipcowej projekcji NBP (dziś już mocno nieaktualnej), to przy założeniu utrzymania stóp procentowych na niezmienionym poziomie inflacja CPI za rok ma wynieść 2,3%. Zatem po uwzględnieniu podatku Belki oszczędzający ledwo wyjdzie na plus. Albo na minus, jeśli inflacja CPI za rok przekroczy 3%.

- Gdyby nie ten wzrost inflacji, to bym szedł w kierunku niewielkiego obniżenia stóp w tym roku. Ale teraz nie zanosi się prędko na jakieś zmiany w wysokości stóp procentowych - powiedział prezes NBP Adam Glapiński podczas wrześniowej konferencji prasowej. Taka wypowiedź w zasadzie na jakiś czas zamyka temat podwyżek stóp w NBP, których spodziewa się rynek finansowy. Stawki FRA wyceniają wzrost krótkoterminowej stopy procentowe do ok. 4,50% w perspektywie kolejnych 2-3 kwartałów. To samo zdaje się mówić rynek długu, gdzie rentowność 2-letnich obligacji skarbowych wynosi ok. 4,65%. Czyli prawie o 100 pb. powyżej obecnej stopy referencyjnej NBP.

- Nie zanosi się na żadne dynamiczne zmiany stóp. Mamy stopy procentowe na właściwym poziomie. One stabilizują gospodarkę. To nie są wysokie stopy! – odpowiadał rynkowi prezes Glapiński.
- Najbardziej prawdopodobny scenariusz w polityce pieniężnej jest taki, że stopy procentowe zostaną przez jeden lub dwa kwartały niezmienione, przy czym później, po I kw. 2027 r., bardziej widzę możliwość obniżki stóp niż podwyżki. W perspektywie dwóch kwartałów dostrzegam zaniedbywalne ryzyko podwyżek i jest to najmniej prawdopodobny scenariusz – wtórował prezesowi NBP Ireneusz Dąbrowski, członek Rady Polityki Pieniężnej.
Widać zatem, że w tej Radzie panuje silna niechęć do jakiejkolwiek podwyżki stóp procentowych. W lipcu za brakiem podwyżek jak zwykle zgodnie zagłosowało 9 z 10 członków Rady. Za podwyżką – i to od razu o 100 pb. – tradycyjnie optowała jedynie Joanna Tyrowicz. Z kolei marcowa obniżka przeszła stosunkiem głosów 8 do 2. Dla owej ósemki poparcie teraz podwyżki stóp byłoby przyznaniem się do ewidentnego błędu.
Sprawdzamy, jak jest. A może być różnie
Odejdźmy może od opinii na temat stóp procentowych i wróćmy do faktów. A te są następujące:
1) Stopa referencyjna NBP znajduje się obecnie tuż poniżej swej mediany z ostatnich 25 lat wynoszącej 4,00%.
2) Realna stopa procentowa dla Polski (liczona ex post) jest już ujemna lub bliska zera (stan na wrzesień 2026). Stopa realna liczona ex post w najlepszym razie jest już tylko lekko dodatnia.
3) Reguła Taylora dla Polski przy obecnych parametrach makroekonomicznych wskazuje na stopę referencyjną w wysokości 5,45%.
4) A więc nawet powyżej oczekiwanych przez rynek 4,50%.
Oznacza to, że obecne stopy NBP raczej nie hamują inflacji CPI i wręcz mogą przyczyniać się do jej wzrostu, sprowadzając cenę kredytu do najniższych poziomów od 4,5 lat. I że ktoś się tu bardzo myli. Albo w błędzie są stare prawidła prowadzenia polityki monetarnej (co nie jest wykluczona) oraz większość uczestników rynku stopy procentowej (co przecież też się zdarza), albo w błędzie tkwi przynajmniej 8 członków Rady Polityki Pieniężnej. Najbliższe miesiące pokażą, kto miał rację, a kto się mylił.
My powinniśmy się zastanowić nad ewentualnymi konsekwencjami obu scenariuszy. Jeśli myli się rynek, to możemy spać spokojnie. Po prostu za kilka tygodni czy miesięcy inwestorzy dojdą do właściwych wniosków, żadnego trwałego wzrostu inflacji w Polsce nie będzie, a RPP odwali kawał dobrej roboty. W takim wypadku w zasadzie bez zastanowienia powinniśmy kupować przynoszące 5-6% obligacje Skarbu Państwa.
Ale jeśli to Rada jest w błędzie, to mamy poważny problem. Oznacza to bowiem krótszy lub dłuższy okres podwyższonej inflacji CPI, może nawet podchodzącej pod 5%. A to z kolei implikowałoby mocno ujemną realną stopę procentową, przy której nawet ponad 6% rentowności polskich 10-latek nie wygląda zbyt atrakcyjnie. Nikt z nas nie wie, kto tu ma rację. Można tylko spekulować. I działać w zależności od tego, które argumenty Ciebie inwestorze przekonują bardziej.