





Niedługo miną cztery lata od rozpoczęcia obecnej hossy na warszawskiej giełdzie. Czas skłania do zadania fundamentalnego pytania: kiedy dobiegnie końca najdłuższy od dwóch dekad rynek byka na GPW?

Tego typu teksty lubią się źle starzeć. Nawet jeśli czasem uda się niemal w punkt uchwycić moment zmiany giełdowego trendu, to zwykle rynek lubi ośmieszać nawet najlepszych analityków. Dlatego też nie chciałbym tu stawiać twardych prognoz i jednoznacznych wskazówek. Chodzi raczej o pewne ćwiczenie intelektualne, pozwalające określić, gdzie jesteśmy i co może się wydarzyć w ciągu kolejnych kilku kwartałów.

A jesteśmy w miejscu, w którym nie byliśmy od przeszło 20 lat. Ponieważ na warszawskiej giełdzie dzieje się teraz to, co pamiętają tylko najstarsi stażem inwestorzy. Hossa na GPW trwa od 4 lat. WIG i WIG20 w wielkim stylu ustanawiają nowe rekordy wszech czasów, co temu drugiemu nie udawało się przez poprzednich 19 lat. Tylko w tym roku WIG zyskał 35%, a WIG20 dał zarobić ponad 31%. Kto na własnym portfelu przeżył giełdową mizerię z lat 2009-19, ten doskonale rozumie różnicę.
Zobacz także
| Lata hossy | Czas trwania hossy (w miesiącach) | Zasięg hossy (w % od dołka) |
|---|---|---|
| 1999-2000 | 19 | 118% |
| 2001-2007 | 69 | 484% |
| 2009-2011 | 27 | 137% |
| 2012-2015 | 23 | 56% |
| 2016-2018 | 24 | 60% |
| 2020-2021 | 19 | 101% |
| 2022-?? | 48 | 252% |
| Źródło: opracowanie własne. | ||
Najnowszy rekord WIG-u padł we wtorek, 6 października na wysokości 159 338,95 punktów. Od kilku miesięcy zwyżkę na GPW napędzają już praktycznie tylko blue chipy (czytaj: WIG20) przy wręcz słabości szerokiego rynku. Dość powiedzieć, że roczna (tj. rdr) dynamika sWIG-u 80 spowolniła do zaledwie 4,2%, a równoważony (equal weight) indeks cenowy wszystkich akcji z GPW przez poprzednie 12 miesięcy zyskał niespełna 0,5%.
Ta hossa jest inna od poprzednich
Obecna hossa na GPW trwa już niemal równo 48 miesięcy. W całej historii tylko jeden rynek byka trwał dłużej. Mowa o słynnych 69 miesiącach z lat 2002-07 – czyli tzw. Wielkiej Hossie Pokoleniowej. Jako że rozegrała się ona 19-24 lat temu, to można zaryzykować, że było to jedno pokolenie temu. Czy zatem przeżywamy teraz drugą hossę pokoleniową na warszawskim parkiecie? Być może. Ale jeśli to tylko „zwykła” hossa, to nasz giełdowy byk jest już bardzo leciwy. Ale to nie wszystko.

Istnieje bowiem kilka innych przesłanek pozwalających oczekiwać zakończenia trendu wzrostowego w horyzoncie najbliższych kilku miesięcy. Po pierwsze, najprawdopodobniej zbliżamy się do cyklicznego szczytu koniunktury w Polsce. Chyba nie ma prognozy, która zakładałaby na rok 2027 szybszy wzrost PKB niż w roku bieżącym. W II kwartale 2026 r. (to ostatnie dostępne dane) nasza gospodarka urosła o 3,8% rdr. Lipcowa projekcja NBP zakłada, że w rozpoczynającym się właśnie IV kwartale roczna dynamika PKB Polski sięgnie 4,1%. A potem ma być już tylko niższa. Z doświadczenia wiemy, że hossy na GPW zwykle dobiegały końca w pobliżu cyklicznych maksimów dynamiki PKB.

Po drugie, na IV kwartał prognozowany jest także szczyt dynamiki inwestycji w polskiej gospodarce. Według wspomnianej już projekcji NBP ma on sięgnąć 10,3%. Przez poprzednie 15 lat cykliczny szczyt dynamiki inwestycji w PKB leżał na wysokości 12-17% rdr. Co więcej, szczytowej dynamice tego wskaźnika towarzyszyły także lokalne maksima WIG-u. I ten właśnie warunek ma szansę zostać spełniony w ciągu najbliższych trzech miesięcy. Zatem każde nowe maksimum WIG-u może być ostatnim w tym cyklu koniunkturalnym.

Przez ostatnie 25 lat reguła ta nie sprawdziła się tylko raz: szczyt dynamiki inwestycji z jesieni 2023 roku nie przyniósł bessy na GPW. Optymista mógłby też powiedzieć, że do cyklicznego maksimum tego miernika jeszcze nam sporo brakuje: w II kwartale było to zaledwie 7,5%, a świeższymi danymi nie dysponujemy. Lipcowa projekcja NBP mówi o 10,3% w bieżącym kwartale i szybkim spadku tej dynamiki od początku 2027 roku.
Po trzecie, na horyzoncie majaczą nam podwyżki stóp procentowych w NBP. Zwykle już po drugiej podwyżce warszawska giełda miała tendencję do popadania w bessę. Tak było choćby jesienią 2021, wiosną 2011, czy latem 2007 roku. A zatem przez poprzednie 20 lat każdy cykl zacieśniania polityki monetarnej w Polsce koincydował ze spadkami cen akcji na GPW. Teraz wprawdzie Rada Polityki Pieniężnej niczym diabeł święconej wody unika nawet dyskusji o wyższych stopach, ale rynek terminowy wycenia nam podwyżki o ok. 100 pb. w horyzoncie następnych 3-4 kwartałów. Czyli właśnie cały cykl zacieśnienia polityki pieniężnej.
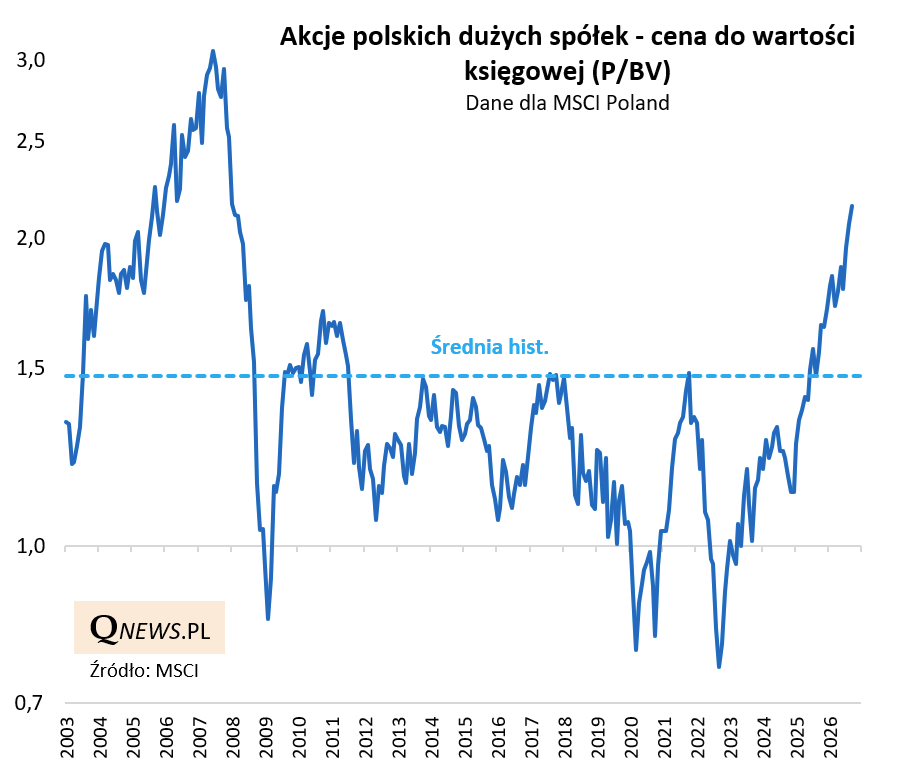
Po czwarte, wyceny akcji na warszawskim parkiecie nie należą już do niskich. Wskaźnik ceny do wartości księgowej (C/WK) dla WIG-u zawędrował w pobliże 1,8 i przyjął najwyższą wartość od 2008 roku. Mówiąc dobitniej: w ostatnich 20 latach wyżej niż teraz był tylko w szczycie poprzedniej wielkiej hossy pokoleniowej (oraz podczas następującej po niej bessy). Co więcej, poprzednie hossy na GPW zatrzymywały się przy C/WK zbliżonym do 1,5. Teraz jesteśmy znacznie wyżej i jedyną analogią jest właśnie hossa z lat 2002-07.
Także wyceny na bazie zaraportowanych zysków spółek za ostatnie cztery kwartały nie należą do przesadnie okazyjnych. C/Z dla WIG-u wynosi obecnie 13,5, ale w maju przekraczał już 15,5 i był równie wysoki jak podczas szczytów poprzednich rynków byka w roku 2021 i 2018. Rzecz jasna na GPW nie jest jeszcze tak absurdalnie drogo jak w roku 2007, ale o obecne wyceny leżą znacznie bliżej poziomów towarzyszącym szczytom, aniżeli tych utożsamianych z inwestycyjnymi okazjami.
Po piąte, na warszawskim parkiecie obserwujemy postępującą dywergencję pomiędzy zachowaniem się spółek największych a tych mniejszych. Podczas gdy roczna dynamika WIG-u 20 sięga imponujących 47%, to ta sama metryka w przypadku sWIG-u 80 spadła poniżej 2%. Tomasz Hońdo z Quercusa niedawno zwrócił uwagę na fakt, że po raz ostatni taka dywergencja miała miejsce w październiku 2017 roku. Czyli na trzy miesiące przed rozpoczęciem najdłuższej bessy w historii GPW, która rozpoczęła się w styczniu 2018 i zakończyła dopiero covidowym krachem w marcu ’20. Zresztą podobny fenomen widoczny jest też na Wall Street. Tam S&P500 podszedł pod szczyty hossy, podczas gdy notowania mniej więcej połowy tworzących go spółek znajdują się w trendzie spadowym.
I wreszcie po szóste, na zakupy polskich akcji wreszcie wybrała się tzw. ulica. Chodzi tu o inwestorów uzyskujących ekspozycję na polski rynek akcji przy pomocy tradycyjnych funduszy inwestycyjnych. Umówmy się, że nie jest to najbardziej wysublimowana grupa uczestników rynku, która w dodatku cechuje się tendencją do kupowania na górkach i sprzedawania na dołkach. Po sierpniu 12-miesięczne saldo wpłat i umorzeń do funduszy polskich akcji przekroczyło pułap 2,5 miliarda złotych i była to wartość niewidziana od prawie dwóch dekad. Zatem znowu wracamy do lat 2006-07. Albo mamy nową hossę pokoleniową i wtedy „sky is the limit”, albo nieuchronnie zbliżamy się do końca tej jakże pięknej „hossanny” na warszawskim parkiecie.
Nic nie jest tak oczywiste, jak się wydaje
Jeśli kogoś przekonałem i zachęciłem do wyprzedania portfela zleceniami PKC, to proszę się jeszcze wstrzymać i doczytać do końca. Albowiem można też znaleźć kilka wskaźników, które zdecydowanie nie kleją się z tezą o rychłym końcu giełdowej hossy. Po pierwsze, czy naprawdę obecny rynek byka liczy sobie aż 4 lata? A może to, co widzieliśmy w drugiej połowie 2024 roku, nie było głębszą korektą, a regularną bessą? Przypomnę, że wtedy WIG w pół roku osunął się o ponad 15%, czemu towarzyszyła dekoniunktura w segmencie mniejszych i małych spółek (sWIG80 zanotował regres o 12%).
Po drugie, wciąż nie zobaczyliśmy typowego dla późnej fazy cyklu koniunkturalnego rajdu produkcji przemysłowej. Zarówno dynamiki raportowane przez GUS jak i wskaźnik PMI sugerują co najwyżej chłodną koniunkturę w sektorze wytwórczym. Trzymiesięczna średnia krocząca rocznej dynamiki produkcji przemysłowej w Polsce po sierpniu wyniosła zaledwie 5,50%. Dla porównania, w 2021 roku było to aż 31% (ale to przypadek szczególny, gdyż odwołujemy się do zaniżonej sanitarnym lockdownem bazy odniesienia z 2020), w październiku 2017 szczyt wypadł na poziomie 12,3%, a w 2010 na niemal 13%. Wypadałoby więc zobaczyć rezultat chociaż o kilka punktów procentowy wyższy od obecnego, aby na bazie tego wskaźnika móc zapowiedzieć koniec hossy na GPW.

Po trzecie, dramatycznie brakuje nam IPO. Porządna hossa dogorywa pośród amoku inwestorów wyrywających sobie z rąk papiery nowych emitentów. A tych na GPW jest jak na lekarstwo. W 2026 roku jak dotąd było ich formalnie dziesięć, z czego połowa to były przejścia z rynku NewConnect. W zeszłym roku zanotowano zaledwie trzy IPO, z czego jedno to był transfer z NC. Tu brakuje nam czegoś dużego, pokroju Pepco, STS czy Huuuge, które wchodziły na rynek w szczycie hossy w 2021 roku.
Po czwarte, jak na razie nie doczekaliśmy się jeszcze ani jednej podwyżki stóp w RPP. Nawet jeśli Rada zdecyduje się na taki ruch w listopadzie, to na kolejną pewnie poczeka przynajmniej do marca. A w takim układzie „okno hossy” pozostanie otwarte jeszcze przez pół roku. No chyba że Rada popełni podobny błąd jak w 2021 roku i będzie tak spóźniona, że stopy zacznie podnosić pospieszenie i w panice.
Po piąte, być może na GPW szykuje się nam „hydrauliczna” analogia dla lat 2006-07. Wtedy hossę zasilały przede wszystkim pieniądze inwestorów detalicznych płynące za pośrednictwem TFI oraz OFE. Teraz ich odpowiednikiem jest coraz szerszy strumień gotówki płynącej poprzez PPK, a w przyszłym roku może do tego dołączyć OKI. Ewentualny zmasowany przypływ gotówki w warunkach posuchy na rynku IPO mógłby bez większego trudu wynieść giełdowe indeksy na trudne do wyobrażenia poziomy. A przynajmniej teoretycznie takiej możliwości nie należy wykluczać.
GPW nie jest samotną wyspą
Te wszystkie dywagacje warto by wpisać w szerszy kontekst inwestycyjny. A ten jest taki, że na głównych rynkach akcji tak samo jak na GPW hossa trwa już 4 lata. Również jest więc mocno dojrzała. Co więcej, zwłaszcza w ostatnim czasie jest ona napędzana głównie boomem na generatywną sztuczną inteligencję. Za prawie cały wzrost indeksu S&P500 odpowiada garstka spółek technologicznych: producenci chipów i hiperskalerzy. Ci ostatni pożyczają może gotówki, aby zakupić chipy i kości pamięci od Nvidii, AMD, Intela czy Microna. Ci z kolei przejmują udziały w hiperskalerach, finansując w ten sposób… zakupy własnych produktów. Wszystko to przypomina przesypywanie pieniędzy z kieszeni do kieszeni, bez większych przychodów od końcowych klientów.
I podobnie jak na GPW także na Wall Street brakuje tzw. szerokości. Tj. podczas gdy S&P 500 ustanawia nowe rekordy, to większość wchodzących w jego skład walorów znajduje się w trendzie spadkowym! To dość niebezpieczna dywergencja podobna do tego, co na rynku działo się w roku 2021 – czyli przed szczytem poprzedniej hossy.
BREAKING: The "AI Big 10" now accounts for a record 42% of US stock market cap. This includes Magnificent 7 stocks as well as Broadcom, $AVGO, AMD, $AMD, and Micron, $MU. This figure has more than doubled since the 2022 bear market low. By comparison, during the 2000 Dot-Com Bubble, the Technology, Media & Telecom (TMT) sector peaked at 41%, while the Nifty Fifty peaked at 40% in the 1970s. Furthermore, Japan’s equity market bubble in the 1980s peaked at 44%. In the past, only railroad stocks have significantly exceeded this concentration, accounting for 63% of US market cap at their highest point in the 1900s. The dominance of Big Tech is extraordinary.
— The Kobeissi Letter (@KobeissiLetter) October 8, 2026
Nie sposób też nie wspomnieć o najwyższych od dekad rentownościach obligacji skarbowych. Póki co nie przekładają się one negatywnie na wyceny na Wall Street. Ale tylko dlatego, że oczekiwane zyski giełdowych spółek rosną szybciej od stopy dyskontowej. A dynamika EPS-ów rzędu 30% (jak się tego spodziewają analitycy po III kwartale) raczej nie jest do utrzymania na dłuższą metę. Sytuacja trochę zaczyna przypominać rok 2007, gdy także mało kto interesował się papierami przynoszącymi stały dochód.
Dodajmy do tego cieplarniane warunki kredytowe, rozpoczęty właśnie cykl zaostrzenia polityki monetarnej przez Fed i inne banki centralne oraz trwający od ponad pół roku szok energetyczny, jak również coraz bardziej napiętą sytuację na amerykański rynku nieruchomości komercyjnych. Póki co rynki akcji zdają się w ogóle nie zważać uwagi na te czynniki ryzyka. Podobnie jak to się działo 20 alt temu.
Na koniec warto też zwrócić uwagę na dywergencję pomiędzy zachowaniem WIG20 a notowaniami polskiego złotego. W ujęciu realnym polska waluta traci od początku 2026 roku, podczas gdy WIG i WIG20 śrubują historyczne rekordy. W przeszłości zwykle bywało odwrotnie. To umacniający się dolar zwykle towarzyszył bessie na warszawskim parkiecie. A teraz towarzyszy hossie.
Nikt nie potrafi przewidzieć, kiedy zacznie się bessa
W tego typu analizach nie chodzi o to, aby idealnie wstrzelić się w szczyt i na nim wyprzedać portfel. Tego nikt nie potrafi i nawet jeśli komuś taka sztuka się powiedzie, będzie w tym więcej szczęścia niż strategii. Mamy jednak do czynienia z sytuacją, gdy kilka tradycyjnych i sprawdzonych w boju mierników wskazuje na nadchodzący koniec hossy w perspektywie najbliższych miesięcy. Ale są też wskaźniki, które plasują się raczej na umiarkowanych poziomach ryzyka końca hossy.
Idzie jednak o to, że po tak silnym rajdzie na GPW świadomy inwestor przeanalizował sobie czynniki ryzyka i spojrzał na historyczne analogie. A także rozważył realizację zysków zwłaszcza z portfela mocno przeważonymi polskimi akcjami. Tym bardziej, że coraz bardziej kusząco wygląda rynek długu skarbowego, na którym papiery 10-letnie płacą grubo ponad 6% w skali roku. Pomijając turbo-inflacyjny epizod z lat 2022-23 po raz ostatni taką sytuację widzieliśmy w latach 2006-08.