



Nvidia nie tylko dostarcza kluczowe chipy napędzające boom na sztuczną inteligencję. Firma zapewnia obecnie tak dużo kapitału i finansowania, że jest określana jako swego rodzaju bank centralny całego świata AI.

Wszyscy znamy te największe: Rezerwę Federalną, Europejski Bank Centralny, Bank Anglii, Bank Japonii – i można by tak wymieniać dalej. Ich zadanie? Mówiąc w dużym uproszczeniu, kontrolują cenę pieniądza, a tym samym wpływają na to, jak łatwo lub trudno jest pozyskać finansowanie w gospodarce. Ale być może powinniśmy zacząć przyzwyczajać się do zupełnie nowego rodzaju banku centralnego.
Czy najcenniejsza firma świata, Nvidia, zaczyna przekształcać się w swego rodzaju bank centralny z siedzibą w świecie sztucznej inteligencji? Jak napisał na początku tego miesiąca opiniotwórczy „The Economist”: „Nvidia jest bankiem centralnym AI”.
Nvidia oczywiście nie może drukować własnych pieniędzy ani ustalać stóp procentowych. Firma odgrywa jednak obecnie kluczową rolę w finansowaniu jednego z największych i najszybszych boomów inwestycyjnych w historii.
Nvidia nie tylko dostarcza kluczowe chipy napędzające boom na AI. Stała się finansowym supertankowcem, który udziela pożyczek i zapewnia gwarancje, gdy powstają ogromne centra danych.

Według „The Wall Street Journal” Nvidia ma obecnie zobowiązania sięgające nawet 1,8 bln koron duńskich. Wszystko to wywołało ogromną debatę na rynkach finansowych:
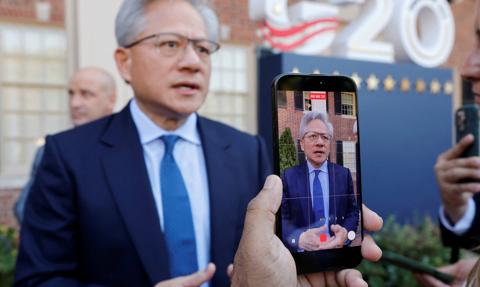
Jak niebezpieczne jest właściwie to, że najcenniejsza firma świata działa jak „bank centralny”? I co oznacza fakt, że Jensen Huang, być może najważniejszy prezes na świecie, pomaga finansować i gwarantować zobowiązania własnych klientów?
Czy Nvidia buduje finansową machinę, która pozwoli utrzymać boom na AI przez wiele lat? Czy może tworzy duży i niebezpieczny obieg finansowy?
Zajrzyjmy za kulisy
Michael Cusumano jest profesorem prestiżowego MIT. Przez dużą część swojej kariery badał najpotężniejsze firmy technologiczne świata – to, jak budują, bronią, a czasem tracą dominującą pozycję na rynku.
Cusumano mówi o „kreatywnych” i „sprytnych” mechanizmach finansowania. Jego zdaniem działania Nvidii rodzą niezwykle istotne pytanie dla globalnych inwestorów:
„Być może rentowność i wartość rynkowa Nvidii wyglądają lepiej, niż są w rzeczywistości, jeśli zajrzymy za kulisy? Czy Nvidia rzeczywiście jest warta 5 bln dolarów, skoro ma tego rodzaju gwarancje? Być może nie”.
To nie jest nowa historia, że Nvidia kieruje pieniądze do ekosystemu AI. Nowe są natomiast proporcje, skala i rozmiar tego, co dzieje się obecnie.
Wystarczy spojrzeć na porozumienie z sierpnia. Nvidia połączyła siły z sześcioma największymi instytucjami finansowymi z Wall Street, aby zmobilizować 3,2 bln koron duńskich na centra danych i powiązaną infrastrukturę. To kwota odpowiadająca wielkości całej gospodarki Danii.
I jest to tylko jedna z bardzo wielu umów w tym obszarze. Nvidia uruchamia kolejne mechanizmy finansowe.
CoreWeave – firma dostarczająca moc obliczeniową na potrzeby AI – jest prawdopodobnie jednym z najlepszych przykładów.
Przede wszystkim Nvidia posiada część udziałów w tej spółce. CoreWeave wydaje miliardy na zakup chipów Nvidii do swoich centrów danych. Jednocześnie Nvidia zobowiązała się do odbioru nadwyżek mocy obliczeniowej. W ten sposób Nvidia jest jednocześnie inwestorem, dostawcą i swego rodzaju zabezpieczeniem dla własnego klienta.
Jak jednak Nvidia znalazła się w pozycji, w której jest tak dobrze dokapitalizowana, że może działać ramię w ramię z gigantami kapitałowymi, takimi jak Apollo, BlackRock, Blackstone czy Goldman Sachs?
Odpowiedź kryje się w jednym z najbardziej dochodowych biznesów we współczesnej historii technologii.
Pod koniec lat 90. Microsoft i Intel były najdroższymi i najważniejszymi firmami na świecie. Cusumano napisał o obu wiele książek i artykułów naukowych. Wykorzystuje je do wyjaśnienia niezwykłego biznesu Nvidii:
„Nvidia jest w rzeczywistości połączeniem Microsoftu i Intela z okresu ich największej świetności” – mówi Cusumano i dodaje:
„Intel miał stronę sprzętową. Microsoft miał stronę programową”.
Intel budował chipy znajdujące się wewnątrz komputerów, a Microsoft tworzył system operacyjny. Dlaczego Nvidia jest odpowiednikiem tych firm?
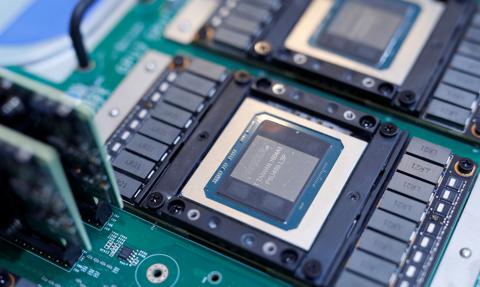
Nvidia projektuje dziś chipy stanowiące fundament całej infrastruktury AI, czyli sprzęt. Do tego ma własną platformę programistyczną CUDA. To połączenie uczyniło z Nvidii maszynę do zarabiania pieniędzy.
Czy wszystkie elementy układanki do siebie pasują?
Jednym z określeń, które obecnie często pojawia się w kontekście Nvidii, jest „finansowanie cyrkularne”.
Bo co właściwie oznacza fakt, że Nvidia finansuje centra danych i udziela gwarancji własnym klientom? Krytycy powiedzą, że Nvidia pomaga w ten sposób tworzyć własny popyt.
Wszystko sprowadza się do swego rodzaju luksusowego problemu giganta chipowego. Nvidia ma obecnie tak ogromne przepływy pieniężne, że trudno to sobie wyobrazić. Firma zadaje sobie pytanie: jak najlepiej wykorzystać te przepływy, aby wygenerować jak największy wzrost?
„Nvidia musi ponownie wprowadzać część pieniędzy do obiegu i zapewnić wystarczające inwestycje w rozwój infrastruktury AI” – mówi Cusumano.
Dodaje:
„Muszą wzmacniać ekosystem wokół swojej technologii, jeśli popyt ma pozostać stabilny w przyszłości”.
Obieg można wyjaśnić w następujący sposób:
Nvidia sprzedaje chipy i zarabia ogromne pieniądze, które trafiają do firmy. Następnie udziela gwarancji, pożyczek i inwestuje w spółki AI oraz centra danych. Dzięki temu mogą one budować więcej i mają na to pieniądze. Kupują więcej chipów Nvidii. Nvidia zarabia więcej.
I znów: wystarczy spojrzeć na CoreWeave.
Debata na temat „finansowania cyrkularnego” wywołuje nerwowość wśród inwestorów. Powstało mnóstwo artykułów próbujących prześledzić finansowe powiązania Nvidii ze światem AI. To ogromna i bardzo trudna do policzenia sieć.
Kiedy inwestycje i gwarancje przestają być siłą wspierającą wzrost Nvidii, a stają się realnym ryzykiem dla firmy?
„To nie jest pytanie za 100 dolarów, ale raczej za 100 bilionów dolarów. Gdybym znał odpowiedź, najpierw zarobiłbym górę pieniędzy dla klientów Sampension, zanim bym ci ją zdradził” – mówi Philip Jagd, szef działu akcji w funduszu emerytalnym Sampension, który zarządza aktywami o wartości około 350 mld koron duńskich.
Dodaje:
„Intuicyjnie postrzegam rosnące powiązanie interesów gospodarczych w taki sposób, że kostki domina ustawiają się coraz bliżej siebie. Czy oznacza to, że powstaje tak ogromny blok, że żadna kostka nie będzie mogła się przewrócić, czy też wszystkie upadną, gdy pękną najsłabsze ogniwa – szczerze mówiąc, nie wiem”.
Jagd zwykle poświęca bardzo mało czasu pojedynczym spółkom. W przypadku Nvidii było jednak konieczne dokładne przeanalizowanie firmy, ponieważ jest ona największą pojedynczą pozycją w całym portfelu i być może najważniejszą spółką na całym rynku akcji.
„Skłaniam się ku przekonaniu, że tradycyjny cykl gospodarczy nie został anulowany i że w pewnym momencie pojawi się rachunek do zapłacenia, po tym jak w najkrótszym czasie przeprowadziliśmy jeden z największych boomów inwestycyjnych w historii” – mówi.
Jagd powołuje się na analizę Banku Rozrachunków Międzynarodowych, określanego jako bank centralny dla banków centralnych, zatytułowaną „The AI investment race”, i dodaje:
„To nie będzie przyjemny czas dla inwestorów giełdowych – ani tym bardziej dla zarządzającego akcjami w funduszu emerytalnym – jeśli rachunek rzeczywiście przyjdzie do zapłacenia”.
Obrona Nvidii
Nvidia próbowała rozwiać te obawy. Dotyczy to zarówno prezesa Jensena Huanga, jak i dyrektor finansowej Colette Kress. Przekaz jest prosty: wiedzą, co robią.
„Wiemy, że niektórzy nazwą to finansowaniem cyrkularnym. My postrzegamy to inaczej” – mówiła wcześniej Kress, przedstawiając następujący argument:
Istnieje już ogromny i realny popyt. Jednak nawet rentowne centra danych nie są w stanie pozyskać wystarczającego kapitału – a już szczególnie kapitału odpowiednio taniego. Nvidia usuwa jedynie finansową barierę, dzięki czemu centra danych mogą powstawać w odpowiednim tempie.
I właśnie tutaj znajduje się sedno całej dyskusji: czy Nvidia tworzy własny popyt, czy jedynie pomaga finansować popyt, który już istnieje, ale bez tego finansowania nie zostałby zrealizowany?
Jedno jest pewne: rośnie obawa dotycząca konsekwencji całej tej sytuacji. Pod koniec sierpnia „The Wall Street Journal” napisał na przykład:
„Nvidia stała się bankierem boomu na AI – i wkracza na niebezpieczny grunt”.
Wcześniej „Financial Times” postawił pytanie: czy Nvidia staje się „zbyt duża, by upaść”?
Kilka tygodni temu duńska delegacja przebywała w Dolinie Krzemowej. Wyjazd zorganizował Danske Bank. W autobusie znalazło się kilku duńskich inwestorów, w tym Dan Wejse, szef globalnych akcji w AkademikerPension.
Jednym z najciekawszych punktów programu było 60 minut rozmowy z dyrektor finansową Nvidii. Uczestnicy mogli zadać wszystkie najważniejsze pytania dotyczące obecnej sytuacji.
„Odniosłem wrażenie, że Nvidia dokładnie to przemyślała i przeprowadziła szczegółowe kalkulacje: co się stanie, jeśli ktoś nie będzie w stanie zapłacić? Co dokładnie gwarantuje Nvidia?” – mówi Wejse, który chce jednak dodać ważne zastrzeżenie:
Nvidia zdecydowanie nie jest jedyną firmą, która inwestuje ogromne pieniądze w boom na AI. Google i Amazon robią coś podobnego – i być może jest to po prostu rozsądna strategia?
„Dla mnie szklanka jest raczej do połowy pełna niż do połowy pusta, jeśli chodzi o Nvidię. Z drugiej strony firma nie może uciec od podstawowego ryzyka: kto wie, jak AI będzie rozwijać się przez następne pięć–dziesięć lat?”
Bo nawet jeśli boom na AI będzie trwał, wcale nie jest pewne, że Nvidia nadal będzie miała równie silną pozycję. Konkurencja na rynku chipów rośnie.
Czy Nvidia wytrzyma presję?
Być może Nvidia dostrzegła zagrożenie.
Chipów od dawna brakuje na rynku AI. To wywindowało ich ceny i uczyniło z Nvidii niezwykle dobrze dokapitalizowaną firmę.
Nvidia od kilku lat osiąga marże brutto przekraczające 70 proc. Oznacza to, że z każdej korony przychodu Nvidii ponad 70 øre pozostaje po odliczeniu bezpośrednich kosztów produkcji i dostarczenia produktów.
To mniej więcej dwa razy więcej niż wskaźnik dla przeciętnej spółki z indeksu S&P 500.
Jednak kilku największych graczy zaczęło intensywnie inwestować w alternatywy dla chipów Nvidii. Google opracował na przykład chipy TPU, a Amazon chipy Trainium. Wszystkie są przeznaczone właśnie do zastosowań związanych z AI.
Konkurenci również mają powody do zadowolenia. Na początku tego miesiąca konkurent Nvidii, AMD, po raz pierwszy w historii spółki przekroczył kapitalizację rynkową 1 bln dolarów. Dobrze radzi sobie również Broadcom.
„Pojawiające się alternatywy mogą stopniowo osłabiać dominację Nvidii na tym rynku” – mówi Cusumano i dodaje:
„Kreatywne mechanizmy finansowania są częścią odpowiedzi Nvidii. Trzeba kupować więcej chipów, budować więcej centrów danych, a wszystko to musi być w przyszłości powiązane z Nvidią”.
Jak mówi Cusumano, chodzi o „przywiązanie klienta” zarówno do własnych chipów, jak i własnej platformy programistycznej. Na tym właśnie polega strategia Nvidii:
Jeśli finansujesz centrum danych, w umowie zostaje zapisane, że po jego ukończeniu będzie ono działało w oparciu o technologię Nvidii.
„To wszystko nic ich nie kosztuje, dopóki istnieje popyt. Jeśli jednak popyt się zmniejszy, konieczne może być wyłożenie pieniędzy na stół” – mówi Cusumano, wskazując, że spółkę może dotknąć tak zwany podwójny cios (double whammy).
Nagle firma może sprzedawać mniej chipów niż wcześniej, ponieważ temperatura na dotychczas rozgrzanym do czerwoności rynku zacznie spadać, a jednocześnie będzie musiała realizować zobowiązania wynikające z gwarancji udzielonych w ramach różnych umów.
To właśnie sytuacja konkurencyjna jest obecnie jednym z najważniejszych tematów dla inwestorów.
Wszystko wskazuje na to, że 2027 r. może być dla Nvidii znakomity. Portfel zamówień jest już pełny, a widoczność przyszłych wyników wysoka.
Firma oczekuje, że w przyszłym roku przychody wzrosną astronomicznie – o 70 proc.
„Pytanie brzmi, czy Nvidia będzie w stanie utrzymać wyjątkową, niemal monopolistyczną pozycję, a tym samym swoją rentowność – czy też pojawi się tak wielu nowych graczy, że biznes zacznie się kurczyć?” – pyta retorycznie Philip Jagd.
Ten sceptycyzm można obecnie dostrzec w wycenie akcji. W 2023 r. Nvidia była w pewnym momencie notowana przy wskaźniku cena/zysk przekraczającym 60-krotność prognozowanych zysków. Oznaczało to, że inwestorzy płacili ponad 60 dolarów za każdego dolara, który spółka miała według prognoz zarobić.
Dziś sytuacja wygląda inaczej. W odniesieniu do zysków prognozowanych przez analityków na 2028 r. Nvidia jest obecnie wyceniana przy wskaźniku cena/zysk na poziomie 14,2. Jak pokazują dane Bloomberga, oznacza to bardzo wyraźną zmianę względem tamtego okresu.
„Inwestorzy spodziewają się obecnie wyraźnej presji na rentowność Nvidii albo przynajmniej większych wahań wyników. Najbliższy rok lub dwa mogą być mocne, ale co będzie później?”
Philip Jagd uważa, że określanie Nvidii mianem banku centralnego jest nieco „zabawne”, ale istnieje kilka powodów, dla których takie porównanie faktycznie ma sens:
„Kiedy Nvidia w coraz większym stopniu wykorzystuje swoje gwałtownie rosnące wolne przepływy pieniężne do wzmacniania obecnych i przyszłych klientów – poprzez zakup udziałów, pożyczki i gwarancje – można to nieco porównać do sytuacji, w której bank centralny gwarantuje walutę swojego kraju”.
„Można powiedzieć, że Nvidia gwarantuje zdolność spółek z sektora AI do regulowania zobowiązań w przyszłości” – mówi Jagd.
Pozostaje więc pytanie: czy ta strategia doprowadzi Nvidię do upadku, czy stanie się źródłem jej potęgi? Czy bycie bankiem centralnym jest niebezpieczne?
JEPPE KARLSSON I KASPER OHMEYER