Ceny części surowców biją rekordy, a sytuacja zwłaszcza na rynku metali przemysłowych jest napięta. Według ekspertów towarzystwa inwestycyjnego VIG/C-Quadrat TFI nic nie wskazuje, by w najbliższych latach mogło się to zmienić. Popyt będą napędzać przede wszystkim inwestycje związane ze sztuczną inteligencją, transformacją energetyczną, a także obronnością i sektorem kosmicznym.

Notowania ropy naftowej co prawda nieco spadły w ostatnich dniach i wróciły poniżej 100 dolarów za baryłkę. Nadal są jednak o blisko 60% wyższe niż na początku roku, co przekłada się na wysokie ceny paliw. Zaczął drożeć za to gaz ziemny – pojawiły się obawy związane z niedostatecznym zapełnieniem magazynów z powodu ograniczonych możliwości jego transportu z krajów położonych na Bliskim Wschodzie i możliwymi niedoborami błękitnego paliwa w ciągu zimy.
Na rynku metali uwagę przykuwa przede wszystkim miedź, której ceny regularnie biją ostatnio rekordy. Na rynku w Londynie za tonę płaci się już ponad 14,6 tys. dolarów, o 18% więcej niż na początku roku i ponad 40% więcej niż roku temu.
Zielona energia pochłania surowce
Eksperci towarzystwa funduszy inwestycyjnych VIG/C-Quadrat przyjrzeli się temu, jak na rynek surowców może wpływać rozwój technologiczny w najbliższych latach. Wnioski ich zdaniem są jednoznaczne – zapotrzebowanie na surowce, zwłaszcza na metale przemysłowe, w najbliższych latach będzie tylko szło w górę, a na wzrost podaży raczej nie ma co liczyć.
– Są trzy obszary, w których obserwujemy bardzo szybki wzrost i gdzie tworzą się wąskie gardła, jeśli chodzi o zapotrzebowanie na surowce. To elektryfikacja i rozbudowa sieci energetycznych, budowa centrów danych oraz inwestycje w obronność i kosmos – mówi Marek Kaźmierczak, zarządzający funduszami akcji i technologii w VIG/C-Quadrat TFI.
Z przygotowanego przez niego porównania zapotrzebowania poszczególnych sektorów na metale przemysłowe wynika, że największy popyt na nie powinna zgłaszać energetyka wiatrowa i jądrowa oraz segment pojazdów elektrycznych i magazynów energii. Z kolei jeśli chodzi o konkretne metale, największym popytem mogą się cieszyć przede wszystkim miedź oraz aluminium, a nieco mniejszym nikiel czy chrom.

– Intensywność wykorzystania metali w przypadku energetyki słonecznej oraz wiatrowej jest do 6 do 13 razy większa niż w przypadku elektrowni gazowych – zwraca uwagę ekspert. Natomiast do wytworzenia samochodu elektrycznego potrzeba ponad dwukrotnie więcej miedzi niż w przypadku auta spalinowego. A w planach są też nowego typu baterie do elektryków oparte na srebrze, co może wywindować popyt i na ten metal.
Wracając do energetyki, budowa tylko jednego transformatora wysokiego napięcia może pochłonąć nawet 300 ton stali.
Tak AI pożera prąd. Połowa kosztu data center związana z energią
A mocy związanych zarówno z produkcją, jak i przesyłem energii musi przybywać z powodu niesłabnącego popytu na sztuczną inteligencję. Marek Kaźmierczak przytacza badanie, z którego wynika, że biznes ani myśli rezygnować z AI, nawet gdyby cena tzw. tokenów, w których rozliczany jest koszt korzystania z modeli AI, miała wzrosnąć o połowę – co najwyżej firmy zaczęłyby szukać możliwości optymalizacji. Natomiast w przypadku, gdyby ceny tokenów miały spaść o połowę, biznes jest gotów znacznie zwiększyć na nie zapotrzebowanie – nawet bardziej niż dwukrotnie. – Nie widzieliśmy bardziej optymistycznych badań, odkąd zajmujemy się tym tematem. To oznacza, że ta rewolucja się powiedzie – podkreśla ekspert.
– Zapotrzebowanie na moc energetyczną w centrach danych dostarczających rozwiązania AI rośnie w tempie 40% rocznie i ma osiągnąć poziom 117 gigawatów do 2030 roku – mówi Marek Kaźmierczak. Dla zobrazowania skali można przypomnieć, że projekt naszej elektrowni jądrowej przewiduje, że będzie ona dostarczać moc 3,75 gigawata.
Ograniczona dostępność surowców już skutkuje tym, że nawet 50% planowanych projektów data center jest opóźnianych. Często wiąże się to z oczekiwaniem w kolejce na podłączenie do sieci energetycznej – za oceanem już coraz częściej potrzeba na to od 5 do 10 lat. Z kolei wydatki na zaopatrzenie przeciętnego data center w energię sięgają obecnie już 40-50% kosztów projektu, podczas gdy historycznie ten udział wynosił około 25%.
Ale skala inwestycji w data center absolutnie z tego powodu nie maleje. W tym roku tylko siedem największych firm w branży (Meta, Microsoft, Amazon, Alphabet, Oracle, CoreWeave, SpaceX) ma przeznaczyć na nie kwotę rzędu 800-900 mld dolarów, trzy razy więcej niż dwa lata temu, a przez kolejne pięć lat co roku kwota ta ma przekraczać 1 bilion dolarów rocznie i każdego roku się zwiększać.
Geopolityczne starcie – Chiny dyktują warunki
Wyraźny wzrost zapotrzebowania na surowce następuje też za sprawą sektora obronnego. – Łączne globalne wydatki na obronność przekraczają już 2,7 bln dolarów rocznie – zauważa Marek Kaźmierczak. Po latach wzrostu zgodnego z historycznym wzorcem zaczęły wyraźnie rosnąć począwszy od 2014 roku. Natomiast od 2021 roku ich udział w globalnym PKB wynosi już 2,5% i jest najwyższy od ponad półtorej dekady.
Branża obronna i powiązana z nią branża kosmiczna wykazują największą wrażliwość na dostępność takich metali jak tytan, ren, gal, german czy wolfram. Dalsze w kolejności są beryl, kobalt i antymon, a następnie nikiel, lit i platyna. Przykładowo braki galu skutkowałyby koniecznością ograniczenia radarów czy układów radiowych, a wolframu – amunicji.
Jeśli chodzi o ograniczenia dostaw, kluczowa może okazać się geopolityka. – W przypadku większości kluczowych metali, z wyjątkiem litu, kobaltu i niklu, dominujący udział w ich produkcji mają Chiny. Często przekracza on 70%. I Chiny coraz częściej korzystają z ograniczania dostaw, wprowadzają licencje na eksport – wskazuje Marek Kaźmierczak. Najbardziej na metalach zależy z kolei Amerykanom. – Starają się walczyć o niezależność od Chin. Uzyskanie takiej niezależności nie jest niemożliwe, ale zajmie to lata – dodaje ekspert.
Spekulanci trzęsą srebrem, banki centralne gromadzą złoto
Wracając do miedzi, czyli najważniejszego dziś metalu dla energetyki, elektromobilności czy centrów danych, eksperci VIG/C-Quadrat TFI wskazują, że na tym rynku przez najbliższe lata panować będzie permanentny deficyt. Spodziewana podaż może spadać z powodu wyczerpywania się eksploatowanych pokładów i spadającej liczby odkryć nowych, dużych złóż w ostatnich latach.
Trudna jest też sytuacja na rynku srebra, gdzie deficyt podaży występuje od pięciu lat i w tym roku również się pojawi. Historyczny rajd cen na rynku srebra mieliśmy w poprzednim roku i na początku bieżącego – ceny skoczyły z około 30 dolarów za uncję w styczniu 2025 roku do przeszło 120 dolarów w styczniu tego roku. Dziś srebro jest niemal o połowę tańsze. – Czynnikiem, dla którego wahania srebra są znacznie większe niż na rynku złota, jest aktywność inwestorów spekulacyjnych, którzy kontrolują nawet 20% tego rynku – przypomina Marek Kaźmierczak. Aktualnie spekulantów jest mniej, jednak jego zdaniem rynek srebra pozostaje dziś tak samo napięty jak rynek miedzi.
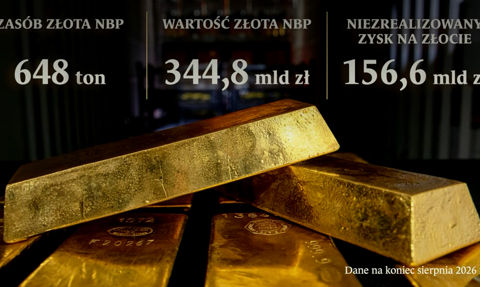
W przypadku złota ekspert zwraca na niesłabnącą aktywność banków centralnych, które w ostatnich latach kupują kruszec w zasadzie niezależnie od ceny. – Dziś banki centralne odpowiadają już za 20% popytu na złoto, a rośnie także wykorzystanie tego metalu w przemyśle, w technologii – zwraca uwagę ekspert. Nadal najwięcej złota wykorzystywane jest w przemyśle jubilerskim (45%) oraz do produkcji monet i sztabek (27%). Złotego kruszcu przybywa dzięki wydobyciu natomiast bardzo wolno – w obiegu jest go dzisiaj 220 tys. ton, zaledwie nieco ponad dwa razy więcej niż w 1980 roku.