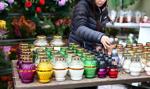




Już w przyszłym tygodniu ulice i place przed cmentarzami zapełnią się straganami ze zniczami i chryzantemami. Aby je sprzedawać nie zawsze trzeba zakładać firmę. Po spełnieniu określonych warunków można legalnie dorobić w ramach działalności nierejestrowanej, bez opłacania składek ZUS z tego tytułu. Jednym z tych warunków jest limit przychodu - w kwartale nie może on przekroczyć 225 proc. minimalnego wynagrodzenia.

Przed Wszystkimi Świętymi okolice cmentarzy w całej Polsce zapełniają się stoiskami z chryzantemami, wiązankami i zniczami. Taka sprzedaż nie zawsze wymaga założenia firmy. Osoby spełniające ustawowe warunki mogą prowadzić ją w ramach działalności nierejestrowanej, pod warunkiem zachowania obowiązującego limitu przychodów.
Dotyczy to również osób handlujących sezonowo, na przykład tylko w okolicach 1 listopada. Sama okazjonalność sprzedaży nie wystarcza jednak do skorzystania z tego rozwiązania. Trzeba spełnić pozostałe wymogi. Jednym z nich jest to, aby przychód należny w kwartale nie przekraczał 225 proc. minimalnego wynagrodzenia.
Przy takiej sprzedaży działalność nierejestrowana nie wiąże się z obowiązkiem opłacania składek społecznych ani zdrowotnych z tego tytułu. Nie wymaga też wpisu do CEIDG. Nadal trzeba jednak rozliczyć uzyskane dochody, a w określonych przypadkach dopełnić dodatkowych obowiązków podatkowych. Należy też prowadzić uproszczoną ewidencję sprzedaży, a uzyskany dochód wykazać w rocznym zeznaniu PIT i rozliczyć według skali podatkowej. Sprzedawców działających w ramach działalności nierejestrowanej obowiązują również przepisy chroniące prawa konsumentów.
Kto może prowadzić działalność nierejestrowaną w 2026 roku?
W 2026 r. działalność nierejestrowaną może prowadzić wyłącznie osoba fizyczna, która spełnia następujące warunki:

- w żadnym kwartale kalendarzowym jej przychody nie przekraczają 225 proc. minimalnego wynagrodzenia, czyli 10 813,50 zł,
- przez ostatnie 5 lat nie wykonywała działalności gospodarczej,
- nie prowadzi tej działalności w ramach spółki cywilnej,
- nie wykonuje działalności wymagającej koncesji, zezwolenia lub wpisu do rejestru działalności regulowanej.
Jeśli osoba prowadząca działalność nierejestrowaną świadczy jednocześnie usługi na podstawie umowy zlecenia, jest traktowana jak zleceniobiorca. W takim przypadku to zleceniodawca ma obowiązek zgłoszenia tej osoby do Zakładu Ubezpieczeń Społecznych i odprowadzenia składek.
Działalności nierejestrowanej nie mogą prowadzić spółki cywilne ani osoby prawne. Mogą natomiast korzystać z niej osoby zatrudnione na umowie o pracę lub umowie cywilnoprawnej.
Ile wynosi limit przychodów w działalności nierejestrowanej?
Od początku 2026 r. roku obowiązują nowe przepisy, które umożliwią rozliczenie przychodów w okresie kwartalnym - tj. 10 813,50 zł w trakcie trzech miesięcy. Podczas, gdy jeszcze w ubiegłym roku z działalności nierejestrowanej można było korzystać, jeśli miesięczny przychód nie przekraczał 75 proc. ówczesnego minimalnego wynagrodzenia, czyli 3499,50 zł brutto.
Jeśli dopuszczalny limit przychodów zostanie przekroczony, trzeba w ciągu 7 dni złożyć wniosek o wpis do CEIDG. Jednak osoba zakładająca działalność gospodarczą, po spełnieniu wymaganych warunków, skorzystać z ulgi na start. Pozwala ona przez pierwszych sześć pełnych miesięcy kalendarzowych prowadzenia działalności nie płacić składek na ubezpieczenia społeczne, ale nie zwalnia ze składki zdrowotnej. Przy zakładaniu firmy warto również ustalić właściwą formę opodatkowania.
KSeF może dotyczyć również działalności nierejestrowanej
Sprzedawcy zniczy i chryzantem, prowadzący działalność nierejestrowaną powinni zwrócić uwagę nie tylko na limit przychodów, lecz także na nowe zasady wystawiania faktur związane z KSeF obowiązujące od tego roku. Od 1 kwietnia 2026 r. co do zasady obejmuje on faktury wystawiane firmom, także przez osoby zwolnione z VAT. Do końca 2026 r. można jednak wystawiać je poza systemem, jeżeli miesięczna wartość sprzedaży brutto udokumentowanej fakturami objętymi tym obowiązkiem nie przekracza 10 tys. zł. Zgodnie z obecnymi przepisami ułatwienie to wygaśnie 1 stycznia 2027 r.
Warto jednak pamiętać, że próg 10 tys. zł miesięcznie dotyczący KSeF jest niezależny od limitu przychodów działalności nierejestrowanej.
Sprzedaż przy cmentarzu wymaga pozwolenia
Warto też pamiętać o tym, że sprzedaż zniczy i kwiatów przy cmentarzu w niedozwolonym miejscu może skutkować karą. Za handel na terenie należącym do gminy lub przez nią zarządzanym poza miejscem wyznaczonym do sprzedaży grozi grzywna od 20 do 5 000 zł, a sąd może również orzec przepadek towaru.
Z kolei ustawienie stoiska w pasie drogowym bez zezwolenia zarządcy drogi wiąże się z karą administracyjną w wysokości dziesięciokrotności należnej opłaty za jego zajęcie. Wysokość tej opłaty zależy od zajętej powierzchni, czasu handlu i obowiązującej stawki. Prowadzenie działalności nierejestrowanej nie zwalnia z przestrzegania zasad dotyczących miejsca sprzedaży.
W przypadku handlu na chodniku zezwolenie wydaje zarządca drogi. W tym celu należy złożyć wniosek o zajęcie pasa drogowego. Dodatkowo gminy mogą pobierać opłatę targową od osób fizycznych, prawnych i jednostek organizacyjnych prowadzących sprzedaż na targowiskach. Choć nazwa może sugerować inaczej, opłata targowa nie dotyczy wyłącznie bazarów. Zgodnie z ustawą o podatkach i opłatach lokalnych „targowiskiem” jest każde miejsce, w którym prowadzony jest handel poza budynkami.
W 2026 r. maksymalna stawka opłaty targowej wynosi 1 176,67 zł dziennie. O jej faktycznej wysokości decyduje rada gminy, która może ustalić niższe stawki albo nie pobierać jej wcale.
Konieczna ewidencja sprzedaży i rozliczenie podatkowe
Brak obowiązku rejestracji działalności gospodarczej nie zwalnia osoby zajmującej się handlem z prowadzenia uproszczonej ewidencji sprzedaży. Można ją sporządzać w zeszycie, arkuszu kalkulacyjnym lub programie komputerowym, zapisując dzienną sprzedaż i sumując przychody z danego kwartału. Takie zestawienie pomaga sprawdzić, czy przychody mieszczą się w dopuszczalnym limicie.
Dochód z działalności nierejestrowanej należy wykazać w rocznym zeznaniu podatkowym PIT-36. Dochód opodatkowany jest na zasadach ogólnych, według skali ze stawkami 12 proc. i 32 proc.