


Wtorkowa sesja na warszawskim parkiecie przyniosła potężne uderzenie popytu i powrót optymizmu w świetnym stylu. Główny indeks WIG ustanowił nowy historyczny rekord, a WIG20 znalazł się na krok od przebicia wrześniowego szczytu wszech czasów. Wyraźny spadek kursu dolara oraz wyśmienita kondycja sektora bankowego sprawiły, że polska giełda błyszczała na tle Europy i świata. W tle były coraz wyższe obroty w drugim dniu notowań po wdrożeniu nowego systemu transakcyjnego WATS

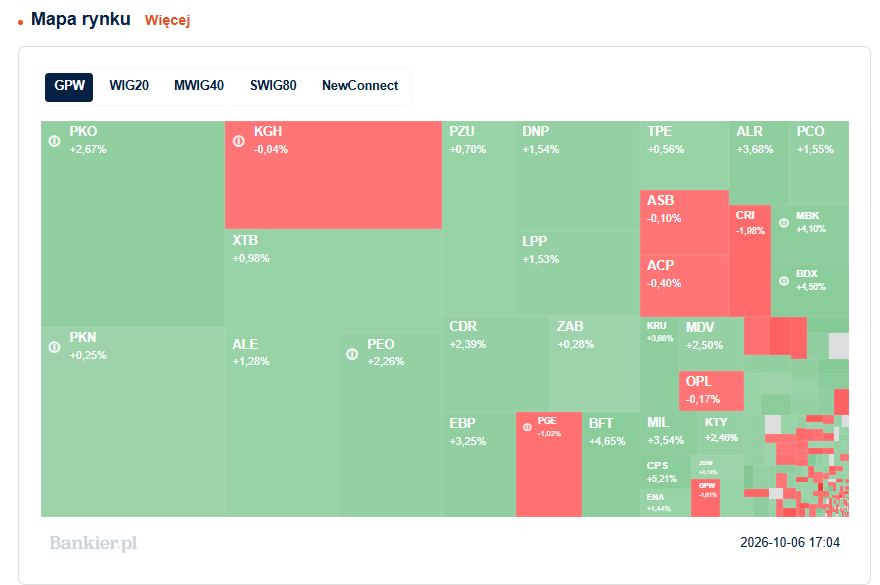
Główne indeksy warszawskiej giełdy zakończyły wtorkowe notowania na wyraźnych plusach. WIG20 wzrósł o 1,61 proc. i osiągnął poziom 4 225 pkt. Do ustanowienia nowego rekordu wszech czasów z września brakuje mu mniej niż 20 punktów. Wtorek przyniósł jednak najwyższe zamknięcie w historii.
Sztuki tej dokonał z kolei szeroki indeks WIG, który zwyżkował o 1,58 proc. do 159 012 pkt i wyznaczył w trakcie sesji nowy historyczny szczyt na poziomie 159 338,95 pkt. Mocno zaprezentowały się spółki o średniej kapitalizacji – mWIG40 poszedł w górę o 1,83 proc., meldując się blisko swojego historycznego maksimum z sierpnia. Spokojniej było w segmencie małych spółek, gdzie sWIG80 zyskał 0,24 proc., pozostając nieco dalej od swojego wakacyjnego szczytu.

Na rynku widoczna była poprawa płynności – obroty na GPW wzrosły do 2,3 mld zł w porównaniu do poniedziałku (1,9 mld zł), co potwierdza, że zagraniczne instytucje zaczynają pewniej operować po zmianach technologicznych na warszawskim parkiecie. Obroty na WIG20 skoczyły do 1,72 mld zł z 1,4 mld zł dzień wcześniej. Wtorek był drugim dniem operacyjnym nowego systemu transakcyjnego WATS na GPW. Z oficjalnych komunikatów giełdy wyłania się w pełni stabilny obraz sesji i przebiegu notowań. Wyższe obroty niż w poniedziałek potwierdzają, że zagraniczni brokerzy adaptują się do nowej infrastruktury po chwilowym wstrzymaniu aktywności pierwszego dnia.
Europa w cieniu Warszawy, rekordy w USA
Znakomite nastroje w Warszawie wyraźnie wyróżniały się na tle zachodnioeuropejskich parkietów, które również notowane były na plusach, ale w znacznie mniejszej skali. W momencie zamknięcia sesji nad Wisłą niemiecki DAX zyskiwał 0,5 proc., francuski CAC 40 zwyżkował o 0,3 proc., brytyjski FTSE 100 rósł o 0,2 proc.

Dobre nastroje napływały ze Stanów Zjednoczonych, gdzie rynki kontynuują hossę. Szeroki indeks S&P 500 zyskiwał 0,5 proc., wyznaczając po raz kolejny najwyższy poziom w historii. Podobną drogą kroczył technologiczny Nasdaq Composite, który po ustanowieniu historycznego rekordu we wtorek rósł o 0,6 proc. Globalnym inwestorom sprzyjają dwa kluczowe czynniki:
- wyraźne spadki cen ropy naftowej ,
- powrót kapitału do spółek powiązanych ze sztuczną inteligencją.
Banki ciągną giełdę. RPP w tle
Dla krajowego rynku akcji kluczowym doładowaniem okazało się dynamiczne cofnięcie na parze USD/PLN. Złoty odrobił część ostatniej słabości, zyskując w ciągu dnia 0,5 proc. wobec amerykańskiej waluty. Słabszy dolar z reguły otwiera drogę do silniejszych napływów ze strony inwestorów zagranicznych, co było dzisiaj widoczne w strukturze wzrostów na GPW. Impuls wzrostowy koncentrował się przede wszystkim w sektorze finansowym.
Branżowy subindeks WIG-Banki wzrósł aż o 2,93 proc. do poziomu 28 338 pkt, stając się jednym z najsilniejszych indeksów sektorowych. Do pobicia historycznego maksimum z 25 września (28 837,07 pkt) brakowało niewiele.
Wśród spółek bankowych brylowały mBank oraz Alior, których akcje podrożały o 4,1 proc. i 3,68 proc. mBank poinformował w komunikacie, że szacuje koszty ryzyka prawnego połączonego z kredytami walutowymi w III kwartale 2026 roku na 78 mln zł, co wynika ze zwykłej aktualizacji parametrów modelowych – rynek przyjął te doniesienia z dużym ulgą. Równie mocno rosły walory Erste Banku (+3,25 proc.), a tylko nieco mniej PKO (+2,67 proc.) czy Pekao (+2,26 proc.).
W tle tych rozstrzygnięć rozpoczęło się dwudniowe posiedzenie Rady Polityki Pieniężnej. Decyzję w sprawie stóp procentowych poznamy w środę. Choć bazowy scenariusz zakłada utrzymanie stopy referencyjnej na poziomie 3,75 proc., to skok wrześniowej inflacji CPI w Polsce do 4,0 proc. r/r (z 3,4 proc. w sierpniu) sprawił, że część rynku wycenia ryzyko podwyżek stóp w samej końcówce roku. Komunikat RPP może być kluczowym wstępem do zmiany nastawienia przed listopadową projekcją NBP.
Przełamanie na Kruku, Budimex z kontraktem w Czechach
W indeksie WIG20 niemal wszystkie spółki świeciły na zielono. Poza bankami, do liderów wzrostów należał Kruk, którego akcje wzrosły o 3,66 proc. Zwyżka ta przynosi ulgę akcjonariuszom, gdyż od 27 sierpnia spółka znajdowała się w mocnym trendzie spadkowym, tracąc do poniedziałku aż 17,5 proc.
Solidne wzrosty kontynuuje CD Projekt, zyskując 2,39 proc. Warto zauważyć, że producent gier ma za sobą cztery z rzędu tygodnie wzrostów, w trakcie których zyskał łącznie blisko 11 proc.
Głośno było także o spółce Budimex, której kurs wzrósł o 4,56 proc. do 701 zł. Spółka przełamała kilkumiesięczną konsolidację po informacji z rynku czeskiego. Ministerstwo Transportu Republiki Czeskiej wybrało ofertę konsorcjum z udziałem Budimeksu jako najkorzystniejszą w postępowaniu na budowę odcinka autostrady D35 w formule PPP. Wartość całego projektu opiewa na kwotę 71,3 mld CZK, czyli około 12,76 mld zł.
W grupie WIG20 wyróżniały się także walory Modivo (+2,5 proc.), które odrobiły poniedziałkową przecenę. Z kolei koncern Orlen, po porannym spadku, wyciągnął kurs na +0,25 proc.
Jedynymi spadkowiczami w gronie blue chipów były akcje PGE, której akcje potaniały o 1,02 proc. Spadek ten ma jednak znamiona realizowania zysków – od 28 września do poniedziałku spółka zyskała łącznie ponad 20 proc. Najsłabiej słabiej na tle mocnego rynku zaprezentowały się też walory KGHM, które zakończyły sesję o 0,04 proc. niżej.
Rajd Cyfrowego Polsatu, ulga na XTB i plany Unimotu
W indeksie mWIG40 ton nadawał Cyfrowy Polsat, który zwyżkował o 5,21 proc. Kurs Cyfrowego Polsatu kontynuuje dynamiczną falę – od 21 września zyskał już ponad 8 proc.
Oddech ulgi od spadków zaliczyli inwestorzy na XTB, gdzie kurs odbił o 0,98 proc. Spółka po osiągnięciu w sierpniu historycznego szczytu na poziomie 186,7 zł przeszła silną korektę (spadek o niemal 27 proc.). Wśród średnich spółek dobrze radziła sobie branża motoryzacyjna – Auto Partner zyskał 5,82 proc., a Inter Cars podrożał o 2,84 proc.
Uwagę zwracały też Ten Square Games (+2,17 proc.), który podał, że szacunkowe mikropłatności w grach w III kwartale 2026 r. sięgnęły 97,8 mln zł.
Na zapleczu rynku (sWIG80) nieźle pokazał się Answear.com (+2,26 proc.), chwaląc się wzrostem przychodów w III kwartale 2026 r. o 9,9 proc. r/r do 432,8 mln zł. Jeszcze mocniej rosły Digital Network (+5,29 proc.) oraz Unimot (+5,02 proc.). Unimot zaprezentował imponujące prognozy dla przejętej grupy PZL Sędziszów – przychody z segmentu obronnego w 2028 roku mają sięgnąć aż 200 mln zł przy EBITDA na poziomie 40 mln zł.
O 5,29 proc. w górę poszedł kurs Mercator Medical, po zapowiedziach prezes Moniki Żyznowskiej o stabilizacji rynku rękawic, mimo rosnących cen nitrylu. Po stronie spadkowiczów w sWIG80 wyróżniał się Scanway (-2,95 proc.) oraz Eurocash (-3,66 proc.), uderzony obniżką rekomendacji przez Erste Group do "sprzedaj" z ceną docelową 4,60 zł. Na szerokim rynku błysnął Pekabex (+7,74 proc.), którego zarząd zadeklarował wysoki poziom przychodów deweloperskich w II połowie 2026 roku.