






Po pięciu z rzędu wzrostowych sesjach i poniedziałkowym ustanowieniu historycznych szczytów na GPW przyszła wyraźna korektora. Wtorkowe notowania upłynęły pod znakiem szerokiej realizacji zysków oraz potężnej wyprzedaży akcji XTB po zapowiedziach Komisji Nadzoru Finansowego.

Na zamknięciu wtorkowej sesji WIG20 spadł o 1,16 proc., a indeks szerokiego rynku WIG zniżkował o 1,48 proc. Na zapleczu największych spółek – mWIG40 poszedł w dół o 2,68 proc., natomiast sWIG80 stracił 1,44 proc. Obroty na szerokim rynku wyniosły 2,43 mld zł, przy czym 1,63 mld zł dotyczyło handlu akcjami spółek z WIG20, ale rekord dziennych obrotów dotyczył spółki XTB z mWIG40 (417,3 mln zł).

Wtorkowa korekta przerwała imponującą passę pięciu sesji, kiedy WIG20 rósł bez przerwy, zyskując łącznie ponad 4 proc. W poniedziałek indeks największych spółek wyznaczył nowe historyczne maksimum na poziomie 4.321,54 pkt. oraz rekord na zamknięciu. Analogicznie zachowywał się WIG, śrubując w poniedziałek zarówno rekord wszech czasów w trakcie notowań (162.596,49 pkt.), jak i najwyższy kurs zamknięcia w historii.
Czerwień na globalnych parkietach w cieniu Nvidii i restrykcji AI
Słabość warszawskiego parkietu wpisywała się w szerszy, globalny odwrót od ryzykownych aktywów. Wcześniej spadki zdominowały giełdy w Azji, a w momencie zakończenia sesji w Warszawie wyraźnie pod kreską znajdowały się najważniejsze indeksy w Europie. Niemiecki DAX tracił 2,2 proc., brytyjski FTSE 100 spadał o 1,8 proc., a francuski CAC40 zniżkował o 1,6 proc. Około 1,5-procentowe przeceny obserwowano na parkietach w Madrycie, Mediolanie, Amsterdamie oraz Zurychu.
Równie nerwowo rozpoczęła się sesja za oceanem, gdzie S&P 500 tracił 1,1 proc., a technologiczny Nasdaq spadał o 1,4 proc. Inwestorzy w USA wstrzymywali oddech przed publikacją wyników finansowych Nvidii oraz planowanym debiutem spółki Anthropic. Nastroje wokół sektora sztucznej inteligencji chłodziły obawy o rentowność wielomiliardowych nakładów na centra danych, a oliwy do ognia dolało Amerykańskie Biuro Przemysłu i Bezpieczeństwa (BIS), ogłaszając nowe ograniczenia w dostępie chińskich firm do zaawansowanych układów AI.
Rynkom nie pomogły też publikacje makroekonomiczne z USA – październikowa sprzedaż detaliczna potwierdziła wyhamowanie dynamiki zgodnie z oczekiwaniami, jednak negatywnie zaskoczyły słabsze od prognoz dane o produkcji przemysłowej, co tylko lekko skorygowało siłę amerykańskiego dolara.
WIG20 koryguje wzrosty
Od strony technicznej wtorkowe cofnięcie w Warszawie oddaliło scenariusz natychmiastowego wybicia górą. Jak zauważa Przemysław Smoliński, analityk BM PKO BP, podaż rozlała się szeroko po całym rynku.
„Dzisiejsza sesja przyniosła wzrost podaży na warszawskiej giełdzie. Solidarnie zniżkują zarówno WIG20, mWIG40, jak i sWIG80. To potwierdza, że nie jest to przypadkowy ruch spowodowany wyprzedażą na jednej większej spółce. O ile w przypadku sWIG80 jest to kontynuacja spadków z wcześniejszych tygodni, o tyle w przypadku indeksów dużych i średnich spółek możemy mówić o odbiciu od oporów na poziomie wcześniejszych szczytów. Tym samym WIG20 nie zdołał wybić się z konsolidacji i powrócić do trendu wzrostowego” – powiedział PAP Biznes Przemysław Smoliński.
Ekspert przypomniał, że pod koniec ubiegłego tygodnia indeks blue chipów naruszył górne ograniczenie wielotygodniowej konsolidacji w rejonie szczytów z końca października, dając nadzieję na powrót trendu wzrostowego. Wtorkowa sesja przyniosła jednak zwrot spod naruszonego oporu.
„Można powiedzieć, że pierwszym ważniejszym wsparciem dla WIG20 są okolice 4 100 pkt., czyli minimum z początku listopada. W tych okolicach warto obserwować indeks i od jego testu będzie zależała sytuacja na giełdzie. Z kolei oporem jest wczorajsze maksimum, czyli ok. 4 320 pkt. Jeżeli byśmy wybili się powyżej tego maksimum, to byłoby potwierdzenie, że wracamy do trendu wzrostowego” – ocenił analityk BM PKO BP.
Smoliński zwrócił także uwagę na relatywną siłę indeksu WIG Banki, który we wtorek co prawda zniżkował po serii dziewięciu białych świec z rzędu, ale nie zszedł poniżej poniedziałkowego minimum.
KNF wywołała trzęsienie ziemi na akcjach XTB
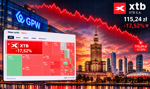
Najgłośniejszym wydarzeniem wtorkowej sesji była gwałtowna przecena XTB (-17,52 proc.). Broker znalazł się w centrum uwagi po publikacji „Parkietu”, według której Komisja Nadzoru Finansowego zamierza na nowo przyjrzeć się rynkowi kontraktów CFD w związku z rosnącymi stratami polskich inwestorów. Podczas wtorkowej konferencji Parkiet ExChange na GPW zastępca przewodniczącego KNF Dariusz Adamski podkreślił, że inwestorom należy uświadamiać, iż kontrakty CFD to spekulacja, a nie inwestycja, dodając, że nadzór ma już kilka pomysłów na interwencję w tym obszarze. Obroty na papierach XTB sięgnęły aż 417,3 mln zł, deklasując resztę rynku. Kapitalizacja spółki skurczyła się o blisko 2,9 mld zł, a kurs znalazł się najniżej od lipca br.
W indeksie WIG20 taniała zdecydowana większość komponentów. Najsłabszym blue chipem okazał się CD Projekt RED (-5,7 proc.), który po południu wyraźnie pogłębił poranną, ponad 3-procentową zniżkę. Dla producenta gier był to pierwszy spadek po pięciu wzrostowych sesjach, wieńczący ponad dwumiesięczny rajd. Analitycy wiążą realizację zysków ze zbliżającą się wielkimi krokami premierą gry GTA VI, zaplanowaną na 19 listopada. Według szacunków Sensor Tower do 16 listopada globalna cyfrowa przedsprzedaż tytułu wyniosła niemal 15 mln kopii i 1,45 mld USD, bijąc rekordy PlayStation Store i Microsoft Store oraz wyznaczając nowy rynkowy benchmark dla produkcji AAA.
Mocno ciążyły indeksowi również spółki handlowe i odzieżowe. Dino (-3,91 proc.) znalazło się w ścisłej czołówce spadkowiczów, a wyraźne straty poniosły także Modivo (-1,27 proc.) oraz LPP (-1,72 proc.). Piątą sesję z rzędu taniał KGHM (-1,01 proc.), pogłębiając trwającą od 10 września przecenę, która do poniedziałku sięgnęła już około 29 proc. Kurosowi nie pomogły nawet odbicie cen srebra o ponad 1,5 proc. czy stabilizacja cen miedzi. Warto dodać, że KGHM wyprodukował najwięcej srebra na świcie w III kwartale, utrzymując pozycję lidera z II kwartału.
Pod presją pozostawał też Orlen (-1,82 proc.), którego akcje od 26 października do 16 listopada potaniały o niemal 16 proc. Ciążąc WIG20, przez swój udział w portfelu największych spółek. Jak to to wygląda na zagranicznych parkietach i kto zawiaduje kondycją głównych indeksów w Niemczech, Francji czy Wielkiej Brytanii dowiedzą się Państwo z artykułu „Orlen, Siemens, Shell, ASML i kto jeszcze? Najwięksi z największych w giełdowych indeksach”.
W sektorze energetycznym nastroje były mieszane. PGE (+0,63 proc) zdołało odrobić poranną, 1,3-procentową stratę i zakończyło dzień na plusie. Pod kreską finiszowały natomiast Tauron (-0,48 proc.) oraz Enea (-1,75 proc.) z mWIG40, mimo że agencja Fitch nadała rating „BB+(EXP)” planowanej przez Eneę emisji podporządkowanych obligacji hybrydowych.
Liderem wzrostów w WIG20 zostało Allegro (1,17), dzięki uderzeniu popytu w końcówce sesji. Akcje spółki w ciągu ostatnich dwóch miesięcy podrożało o blisko 50 proc.
Gorące raporty i kontrakty na szerokim rynku
W przeciwieństwie do XTB pozytywna bohaterem sesji w mWIG40 był cyber_Folks (+7,14 proc.), który pobił rynkowe oczekiwania – zysk netto j.d. wyniósł 24,9 mln zł wobec 20,3 mln zł konsensusu PAP Biznes, a przychody osiągnęły 280,4 mln zł przy prognozie 274,5 mln zł. Przedstawiciele zarządu zadeklarowali duży komfort w realizacji celów programu motywacyjnego ESOP na lata 2026–2027 oraz zapowiedzieli bardzo mocny IV kwartał w e-commerce. Świetne rezultaty wsparły również notowania Vercomu (+5,83 proc.), który wypracował 31,2 mln zł zysku netto j.d. (konsensus: 29,3 mln zł) oraz 139,8 mln zł przychodów (konsensus: 135,6 mln zł).
Neutralnie zachowała się Grupa Pracuj (0 proc.), która oddała poranny wzrost (+0,7 proc.) mimo przebicia prognoz – skorygowana EBITDA w III kw. 2026 r. wzrosła rok do roku z 97,4 mln zł do 106,5 mln zł (wobec 100,8 mln zł konsensusu). Spółka intensywnie rozgląda się za przejęciami w obszarze pre- i post-hire, podtrzymuje oczekiwania niskiego dwucyfrowego wzrostu przychodów z serwisów rekrutacyjnych i celuje w przekroczenie 400 mln zł skorygowanej EBITDA w 2027 r.
W indeksie sWIG80 Creotech Quantum (-4,22 proc.) zakończył dzień na minusie mimo porannej zwyżki (+1,7 proc.) i informacji o podpisaniu umowy w ramach unijnego projektu The Quantum Internet Alliance (QIA-Phase2). Tanieć nie przestało również Onde (-3,66 proc.), choć na koniec września 2026 r. portfel zamówień grupy wzrósł o 220,4 proc. rok do roku, do 1.317 mln zł.