








Po noworocznym wystrzale notowania surowców w ciągu ostatnich trzech miesięcy uległy załamaniu. Rynek wrócił do punktu wyjścia z początku roku i póki co nic nie zapowiada powrotu do wzrostów. Otwarte pozostaje pytanie, czy to zła czy dobra wiadomość?
Jeszcze w czerwcu mogło się wydawać, że mamy do czynienia z długo wyczekiwanym przez inwestorów początkiem hossy na rynkach surowcowych. Indeks CRB osiągnął wówczas najwyższy poziom od dwóch lat, zyskując prawie 11% od początku roku. Połączenie ekstremalnie luźnej polityki monetarnej w Europie i Japonii przy wsparciu poprawiających się danych makroekonomicznych wzmacniały szanse surowcowej hossy.
4 lata historii indeksu CRB
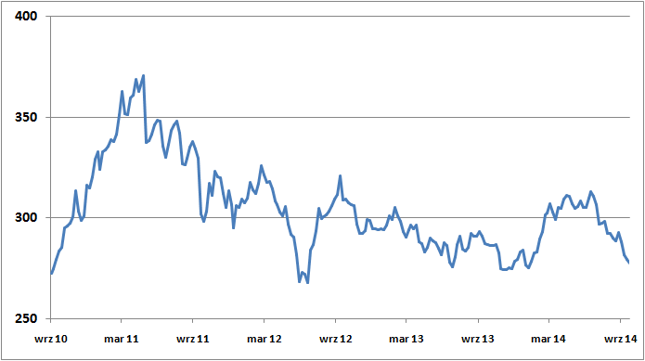
Rynek szybko otrzeźwił optymistów. W trzy miesiące indeks CRB spadł o 10%, wymazując tegoroczne zyski. Prawdziwe załamanie cen surowców nastąpiło w ostatnim tygodniu, gdy soja potaniała o blisko 12%, pszenica o 4%, pallad o 2,6% a srebro i platyna o 2,5%. Z wyjątkiem palladu notowania wszystkich głównych surowców przemysłowych znalazły się poniżej wartości z początku roku.
Na skutek silnej przeceny z ostatnich kilkunastu tygodni złoto i miedź powróciły do poziomów z początku roku. Platyna niemal wyrównała ubiegłoroczne dołki, a notowania srebra znalazły się najniżej od lipca 2010 roku. Nawet tegoroczna gwiazda – czyli pallad – od początku miesiąca potaniał o 11%, spadając z 13-letniego szczytu. Cena ropy naftowej spadła o 14%. W przypadku ropy Brent odnotowano najniższe ceny od dwóch lat. Soja i pszenica na giełdzie w Chicago były najtańsze od czterech lat, a notowania kukurydzy spadły najniżej od roku 2009.
„Taniej” nie musi znaczyć „lepiej”
Dla gospodarki niższe ceny surowców to teoretycznie dobra wiadomość. Bo maleją koszty produkcji i transportu, a konsumentom po zakupie paliw, energii i żywności zostaje w kieszeni więcej pieniędzy na pozostałe zakupy. Ale z drugiej strony tak gwałtowna przecena praktycznie na wszystkich głównych rynkach surowcowych może być ostrzeżeniem przed pogorszeniem kondycji globalnej gospodarki.
Choć przyczyny spadku cen poszczególnych surowców są różne, to ogólny trend może świadczyć o postępującym spowolnieniu. Potwierdzają to najnowsze dane makroekonomiczne z Europy, Japonii oraz Chin. Nawet mocno reklamowana koniunktura w Stanach Zjednoczonych jest daleka od dobrej, o czym świadczy najniższy od 28 lat współczynnik aktywności zawodowej. Przed zawirowaniami w gospodarce ostrzega też Baltic Dry Index. Indeks ten mierzy ceny frachtu morskiego towarów masowych i bywa postrzegany jako wskaźnik koniunktury w skali globalnej.
Baltic Dry Index za ostatnie 5 lat
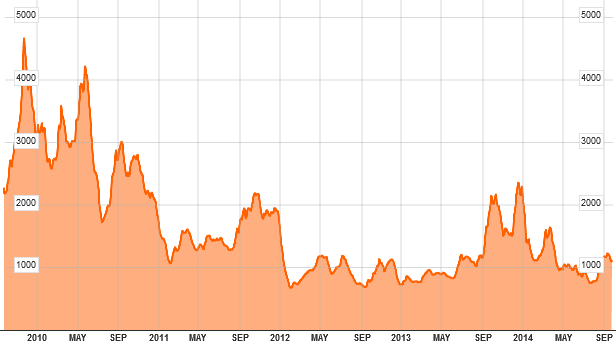
Źródło: Bloomberg.
Brak popytu i ogólna słabość koniunktury gospodarczej to chyba zasadnicza odpowiedź na pytanie, dlaczego ceny surowców spadają od ponad trzech lat. I to mimo bezprecedensowej „stymulacji” monetarnej ze strony największych banków centralnych, które w ciągu ostatnich lat wykreowały z powietrza biliony dolarów. Wygląda na to, że klasyczny mechanizm transmisji monetarnej wywołujący cykl koniunkturalny i wynikający z niego cykl rotacji aktywów (obligacje-gotówka-akcje-surowce) w świecie zeroprocentowych stóp procentowych przestał poprawnie funkcjonować. A to raczej nie wróży niczego dobrego.
Krzysztof Kolany