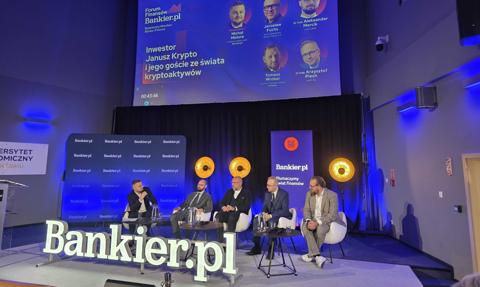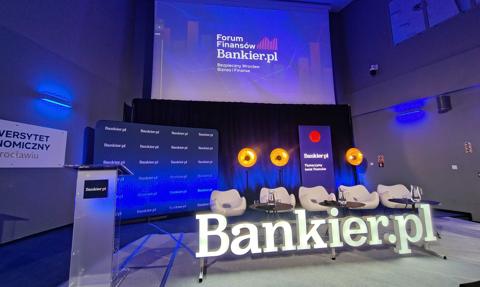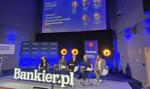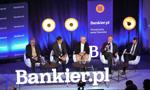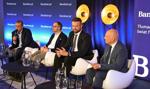




Przejście na emeryturę może oznaczać gwałtowny spadek dochodów, dlatego na przyszłe świadczenie warto pracować na długo przed osiągnięciem wieku emerytalnego. Podczas panelu „Emerytura, którą trzeba zbudować samemu. Jak inwestować długoterminowo i nie obudzić się za późno?” na Forum Finansów Bankier.pl eksperci podkreślali znaczenie regularnego inwestowania, Pracowniczych Planów Kapitałowych i dodatkowych produktów emerytalnych. Ich zdaniem najważniejsze jest wyrobienie sobie nawyku odkładania pieniędzy, niezależnie od wieku.

Emerytura oznacza duży spadek dochodów
– Z dnia na dzień na emeryturze stracimy 75 proc. środków, do których mieliśmy dostęp w czasie pracy – wskazała Marta Damm-Świerkocka, otwierając dyskusję o samodzielnym budowaniu zabezpieczenia finansowego na starość.
Tak duża różnica między wynagrodzeniem a emeryturą oznacza konieczność wcześniejszego przygotowania się na zmianę poziomu życia. Świadczenie z ZUS może stanowić podstawę utrzymania, ale nie musi wystarczyć do zachowania dotychczasowych możliwości finansowych.
Damm-Świerkocka zwróciła też uwagę, że wiek emerytalny należy traktować jako sugestię, a nie bezwzględną granicę aktywności zawodowej. Jeśli pozwalają na to zdrowie i sytuacja życiowa, dłuższa praca może przełożyć się na wyższe świadczenie.
Przeczytaj także
Nie każdy będzie jednak mógł lub chciał pracować dłużej. Dlatego dodatkowy kapitał warto budować z wyprzedzeniem, zamiast liczyć na to, że problem uda się rozwiązać dopiero pod koniec kariery zawodowej.

Najważniejszy jest nawyk regularnego inwestowania
Grzegorz Jajuga podkreślał, że kluczowe znaczenie ma rozpoczęcie regularnego inwestowania, niezależnie od tego, ile lat ma dana osoba. Grzegorz Kędzior dodał, że im wcześniej zaczniemy oszczędzać, tym większa szansa na zgromadzenie kapitału, który będzie stanowił uzupełnienie emerytury.
W długim horyzoncie czasowym znaczenie mają nie tylko wysokość wpłat, lecz także czas, przez który pieniądze pracują. Regularne odkładanie nawet niewielkich kwot może zatem przynieść lepszy rezultat niż próba zgromadzenia dużej sumy dopiero na kilka lat przed zakończeniem aktywności zawodowej.
Problemem jest jednak utrzymanie systematyczności. Jajuga wskazywał, że jednym z powodów sukcesu Pracowniczych Planów Kapitałowych jest automatyzm wpłat. Jeśli pieniądze są regularnie przekazywane do programu, uczestnik nie musi za każdym razem samodzielnie podejmować decyzji o oszczędzaniu.
Podobny mechanizm można próbować odtworzyć we własnych finansach, na przykład ustawiając stałe zlecenie przelewu na rachunek inwestycyjny tuż po otrzymaniu wynagrodzenia.
PPK, czyli pracodawca dokłada do oszczędności
Damm-Świerkocka zwracała uwagę na korzyści wynikające z uczestnictwa w PPK. Do wpłat pracownika dokłada się pracodawca, a dodatkowo uczestnik może otrzymywać dopłaty od państwa. Dzięki temu na rachunek trafiają środki z kilku źródeł.
Program ma również mechanizm dostosowywania polityki inwestycyjnej do wieku uczestnika. W przypadku młodszych osób większy udział mogą mieć instrumenty o wyższym ryzyku i potencjale wzrostu, natomiast wraz ze zbliżaniem się do emerytury rośnie znaczenie bardziej zachowawczych inwestycji, w tym obligacji.
Takie rozwiązanie ma ograniczać konieczność samodzielnego zarządzania portfelem przez uczestnika. Nie oznacza jednak gwarancji zysku – wartość inwestycji zależy od sytuacji rynkowej, a wynik może się zmieniać.
Z tego względu PPK może być dobrym punktem wyjścia dla osób, które dopiero zaczynają budować kapitał emerytalny i nie mają jeszcze dużego doświadczenia inwestycyjnego.
Gotówka na koncie nie zawsze chroni oszczędności
Damm-Świerkocka przestrzegała przed utożsamianiem samego odkładania pieniędzy z budowaniem zabezpieczenia emerytalnego. Gotówka lub środki na nisko oprocentowanym rachunku bankowym mogą z czasem tracić siłę nabywczą wskutek inflacji.
W długim terminie znaczenie ma więc nie tylko to, ile pieniędzy uda się odłożyć, lecz także to, czy ich wartość będzie miała szansę rosnąć.
Budowanie kapitału emerytalnego może obejmować różne rozwiązania: od PPK, przez IKE i IKZE, po fundusze inwestycyjne czy obligacje. Wybór powinien zależeć od horyzontu inwestycyjnego, akceptowanego ryzyka i możliwości finansowych.
Nie oznacza to, że wszystkie oszczędności należy inwestować w aktywa o dużej zmienności. Podstawą powinno być dopasowanie strategii do własnej sytuacji, z uwzględnieniem również rezerwy na nieprzewidziane wydatki.
IKE, IKZE i OIPE. Nie wszystkie produkty są równie popularne
Podczas dyskusji pojawił się również temat dostępnych w Polsce produktów służących długoterminowemu oszczędzaniu. Oprócz PPK uczestnicy mogą korzystać m.in. z indywidualnych kont emerytalnych (IKE) i indywidualnych kont zabezpieczenia emerytalnego (IKZE), które oferują określone preferencje podatkowe.
Jajuga zwrócił uwagę na niewielką popularność ogólnoeuropejskiego indywidualnego produktu emerytalnego OIPE. Jak wskazał, w Polsce produkt ten oferuje tylko jedna instytucja. Podkreślał przy tym znaczenie ograniczeń kosztowych, które mogą być korzystne dla osób inwestujących przez wiele lat.
Niskie opłaty mają znaczenie, ponieważ koszty ponoszone regularnie przez długi okres mogą istotnie obniżyć końcową wartość zgromadzonego kapitału. Jednocześnie niewielka liczba ofert ogranicza wybór konsumentów.
Przed wyborem konkretnego rozwiązania warto więc porównać nie tylko potencjalne korzyści podatkowe, ale również opłaty, dostępne instrumenty, zasady wypłat i warunki korzystania ze zgromadzonych pieniędzy.
Jak inwestować w wieku 20, 40 i 55 lat?
Kędzior wskazywał, że strategia oszczędzania powinna uwzględniać wiek, ale nie istnieje jedna recepta odpowiednia dla wszystkich.
Osoby rozpoczynające karierę zawodową mają największy atut w postaci czasu. Kędzior wskazał PPK jako dobry punkt wyjścia dla 20-latków. Wczesne rozpoczęcie regularnych wpłat pozwala stopniowo budować kapitał i daje więcej czasu na przetrwanie okresowych spadków na rynkach.
Osoby w wieku 30–40 lat powinny dopasować rozwiązania do swojej sytuacji rodzinnej, dochodów, zobowiązań i dotychczas zgromadzonych oszczędności. Nie ma tu jednej strategii dla wszystkich. Dla jednych priorytetem będzie zwiększenie wpłat do PPK i uruchomienie IKE lub IKZE, dla innych – uporządkowanie budżetu i rozpoczęcie regularnego inwestowania od mniejszych kwot.
Osoby po 50. roku życia mają mniej czasu na budowanie kapitału, dlatego szczególnego znaczenia nabierają ocena dotychczasowych oszczędności, wysokość przyszłego świadczenia i realne możliwości dalszego odkładania pieniędzy. Wraz ze zbliżaniem się do emerytury warto również dokładniej analizować ryzyko inwestycyjne i planować sposób wykorzystania zgromadzonych środków.
Emerytura wymaga planu, a nie jednorazowej decyzji
Wnioskiem z panelu Forum Finansów Bankier.pl było to, że dodatkowe zabezpieczenie emerytalne nie powinno być odkładane na później. Systematyczność, odpowiednio wczesny start i korzystanie z dostępnych rozwiązań mogą pomóc ograniczyć skutki spadku dochodów po zakończeniu pracy.
PPK ułatwiają regularne oszczędzanie dzięki automatyzmowi wpłat i dopłatom, natomiast IKE, IKZE, OIPE czy samodzielne inwestowanie dają możliwość budowania dodatkowego kapitału z uwzględnieniem indywidualnych potrzeb.
Największym błędem może być założenie, że na emeryturę przyjdzie czas później. Im wcześniej zaczniemy działać, tym więcej czasu będziemy mieć na zgromadzenie środków, które pozwolą zachować większą niezależność finansową na starość.
***
Partnerem Forum Finansów Bankier.pl jest Polski Fundusz Rozwoju (PFR). Pozostałymi partnerami wydarzenia są KDPW, InfoCredit, KGHM, Erste TFI, Goldenmark i Goldsaver.