



Zjawiska demograficzne, z którymi mierzy się współczesna Polska, stawiają przed społeczeństwem nieuchronne i bezwzględne wyzwania. Najnowsze prognozy Głównego Urzędu Statystycznego wskazują, że w ciągu najbliższych dwóch dekad liczba mieszkańców Polski może zmniejszyć się aż o 8 milionów osób. Sytuacja ta rzuca zupełnie nowe światło na dotychczasowy publiczny system emerytalny i stawia przed młodym oraz średnim pokoleniem fundamentalne pytanie: czy państwowy ZUS wystarczy do zapewnienia godnego życia po zakończeniu aktywności zawodowej?

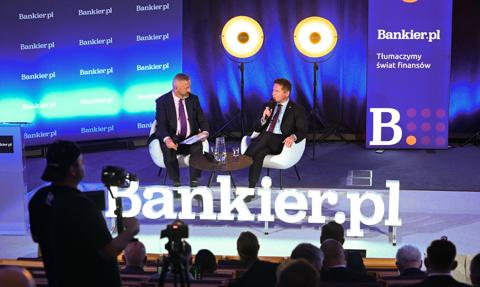
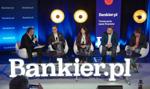
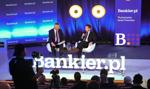
Podczas debaty "Emerytura, którą trzeba zbudować samemu. Jak inwestować długoterminowo i nie obudzić się za późno?" zorganizowanej w ramach III Forum Finansów Bankier.pl z udziałem rynkowych ekspertów – w tym przedstawicieli Polskiego Funduszu Rozwoju (PFR), Investors TFI oraz Finax – omówiono konieczność budowania własnego kapitału, efektywność programów grupowych, strategie dla różnych grup wiekowych oraz pułapki trzymania oszczędności w gotówce.
ZUS czy oszczędności prywatne? Przerażająca wizja stopy zastąpienia
Dyskusję otworzyła analiza prognoz dotyczących przyszłych wypłat z Zakładu Ubezpieczeń Społecznych. Eksperci byli absolutnie zgodni co do tego, że opieranie swojej przyszłości wyłącznie na filarze państwowym jest strategią obarczoną olbrzymim ryzykiem.
Łukasz Kędzior, doradca zarządu Investors TFI, wskazał na drastyczny spadek tzw. stopy zastąpienia, czyli stosunku pierwszej emerytury do ostatniego wynagrodzenia. Osoby, które mają przed sobą jeszcze dwie lub trzy dekady pracy zawodowej, muszą przygotować się na to, że ich państwowa emerytura pokryje jedynie ułamek dotychczasowych dochodów:
Stopa zastąpienia naszego wynagrodzenia w momencie, kiedy przejdziemy na emeryturę, pewnie trzeba przyjąć, że będzie wynosiła 20%. Możemy sobie dzisiaj to wyobrazić w ten sposób, że jeśli mamy średnie wynagrodzenie, zarabiamy 9-10 tys. zł, to policzmy sobie z tego te 20% i to powinno nam wystarczyć na emeryturze.
Przedstawiciel Investors TFI dodał, że choć sam ZUS świadczenia wypłaci, kluczowym pytaniem pozostaje poziom jakości życia, na jaki pozwolą zgromadzone w ten sposób środki.
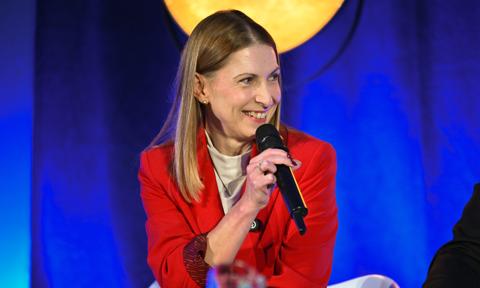
Z takimi prognozami zgodziła się Marta Damm-Świerkocka, członkini zarządu PFR Portal PPK, powołując się na oficjalne dane i symulacje ZUS dla osób wchodzących obecnie na rynek pracy. Zwróciła przy tym uwagę na zjawisko nagłego spadku poziomu życia w momencie przejścia w stan spoczynku:
Prognozy ZUS-u – bo to są prognozy ZUS-u – mówią o tym, że emerytura dla osób wchodzących teraz na rynek pracy będzie sięgała maksymalnie 25% ostatniego wynagrodzenia. Czyli z dnia na dzień utracimy 75% środków, do których mieliśmy dostęp, to są dane zatrważające.
Marta Damm-Świerkocka zauważyła jednak istotny walor państwowego systemu: ZUS jest jedyną instytucją gwarantującą dożywotnią wypłatę świadczenia, czego nie oferują bezpośrednio prywatne programy takie jak IKE, IKZE czy PPK. Zapewniła również, że jedną ze skutecznych metod na podniesienie wysokości państwowej emerytury jest po prostu dłuższa aktywność zawodowa i traktowanie ustawowego wieku emerytalnego raczej jako sugestii niż przymusu.
Półtora biliona złotych w gotówce. Dlaczego odkładanie to za mało?
Jednym z najważniejszych punktów poruszonych przez reprezentantkę PFR była kwestia struktury oszczędności Polaków i braku powszechnej edukacji finansowej. Wiele osób uważa, że zgromadzenie gotówki na nisko oprocentowanym rachunku bankowym lub w przysłowiowej „skarpecie” jest wystarczającym zabezpieczeniem na przyszłość.
Marta Damm-Świerkocka rozgraniczyła jednak pojęcie takiego biernego odkładania pieniędzy od ich realnego inwestowania na rynku kapitałowym:
Trzymanie pieniędzy w gotówce czy na rachunku bankowym, który jest nieoprocentowany albo bardzo nisko oprocentowany – a w Polsce mamy półtora biliona złotych oszczędności trzymanych w gotówce i na rachunkach bankowych – to nie jest oszczędzanie, to jest odkładanie. Te pieniądze z czasem tracą wartość chociażby ze względu na inflację.
Ekspertka PFR Portal PPK zaznaczyła, że realne budowanie kapitału wymaga wyjścia naprzeciw rynkowi finansowemu. Osoby bez głębokiej wiedzy specjalistycznej mogą korzystać z gotowych rozwiązań inwestycyjnych i programów automatycznych, podczas gdy bardziej doświadczeni inwestorzy mogą samodzielnie zarządzać portfelem poprzez konta maklerskie.
Pracownicze Plany Kapitałowe (PPK) – automatyzm i rekomendacje PFR oraz Investors TFI
Spora część debaty została poświęcona Pracowniczym Planom Kapitałowym (PPK) oraz Pracowniczym Programom Emerytalnym (PPE). Przedstawiciele zarówno PFR, jak i Investors TFI wskazali automatyczny charakter wpłat jako główny filar sukcesu oszczędzania grupowego.
Łukasz Kędzior przytoczył przykład uczestników programów PPE, które startowały na początku lat 2000. Osoby przechodzące obecnie na emeryturę, po ponad dwóch dekadach automatycznego odkładania składek przez pracodawcę w PPE, dysponują kapitałem przekraczającym nawet pół miliona złotych.
Dzisiaj osoby, które kończą pracę zawodową, miały już okazję uczestniczyć w tych programach po dwadzieścia kilka lat i kwota, jaką mają zgromadzoną, to bardzo często ponad 500 tys. zł czy 700 tys. zł. I są ogromnie zaskoczone, bo w zasadzie to oszczędzanie nie było dla nich wyrzeczeniem. Nie musieli o tym pamiętać, gdy co miesiąc pojawiała się pensja - mówił doradca zarządu Investors TFI.
Zwracając się do obecnych na sali młodych ludzi, Łukasz Kędzior zaapelował o natychmiastowe zainteresowanie się grupowymi programami w swoich zakładach pracy. Podzielił się anegdotą o młodej pracownicy firmy informatycznej, która jako jedyna w zespole zawnioskowała do pracodawcy o uruchomienie PPK i od kilku lat konsekwentnie pomnaża oszczędności przy udziale wpłat firmowych:
Jeżeli wchodzicie na rynek pracy, zaczynacie pracę, zapytajcie pracodawcę o PPK. Porozmawiajcie o tym ze swoimi znajomymi. [...] Naprawdę pierwsze, co powinniście zrobić, to zapytać o grupowy program emerytalny. I zapiszcie się do tego programu. To jest najlepsze, co możecie zrobić, jeżeli jesteście właśnie 20-latkami. Od tego zacznijcie.
Marta Damm-Świerkocka z PFR Portal PPK uzupełniła tę perspektywę, wskazując na wysokie wskaźniki partycypacji w PPK wśród młodych ludzi – osoby do 34. roku życia stanowią już 33% wszystkich uczestników tego programu. Podkreśliła, że PPK nie tylko buduje kapitał emerytalny, ale oferuje również elastyczne wsparcie na wcześniejszych etapach życia, np. możliwość wykorzystania zgromadzonych środków bez podatku na wkład własny przy zakupie pierwszego mieszkania.
Przypomniała również o prawnym obowiązku tworzenia PPK przez pracodawców. Nawet w małych firmach zatrudniających poniżej 10 osób obecność choćby jednego chętnego pracownika obliguje firmę do uruchomienia programu.
Strategie inwestycyjne zależne od wieku – podział ról czy elastyczność?
Prowadzący debatę redaktor naczelny Bankier.pl Andrzej Stec zadał prelegentom pytanie o właściwe strategie lokowania kapitału dla grup wiekowych 20+, 40+ oraz 55+. W tym obszarze zarysowała się ciekawa dyskusja na temat tzw. funduszy zdefiniowanej daty oraz indywidualnego apetytu na ryzyko.
Podejście cyklu życia (Investors TFI)
Łukasz Kędzior omówił mechanizm działania funduszy cyklu życia stosowany w PPK. W przypadku młodych inwestorów (20+) portfele zdominowane są przez instrumenty udziałowe (akcje krajowe i zagraniczne oraz ETF-y), co pozwala maksymalizować stopy zwrotu w długim horyzoncie czasowym. Wraz z wiekiem inwestora udział akcji spada na rzecz bezpieczniejszych instrumentów dłużnych (obligacji), chroniąc zgromadzony kapitał przed zmiennością giełdową.
Przedstawiciel Investors TFI odrzucił jednak sztywne stosowanie klasycznej reguły „100 minus wiek” przy określaniu udziału akcji w portfelu. Wskazał, że kluczowy jest indywidualny komfort inwestora oraz możliwość modyfikacji wybranej strategii na własne życzenie:
Pamiętajmy, że fundusze PPK są zarządzane w takiej strategii cyklu życia, czyli ta strategia inwestycyjna będzie się zmieniała z waszym wiekiem. Im będziecie bliżej wieku emerytalnego, strategia będzie bardziej bezpieczna, będzie miała mniejszą zmienność, będzie bardziej dbała o to, żeby zachować wartość tego kapitału, który został zgromadzony przez lata. A jeżeli macie przed sobą perspektywę właśnie tych 20, 30, 40 lat pracy [...], w strategiach będą w głównej mierze instrumenty udziałowe.
Dopasowanie do profilu zamiast do wieku
Marta Damm-Świerkocka zachęciła do bardziej zindywidualizowanego podejścia do portfela inwestycyjnego. Zamiast kierować się wyłącznie wiekiem kalendarzowym, inwestor powinien w pierwszej kolejności ocenić swój poziom akceptacji ryzyka oraz wiedzę finansową:
Najlepszy moment, żeby zacząć oszczędzać, był wczoraj. Drugi najlepszy jest dzisiaj – to jest podstawa. [...] Więc nie dostosowujmy strategii do wieku, tylko do nas samych.
Członkini zarządu PFR Portal PPK zaznaczyła też, że osoby o niższej wiedzy finansowej powinny wybierać produkty gotowe, zdefiniowane i przejrzyste, natomiast inwestorzy bardziej zaawansowani mogą swobodnie wykorzystywać szeroki wachlarz instrumentów rynkowych.
Przegląd rozwiązań III filaru: IKE, IKZE, OIPE i nadchodzące OKI
Oprócz PPK i PPE, uczestnicy debaty omówili pozostałe elementy tzw. III filaru systemu emerytalnego. Składają się na niego:
- IKZE (Indywidualne Konto Zabezpieczenia Emerytalnego). Bardzo atrakcyjne dla osób o wyższych dochodach ze względu na możliwość bieżącego odpisania wpłat od podstawy opodatkowania w corocznym zeznaniu PIT.
- IKE (Indywidualne Konto Emerytalne). Stanowi swoisty „raj podatkowy” uwalniający inwestora od konieczności płacenia 19-procentowego podatku od zysków kapitałowych (tzw. podatku Belki) po spełnieniu warunków wiekowych i stażowych.
- OIPE (Europejski Indywidualny Produkt Emerytalny). Omówiony szczegółowo przez Grzegorza Jajugę, doradcę Inwestycyjnego i członka rady nadzorczej Finax, który określił go jako „IKE z odrębnym limitem”. OIPE charakteryzuje się ustawowo ograniczonym poziomem opłat (maksymalnie 1% opłaty za zarządzanie rocznie), co czyni go niezwykle korzystnym dla klienta końcowego, choć mniej rentownym dla samych instytucji finansowych.
- OKI. Zapowiadany nowy produkt emerytalny mający wejść w życie od 1 stycznia, oferujący kolejne preferencje podatkowe.
Grzegorz Zalewski, ekspert Biura Maklerskiego BOŚ, zaapelował do słuchaczy, aby nie zastanawiali się zbyt długo nad wyborem konkretnego rodzaju konta emerytalnego. Wskazał, że najważniejsze jest podjęcie jakiegokolwiek działania i niewyczekiwanie na „idealny produkt”. Zarekomendował również młodym ludziom do 26. roku życia, aby tę część wynagrodzenia, którą zawdzięczają temu, że nie muszą odprowadzać podatku dochodowego, od razu przekierowywali na konta emerytalne, budując bufor na moment, kiedy zaczną ten podatek płacić.
Recepta na przyszłość – jedna kluczowa rada ekspertów
Na zakończenie panelu Andrzej Stec poprosił prelegentów o sformułowanie jednej, najważniejszej rady dla osób, które chcą realnie poprawić swoją sytuację na starość.
Wniosek był jednoznaczny: nie należy czekać na idealne warunki, "lepszy moment" czy na poprawę swojej wiedzy o finansach. Rynkowa krzywa uczenia się jest stroma, a wyrobienie nawyku systematyczności przynosi po latach efekty, które zaskakują samych oszczędzających.
Podstawową zasadą, powtarzaną przez przedstawicieli PFR Portal PPK, Investors TFI oraz pozostałych panelistów, pozostaje przejście od biernego odkładania gotówki na konto do aktywnego, regularnego przelewania środków na instrumenty inwestycyjne.
Zwieńczeniem całej dyskusji było krótkie, lecz niezwykle dobitne podsumowanie Grzegorza Jajugi, z którym zgodzili się wszyscy prelegenci:
Zrób przelew. [...] Zacznijmy inwestować, a z czasem będziemy się dowiadywać, jak ten portfel ewentualnie przebudować.
***
Partnerem Forum Finansów Bankier.pl jest Polski Fundusz Rozwoju (PFR). Pozostałymi partnerami wydarzenia są KDPW, InfoCredit, KGHM, Erste TFI, Investors TFI, Goldenmark i Goldsaver, Trade Republic, BM Pekao SA i Orlen.