







Środowa sesja na GPW zakończyła się przewagą podaży. Podczas gdy notowania KGHM kontynuowały czarną serię w ślad za taniejącą miedzią i srebrem, a akcje XTB pogłębiły przecenę pod presją zapowiedzi KNF, mocnym odbiciem popisał się CD Projekt RED, wspierany gorączką wokół premiery gry GTA VI.

Środowe notowania przy ulicy Książęcej przebiegały pod dyktando sprzedających, choć skala przeceny głównych benchmarków pozostała relatywnie niewielka na tle zachodnioeuropejskich parkietów. WIG20 spadł o 0,61 proc., natomiast indeks szerokiego rynku WIG zniżkował o 0,51 proc. Lepiej zaprezentował się segment średnich spółek, gdzie mWIG40 poszedł w dół o 0,12 proc., ale już sWIG80 stracił 0,58 proc. Obroty wyniosły w środę 3,2 mld zł na WIG, z czego 2,5 mld zł dotyczyło spółek z portfela blue chipów, a 340 mln zł przecenionych akcjach XTB.

W momencie zamknięcia handlu w Warszawie nastroje na głównych parkietach Starego Kontynentu były wyraźnie gorsze niż nad Wisłą. W Londynie indeks FTSE 100 spadał o 1,2 proc., we Frankfurcie niemiecki DAX tracił 1 proc., a paryski CAC40 zniżkował o 0,6 proc. Mieszany obraz wyłaniał się w tym czasie zza oceanu, gdzie trwała pierwsza część sesji na Wall Street. Amerykański indeks S&P 500 spadał o 0,1 proc., ale technologiczny Nasdaq Composite zwyżkował o 0,3 proc.,
Raport Nvidii i jastrzębi głos z Fed
Spółki technologiczne ponownie poprowadziły Wall Street do wzrostów po publikacji rewelacyjnych wyników kwartalnych przez Nvidię. Amerykański gigant nie tylko pobił oczekiwania rynkowe, ale również podniósł prognozę sprzedaży na przyszły rok, skutecznie łagodząc narastające w ostatnich tygodniach obawy inwestorów o trwałość popytu na infrastrukturę związaną ze sztuczną inteligencją.
Entuzjazm po raporcie Nvidii był jednak chłodzony przez sygnały płynące z amerykańskiej Rezerwy Federalnej. Christopher Waller z nowojorskiego oddziału Fed ocenił, że uporczywa inflacja może wymagać podwyżki stóp procentowych aż o 50 punktów bazowych już na grudniowym posiedzeniu. Tak jastrzębia retoryka wsparła notowania amerykańskiego dolara, co tradycyjnie ciąży rynkom wschodzącym oraz notowaniom surowców przemysłowych.
Inwestorzy uważnie śledzili także doniesienia z Chin. Podczas szczytu biznesowego APEC w Shenzhen przywódca Xi Jinping zapowiedział obniżenie ceł, szerszy dostęp do chińskiego rynku oraz zmiany regulacyjne, które mają poprawić warunki funkcjonowania zagranicznych inwestorów w Państwie Środka.
Na lokalnym podwórku kluczowymi tematami pozostawały natomiast zapowiedź interwencji KNF na rynku kontraktów CFD, wysoka kara UOKiK dla Allegro oraz oczekiwanie na wyniki kwartalne KGHM.
"Kurs spada razem z miedzią, która na LME kosztuje ok. 13 tys. USD za tonę, czyli najmniej od końca czerwca i ok. 12 proc. poniżej rekordu z września. Ciążą mocniejszy dolar, słabsze dane z Chin (produkcja przemysłowa w październiku wzrosła o 4,8 proc. r/r) oraz zapowiedź Kazachstanu zwiększenia produkcji koncentratu miedzi o 50 proc." – wskazał w komentarzu Kacper Gorzelak, analityk rynków finansowych w XTB. Trudno nie wiązać przeceny także z dramatycznie taniejącym srebrem, którego cena w środę spadała o przeszło 3 proc.
CD Projekt RED i Modivo liderami WIG20. KGHM z szóstą zniżką z rzędu
W gronie dwudziestu największych spółek na warszawskim parkiecie bezkonkurencyjnym liderem wzrostów okazał się CD Projekt RED (+6,84 proc.). Akcje producenta gier dynamicznie odrobiły wtorkową stratę (-5,7 proc.) i kontynuowały dwumiesięczny trend wzrostowy. Według analityków paliwem dla notowań warszawskiego studia jest zbliżająca się premiera gry GTA VI, zaplanowana na czwartek 19 listopada. Na razie gra zachwyciła oceną na portalu Metacitic zdobywając 99 punktów na 100 możliwych. Jak szacuje firma Sensor Tower, na dzień 18 listopada globalna cyfrowa przedsprzedaż tytułu przekroczyła 17 mln kopii oraz 1,65 mld USD, ustanawiając absolutny rekord w historii platform PlayStation Store i Microsoft Store.
Bardzo udaną sesję zanotowało również Modivo (+5,39 proc.), które przerwało serię trzech spadkowych dni. W górę poszły także notowania PGE (+2,24 proc.), odreagowując trwającą od około miesiąca korektę, podczas której kurs obniżył się do 17 listopada o ponad 8 proc.
Pozytywny sentyment utrzymał się na walorach Allegro (+0,82 proc.), mimo że Prezes UOKiK nałożył na platformę blisko 55 mln zł kary za greenwashing. Urząd zakwestionował dwie praktyki: sugerowanie, że wybór dostawy Allegro One i zebranie 10 przesyłek skutkuje posadzeniem jednego nowego drzewa, oraz niedostateczne informowanie o dodatkowych warunkach tej akcji. Rynek skupił się jednak na fundamentach spółki.
"Allegro kontynuuje wzrosty na fali dobrego raportu za III kwartał i po licznych rewizjach rekomendacji w górę, sentyment rynkowy do spółki dalej rośnie" – podkreślił Kacper Gorzelak z XTB.
Na przeciwnym biegunie WIG20 znalazł się KGHM (-6,09 proc.), notując szóstą z rzędu spadkową sesję pod presją taniejącej miedzi. Inwestorzy czekali jednocześnie na publikację raportu za III kwartał 2026 r. po zakończeniu sesji – konsensus PAP Biznes zakładał 12,369 mld zł przychodów (+49 proc. rdr) oraz 3,564,4 mld zł skorygowanej EBITDA (+52 proc. rdr).
Szeroki rynek: wyprzedaż XTB i rajd Bogdanki
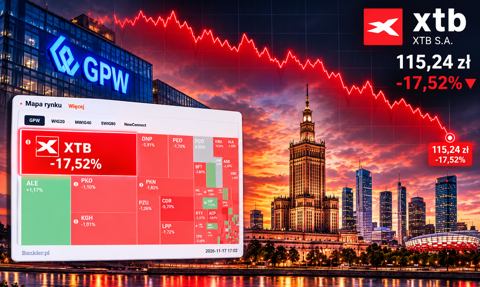
W indeksie mWIG40 uwaga rynku skupiała się na XTB (-4,55 proc.), które po wtorkowym załamaniu o 17,52 proc. pozostało najsłabszym ogniwem segmentu średnich spółek. Od 1 września do 17 listopada kurs brokera spadł już o ok. 37 proc. w reakcji na zapowiedź prac KNF nad interwencją produktową dotyczącą kontraktów CFD. Maciej Marcinowski, analityk Trigon DM, ocenił jednak, że wtorkowa wyprzedaż była zbyt silną reakcją rynku. Jego zdaniem do czasu publikacji szczegółowych propozycji nadzoru sentyment wokół walorów pozostanie obniżony, ale spółka powinna dowieźć solidne wyniki za IV kwartał 2026 r. i wypłacić wysoką dywidendę. Tymczasem KNF i XTB skomentowały sytuację w obszernych komentarzach dla Bankier.pl
Wyraźnie pod kreską zakończył dzień WP Holding (-3,58 proc.), choć zysk netto jednostki dominującej w III kwartale 2026 r. wyniósł 92,7 mln zł (wobec 97,7 mln zł rok wcześniej) i przebił konsensus PAP Biznes na poziomie 90,8 mln zł. Słabsze od oczekiwań wyniki za IV kwartał roku obrotowego 2025/26 (40,5 mln zł EBITDA i 165,3 mln zł przychodów) pociągnęły w dół Synektik (-2,19 proc.). Wiceprezes Dariusz Korecki zaznaczył jednak, że był to kwartał przejściowy, w nowym roku 2026/27 grupa zakłada co najmniej utrzymanie sprzedaży systemów da Vinci oraz dalszy wzrost przychodów powtarzalnych, a na rynku dostępne są źródła finansowania niezależne od KPO. Z kolei liderami wzrostów wśród średnich spółek były Mirbud (+5,19 proc.) oraz Develia (+5,26 proc.).
W segmencie małych spółek (sWIG80) błyszczała Bogdanka (+5,83 proc.) po publikacji danych o skonsolidowanych przychodach za III kwartał 2026 r., które wzrosły o 40,3 proc. rok do roku do 682,69 mln zł (z 486,62 mln zł przed rokiem). Answear (+1,28 proc.) zyskał po bardzo mocnych wyników za III kwartał (przychody +11,4 proc. rdr do 438,7 mln zł, EBITDA +38 proc. rdr do 20,6 mln zł) i optymistycznych zapowiedzi zarządu dotyczących IV kwartału.