




Nvidia znów pobiła oczekiwania co do wyników, ale Wall Street tnie wyceny i z niepokojem patrzy na 2028 rok. O opóźnionym raporcie 10-Q, dochodzeniach w Azji oraz przyszłości giganta bez Jensena Huanga rozmawiamy z Tomaszem Smolarkiem, zarządzającym portfelami w mTFI.

Michał Misiura, Bankier.pl: Nvidia podwoiła zyski i przychody, a rynkowy konsensus po raz kolejny został pobity. Jakie są Pana najważniejsze wnioski z tych wyników?
Tomasz Smolarek, mTFI: Największym zaskoczeniem jest dla mnie sama obecność i skala prognozy na kolejny rok. Na rynku pojawiały się sugestie, że spółka może w ogóle wycofać się z podawania kwartalnego guidance’u, żeby spokojnie uporządkować swoje sprawy po odejściu Jensena Huanga. Tymczasem dostaliśmy nie tylko prognozę na czwarty kwartał lepszą od oczekiwań, ale też podniesioną prognozę na cały kolejny rok fiskalny, który zaczyna się w lutym.
Co więcej, spółka ma wystartować w kolejny rok z wyższej bazy na przychodach, a mimo to podnieśli oczekiwaną dynamikę wzrostu przyszłorocznych przychodów z 70 do 75 proc. W porównaniu z dotychczasowym konsensusem rynkowym oznacza to przychody o około 5-6 proc. wyższe. Rynek po cichu obawiał się raczej przycinania oczekiwań - zwłaszcza w obliczu zawirowań wokół byłego prezesa i nadchodzących szerszych restrykcji eksportowych, które mają hamować rozwój chińskiego open source’u.
Wokół Nvidii narosło ostatnio sporo kontrowersji dotyczących finansowania jej własnych klientów, czyli tzw. neocloudów. Czy nie przypomina to mechanizmów z czasów bańki internetowej?
Zawsze warto patrzeć na skalę w odniesieniu do czegoś. Zadeklarowane przez Nvidię finansowanie dla takich podmiotów jak neocloudy, AI labs czy zobowiązania wobec innych dostawców mocy obliczeniowych to na przyszły rok około 25 mld dol. - choć zaznaczmy, że pełny raport kwartalny trafi do SEC w kolejnych tygodniach i może przynieść jeszcze jakieś szczegóły. Zestawmy te 25 mld dol. z około 300 mld dol., które spółka może być w stanie wygenerować z działalności operacyjnej w całym przyszłym roku. To jest raptem nieco ponad 8 proc. jej operacyjnego cash flow.
W trakcie dot-com bubble mieliśmy odwrotną sytuację: spółki pożyczały i dawały klientom wielokrotnie więcej kapitału, niż później wracało do nich w postaci gotówki po rozliczeniu przychodów i ich kosztów. To było ogromne nadużycie swojego bilansu. Tutaj kwota finansowania jest małym odsetkiem tego, ile Nvidia realnie zarabia, co pokazuje, że popyt na moce obliczeniowe jest dużo szerszy i większość pochodzi spoza tego kręgu. Strategicznie to zresztą bardzo sensowny ruch - finansując neocloudy, Nvidia demokratyzuje bazę klientów. Bez tego całą podaż chipów wykupiłoby czterech czy pięciu największych hiperskalerów, którzy jednocześnie są dla niej potencjalną konkurencją, bo rozwijają własne akceleratory AI. Poza tym to finansowanie ma charakter warunkowy, więc w razie potrzeby spółka może się z niego wycofać.
Gdzie w takim razie widzi Pan największe znaki zapytania w tym raporcie?
Po pierwsze, horyzont widoczności popytu kończy się na 2027 roku kalendarzowym. Rok fiskalny 2028 Nvidii kończy się w styczniu 2028 roku, więc cały rok kalendarzowy 2028 pozostaje otwartą kwestią. W branży coraz częściej mówi się o możliwym szczycie capexu na budowę centrów danych. Pojawiają się moratoria i będą opóźnienia w wydawaniu pozwoleń na nowe centra obliczeniowe, a inwestorzy zastanawiają się też czy na czas pojawią się kolejne zyskowne aplikacje AI, które uzasadnią dalsze wysokie inwestycje bez ryzyka przeinwestowania, to jest kiedy dostępna podaż mocy obliczeniowej przekroczy już popyt na nie. Coraz częściej rok 2028 modeluje się jako płaski na dynamice inwestycji r/r, co może oznaczać cięcie prognoz w branży półprzewodników. Nvidia nie mogła się jeszcze do tego odnieść, bo to zbyt odległy horyzont. Ale na rynku widzimy od kilku miesięcy rosnące obawy o dalszy przebieg cyklu i przyszłe dynamiki.
Po drugie, warto spojrzeć na bilans. Wolne przepływy pieniężne (free cash flow) wygenerowane w jednym kwartale niemal zrównały się ze wszystkimi zobowiązaniami wobec odbiorców na bieżący kwartał i dwa kolejne lata (wyłączając gwarancje na projekt dla OpenAI). Z drugiej strony zobowiązania wobec dostawców wzrosły aż o 100 mld dol. kwartał do kwartału - do poziomu około 200 mld dol. na przyszły rok. Spółka zabezpieczyła gigantyczne ilości pamięci, podłoży montażowych i mocy produkcyjnych w TSMC. To dobre posunięcie, bo bez tego można skończyć jak Intel, któremu zabrakło komponentów i musiał obniżać prognozy. Pamiętajmy jednak, że to wciąż był kwartał zamykany jeszcze za czasów Jensena Huanga, który grał bardzo agresywnie. Nowa prezes, Colette Kress, zapowiada dalsze dbanie o dostawy i wspieranie neocloudów, ale z jej słów przebija nieco większa ostrożność. Prawdziwy obraz Nvidii bez Jensena zobaczymy dopiero w kolejnym kwartale.
Warto dodać tu też uwagę, że spółka później niż zwykle opublikuje ustawowy raport kwartalny, 10-Q. Dlaczego, co spółka musi zweryfikować, czy będą tam zawarte jakieś reklasyfikacje geograficzne zysków, czy widzi jakieś większe ryzyka prawne? Niewątpliwie dochodzenia w sprawie biznesów w Azji, Singapur, Chiny i inne lokalizacje powodują, że ostrożniej inwestorzy będą podchodzić do prognoz spółki, dopóki wyjaśnią się nie tylko same dochodzenia, ale lepiej skwantyfikowane będą nowe restrykcje na obsługę chińskiego ekosystemu poprzez centra danych poza Chinami.
Nvidia po erze Jensena Huanga. Czy założyciel może jeszcze wrócić?
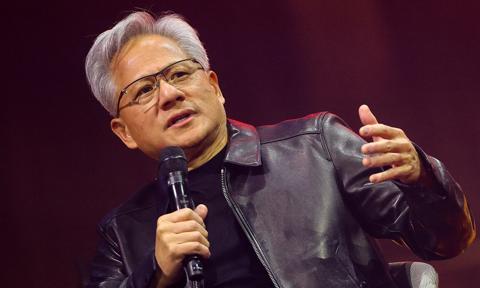
Jensen Huang opublikował we wtorek wpis, w którym zasugerował, że jest otwarty na powrót, gdyby spółka go chciała. Ma na to realne szanse?
Patrząc na to, co mówiła Colette Kress i rada dyrektorów, na razie nie widać po ich stronie chęci, by go przyjąć z powrotem. Z drugiej strony pojawiają się przecieki, że w samej radzie są pojedyncze głosy opowiadające się za jego powrotem. Gdyby nie czuł się czysty w sprawach, które są obecnie badane i dotyczą biznesu Nvidii w Azji, pewnie nie publikowałby takiej deklaracji.
Moim zdaniem kluczowe jest tu jednak coś innego: wielu wybitnych inżynierów i talentów mogło pracować w Nvidii wyłącznie ze względu niego. To ludzie finansowo ustawieni na całe życie, którzy dawno mogliby przejść na emeryturę, ale trzymała ich jego wizja i energia. Jensen i Colette - wcześniej jako CFO, a dziś jako tymczasowa CEO - tworzyli świetny duet. On pchał biznes bardzo agresywnie do przodu, ona pilnowała dyscypliny i przykręcała śrubę tam, gdzie trzeba. Obecny cykl produktowy na ten rok, kolejny i kalendarzowy 2028 jest jeszcze zbudowany na erze Jensena, ale co będzie z innowacyjnością Nvidii dalej? To jest dziś duży znak zapytania dla inwestorów. To firma zupełnie inna w zarządzaniu niż reszta rynku, o bardzo specyficznej kulturze organizacyjnej. Zbyt radykalne zmiany mogłyby uderzyć w tempo prac nad kolejnymi architekturami.
Po wybuchu skandalu wokół Nvidii wielu analityków z Wall Street obniżyło rekomendacje i ceny docelowe dla spółki.
To przede wszystkim dostosowanie do niższych mnożników wyceny w całym sektorze półprzewodników i tak zwane “granie końcówki cyklu”. Rynek zakłada, że obecne prognozy na 2028 rok były zbyt optymistyczne i zaczną się ich cięcia. Mamy dziś na stole mnóstwo zmiennych: moratoria na centra danych, pytanie o to, czy popyt na AI wśród tradycyjnych przedsiębiorstw będzie wystarczająco mocny i czy agenci AI przyjmą się na masową skalę. Dochodzą do tego kwestie cyberbezpieczeństwa i dylemat, czy nie trzeba przyhamować z rozwojem możliwości modeli. Dla bezpieczeństwa analitycy ścinają więc wyceny - schodzimy ze wskaźnikami P/E z poziomów rzędu 20 do 15 czy nawet 11 na niższych szacunkach zysków na akcję. Inwestorzy oczekują cięć prognoz przez spółki. Na razie tego nie dostaliśmy, ale w wycenach widać, że koniec obecnego cyklu jest rozgrywany i mniej płaci się za najbliższe oczekiwane zyski.
Słowem wyjaśnienia dla naszych czytelników - wspomniał pan o “graniu końcówki cyklu”. Na czym dokładnie polega specyfika cykli w branży półprzewodników?
Półprzewodniki to branża głęboko cykliczna i o znacznie wyższej wrażliwości - wyższej becie - niż cała gospodarka. Historycznie ten mechanizm wygląda zawsze bardzo podobnie. Najpierw rusza nowy cykl, oczekiwania rosną, spółki kwartał po kwartale “dowożą” wyniki i wydaje się, że ten trend będzie trwał wiecznie. Potem przychodzi moment obaw o przeinwestowanie, wychodzą nowe fakty, regulacje i pojawia się strach, czy te oczekiwania nie zaszły jednak za daleko.
Wtedy następuje gwałtowne zejście na ziemię. Co istotne, wskaźniki wyceny spadają znacznie wcześniej, niż faktycznie pojawią się cięcia prognoz zysków - inwestorzy po prostu przestają być skłonni płacić wysokie mnożniki za obecne zyski, bo dyskontują ich spowolnienie lub spadki. Dopiero później przychodzi schłodzenie realnego biznesu. Ostatnio widzieliśmy choćby pewne wyhamowanie tempa wydatków na tokeny w największych laboratoriach AI, co od razu zapaliło lampkę ostrzegawczą. Taki okres przestoju może potrwać dwa kwartały, pół roku albo rok, po czym rusza kolejna fala - w tym przypadku może to być fizyczna AI czy szeroka adopcja w przedsiębiorstwach w 2028 lub 2029 roku. Ale rynek na chwilę obecną nie ma przekonania, jak będzie wyglądał biznes po 2027, jak szybko i szeroko będzie się adaptować technologia AI.
Samo przejście między cyklami zawsze wiąże się z korektą wycen i na chwilę obecną trudno ocenić, ile złego zostało już zdyskontowane. I ile z tego faktycznie nadejdzie. Inwestowanie zawsze wiąże się z koniecznością robienia założeń co do przyszłej trajektorii wyników. Nigdy nie mamy przekonania, jak otoczenie inwestycyjne będzie wyglądało za rok, dwa i dalej. Jest większa niepewność o tempo wydatków, to rynek to od kilku miesięcy dyskontuje, ale dopiero czas pokaże czy słusznie, czy za dużo, czy za mało.
Ostatecznie samo spowolnienie tempa budowy centrów danych w latach 2028-29, jeśli faktycznie wystąpi, może okazać się – po czasie – korzystne. Bo jeśli adopcja AI będzie wolniejsza, a nowe zastosowania odleglejsze w czasie, to unikniemy ryzyka przeinwestowania w moce obliczeniowe i późniejszego gwałtownego dostosowania, co najmocniej rozchwiałoby cały cykl inwestycji w AI i mocno też uderzyło w samą gospodarkę.
Romans, polityka i kulisy odejścia. Kto przejmie stery na stałe?
Czy Jensen stracił stanowisko wyłącznie przez romans, czy jest w tej sprawie jakieś drugie dno?
Tu chciałbym uniknąć spekulacji, bo wątków biznesowych i politycznych wokół tej sprawy nie brakuje.
Natomiast niezależnie od wielkiej polityki, romans w pracy to twarde złamanie wewnętrznych procedur, zasad postępowania (Code of Conduct). W każdej spółce giełdowej o takich standardach prezes po czymś takim wylatuje z automatu. Jensen to bez wątpienia strategiczne aktywo dla USA w wyścigu AI, ale złamał reguły. Jeśli jednak toczące się dochodzenia wykażą, że w kwestiach biznesowych i chińskich jest czysty, to moim zdaniem ma szansę wrócić, bo jest dla tej firmy zbyt cenny.
Co czeka teraz Jensena Huanga?
Wszystko zależy od tempa i wyniku tych dochodzeń - zarówno on, jak i rada dyrektorów chcą wiedzieć, na czym stoją. Nie sądzę, żeby chciał zaczynać coś nowego, zupełnie od zera, a tym bardziej pracować pod kimś innym. Trudno mi sobie na przykład wyobrazić, żeby poszedł pracować pod Elonem Muskiem - nie wiem, czy ci dwaj potrafiliby razem funkcjonować, choć widać, że się lubią i darzą szacunkiem. Jensen ma już swój wiek, przeszedł z Nvidią całą drogę od najtrudniejszych początków i nie lubi mieć nikogo nad sobą. Dlatego uważam, że jego głównym celem będzie oczyszczenie się z zarzutów i próba powrotu do firmy, jeśli tylko rada da mu zielone światło.
Czy jest już jakiś mocny kandydat do objęcia sterów Nvidii na stałe?
Wśród nazwisk przewija się Rene Haas, obecny szef Arm-u, który w przeszłości pracował już w Nvidii. Naturalnym kandydatem z wewnątrz jest też Ian Buck, wiceprezes ds. hiperskalerów i twórca platformy CUDA, która zbudowała potęgę firmy. Pracuje w Nvidii od 22 lat i był zresztą obecny na wczorajszej konferencji wynikowej.
Problem polega na tym, że Jensen Huang łączył w jednej osobie wizjonerstwo inżynieryjne, talent sprzedażowy i niezwykłe relacje z całym łańcuchem dostaw – choć jak się okazało, w niektórych obszarach aż zbyt bliskie. Zastąpienie takiego zestawu cech wymagałoby pewnie dwóch albo trzech osób. Gdybym miał wybierać, zdecydowanie wolałbym kogoś z wewnątrz, jak Ian Buck - pod warunkiem, że ma pełne poparcie kluczowych inżynierów. Jak dobrze opisano w książkach o historii Nvidii, ludzie przychodzący tam z zewnątrz często przeżywali szok kulturowy, widząc, jak specyficznie i intensywnie tam się pracuje. Prezes z zewnątrz mógłby tę unikalną dynamikę po prostu zgasić.
Tomasz Smolarek - zarządzający portfelami w mTFI, specjalizujący się w globalnych rynkach akcji oraz sektorze technologicznym i półprzewodników. Licencjonowany doradca inwestycyjny, analityk i komentator rynków kapitałowych.
Tomasz Smolarek - zarządzający portfelami w mTFI, specjalizujący się w globalnych rynkach akcji oraz sektorze technologicznym i półprzewodników. Licencjonowany doradca inwestycyjny, analityk i komentator rynków kapitałowych.