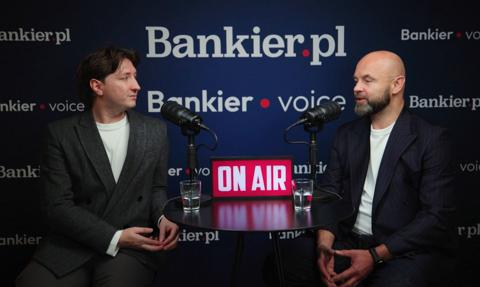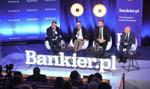





Mimo trwającej od niemal czterech lat hossy na warszawskim parkiecie, polska giełda zmaga się z głębokim niedosytem nowych debiutów, a niski poziom oszczędności i wysoka awersja do ryzyka skłaniają Polaków do wyboru lokat bankowych. W debacie „Kapitał dla gospodarki. Jak giełda i rynek finansowy mogą napędzać rozwój, bezpieczeństwo i inwestycje”, która odbyła się podczas Forum Finansów Bankier.pl Marek Dietl, Jarosław Grzywiński i Mateusz Walewski szukali odpowiedzi na pytanie, jak przełamać ten regres.

Czy sektor obronny, rozwój technologii AI oraz zapowiadane Osobiste Konta Inwestycyjne (OKI) dadzą impuls do wykształcenia w Polsce dojrzałej kultury inwestycyjnej?
Dlaczego rynek kapitałowy w Polsce finansuje tak mało inwestycji?
Debatę otworzył Tomasz Prusek, stawiając pytanie o przyczyny głębokiej dysproporcji w alokacji kapitału. Podczas gdy w Stanach Zjednoczonych rynek kapitałowy finansuje około 70% inwestycji, a w Unii Europejskiej średnio 30%, w Polsce wskaźnik ten wynosi zaledwie 7 do 9%.
Marek Dietl zauważył, że ta dysproporcja jest częściowo pozorna i wynika z uśredniania danych oraz uwarunkowań historycznych. Wskazał, że w Europie tradycyjnie kluczową rolę odgrywał sektor bankowy (np. niemiecki Mittelstand opierający się na tzw. Hausbanku). Zwrócił także uwagę na błędy regulacyjne w Europie:
Drugie uwarunkowanie jest takie, które już sami sobie zgotowaliśmy ten los, a mianowicie olbrzymia fragmentaryzacja rynków kapitałowych w Europie, która jest pokłosiem wdrożenia MiFID 2 (...) ta fragmentaryzacja obrotu nie sprzyja ani wycenom, ani efektywności handlu, rodzi koszty związane z ryzykiem niewykonania transakcji.
Jarosław Grzywiński zgodził się z krytyką nadmiaru regulacji i braku operacyjnego pomysłu na Europejską Unię Rynków Kapitałowych. Podkreślił jednak, że mimo barier regulacyjnych polski rynek wykazuje cechy stabilnego rozwoju.
Poziom zamożności, struktura oszczędności i skłonność do ryzyka
Mateusz Walewski (BGK) odniósł się do różnic między modelem amerykańskim a europejskim, wskazując, że w USA kapitał płynie na rynek głównie poprzez fundusze emerytalne i inwestycyjne. W Europie system oszczędności emerytalnych został osłabiony historycznie. Ponadto zwrócił uwagę na bardzo niski poziom oszczędności w Polsce w relacji do PKB:
Nasze PKB jest mniej więcej dwa razy mniejsze od hiszpańskiego. A wiecie państwo ile razy mniejsze są oszczędności polskie od hiszpańskich? Pięć razy. (...) I w momencie kiedy jesteśmy biedni, to mamy dużo wyższą awersję do ryzyka. Jak mamy wyższą awersję do ryzyka, to wolimy lokatę bankową. Koniec.
Odpowiadając na uwagę moderatora, że 7 na 10 Polaków nie dopuszcza możliwości nominalnej utraty zainwestowanego kapitału, Walewski skomentował to wprost:
Tylko nie mów, że to jest coś złego. To jest normalny stan biednego człowieka.
Finansowanie innowacji i teza o „straconej hossie”
Marek Dietl zaprezentował wyniki swoich badań dotyczących potencjału polskiego rynku akcji. Po wykluczeniu spółek Skarbu Państwa, jednostek samorządowych oraz koncernów zagranicznych, na polskim rynku pozostaje poniżej 150 dużych firm prywatnych o łącznej kapitalizacji rzędu 200 miliardów złotych. Wskazuje to, że tradycyjna gospodarka nie dostarczy wystarczającej liczby nowych debiutów, a główną nadzieją stają się spółki innowacyjne.
Byli prezesi GPW zauważyli jednak, że polski ekosystem Venture Capital w 70–78% opiera się na kapitałach państwowych, co ogranicza gotowość do podejmowania prawdziwego ryzyka technologicznego. Dodatkowo brakuje funduszy typu pre-IPO. Analizując dane dotyczące aktywności na rynku pierwotnym, Dietl sformułował mocną tezę dotyczącą obecnej koniunktury:
Dlatego ja nazywam tą ostatnią hossę, która jest od października 2022 r., taką straconą hossą (...) O ile innowacyjne firmy się nie zdecydują na debiuty na warszawskiej giełdzie, to polska gospodarka po prostu nie będzie dostarczała wystarczającej liczby debiutantów.
Sektor obronny i budowanie odporności państwa
Uczestnicy dyskusji szeroko omówili kwestię finansowania bezpieczeństwa i sektora zbrojeniowego. Jarosław Grzywiński uznał budowanie odporności (resilience) za kluczową szansę dla polskiego rynku.
Jest to słynne powiedzenie „never waste a good crisis”. Tak, jeżeli znajdujemy się w trudnej teraz sytuacji czy geopolitycznej, to może... jeżeli chodzi o te kwestie obronności, no to zawalczy tutaj o rynek i o tego inwestora.
Zapytany o to, kiedy polskie spółki zbrojeniowe wejdą na giełdę, Grzywiński odpowiedział, że stanie się to wtedy, gdy inwestorzy uwierzą w realny zwrot z inwestycji.
Z kolei Mateusz Walewski apelował, aby nie ograniczać pojęcia rynku kapitałowego wyłącznie do giełdy publicznej. Podkreślił, że polskie firmy z sektora dual-use i wojskowego szeroko korzystają z funduszy Private Equity oraz Venture Capital. Dietl dodał, że sukces innowacji wojskowych (np. na wzór Izraela) wymaga długofalowej kumulacji wydatków B+R oraz przyciągania do wojska wybitnych talentów.
Wyścig technologiczny, AI i prognozy gospodarcze
W kontekście prognoz zakładających spadek tempa wzrostu PKB Polski do około 2%, Mateusz Walewski uspokajał, że są to jedynie techniczne scenariusze oparte na demografii. Przyszły rozwój nie będzie opierał się na przyroście siły roboczej, lecz na adaptacji sztucznej inteligencji i technologii opartych na danych:
Wzrost nie będzie generowany przez pracę i historię produktywności, tylko przez załapanie się na ten wyścig o dobre zaadoptowanie nowych technologii (...) W związku z tym według mnie możliwości są absolutnie nieograniczone i w takich czasach, które teraz mamy, tylko rynek kapitałowy, i to pewnie nawet bardziej ten prywatny niż publiczny, jest w stanie nam to sfinansować.
Osobiste Konta Inwestycyjne (OKI) a stan finansów publicznych
Omawiając zapowiadane na 2027 rok wprowadzenie Osobistych Kont Inwestycyjnych (OKI), Jarosław Grzywiński ocenił je jako ważny i oczekiwany krok symbolicznie znoszący podatek Belki w określonym zakresie.
Marek Dietl zwrócił jednak uwagę na istotną niekomplementarność polityki gospodarczej. Wysoki deficyt budżetowy i spadek ratingu Polski zmuszą Skarb Państwa do emitowania wysoko oprocentowanych obligacji, co może osłabić napływ środków na giełdę w ramach OKI:
Największym wrogiem OKI jest to, że będą dobre oferty obligacji, a te dobre oferty obligacji z punktu widzenia oszczędzających będą wynikały z tego, że żeśmy rozprzęgli finanse publiczne.
Przyszłość rynku - tokenizacja aktywów i kultura inwestycyjna
W ostatniej części panelu prelegenci omówili wpływ nowych technologii (blockchain, tokenizacja) na rynek finansowy. Marek Dietl zadeklarował się jako wielki zwolennik tokenizacji aktywów rzeczowych (np. dzieł sztuki, alkoholi kolekcjonerskich) i finansowych, co ułatwi rozrachunek (post-trade) oraz zdemokratyzuje inwestycje alternatywne.
Jarosław Grzywiński zauważył, że tempo wdrażania innowacji zależy głównie od postawy regulatora, która w Polsce pozostaje zachowawcza. Z kolei Mateusz Walewski przestrzegł, że pełna digitalizacja i integracja rynków grozi odpływem kapitału do największych globalnych centrów finansowych w USA.
Na zakończenie Jarosław Grzywiński sformułował optymistyczne podsumowanie stanu polskiego rynku:
Stawiam taką tezę, ona może być kontrowersyjna, ale w Polsce jednak narodziła się kultura inwestycyjna. Oczywiście to jest faza początkowo zaawansowana, ale też uważam trzeba się z tego cieszyć, bo 10 lat temu w życiu byśmy nie przypuszczali, że będziemy mieli na przykład taką liczbę rachunków inwestycyjnych.
***
Partnerem Forum Finansów Bankier.pl jest Polski Fundusz Rozwoju (PFR). Pozostałymi partnerami wydarzenia są KDPW, InfoCredit, KGHM, Erste TFI, Investors TFI, Goldenmark i Goldsaver, Trade Republic, BM Pekao SA i Orlen.