





REKLAMA
OKI W BANKIER.PL

Wraca moda na kredyty odnawialne

Wojciech Boczoń2010-10-26 06:00analityk Bankier.pl
publikacja
2010-10-26 06:00
Dodaj Bankier.pl w Google
Polacy odłożyli karty kredytowe do szuflad i coraz chętniej korzystają z limitów w ramach kont osobistych. W ciągu trzech kwartałów 2010 r. zadłużenie na kartach spadło o 123 mln zł, a wartość kredytów w rachunkach bankowych wzrosła o 297 mln zł – wynika z danych Narodowego Banku Polskiego.


Jak podaje Narodowy Bank Polski, na koniec września 2010 r. poziom zadłużenia klientów banków z tytułu kart kredytowych wyniósł ponad 14,7 mld złotych i był niższy w stosunku do danych z końca ubiegłego roku o 123 mln zł. To także wyraźne wyhamowanie trwającego od kilku lat trendu wzrostowego zadłużenia w ramach kart. Tylko w ubiegłym roku w analogicznym okresie zadłużenie z tytułu kart kredytowych wzrosło o 1,8 mld zł.
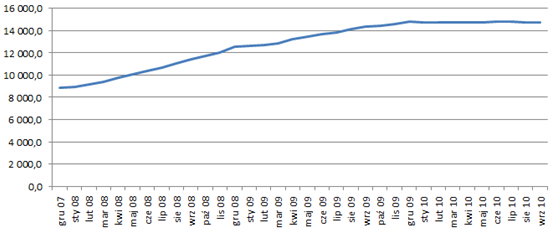
Poziom zadłużenia w ramach kart kredytowych


Dane w mln zł. Źródło NBP


Kredyty w kartach dynamicznie rosły do czwartego kwartału 2009 r. Dopiero w ostatnich miesiącach ubiegłego roku sytuacja zaczęła się zmieniać. W tym okresie zadłużenie wzrosło „jedynie” o 472 mln zł, a banki wyraźnie wyhamowały sprzedaż nowych kart.

Kart mniej, wymagania wyższe

Z danych zebranych przez Bankier.pl wynika, że na koniec 2009 r. Polacy mieli w swoich portfelach 10,5 mln kart kredytowych, czyli tyle samo, co pod koniec 2008 r. Ostatni kwartał ubiegłego roku był zarazem pierwszym kwartałem od wielu lat, w którym banki nie pochwaliły się wzrostem sprzedaży nowych kart kredytowych.

Kolejne miesiące przyniosły już wyraźne spadki w ogólnej liczbie kart będących w użyciu. Tylko w pierwszym półroczu 2010 roku liczba wydanych plastików w 22 ankietowanych przez Bankier.pl bankach skurczyła się w porównaniu do danych z końca 2009 r. o 1,5 mln sztuk.


Jednocześnie zmieniły się warunki sprzedaży tego produktu. Oprocentowanie kart sięga dziś maksymalnego możliwego pułapu, spadły limity dostępne w ramach kart, a wymagania stawiane klientom ubiegającym się o tę formę kredytu wzrosły. Karty kredytowe przestały być także aktywnie promowane przez instytucje finansowe i sprzedawane klientom o bardzo niskich dochodach.

Rośnie zadłużenie w kontach

Dane Narodowego Banku Polskiego pokazują, że systematycznie rośnie poziom zadłużenia z tytułu limitów kredytowych w ramach kont osobistych. Na koniec września wartość kredytów w ROR-ach wynosił już ponad 11,6 mld złotych. Od początku roku zadłużenie z tego tytułu wzrosło o 297 mln zł.
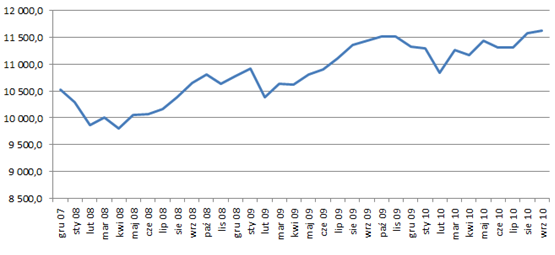
Poziom zadłużenia w ramach limitów w koncie

Dane w mln zł. Źródło: NBP


Jest to jednak aż ponad połowę mniej niż w analogicznym okresie ubiegłego roku. W ciągu pierwszych dziewięciu miesięcy 2009 r. poziom zadłużenia z tego tytułu wzrósł aż o 674,4 mln zł. Ubiegłoroczny wzrost był jednak rekordowy. Mogło to być spowodowane gwałtownym ograniczeniem dostępności innych form kredytów konsumpcyjnych, w tym przede wszystkim kredytów gotówkowych i kart kredytowych.

Banki promują limity

Obecnie banki coraz częściej proponują kredyt w rachunku jako alternatywę dla karty. Taki produkt przyznawany jest sprawdzonemu klientowi w ramach konta osobistego. Bank ma wgląd w historię dochodów i może realnie ocenić możliwości finansowe klienta. Jako premię za mniejsze ryzyko proponuje korzystniejsze warunki kredytowania.


Oprocentowanie limitów w kontach jest znacznie niższe niż w przypadku kart i kredytów gotówkowych. Średnio wynosi 15-16 proc., ale można znaleźć lepsze oferty. Lukas Bank, Bank Millennium czy Citi Handlowy pozwalają korzystać z kredytu przez kilka dni bez kosztów odsetkowych. Raiffeisen Bank poszedł nawet o krok dalej - proponuje limit bez odsetek do kwoty 1 tys. zł.

Banki coraz częściej promują tę formę kredytowania wydatków osobistych. Najbliższe miesiące pokażą, czy nowy trend utrzyma się dłużej. Można jednak oczekiwać, że poziom zadłużenia z tytułu kart kredytowych będzie nadal wykazywał niewielką tendencję spadkową, a banki nie będą aktywnie promowały tego produktu. Instytucje finansowe wyraźnie wyhamowały także z promocjami kredytów gotówkowych. W takiej sytuacji limity w koncie mogą stać się kredytowym hitem najbliższych miesięcy.

Wojciech Boczoń
Bankier.pl

Najlepsze produkty finansowe znajdziesz w naszej porównywarce - SPRAWDŹ
Źródło:

Przeczytaj w Pulsie Biznesu
„Mamy w Polsce wielką falę innowacji”. 10 rekomendacji biznesowych od liderów zmian
Wojciech Boczoń
Wojciech Boczoń
analityk Bankier.pl

Ekspert z zakresu bankowości. Autor komentarzy, poradników, artykułów i branżowych raportów o bankowości. Redaktor prowadzący serwisu PRNews.pl. Autor cyklu raportów "Polska bankowość w liczbach". Dziennikarz Roku 2013 według Kapituły Konkursu IX Kongresu Gospodarki Elektronicznej przy ZBP. Dwukrotnie nominowany do nagrody Dziennikarskiej im. Mariana Krzaka oraz laureat tej nagrody w 2014 r. Dwukrotny finalista Nagrody Dziennikarstwa Ekonomicznego Press Club Polska (2019 i 2026). Laureat nagrody dziennikarskiej w XXIII edycji konkursu im. Władysława Grabskiego organizowanego przez NBP (2025). Tel. 881 083 389.

Do pobrania

CapturepngCapture2png
Tematy
Energooszczędny dom lub mieszkanie? Bank Millennium ma teraz ciekawą propozycję

Komentarze (10)

dodaj komentarz
~Zyg-Fryd
jakie spoleczenstwo taka wiedza na temat korzystania z cc ;-)
~ja
mam limit w ror.

12 % + 0,4 % opłaty przygotowawczej.

Także uważam że oferta o wiele lepsza niż KK:)
~Edzia odpowiada ~ja
Masz możliwość skorzystania z okresu bezodsetkowego przy limicie kredytowym w ROR?
~ja odpowiada ~Edzia
a pamiętasz o spłacie przed wygenerowaniem wyciągu?
~nie Ty odpowiada ~ja
Tego nie trzeba pamietać, ustawiasz poprostu spłate automatyczną 100% i zapominasz.
~ja odpowiada ~nie Ty
no właśnie 100%, a limicie w ror nie musisz wszystkiego od razu spłacać.
~Edzia odpowiada ~ja
Nie trzeba spłacać przed wygenerowaniem wyciągu by skorzystać z okresu bezodsetkowego. Można na niego spokojnie poczekać.
Pytanie odnośnie terminem bezodsetkowego było dlatego, że już niektóre banki proponują limity w ROR z takim właśnie terminem bezodsetkowym. Jest on oczywiście krótszy niż na KK ale jest.
Natomiast osobiście
Nie trzeba spłacać przed wygenerowaniem wyciągu by skorzystać z okresu bezodsetkowego. Można na niego spokojnie poczekać.
Pytanie odnośnie terminem bezodsetkowego było dlatego, że już niektóre banki proponują limity w ROR z takim właśnie terminem bezodsetkowym. Jest on oczywiście krótszy niż na KK ale jest.
Natomiast osobiście uważam, że KK czy limit w koncie jest decyzją indywidualną. Jesli ktośą wie, że nie będzie spłacał całości w okreslonym teminie to tańszy będzie dla niego limit w koncie i na odwrót.
Z tym, że podstawową zasadą jest to aby dokładnie rozumieć na czym polega limit i KK. Bo jak pisałam wcześniej większość osób nie potrafi korzystać anie z KK ani z limitów.
~Iris odpowiada ~Edzia
Druga kwestia jest taka. Ktos kto mieszka w małej mieścienie i nie jeździ do dużego miasta po co mu KK - brak POS i lepszym rozwiązaniem będzie póki co KO.
Co do mieszkańca większego miasta z pewnością KK będzie lepszym rozwiązaniem z racji okresu bezodsetkowego jak i dodatkowych opcji dorzucanych do KK (np. program rabatowy czy
Druga kwestia jest taka. Ktos kto mieszka w małej mieścienie i nie jeździ do dużego miasta po co mu KK - brak POS i lepszym rozwiązaniem będzie póki co KO.
Co do mieszkańca większego miasta z pewnością KK będzie lepszym rozwiązaniem z racji okresu bezodsetkowego jak i dodatkowych opcji dorzucanych do KK (np. program rabatowy czy moneyback). Wszystko zależy od naszych preferencji i podobań. I jedno dobre i drugie dobre a ile ludzi tyle opini. Ważne żeby ze wszystkiego korzystać z głową i rozumieć z czego się korzysta.
~Edzia
Karta w takim przypadku jest zdecydowanie lepsza. Natomiast jakieś 90% posiadaczy kart kredytowych w ogóle nie potrafi z niej korzystać. Nie wie jak się spłaca i nie rozumie w ogóle jej mechanizmu działania.
Debety na kontach mają oprocentowanie troszkę niższe. (ok 2-3% ale zawsze)
Pozdrawiam
~nermak
hmm dziwi mnie, że ludzie bardziej używają odnawialek w ror czyli debetów :) przecież za to trzeba płacić odsetki i to bardzo zbliżone do maxymalnego oprocentowania tj 20% nominalnego.
Ja wolę zdecydowanie kartę, płacę ją przez 30 dni, a potem mam średnio 26 dni na zapłatę kwoty z wyciągu, i ważne zawsze spłacaj 100% zadłużenia,
hmm dziwi mnie, że ludzie bardziej używają odnawialek w ror czyli debetów :) przecież za to trzeba płacić odsetki i to bardzo zbliżone do maxymalnego oprocentowania tj 20% nominalnego.
Ja wolę zdecydowanie kartę, płacę ją przez 30 dni, a potem mam średnio 26 dni na zapłatę kwoty z wyciągu, i ważne zawsze spłacaj 100% zadłużenia, bo jak nie to zaczynają się wtedy opłaty :)

Powiązane: Karty

Polecane

Najnowsze

Popularne

Ważne linki