








Jeszcze niedawno niemal powszechnie sądzono, że następna zmiana stóp procentowych w Polsce będzie oznaczała ich wzrost. Wystarczyły trzy miesiące, aby oczekiwania te obróciły się o 180 stopni: teraz większość rynku stawia na cięcia stóp w NBP.
W lipcu 2013 roku Rada Polityki Pieniężnej sprowadziła stawkę referencyjną NPB do 2,5%, czyli do najniższego poziomu w historii. Przez kolejne kwartały Rada naśladowała amerykański FOMC, obiecując utrzymanie niskich stóp w dłuższym okresie czasu. Jeszcze w maju opinia analityków była zgodna: następnym ruchem RPP będzie podwyżka stóp, choć nie wiadomo, kiedy ona nastąpi.
Niskie może być jeszcze niższe
Jednakże w czerwcu percepcja rynku zaczęła się zmieniać. Inflacja CPI zamiast rosnąć, zmalała. W lipcu po raz pierwszy w dziejach III RP Główny Urząd Statystyczny odnotował deflację cenową, czyli ujemną roczną dynamikę CPI. Wcześniej zaczęły psuć się dane napływające z makro: drugi kwartał był słabszy niż pierwszy, a przecież dopiero w trzecim polska gospodarka w pełni odczuje skutki wojny rosyjsko-ukraińskiej i rosyjskiego embarga na europejską żywność.
Realne stopy procentowe w Polsce na tle 15-letniej średniej (czerwona linia)
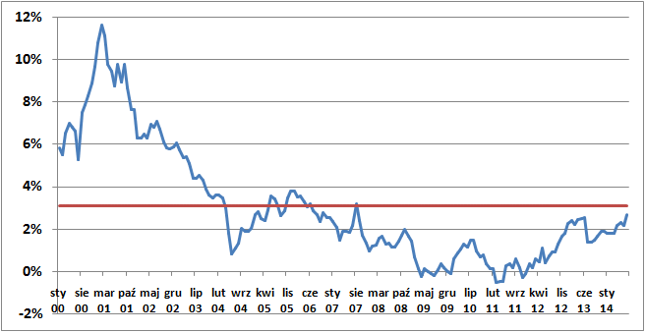
Źródło: Bankier.pl
Z tych powodów ekonomiści oraz rynek nagle zmienili oczekiwania. Większość bankowych ekspertów prognozuje, że do końca roku Rada Polityki Pieniężnej obniży stopy o 50 punktów bazowych. W ciągu ostatnich trzech miesięcy WIBOR 3M obniżył się o 14 pb., do rekordowo niskiego poziomu 2,58%. Podobne sygnały wysyła też rynek terminowy. Stawki kontraktów FRA implikują, że za trzy miesiące WIBOR 3M spadnie do 2,12%, a za pół roku poniżej 2%. Oznacza to, że rynek wycenia dwie obniżki stóp procentowych po 25 pb. każda w perspektywie następnych 3-6 miesięcy.
Rada może więcej
Jednakże to nie rynek, lecz 10 członków Rady Polityki Pieniężnej decyduje w Polsce o stopach procentowych. Ich decyzje są praktycznie nieprzewidywalne i zależą od wielu czynników, w tym także psychologicznych. Jednym z nich może być presja ze strony Europejskiego Banku Centralnego, który w czerwcu obniżył stopy procentowe, we wrześniu uruchomi preferencyjne pożyczki dla banków (TLTRO), a do końca roku może rozpocząć skup obligacji za nowo wykreowane pieniądze (QE). Część członków RPP panicznie boi się aprecjacji złotego i może odebrać działania EBC jako sygnał do obniżenia stóp procentowych.
Zwłaszcza że pole do obniżek daje zarówno deflacja (choć zapewne przejściowa) jak i ostatnia projekcja inflacyjna NPB zakładająca, że inflacja CPI nie powróci do celu przez następne dwa lata. Taka perspektywa może skłonić Radę do pójścia dalej niż zakłada rynek. Takie prognozy już teraz stawiają analitycy z banków. Ekonomiści BZ WBK spodziewają się obniżki stawki referencyjnej o 75 pb. do końca roku. Jeszcze dalej idą eksperci mBanku zakładający cięcie stóp aż o 50 pb. na wrześniowym posiedzeniu!
Krzysztof Kolany