






Przez wiele miesięcy listopad był postrzegany jako moment, w którym Rada Polityki Pieniężnej wreszcie zdecyduje się podnieść stopy procentowe. Ale ostatnie wypowiedzi członków RPP sugerują, że polityka monetarna pozostanie luźna.

Tylko 1 z 19 ankietowanych przez PAP prognostów spodziewa się, że RPP w listopadzie 2026 r. podwyższy stopy o 25 pb. Pozostali ankietowani oczekują pozostawienia głównej stopy NBP na poziomie 3,75 proc. Trzy ośrodki zakładają, że RPP może podnieść stopy do końca 2026 r.

- Zakładamy brak zmian stóp NBP, choć ewentualny jastrzębi przekaz Rady, uwzględniający nową projekcję inflacji i PKB, mógłby wesprzeć PLN – napisali w poniedziałkowym raporcie analitycy PKO BP.
Przed listopadowym posiedzeniem członkowie Rady zapoznają się z najnowszą projekcją inflacyjną Narodowego Banku Polskiego. Od dawna wiadomo, że projekcja lipcowa jest już mocno nieaktualna, ponieważ nie uwzględniła gwałtownego wzrostu cen paliw, jaki nastąpił w sierpniu i wrześniu. Nie ma zatem praktycznie żadnych szans, aby inflacja CPI trwale zeszła w pobliże 2,5% w ciągu najbliższych miesięcy. Tym bardziej, że oczyszczona z efektów zmian cen paliw, energii i żywności inflacja bazowa trwale utrzymuje się powyżej 3%.
Powinni podnieść, ale tego pewnie nie zrobią
Mamy zatem sytuację, gdy inflacja CPI nawet pomimo tymczasowo obniżonych stawek VAT na paliwa wynosi 3,5% - czyli znajduje się na granicy dopuszczalnego odchylenia od 2,5-procentowego celu NBP. Po drugie, wzrost PKB jest relatywnie wysoki i nadal przyspiesza. I wreszcie po trzecie, obecny poziom stopy referencyjnej NBP (3,75%) jest relatywnie niski w zestawieniu z inflacją CPI za ostatnie 12 miesięcy (3,5%), jak również inflacją oczekiwaną na następne 12 miesięcy.
W takich warunkach makroekonomicznych podwyżka stóp procentowych wydaje się być „oczywistą oczywistością”. Tak też sprawę wyceniają rynki finansowe. Notowania kontraktów FRA od tygodni wskazują na wzrost krótkoterminowych stóp procentowych w Polsce do poziomu 4,50-4,75% w perspektywie kolejnych 2-3 kwartałów. To samo zdaje się mówić rynek długu, gdzie rentowność 2-letnich obligacji skarbowych wynosi obecnie 4,59%. Czyli jest o ponad 80 pb. wyższa od stopy referencyjnej NBP.
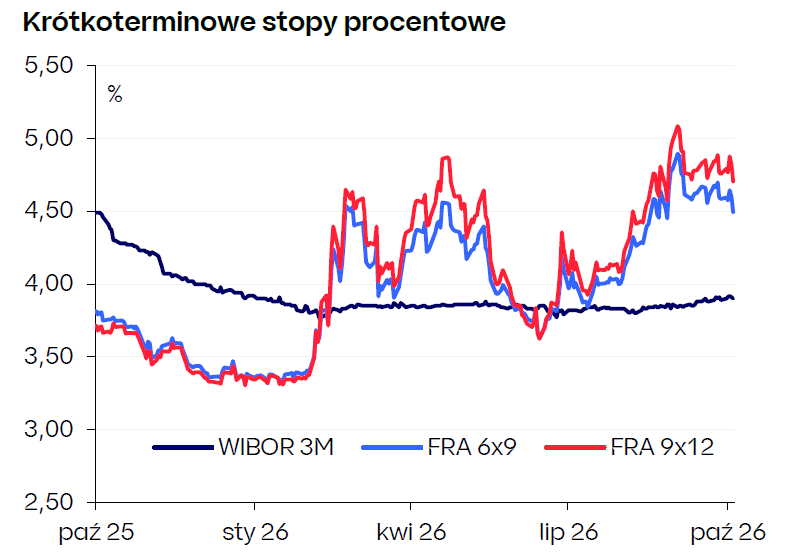
- Wyceny kontraktów FRA wskazują, że scenariuszem bazowym pozostaje utrzymanie stóp bez zmian do końca 2026, a prawdopodobieństwo podwyżki kształtuje się w pobliżu 30%. Na 2027 rynek nadal wycenia jednak wzrost stopy referencyjnej o łącznie 100pb do poziomu 4,75% - napisali ekonomiści PKO BP.
Tyle tylko, że zdecydowana większość bankowych ekonomistów nie wierzy w możliwość jakichkolwiek podwyżek stóp procentowych w wykonaniu tej Rady Polityki Pieniężnej. Co więcej, wśród analityków panuje konsensus, że następnym ruchem RPP będzie… obniżka stóp procentowych w 2027 roku.
- Naszym zdaniem w kolejnych miesiącach inwestorzy będą stopniowo ograniczać oczekiwaną skalę zacieśnienia polityki pieniężnej. Impulsem do takiej korekty może być już środowe posiedzenie RPP. Prezes NBP A. Glapiński dotychczas sugerował stabilizację stóp mimo podwyższonej inflacji, a jej ostatni spadek dostarcza dodatkowych argumentów za utrzymaniem dotychczasowych parametrów polityki pieniężnej – uważają ekonomiści PKO BP.
- Przy tych danych, które są w tej chwili, nie widzę potrzeby podnoszenia stóp procentowych, przynajmniej na razie – powiedział w połowie października członek RPP Ireneusz Dąbrowski. - Obniżenie jest jeszcze mniej prawdopodobne niż podniesienie – dodał.
- Czy Rada Polityki Pieniężnej będzie reagować na podwyższoną inflację? To jest potężny problem, bo swoim decyzjami nie zmniejszymy tempa wzrostu cen ropy naftowej. Będziemy reagować najprawdopodobniej dopiero wtedy, kiedy zobaczymy, że efekty drugiej rundy czy efekty pośrednie nastąpią i one będą groźne dla inflacji bazowej – powiedział z kolei Ludwik Kotecki, dość otwarcie przyznając, że Rada zareaguje dopiero wtedy, gdy będzie za późno. Tj. gdy/jeśli presja inflacyjna ze strony cen paliw zacznie się „rozlewać” po innych sektorach gospodarki.
Z całej Rady za możliwością listopadowej podwyżki stóp procentowych opowiedział się jedynie Henryk Wnorowski. - Jak najbardziej biorę pod uwagę scenariusz listopadowej podwyżki stóp procentowych. Nie doszło do niej w październiku, choć argumentem za był wrześniowy odczyt CPI 4,0 proc., wyraźnie powyżej górnego pasma odchyleń. (…) W kontekście tego odczytu restrykcyjność naszej polityki wyraźnie się zmniejszyła - powiedział Wnorowski w wywiadzie udzielonym PAP Biznes.
To pana Wnorowskiego zapewne możemy jeszcze doliczyć głos pani Joanny Tyrowicz, która w tym roku konsekwentnie głosowała za podwyżką stóp procentowych od razu o 100 pb., do poziomu 4,75%. Nadal jednak są to tylko dwa głosy w 10-osobowej Radzie. Przeciwko zaostrzeniu polityki pieniężnej na październikowej konferencji prasowej wypowiadał się też prezes NBP Adam Glapiński.
- Tak, chociaż na ten moment takiego scenariusza nie przewiduję na podstawie danych, którymi obecnie dysponujemy. Jako Prezes NBP mam bieżący dostęp do napływających informacji i na razie nic na to nie wskazuje, ale niczego definitywnie nie przesądzam – tak na pytanie o możliwość ewentualnej listopadowej podwyżki stóp procentowych odpowiedział prezes Glapiński. - Na razie nic nie wskazuje na pojawienie się efektów drugiej rundy. Zjawisko wzrostu cen wynikające z droższych paliw oraz gazu trwa zbyt krótko, by wywołać takie procesy – dodał.
Stopy procentowe NBP już nie są wysokie
Od marca stopa referencyjna NBP znajduje się na najniższym poziomie od 4 lat i w trakcie wcześniejszych 14 miesięcy została obniżona łącznie aż o 200 pb. (czyli o dwa punkty procentowe), schodząc poniżej mediany z ostatnich 25 lat (wynoszącej 4,00%). W ten sposób polityka monetarna w Polsce przeszła ze stanu umiarkowanie restrykcyjnego do średnio ekspansywnego. Czyli sytuacji, gdy stopy procentowe są już na tyle wysokie, aby hamować inflację i znów zachęcają do zaciągania kredytów.
We wrześniu doszło do sytuacji, gdy po raz pierwszy od stycznia 2024 roku stopa referencyjna NBP znalazła się poniżej inflacji CPI za ostatnie 12 miesięcy. Oznacza to, że realna stopa procentowa w Polsce (liczona ex post) stała się ujemna. I w opinii analityków PKO BP taka sytuacja zasadniczo utrzyma się przez kolejne 12 miesięcy.
Następne – i zarazem ostatnie w tym roku – posiedzenie Rady Polityki Pieniężnej zaplanowane jest na 1-2 grudnia. Wcześniej jednak poznamy listopadową projekcję inflacyjną oraz oficjalne uzasadnienie listopadowej decyzji RPP. Ponadto na czwartek zaplanowana jest konferencja prasowa przewodniczącego Rady i prezesa NBP Adama Glapińskiego.