



Podczas gdy WIG, WIG20 i mWIG40 ustanawiają nowe rekordy wszech czasów i śrubują tegoroczne stopy zwrotu, reszta polskiego rynku pogrążona jest w marazmie. sWIG80 notuje najgorszy wynik od 4 lat, a przeciętna spółka z WIG-u notowana jest podobnie niż rok temu.

W czwartek 29 października WIG ustanowił nowy rekord wszech czasów, wpinając się powyżej 161 000 punktów. Nowe szczyty hossy i zarazem historyczne rekordy ustanowiły także indeksy cenowe: WIG20 i mWIG40. Imponujące są też tegoroczne (YTD) stopy zwrotu osiągnięte przez 3 z 4 głównych benchmarków GPW. WIG jest od początku roku na blisko 35-procentowym plusie, WIG20 dał zarobić prawie 33%, a mWIG40 ponad 30%.

Patrząc tylko na główne indeksy, można śmiało powiedzieć, że na warszawskiej giełdzie mamy hossę, o jakiej jako inwestorzy marzyliśmy przez ostatnie 20 lat. Wszakże od dołka bessy sprzed 4 lat WIG wzrósł przeszło 3,5-krotnie, WIG20 wreszcie pokonał słynny szczyt z października 2007 roku, a mWIG40 od blisko dwóch lat żegluje po nieznanych wodach hossy. Wygląda wspaniale, nieprawdaż?
Zobacz także
Giełdowe indeksy nie zawsze mówią całą prawdę
Siła WIG-u czy WIG-u 20 maskuje jednak zatrważającą słabość sWIG-u 80. Giełdowe „maluchy” (chociaż określenie „spółki mniejsze” brzmiałoby lepiej) w tym roku prawie nie przyniosły zysków. sWIG80 po 10 miesiącach roku notowany jest raptem o 0,2% wyżej niż na koniec 2025 roku. Tymczasem WIG20 w tym samym czasie dał zarobić prawie 33%. Jak zauważył Tomasz Hońdo z Quercus TFI mamy do czynienia z najsilniejszą tego typu dywergencją od października 2017 roku. A był to czas końcówki hossy, po której nastąpiła najdłuższa bessa w historii GPW. Trwała ona ponad trzy lata i zakończyła się dopiero covidowym krachem z marca 2020 roku.

Niemal równie mocna różnica tegorocznych stóp zwrotu występuje pomiędzy spółkami średnimi (mWIG40) a mniejszymi (sWIG80). W tym przypadku relatywna siła mWIG-u zaczęła się budować jeszcze pod koniec 2023 roku, a wydatnie przyspieszyła po marcu 2026. Efekt: tegoroczna (YTD) stopa zwrotu mWIG-u wynosi ponad 30%, a sWIG-u zaledwie 0,2%.
Giełdowi eksperci oczywiście mają na podorędziu cały szereg uzasadnień tego fenomenu. Pierwsze jest natury płynnościowej. Chociażby, patrząc na strukturę, jak i wielkość obrotów, widać, że za hossę na GPW odpowiada przede wszystkim napływ kapitału zagranicznego. A ten kapitał preferuje duże i płynne spółki, bo w mniejsze po prostu nie może inwestować (tak ze względu na własne ograniczenia co do płynności, jak i na fizyczną możliwość wejścia i wyjścia w walor bez rzucania jego kursem). W praktyce zagraniczny akcjonariat ogranicza się do spółek z WIG20 i górnej połówki mWIG40.
Po drugie, chodzi o strukturę sektorową. Nie jest żadną tajemnicą, że w tym roku prym na GPW wiodą banki (dla których jest to niemal wymarzone środowisko makroekonomiczne) oraz Orlen i spółki surowcowe. Do tego w ostatnim czasie doszła jeszcze energetyka. I znów mamy sytuację, że tego typu spółki obecne są głównie w WIG20 i mWIG40. Z kolei sWIG80 jest znacznie lepiej zdywersyfikowany branżowo, jak również nie ma w nim jakiejś dominującej grupy spółek. No może poza deweloperami, ale akurat ten sektor w tym roku radzi sobie słabo (tylko +2% YTD).
I wreszcie po trzecie, obecna struktura wzrostu gospodarczego w Polsce z różnych powodów zdecydowanie nie sprzyja małemu i średniemu biznesowi. Problemy przeżywa przemysł (dość mocno reprezentowany w sWIG80), gaming, informatyka czy handel detaliczny. Stąd też i dynamika korporacyjnych zysków raczej nie premiuje teraz spółek mniejszych.
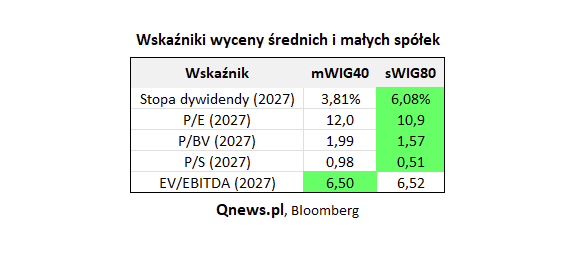
Równocześnie po trwającym od ponad roku marazmie sWIG80 oferuje lepsze wyceny wskaźnikowe niż mWIG40. To mniejsze spółki cechują się znacznie wyższą oczekiwaną stopą dywidendy, niższym c/z oraz wyraźnie niższym c/wk. Podobnie wyceniane są za to na popularnej wśród „krawaciarzy” wskaźniku EV/EBITDA. Może zatem to do giełdowych „maluchów” należeć będą kolejne miesiące hossy? Rzecz jasna, jeśli w ogóle potrwa ona na tyle długo.
Przeciętna spółka z GPW nie pozwala zarobić
Koniunktura na GPW wygląda jeszcze gorzej, gdy każdej spółce notowanej na warszawskim parkiecie przyznamy taką samą wagę. Taki równoważony indeks akcji wszystkich spółek z GPW od początku 2025 roku zyskał zaledwie 1,6% i po piątkowym spadku znalazł się najniżej od kwietnia. Ba, patrząc na ten indeks na warszawskiej giełdzie od dawna nie można mówić o jakiejkolwiek hossie. W 2024 roku ceny akcji na GPW wzrosły wprawdzie średnio o prawie 5%, ale w roku 2024 spadły o ponad 12%. W tym ujęciu od trzech lat tkwimy w trendzie bocznym i wciąż nie podnieśliśmy się po przecenie z drugiej połowy 2024 roku.
To samo widać, gdy spojrzymy na pełny skład WIG-u. Aż 161 z 333 walorów wchodzących w skład najstarszego indeksu GPW jest dziś (tj. 30 października po południu) notowana niżej niż rok temu! To niemal połowa tego indeksu. Medianowa spółka przez ostatnie 12 miesięcy dała zarobić zaledwie 1,1%. Czyli tyle, co nic.
Tylko 72 walory (czyli 21% ogółu) wypracowała stopy zwrotu wyższe niż cały indeks. Jeśli z tego grona wykluczymy spółki o niskiej kapitalizacji (które mają śladową wagę w WIG-u), to za prawie całą tegoroczną stopę zwrotu indeksu szerokiego rynku odpowiadają zaledwie 23 papiery. To pokazuje, jak „cienka” jest tegoroczna hossa. To znaczy, że indeksy są pchane w górę przez dosłownie dwie garści walorów. Głównie banków, spółek konsumenckich (Allegro, Żabka, LPP) oraz Orlenu, KGHM-u i PGE. Cała reszta jest albo tłem, albo wręcz ciągnie WIG w dół.
W tej analizie nie chodzi o to, aby użalać się nad stanem polskiego rynku (zresztą na Wall Street jest bardzo podobnie). Idzie mi o dwa zasadnicze wnioski. Po pierwsze, że przeciętny inwestor indywidualny obecnego stany rynku wcale nie musi odczuwać jako silnej hossy, na której zarabia masę pieniędzy. Ba, pewnie nie brakuje takich, co wręcz ponoszą straty. I po drugie, warto mieć świadomość, że te piękne zwyżki giełdowych indeksów bazują na niewielkiej liczbie walorów, których kursy pompuje głównie kapitał zagraniczny. I gdy on się kiedyś od nas odwróci, to WIG, WIG20 i mWIG40 mogą mocno ucierpieć.