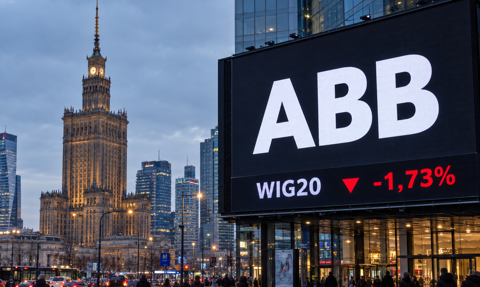





Końcówka udanego dotychczas tygodnia przyniosła gwałtowne schłodzenie nastrojów na warszawskim parkiecie. Piątkowa sesja na Giełdzie Papierów Wartościowych upłynęła pod znakiem największej wyprzedaży od czerwca, na którą złożyły się m.in. gwałtowna realizacja zysków w sektorze finansowym oraz mocne tąpnięcie na akcjach miedziowego giganta.

Na zamknięciu piątkowych notowań indeks największych spółek WIG20 spadł o 2,4 proc. i zaliczył najgorszą sesję od 24 czerwca. To samo spotkało szeroki rynek – indeks WIG zniżkował o 2,37 proc., Przeceny nie uniknął segment średnich spółek, gdzie mWIG40 poszedł w dół o 2,45 proc. Relatywnie najmniej ucierpiały małe spółki z indeksu sWIG80, który stracił 1,58 proc.

Piątkowy zjazd przerwał imponującą passę czterech kolejnych wzrostowych sesji z rzędu dla WIG-u oraz WIG20. Dzięki solidnej zaliczce wypracowanej od poniedziałku do czwartku ostateczny bilans całego tygodnia zamknął się jednak dla obu wskaźników na plusie. Obroty na WIG sięgnęły 2,72 mld zł, z czego 2,16 mld zł dotyczyło WIG20.

W momencie, gdy na GPW rozbrzmiewał sygnał końca handlu, zachodnioeuropejskie giełdy notowały umiarkowane, lecz widoczne spadki. Niemiecki DAX tracił 0,9 proc., francuski CAC 40 spadał o 0,2 proc., z kolei brytyjski FTSE 100 osuwał się minimalnie o 0,1 proc. Znacznie bardziej dynamiczny przebieg miały jednak notowania za oceanem. Na Wall Street indeks S&P 500 zniżkował o 1,6 proc., a technologiczny Nasdaq Composite pikował aż o 2,5 proc.
Globalnym zarzewiem rynkowego niepokoju stała się gwałtowna wyprzedaż akcji spółek technologicznych. Do gwałtownego pogorszenia nastrojów przyczyniły się przede wszystkim rozczarowujące raporty finansowe jak Google, Amazon czy Intel oraz nasilające się obawy inwestorów dotyczące opłacalności astronomicznych nakładów na sztuczną inteligencję. Rosnący sceptycyzm wywołał natychmiastową ucieczkę kapitału do obligacji skarbowych
Banki oddają pole po rajdzie, górniczy gigant traci grunt
Na krajowym rynku głównym motorem spadków okazał się sektor finansowy, który w ostatnich dniach stanowił lokomotywę hossy. WIG-Banki spadł o 3,4 proc., co stanowiło korektę po imponującym rajdzie z poniedziałku i czwartku, kiedy to sektor urósł łącznie aż o 9,2 proc.
Najgłębsze branżowe spadki w WIG20 odnotował Alior Bank (-6,09%). Mocno tracił także Erste Bank Polska (-4,51%). W piątek bank opublikował wyniki finansowe za III kwartał 2026 roku – zysk netto grupy spadł do 1.490,4 mln zł wobec 1,889 mld zł rok wcześniej, trafiając dokładnie w oczekiwania analityków. Bank poinformował również o braku dodatkowego narzutu kapitałowego od KNF oraz zadowoleniu z akwizycji w segmencie MSP. Dodatkowym wątkiem pozostaje zapowiedziane przez Erste Group Bank wezwanie na akcje Erste Bank Polska, które ma zostać ogłoszone w poniedziałek 2 listopada.
Równie mocno cofały się inne czołowe z mWIG40: ING Bank Śląski (-3,45%), Bank Handlowy (-3,2%) oraz Bank Millennium (-3,41%). Najspokojniej sesję przetrwał BNP Paribas Bank Polska (-1,74%).
Prawdziwym maruderem piątkowego handlu w WIG20 okazał się jednak miedziowy koncern KGHM (-7,08%). Spółka pozostaje w trendzie spadkowym od połowy października, a wyprzedaż w ostatnich dniach przyspiesza także ze względu na spadki miedzi i przede wszystkim srebra, którego cena walczy o utrzymanie kluczowego poziomu 50 USD/oz.
W WIG20 po wzrostowej stronie rynku w WIG20 utrzymały się zaledwie dwie spółki: budowlany Budimex (+0,26%) oraz Żabka (+0,09%).
Dramatu Cyfrowego Polsatu ciąg dalszy, plany XTB i roszady w JSW
Na szerokim rynku emocje budziły znów Cyfrowy Polsat (-12,81%), na którym trwała potężna wyprzedaż. Był to ciąg dalszy tąpnięcia z czwartku (-17,67 proc.), gdy inwestorzy skrajnie negatywnie zareagowali na zaprezentowaną przez zarząd nową strategię na lata 2027-2030+.
Korekta dotknęła również brokera XTB (-2,96%), którego notowania po słabym wrześniu od trzech tygodni pozostają w konsolidacji. Przedstawiciele brokera po wstępnych wynikach zadeklarowali, że firma skupia się na wzroście organicznym, ale nie wyklucza wejścia w segment bankowości poprzez uzyskanie licencji lub akwizycję banku w horyzoncie kilku lat, licząc jednocześnie na przyspieszenie ekspansji we Francji i w Niemczech w 2027 roku. Spadki dotknęły także touroperatora Rainbow Tours (-1,22%), który pochwalił się szacunkowym wzrostem przychodów po 9 miesiącach 2026 roku o 12,2 proc. rdr do poziomu 4.375,2 mln zł.
Względną odpornością na rynkową pożogę wykazała się natomiast JSW (-0,83%). Piątkowe notowania przyniosły istotne doniesienia ze spółki: prezes Jastrzębskiej Spółki Węglowej złożył rezygnację z pełnionej funkcji ze skutkiem na 31 października, a zarząd zawarł z Agencją Rozwoju Przemysłu aneks przesuwający termin sprzedaży udziałów w spółkach PBSz i JZR na 30 listopada 2026 roku.
Po publikacji szacunkowych danych za III kwartał kurs Stalprofilu zaliczył spadek o 1,78 proc. OI spółce w kontekście sytuacji na rynku stali dla Bankier.pl wypowiedział się Jakub Szkopek z Erste Securities.