



Sejmowa Komisja Finansów Publicznych oceni wniosek Konfederacji o odrzucenie projektu ustawy wprowadzającej nową, 24-proc. stawkę podatkową, oraz poprawki opozycji do niego, złożone w środę podczas drugiego czytania rządowej propozycji.

Chodzi o projekt ustawy o zmianie ustawy o podatku dochodowym od osób fizycznych, ustawy o podatku dochodowym od osób prawnych oraz ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne. Przewiduje on zmiany dotyczące progów i stawek podatkowych.
W trakcie środowego drugiego czytania projektu posłowie zgłosili do niego poprawki. Poseł Henryk Kowalczyk w imieniu klubu PiS zaproponował m.in., by rezygnować z wprowadzenia 24-proc. stawki i dodatkowego progu podatkowego, natomiast podwyższyć pierwszy próg ze 120 tys. zł do 180 tys. zł.
ReklamaZobacz także
Poprawka Sylwestra Tułajewa (Rozwój Plus) przewiduje wykreślenie przepisu obniżającego limit przychodowy w podatku zryczałtowanym. Z kolei poseł Witold Tumanowicz z Konfederacji zgłosił wniosek o odrzucenie projektu.
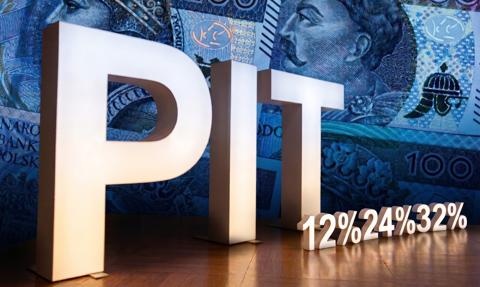
Projektowana ustawa podwyższa pierwszy próg podatkowy ze 120 do 130 tys. zł. Stawka poniżej tego progu pozostanie na poziomie 12 proc. Ponadto proponuje się wprowadzenie nowego progu, obejmującego dochody w przedziale od ponad 130 tys. zł do 150 tys. zł ze stawką 24 proc. Dochody powyżej 150 tys. zł pozostaną objęte stawką 32 proc.

Jednocześnie projekt przewiduje podniesienie stawki daniny solidarnościowej płaconej przez osoby o najwyższych dochodach, powyżej 1 mln zł. Ma ona wzrosnąć z 4 do 5 proc. podstawy. W 2024 r., jak podało MF, daninę tę płaciło 39 tys. osób.
Zgodnie z projektowaną ustawą stawka podatku CIT płaconego przez podatników, których przychody z poprzedniego roku przekroczyły 50 mln euro, wzrośnie z 19 do 22 proc. Wyłączone z tego będą banki, gdyż CIT płacony przez nie został już podwyższony w innej ustawie.
Zmiany obejmą też zakres stosowania ryczałtu od przychodów ewidencjonowanych. Limit przychodów warunkujących możliwość wyboru opodatkowania ryczałtem zostanie obniżony z 2 mln euro do 250 tys. euro. Dodatkowo stawka 17 proc. będzie stosowana dla nadwyżki przychodów osiągniętych w trakcie roku ponad 300 tys. euro.
Nowelizacja ma wejść w życie 1 stycznia 2027 r. (PAP)
ms/ mmu/