





Wyraźne pogorszenie nastrojów i głęboką przecenę głównych indeksów doświadczyła w czwartek warszawska giełda. Po miesiącach imponujących wzrostów, które wyprowadziły WIG20 i WIG na nowe szczyty, pierwsza sesja października przyniosła największe spadki od 27 sierpnia. Symboliczne, o tyle, że to właśnie 4 lata temu w październiku wystartowała bieżąca hossa. Impuls do przeceny dała kolejna fala wyprzedaży na globalnym rynku obligacji oraz gwałtowne osłabienie złotego. Największym ciężarem dla warszawskiego parkietu okazał się dotychczasowy motor hossy – sektor bankowy, czyli drzwi obrotowe na nasz rynek dla zagranicznego kapitału.

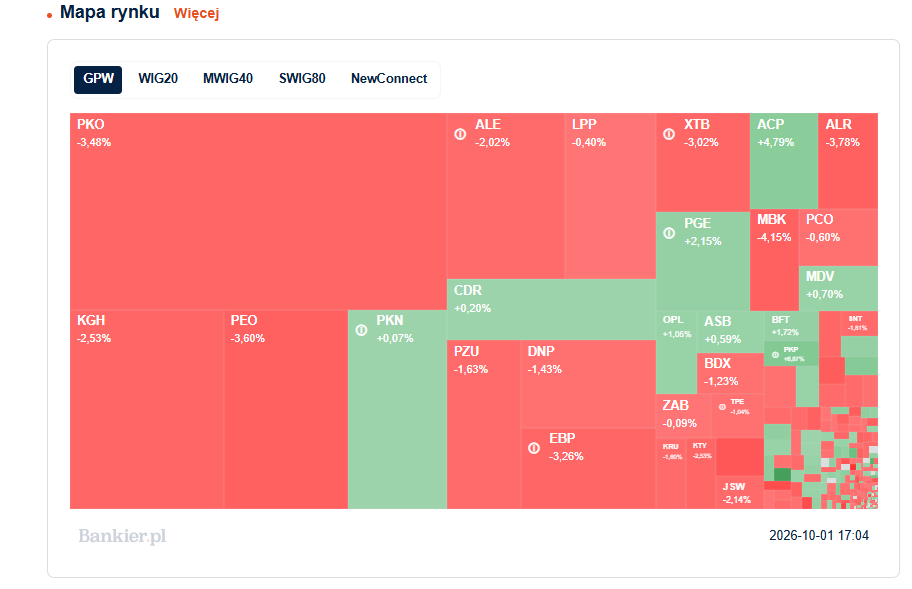
Czwartkowy handel na GPW od pierwszych minut przebiegał pod znakiem przewagi podaży, a skala spadków pogłębiała się z godziny na godzinę. Ostatecznie indeks WIG20 spadł o 1,9 proc. i zakończył dzień największą przeceną od 27 sierpnia. Równie mocno ucierpiał WIG zniżkujący o 1,64 proc. Relatywnie lepiej poradziły sobie średnie i małe spółki, choć i tam dominował kolor czerwony: mWIG40 poszedł w dół o 1,11 proc., a sWIG80 stracił 0,12 proc. Obroty na GPW sięgnęły 2,79 mld zł, z czego 2,37 mld zł dotyczyło spółek z WIG20.

Postawa warszawskiej giełdy nie wyróżniała się zbytnio na tle pozostałych parkietów Starego Kontynentu, gdzie również dominowały niedźwiedzie. Brytyjski FTSE 100 spadał o 1,7 proc., niemiecki DAX tracił ponad 0,9 proc., a francuski CAC 40 zniżkował o 1,6 proc. Giełdy w Madrycie czy Mediolanie także traciły około 2 proc.
Lepiej wyglądała sytuacja za oceanem. Amerykański S&P 500 oraz technologiczny Nasdaq, po początkowym wyraźnym spadkowym otwarciu, zdołały odrobić straty i notowane nawet były na poziomie neutralnym, ale gdy kończyła się sesja w Warszawie znów zniżkowały o około 0,2 proc. Wall Street obawiało się o kolejny wzrost cen ropy naftowej i reagowało na publikację słabszych od prognoz, danych z amerykańskiego przemysłu napędzała przekonanie, że Indeks ISM spadł do 54,5 pkt. z 54,6 pkt. w poprzednim miesiącu, rozczarowując analityków oczekujących wzrostu do 55,0 pkt.
Wyprzedaż obligacji i słaby złoty. Dolar najwyżej od miesięcy
Kluczowym czynnikiem pozostaje jednak niepokojąca sytuacja na rynku długu. W czwartek rentowność 10-letnich obligacji skarbowych USA osiągnęła najwyższy (5,34%) poziom od 2002 roku, co jest efektem przybierającej na sile globalnej wyprzedaży papierów dłużnych. "Obserwujemy przedłużającą się wyprzedaż obligacji, ich notowania są skorelowane z cenami ropy" – skomentował sytuację Rory McPherson, główny strateg rynkowy w firmie Wren Sterling.

Inwestorzy z niecierpliwością wyczekują teraz na najważniejszy odczyt tygodnia – piątkowy raport z amerykańskiego rynku pracy (NFP) za wrzesień, który być może wskaże dalszy kierunek polityki Rezerwy Federalnej.
Presję na wyceny polskich aktywów dodatkowo potęgowało gwałtowne osłabienie złotego wobec głównych walut. Kurs USD/PLN wzrósł o 0,8 proc. i osiągnął w trakcie sesji poziom 3,8848 zł, co stanowi najniższą wycenę polskiej waluty względem dolara od kwietnia 2025 roku. Złoty wyraźnie tracił również do euro oraz funta brytyjskiego, co utrudniało zagranicznym kapitałom utrzymywanie pozycji na warszawskim parkiecie.
Ekspert Alior Banku: To realizacja zysków po solidnych wzrostach
Analitycy zwracają uwagę, że po gwałtownym rajdzie z ostatnich miesięcy czwartkowa przecena w Warszawie nie stanowi zaskoczenia. Jak ocenia Arkadiusz Banaś, ekspert ds. analiz w Zespole Analiz i Doradztwa Alior Banku cytowany przez PAP Biznes, wydarzenia na GPW są bezpośrednią konsekwencją powiązania z rynkami bazowymi oraz chęci zrealizowania pokaźnych stóp zwrotu przez inwestorów.
"Zniżkuje większość europejskich indeksów akcji, a do wzrostów nie zachęca też trwająca od początku tygodnia korekta na Wall Street. W praktyce dzisiejsze zachowanie indeksu WIG20 można interpretować jako realizację zysków po wcześniejszych solidnych wzrostach. Krajowy indeks blue chipów ma za sobą już trzeci z rzędu wzrostowy miesiąc (we wrześniu wzrósł o blisko 4,0 proc.)" – napisał Arkadiusz Banaś w komentarzu dla PAP Biznes.
Ekspert przypomniał, że polska giełda od początku roku wygenerowała potężne stopy zwrotu, przewodząc europejskim wskaźnikom. Indeks szerokiego rynku WIG w ujęciu YTD wzrósł już o prawie 33 proc. Do czynników lokalnych dołącza jednak rosnąca konkurencja ze strony rynku dłużnego.
"Lokalnie zwracają uwagę spadki rentowności długoterminowych obligacji skarbowych. Rynek dłużny jest głównym konkurentem rynku akcyjnego o kapitał inwestorów, zatem zwiększone zainteresowanie obligacjami może przyczyniać się do częściowego odpływu kapitału z instrumentów udziałowych" – zauważa Banaś.
Wskazał również na opublikowane w czwartek przemysłowe wskaźniki PMI za wrzesień. Choć nie zmieniły one fundamentalnego obrazu gospodarki, potwierdziły scenerię umiarkowanego wzrostu przy utrzymującej się niepewności co do cen ropy i inflacji, co skutecznie ogranicza globalny apetyt na ryzyko.
Sektor bankowy pod presją
Głównym motorem spadków na warszawskim parkiecie był w czwartek sektor bankowy, który we wcześniejszych miesiącach pozostawał niekwestionowanym liderem hossy chętnie wybieranym przez zagraniczny kapitał ze względu na płynności akcji spółek bankowych. Subindeks WIG-Banki spadł o 3,64 proc. do poziomu 27 393 pkt. Dla przypomnienia, w pierwszych trzech kwartałach bieżącego roku indeks ten wzrósł o ponad 48 proc., wyznaczając jeszcze 25 września swój historyczny szczyt na poziomie 28 837,07 pkt.
Fala wyprzedaży objęła większość reprezentantów sektora. Wśród spółek z indeksów WIG20 i mWIG40 przecenie o ponad 4 proc. uległy akcje takich podmiotów jak Bank Millennium (-5,54%), mBank (-4,15%), oraz ING Bank Śląski (-4,51%), czy BOŚ Banku (-4,1%). Relatywnie najmniej ucierpiał Bank Handlowy (-1,8%), którego spadek zamknął się poniżej 2 proc. Ponad 3 proc. w WIG20 ze spółek bankowych oddały wszystkie pozostałe: Alior (-3,78%), Pekao (-3,6%), PKO (-3,48%) i Erste (-3,26%).
"W ujęciu sektorowym warszawskiej giełdzie ciążą przede wszystkim banki, które w ostatnich miesiącach pozostawały motorami wzrostów dla głównych indeksów. Trudno wskazać jeden konkretny impuls, który odpowiada za przecenę, tym bardziej że wczorajszy wstępny odczyt inflacji w naszym kraju potwierdził oddalanie się dynamiki CPI od celu banku centralnego. W takiej sytuacji rosną oczekiwania na podwyżki stóp procentowych, a te z kolei wpłynęłyby pozytywnie na wyniki odsetkowe kredytodawców" – napisał Arkadiusz Banaś.
"Jednocześnie należy pamiętać, że wyceny wskaźnikowe największych polskich banków nie są już na tak atrakcyjnych poziomach, jak jeszcze kilka kwartałów temu, zatem potencjał do dalszych wzrostów stapia się i staje się ograniczony. Ponadto inwestorzy mogą szukać okazji do realizacji pokaźnych zysków – kursy krajowych banków są na historycznych szczytach" – dodał ekspert Alior Banku.
KGHM i Allegro w odwrocie
Poza bankami wyraźną słabość wykazały również spółki surowcowe i handlowe. Zgodnie z przewidywaniami pod presją znalazł się KGHM (-2,53%). Koncern odczuwa ponowny spadek cen miedzi, choć tym razem lekko zyskiwały ceny srebra. Mimo że od początku roku papiery lubińskiej spółki zyskały ponad 17 proc., to od 10 września do środowego zamknięcia straciły już około 13 proc.
Spadki nie ominęły e-commercowego giganta – akcje Allegro (-2,02%) przeceniono do 49,605 zł. Spółka odnotowuje piątą z rzędu spadkową sesję (w ciągu tygodnia straciła ponad 4 proc.). Na inwestorów schładzająco zadziałała decyzja analityka Citi, Rafała Wiatra, który obniżył rekomendację dla Allegro z "kupuj" do "neutralnie" z ceną docelową 52 zł. W tle pozostaje zbliżające się Nadzwyczajne Walne Zgromadzenie Akcjonariuszy (zaplanowane na 18 listopada 2026 r.), które ma zdecydować o podwyższeniu maksymalnej ceny skupu akcji własnych z 50 zł do 65 zł za sztukę.
Jasnym punktem w indeksie WIG20 był znów kurs PGE (2,15 proc.), który śrubuje kilkunastoletnie rekordy. Natomiast CD Projekt RED (+0,2%) ma za sobą zmienną sesję. Choć rano akcje producenta gier traciły 1,8 proc., popyt zdołał wyciągnąć kurs na ponad 1-procentowe wzrosty. Koniec sesji przyniósł osłabienie popytu. Spółka jednak kontynuuje świetną passę po udanym wrześniu (+8,4 proc.), w którym inwestorzy entuzjastycznie zareagowali na premierę odświeżonej edycji gry Wiedźmin 3.
"Z perspektywy inwestorów bardzo dobrze oceniany jest fakt długiej monetyzacji tytułu – Wiedźmin 3 ma już bowiem 11 lat, a wczoraj gra zanotowała rekordową liczbę graczy jednocześnie (120 tys.), co w przypadku tak starej produkcji jest nie lada wyczynem. CD Projekt pracuje już nad kolejnym płatnym dodatkiem do wspomnianego tytułu, a tak duże zainteresowanie graczy wzmacnia potencjał sprzedażowy jego premiery" – napisał Arkadiusz Banaś.
Zielony kolor na zamknięciu w WIG20 utrzymały także odzieżowe Modivo (+1,0%) oraz Orlen (+0,07%).
Błysk Zrembu po kontrakcie dla wojska i rajd PKP Cargo po wynikach
Ciekawie działo się również na zapleczu głównych indeksów. W składzie mWIG40 silnym akcentem popytowym wyróżniało się Asseco (+4,795). Z kolei Orange Polska (+1,05%), kontynuuje mocną zwyżkę po tym, jak w poprzednich trzech sesjach zdrożało o ponad 11 proc.
Na rynku małych spółek sWIG80 gwiazdą dnia został Zremb-Chojnice (+4,82%). Producent poinformował o podpisaniu umowy na dostawę kontenerowych kabin łączności dla Polskich Sił Zbrojnych na potrzeby obrony wschodniej flanki NATO. Kontrakt o wartości 19,5 mln zł brutto stanowi realizację opcji w ramach wcześniejszej współpracy ze spółką z grupy PGZ.
Przecenie uległ natomiast Mercator Medical (-7,62%). Producent rękawic medycznych zaprezentował skonsolidowane wyniki za pierwsze półrocze: przychody sięgnęły 337,2 mln zł (+16% rdr), EBITDA wyniosła 61,4 mln zł (wobec minus 0,7 mln zł rok wcześniej), a zysk netto wzrósł o 170 proc. do 57,7 mln zł. Mimo efektownych dynamik operacyjnych, inwestorzy wykorzystali dobre dane do realizacji zysków.
Na osobną uwagę zasługuje spektakularne odbicie na walorach PKP Cargo (+6,87%). Kolejowy przewoźnik zanotował mocny wzrost, przerywając spadkowy trend, w wyniku którego od początku roku stracił ponad 23 proc. swojej wartości. Spółka pokazała wyniki za I półrocze, w którym osiągnęła zysk netto w wysokości 117,8 mln zł, podczas gdy rok wcześniej grupa miała stratę na poziomie 17,9 mln zł.