




Przez ostatnie ćwierćwiecze usługa profesjonalnego zarządzania aktywami (asset management) była kojarzona niemal wyłącznie z wąską grupą najbardziej zamożnych inwestorów indywidualnych. Dostęp do dedykowanych strategii inwestycyjnych i doradztwa wiązał się z koniecznością posiadania portfela o wartości co najmniej kilkudziesięciu czy nawet kilkuset tysięcy złotych. Najnowsze rozwiązania na polskim rynku kapitałowym łamią ten historyczny paradygmat. Rozwój technologii cyfrowych oraz cykl innowacji procesowych sprawiają, że granice wejścia do świata profesjonalnych inwestycji ulegają radykalnemu obniżeniu.

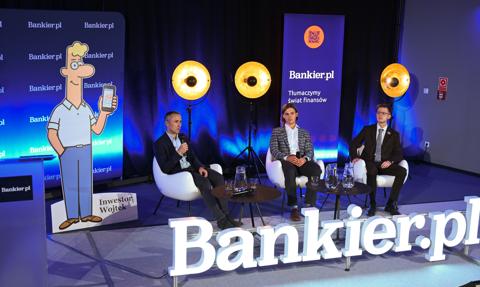
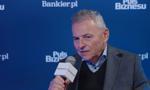
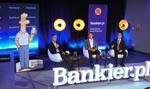
W trakcie rozmowy na scenie podczas Forum Finansów Bankier.pl, poświęconej tematyce profesjonalnego inwestowania, Wojciech Bogacki, dyrektor Biura Usług Inwestycyjnych w Banku Pekao, omówił kluczowe mechanizmy stojące za tą transformacją, usługę Portfel+ oraz nadchodzącą rewolucję w postaci Osobistych Kont Inwestycyjnych, czyli OKI.
Od 5 milionów do 5 tysięcy złotych
Tradycyjny model zarządzania aktywami opierał się na bezpośredniej, indywidualnej obsłudze przez doradcę, co generowało wysokie koszty stałe i wymuszało wysokie minima depozytowe. Przełom technologiczny pozwolił zautomatyzować czynności operacyjne przy jednoczesnym zachowaniu wysokiego standardu zarządzania portfelem.
Wojciech Bogacki, dyrektor Biura Usług Inwestycyjnych w Banku Pekao, zaznacza:
Można powiedzieć, że usługa asset managementu się demokratyzuje. Minimalne kwoty się zmniejszają w największym stopniu dzięki innowacji technologicznej, a także zmianie modelu, ponieważ ten tradycyjny model (...) zakładał indywidualną obsługę i wysoki stopień personalizacji. W chwili obecnej możemy bardzo wiele elementów tego procesu uprościć, zautomatyzować i skupić się na clou tego zagadnienia, czyli procesie inwestycyjnym.
Przejawem tej zmiany jest usługa Portfel+, zaoferowana w ramach Biura Maklerskiego Banku Pekao, gdzie minimalny próg wejścia ustalono na poziomie zaledwie 5000 zł. Badania rynkowe wskazują, że większość potencjalnych inwestorów żywi przekonanie o konieczności posiadania kapitału rzędu kilkunastu lub kilkudziesięciu tysięcy złotych, aby rozpocząć współpracę z instytucją finansową. Wyznaczenie pułapu 5000 zł eliminuje tę barierę psychologiczną i finansową.
Wojciech Bogacki podkreśla przełomowość tego rozwiązania: – U nas jest to 5000 zł. W naszym rozumieniu jest to obniżenie takiego jednego z głównych progów, żeby zacząć inwestować w sposób profesjonalny, żeby otrzymać profesjonalne wsparcie.
Automatyzacja i eliminacja paraliżu decyzyjnego
Głównym założeniem nowej usługi zaprezentowanej przez Wojciecha Bogackiego jest pełna dostępność cyfrowa. Proces inwestycyjny odbywa się w kanałach zdalnych (z możliwością uzyskania wsparcia w oddziale) i został zaprojektowany tak, aby przeprowadzić klienta przez poszczególne etapy bez konieczności posiadania specjalistycznej wiedzy rynkowej:
- Badanie potrzeb i profilu ryzyka: klient wypełnia interaktywną ankietę online, określającą swoje cele, horyzont czasowy oraz tolerancję na zmienność.
- Zawężenie oferty i propozycja strategii: system redukuje szeroki wachlarz możliwości do jednej lub kilku precyzyjnie dopasowanych strategii, zapobiegając zjawisku tzw. paraliżu decyzyjnego.
- Automatyczna alokacja i realizacja: po wpłacie środków portfel jest zarządzany automatycznie zgodnie z wybranym profilem.
- Stały monitoring i raportowanie: inwestor otrzymuje dostęp do bieżących raportów, statystyk oraz przejrzystych wizualizacji wyników.
Z formalnego punktu widzenia klient banku otwiera rachunek w biurze maklerskim niejako w tle, co sprawia, że cały proces jest dla niego maksymalnie uproszczony i przejrzysty.
Architektura portfela: poduszka płynnościowa i inwestycje
Profesjonalne zarządzanie majątkiem wymaga właściwego ustrukturyzowania posiadanych środków. Podczas rozmowy Wojciech Bogacki zwrócił uwagę na kluczową rolę poduszki płynnościowej, która stanowi fundament bezpiecznego inwestowania.
Poduszka płynnościowa oparta na tradycyjnych depozytach lub lokatach powinna zabezpieczać wydatki klienta na okres od trzech do sześciu miesięcy. Jej posiadanie daje komfort psychiczny – w sytuacji ewentualnych krótkoterminowych spadków na rynkach finansowych inwestor nie jest zmuszony do wycofywania kapitału ze stratą.
|
Element majątku |
Cecha i rola w portfelu |
Instrumenty |
|---|---|---|
|
Poduszka płynnościowa |
Bezpieczeństwo i bieżąca płynność (3–6 miesięcy wydatków) |
Depozyty, lokaty bankowe |
|
Portfel Inwestycyjny (Portfel+) |
Długoterminowa ochrona przed inflacją i budowa kapitału |
Fundusze PKO, fundusze PZU (w tym dłużne, akcyjne i efektywne ETF-y) |
W ramach usługi Portfel+ wykorzystano synergię rozwiązań dłużnych oraz akcyjnych oferowanych przez Pekao TFI oraz TFI PZU. PZU dostarcza rozwiązania, które funkcjonalnie odpowiadają funduszom typu ETF, zapewniając efektywne naśladowanie indeksów rynkowych. Aby zminimalizować obciążenie inwestorów, zastosowano specjalne, tanie jednostki uczestnictwa, co pozwala utrzymać całkowity poziom opłat na poziomie porównywalnym z klasycznymi funduszami passive/ETF lub wręcz niższym.
Osobiste Konta Inwestycyjne (OKI): rewolucja od 1 stycznia
Ważnym wątkiem rozmowy były nadchodzące zmiany legislacyjne związane z wprowadzeniem Osobistych Kont Inwestycyjnych – OKI. Stanowią one nowy reżim podatkowy, będący alternatywą lub uzupełnieniem dla dotychczasowego podatku Belki.
Głównym atutem OKI jest możliwość inwestowania bez podatku od zysków kapitałowych do kwoty 100 000 zł, pod warunkiem spełnienia określonych kryteriów. Ustawodawca zaprojektował OKI w sposób premiujący lokowanie kapitału na lokalnym, polskim rynku finansowym.
Wojciech Bogacki wyjaśnia ideę stojącą za OKI:
Czy chciałby pan inwestować bez podatku? Jeżeli odpowiedź brzmi tak, to OKI się przyjmą. OKI jest platformą, która pozwala pod pewnymi warunkami i do pewnej kwoty do 100 000 zł inwestować bez podatku.
Dyrektor Biura Usług Inwestycyjnych w Banku Pekao zaznaczył, że nowa regulacja wejdzie w życie od 1 stycznia, a oferta usług w ramach OKI będzie sukcesywnie rozbudowywana w kolejnych miesiącach, dając polskim inwestorom nowoczesne narzędzie do efektywnego pomnażania oszczędności.
Strategia inwestowania cyklicznego
Wracając do oferty Banku Pekao, usługa zautomatyzowanego zarządzania aktywami została zaprojektowana z myślą o szerokim spektrum odbiorców – od osób stawiających pierwsze kroki na rynku po doświadczonych inwestorów.
Wojciech Bogacki uspokaja początkujących inwestorów i wskazuje na korzyści również dla zaawansowanych graczy:
Na pewno dla początkujących jest to idealne rozwiązanie. Proponujemy profesjonalny proces inwestycyjny, nie wymagając praktycznie żadnej wiedzy o rynku kapitałowym. Ale też widzimy, że klienci, którzy się na tym znają, wiedzą jak inwestować, również korzystają z tego produktu, ponieważ nie każdy po pracy chce zajmować się jeszcze własnym portfelem.
Dla zapewnienia dyscypliny inwestycyjnej usługa oferuje moduł wpłat cyklicznych (np. 100 zł, 200 zł, 500 zł czy 1000 zł miesięcznie). Systematyczne dokupowanie jednostek eliminuje problem poszukiwania idealnego momentu wejścia na rynek (market timing), łagodząc wpływ krótkoterminowych wahań i geopolitycznej zmienności rynkowej na ostateczny wynik inwestycji.
Wypowiadając się na temat budowania nawyku oszczędzania, Wojciech Bogacki zauważa:
Gdy inwestujemy cyklicznie, często się nad tym szczególnie nie zastanawiamy. Niezależnie od tego, czy to jest 200 zł, 500 zł czy 1000 zł miesięcznie, nagle po paru latach okazuje się, że mamy zgromadzony bardzo konkretny kapitał, a do tego możemy być spokojni, że jest on inwestowany zgodnie ze sztuką.
***
Partnerem Forum Finansów Bankier.pl jest Polski Fundusz Rozwoju (PFR). Pozostałymi partnerami wydarzenia są KDPW, InfoCredit, KGHM, Erste TFI, Investors TFI, Goldenmark i Goldsaver, Trade Republic, BM Pekao SA i Orlen.