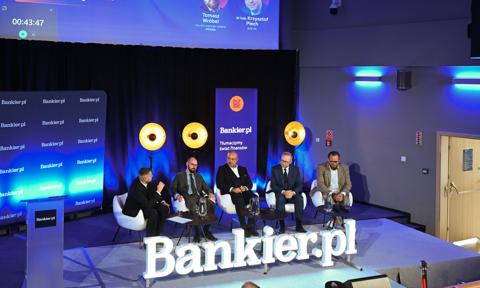






Forum Finansów Bankier.pl to dwa dni rozmów o gospodarce, biznesie, technologiach i pieniądzach. W drugim dniu imprezy skupimy się na inwestowaniu. Zapraszamy na relację ze wszystkich paneli.

Relacja z pierwszego dnia imprezy znajduje się tutaj »
13:15 Portfel inwestora na 2027 rok: akcje, ETF-y, obligacje, złoto czy nieruchomości? Prognozy prezesów, znanych ekspertów i gwiazd Bankiera
Scenariusze gospodarcze i przykładowe portfele. GPW kontra USA i Europa, ryzyko walutowe oraz miejsce złota, surowców i nieruchomości.
Panel prowadzi Krzysztof Kolany.
Prelegenci:
- Marta Dębska
- Jarosław Grzywiński
- Michał Masłowski
- Tomasz Prusek
- Ewa Zakrzewska
Czy po kilku latach wzrostów na giełdach nadchodzi czas na większą ostrożność? Podczas debaty „Portfel inwestora na 2027 rok” eksperci spierali się o perspektywy GPW, amerykańskich spółek technologicznych, złota i obligacji. Tomasz Prusek ostrzegał przed ryzykiem szerokiej bessy i skutkami pęknięcia bańki AI. Inni uczestnicy podkreślali jednak, że obawy przed korektą nie powinny odbierać inwestorom udziału w długoterminowych wzrostach. W jednym z szybkich typowań pojawiła się nawet gotówka jako alternatywa dla akcji i obligacji.
Hossa na giełdach, ale ryzyko rośnie
Debatę prowadzoną przez Krzysztofa Kolanego rozpoczęła dyskusja o zaskoczeniach ostatnich miesięcy. Tomasz Prusek zwracał uwagę, że jeszcze pod koniec lutego można było mieć nadzieję na okres niższej inflacji i stóp procentowych. Sytuacja geopolityczna i ponowna presja cenowa pokrzyżowały jednak te scenariusze. Wzrost oczekiwań inflacyjnych i perspektywa wyższych stóp procentowych mają istotne konsekwencje dla rynku długu, a pośrednio także dla wycen akcji.
Jarosław Grzywiński wskazywał na korektę na rynku surowców oraz spadki spółek technologicznych. Marta Dębska oceniła natomiast, że przecena surowców nie była całkowitym zaskoczeniem, ponieważ wcześniej rynek mógł nadmiernie uwzględnić ryzyko geopolityczne w cenach niektórych aktywów. Jej uwagę zwracały jednak wciąż wysokie prognozy cen złota, sięgające 4,5–5 tys. dolarów za uncję.
Ewa Zakrzewska podkreślała, że rynek nadal funkcjonuje w wieloletnim trendzie rozwoju sztucznej inteligencji. Jej zdaniem inwestorzy wchodzą jednak w fazę sprawdzania, czy ogromne nakłady na AI rzeczywiście przełożą się na odpowiednie zyski przedsiębiorstw.
Tomasz Prusek ostrzega przed szeroką bessą
Najbardziej pesymistyczną ocenę perspektyw rynkowych przedstawił Tomasz Prusek. Zwracał uwagę, że dobra bieżąca kondycja polskiej gospodarki nie gwarantuje utrzymania wysokiego tempa wzrostu w kolejnych latach. Prognozy na okres do 2030 r. zakładają jego spowolnienie, co może przełożyć się na przychody firm, ich zyski i zdolność do wypłacania dywidend.
Prusek przypominał, że w 2008 r. polska gospodarka rosła w tempie około 5 proc., a następnie dynamika gwałtownie się obniżyła. Jego zdaniem podobnego scenariusza nie można wykluczyć, jeśli pogorszy się sytuacja u głównych partnerów handlowych Polski.
– Nie ma czegoś takiego, że nasza chata z kraja – przestrzegał.
W jego ocenie polski rynek znajduje się w szczególnym momencie. Krajowa hossa trwa około czterech lat, natomiast na rynku amerykańskim okres wzrostów jest znacznie dłuższy. Prusek mówił o „hossie pokoleniowej”, w której wyrosło pokolenie inwestorów niemających za sobą doświadczeń z długotrwałą bessą.
To może prowadzić do przekonania, że wzrosty będą trwały bez końca. Tymczasem, jak podkreślał ekspert, w czasie bessy przecena może objąć zdecydowaną większość rynku.
– Jeśli dojdzie do przeceny, będzie ona bardzo szeroka. W czasie bessy spada 90 proc. walorów – oceniał.
Szczególne obawy budziła u niego koncentracja kapitału wokół sztucznej inteligencji i pytanie, czy ewentualne pęknięcie bańki AI mogłoby wywołać skutki porównywalne z upadkiem Lehman Brothers. Prusek zwracał też uwagę na rynek obligacji. Przypominał, że problemy na rynku długu poprzedzały wcześniejsze kryzysy, a wysoki poziom zadłużenia części podmiotów może ponownie stać się źródłem napięć.
GPW potrzebuje debiutów, a nie tylko sprzedaży akcji
Uczestnicy debaty zwracali uwagę nie tylko na ryzyko spadków, lecz także na strukturalne problemy warszawskiej giełdy.
Jarosław Grzywiński argumentował, że przy dostępnej płynności GPW powinna stać się miejscem większej liczby debiutów giełdowych. Jego zdaniem spółki rodzinne powinny odważniej rozważać wejście na parkiet, aby wykorzystać potencjał rynku kapitałowego.
Tomasz Prusek odpowiadał, że zamiast nowych ofert publicznych, czyli IPO, obserwujemy wiele transakcji ABB, w których dotychczasowi akcjonariusze sprzedają pakiety już notowanych spółek. Taka sytuacja nie sprzyja zwiększaniu liczby giełdowych przedsiębiorstw i poszerzaniu oferty dla inwestorów.
Jednocześnie Marta Dębska podkreślała, że nawet przy pesymistycznych scenariuszach krótkoterminowych nie warto rezygnować z długoterminowego inwestowania. Wskazywała na znaczenie budowania kapitału z myślą o przyszłości i potrzebę uwzględnienia w planach inwestycyjnych długoterminowych zobowiązań, w tym emerytalnych.
Michał Masłowski nie chce zgadywać szczytu hossy
Michał Masłowski przyznawał, że dostrzega zagrożenia wskazywane przez Pruska, ale nie uważa, by sama świadomość ryzyka wystarczała do podjęcia decyzji o wyjściu z rynku.
– Widzę to, na co zwraca uwagę Tomek, i to, co nad nami wisi. Widzę i co mam zrobić z taką informacją? Zgadywać, kiedy będzie jakiś szczyt hossy? – pytał.
Masłowski nie dostrzegał jeszcze jednoznacznych oznak skrajnej manii inwestycyjnej, takich jak masowe tworzenie szczególnie ryzykownych produktów finansowych napędzanych przekonaniem o nieustannych wzrostach. Dlatego zamierza pozostać przy strategii core-satellite: większość portfela lokować w szerokich ETF-ach, a mniejszą część przeznaczać na wybrane, perspektywiczne polskie spółki.
Jego podejście zakłada dywersyfikację, zamiast próby przewidzenia dokładnego momentu zwrotu na rynku. W długim terminie Masłowski nadal preferuje akcje, choć przyznaje, że krótkoterminowe ruchy indeksów trudno przewidzieć.
Jarosław Grzywiński również pozostawał umiarkowanym optymistą. Jego zdaniem 2027 r. może przynieść wzrosty, choć bardziej płaskie niż w latach 2025–2026. Zaznaczał przy tym, że wyceny i możliwe korekty wymagają ostrożności.
Nasdaq czy WIG20? Eksperci podzieleni
W końcowej części panelu uczestnicy zmierzyli się z krótkimi pytaniami inwestycyjnymi. Wybór między amerykańskim Nasdaq a polskim WIG20 nie przyniósł zgodności.
Grzywiński wskazał na niewielką przewagę Nasdaqa, argumentując, że wycena WIG20 jest wysoka. Masłowski przyznał, że w zakładzie postawiłby na WIG20, ale w rzeczywistym portfelu chciałby mieć ekspozycję na oba indeksy.
Prusek podszedł do pytania znacznie bardziej defensywnie. Jego zdaniem nie musi chodzić o to, który indeks wypracuje większy wzrost, lecz który w razie pogorszenia koniunktury spadnie mniej. W tym scenariuszu większe szanse dawał WIG20.
Podobnie podzielone były opinie dotyczące złota i dolara. Marta Dębska opowiedziała się za złotem, choć zwracała uwagę na wysokie oczekiwania rynkowe. Grzywiński również wybrał złoto, ale nie zakładał powrotu ceny do historycznego szczytu. Masłowski i Prusek wskazali na dolara, traktując go jako potencjalnie bezpieczniejszą przystań w okresie niepewności. Zakrzewska uważała, że w krótkim terminie dolar może zyskać, natomiast w długim horyzoncie atrakcyjniejsze pozostaje złoto.
Akcje, obligacje czy gotówka?
Ostatnie pytanie dotyczyło wyboru między akcjami a obligacjami. Zakrzewska wskazała na akcje, podobnie jak Masłowski, który zastrzegł, że ich przewaga jest wyraźniejsza w długim terminie niż w krótkim. Grzywiński nadal preferował akcje, deklarując proporcję 80 do 20 na ich korzyść.
Dębska również chciałaby, aby w dłuższym okresie akcje pokonywały obligacje. Prusek zaproponował jednak trzecią możliwość: gotówkę. W warunkach wysokiej niepewności nie widział jednoznacznie atrakcyjnego wyboru między dwoma podstawowymi klasami aktywów.
Dyskusja nie przyniosła jednej recepty na portfel w 2027 r. Eksperci różnili się oceną ryzyka i preferowanymi aktywami, ale zgodzili się co do jednego: strategia inwestycyjna powinna uwzględniać zarówno możliwość dalszych wzrostów, jak i scenariusz gwałtownego pogorszenia koniunktury. Długoterminowe podejście nie oznacza ignorowania ryzyka, a prognozy rynkowe nie zastąpią dywersyfikacji i kontroli zaangażowania.
13:00 Wstęp do debaty: Zbigniew Buchcic, starszy specjalista w Biurze Relacji Inwestorskich ORLEN S.A.: ORLEN w Portfelu
Taką spółkę, jak Orlen warto mieć w portfelu, a dodatkowo warto zainteresować się programem lojalnościowym Orlen w portfelu. Dlaczego pomysł na taki program? Aby stabilizować kurs spółki, budować długoterminowe relacje z inwestorami i wzmacniać pozytywny wizerunek spółki. To najważniejsze powody - tłumaczył Buchcic.

Liderem programów lojalnościowych dla inwestorów w Europie jest Francja. W Polsce Orlen był pierwszy. Orlen wystartował program w XI 2018 roku. W ciągu 5 lat pozyskał 10 tys. uczestników.
Benefity to m.in. rabaty na paliwo i produkty pozapaliwowe. Chęć uczestnictwa można zgłosić poprzez formularz online dostępny na stronie internetowej spółki. Wystarczy mieć 50 akcji, a rachunek można mieć w każdym biurze maklerskim.

12:15 Giełdowe starcie pokoleń: od selekcji spółek po rynkowe prognozy. Inwestor Wojtek kontra Studencki Fundusz Inwestycyjny Hossa Pro Capital
Studencki Fundusz Inwestycyjny Hossa Pro Capital to jeden z najciekawszych projektów finansowych ostatnich lat. Dlaczego warto zwrócić na niego uwagę?
Cel naszego funduszu nie odbiega zasadniczo od tego, co robi Inwestor Wojtek. Chcemy edukować osoby, które zasilą w przyszłości polski rynek kapitałowy. Chcemy uczyć jak wyceniać i jak patrzeć na wartość. Na prawdziwych środkach działamy od roku, na wirtualnych od dwóch lat. W co inwestują młodzi w funduszu? Inwestujemy w polskie akcje, bo chcemy wykorzystać naszą przewagę, jaka mamy, znając polski rynek. I chcemy pokryć tę lukę, że niektóre spółki nie są pokryte. Stwierdziliśmy, że jako fundusz, musimy być na swój sposób wyjątkowi - mówi Kacper Bok, młodszy analityk w firmie consultingowej GCG Partners, autor trzech raportów inwestycyjnych w Funduszu Hossa ProCapital.

To, co chcielibyśmy dołożyć, to bardziej amerykański model analizy spółek, ale dalej zostajemy przy polskich spółkach - mówi Bok.
Bardziej istotne jest skupianie się na pytaniach, które ktoś zadał, niż na odpowiedziach, które uzyskał. W kole naukowym mamy możliwość porównania poglądów i najbardziej wartościowe jest wysłuchanie argumentów, które ktoś ma przeciwko - mówi Jan Guenther, Członek Zarządu ds. Nauki w KNRK Hossa ProCapital.
To do czego bym nie namawiał, to nie iść ślepo za popularnymi tematami. One oczywiście przynoszą często dziesiątki, czy setki procent, ale struktura akcjonariatu może być bardzo zgubna, bo inwestorzy naśladowcy podejmują nieświadome decyzje, co może potem chwiać kursem - mówi Kamil Zatoński, Inwestor Wojtek.
Bok: Ostatnio zauważamy taką tranzycję, że coraz więcej studentów chce się rozwijać biznesowo, czyli nie tylko giełdą, ale także rynkiem prywatnym.
Guenther: Zwiększa się zainteresowanie giełdą, ale zwiększa się też zainteresowanie gospodarką. Były lata w kole naukowym, że na początku roku było po kilkadziesiąt zgłoszeń od chętnych do wstąpienia, ale od trzech lat jest tych zgłoszeń 130, 150.
Bok: Widzimy, że indeksy są dosyć wysoko wycenione, dlatego uważamy, że jest dobry czas na aktywny stock-picking.
Guenther: Kierowałbym się ku umiarkowanemu optymizmowi. Gospodarka USA jest mocna. Natomiast pojawiają się wątpliwości co do szerokości rynku. Wzrost EPS-ów kilkudziesięcioprocentowy, w ok. 60% wynika ze wzrostu zysków 10 największych amerykańskich spółek.
Guenther: Jesteśmy dziećmi hossy, a czy jesteśmy przygotowani na bessę, to trudno stwierdzić. Nie mamy tego za sobą. Odniesienia do kryzysu subprime, bańki dot-comów, to trzeba pamiętać, że w przypadku dot-comów mieliśmy wyceny nieadekwatne do tamtego momentu i to zostało brutalnie zweryfikowane. Takie symptomy przeszacowania możemy zauważyć na rynku obecnie. Kryzys sub-prime wynikał z innych przyczyn, bardziej chodziło o zadłużenie. Teraz w pewnym sensie można zauważyć podobieństwa, bo spółki technologiczne finansują inwestycje długiem.
Bok: Obecny czas pokaże, kto może dalej rozwijać się jako inwestor, bo my nie zrozumiemy spadków, dopóki ich nie zobaczymy.
Zatoński: Inwestor Wojtek patrzy z dużo mniejszym optymizmem niż rok temu, ale to nie znaczy, że tego optymizmu nie ma. Inwestor Wojtek żałuje, że zbyt późno przestawił wajchę na duże spółki, z kilkumiesięcznym opóźnieniem. Bardzo dobrych strzałów wśród spółek było więcej. [...] Ostatnia korekta na bankach może wskazywać na wycofywanie się inwestorów zagranicznych z GPW. Trochę budzi to niepokój. Jeśli nie nastąpi jakieś odbicie, to myślę, że tutaj nasza giełda może mieć problem.
Na razie portfel Inwestora Wojtka jest wypchany akcjami, 90 parę procent jest zaangażowanych w akcje i ETFy. Na dniach trzeba będzie pewnie usiąść i zastanowić się, czy zmniejszyć zagazowanie w akcje. W tym projekcie tez chcemy pokazać, jak będzie z akcjami w portfelu, kiedy nastąpią spadki. Będziemy chcieli pokazać, jakie emocje rządzą, kiedy zostanie tzw. inwestorem długoterminowym. Będziemy chcieli pokazać, jak sobie radzić w gorszych czasach - dodał Zatoński.
Zatoński: Ponieważ jesteśmy dziennikarzami, analitykami, na bieżąco obserwujemy doniesienia ze spółek giełdowych. To polega na swego rodzaju układaniu puzzli – raportów, obserwacji notowań, rekomendacji, analiza techniczna, rozmowy z zarządami. Szukanie potwierdzenia tej decyzji w rozmowie, konfrontowanie argumentów. Tak ten proces przebiega i często on kończy się porażka, czyli nie podejmujemy decyzji o kupnie.
Sygnałem bessy (ona przyjdzie bez wątpienia z USA) będzie tworzenie produktów finansowych, które będą takimi pato-produktami, tak samo jak w kryzysie sub-prime. To będzie sygnał, że chciwość na rynku będzie taka, że to musi pęknąć - dodał Zatoński.
12:00 Wstęp do debaty: Patryk Borkowski – Dyrektor Sprzedaży i Strategii Erste TFI.: „Młodzi” o oszczędzaniu i inwestowaniu
Jak mówi Patryk Borkowski: W Polsce młody inwestor nie wygląda jak ten z Wilka z Wall Street.

W ogóle nie da się powiedzieć, że jest jeden polski inwestor. Można mówić o grupach pokoleniowych. Obecnie siłą napędową inwestycji są millenialsi. Ok. 50% nowych inwestorów to millenialsi. Oni koncentrują się na zabezpieczaniu przyszłości. Natomiast ta generacja, na którą patrzymy jest gen Z. Ta generacja jako pierwsza w historii zrywa z kompleksami. Dlatego mam nadzieje, że teraz prężniej ruszy nasz rynek finansowych, szczególnie rynek inwestorów indywidualnych - dodaje.
Jak inwestują polscy inwestorzy? - Przebadaliśmy zarówno osoby inwestujące, jak i nie. Tylko 28% z zetek to ci agresywni. Ale polowa wybiera instrumenty bezpieczne. Np. popularność obligacji skarbowych jest porównywalna z kryptowalutami. Także nie powiedziałbym, że zetki to hazardziści ocenia Dyrektor Sprzedaży i Strategii Erste TFI.
Jakie bariery mamy w inwestowaniu? - Pewną barierą dla młodych ludzi jest mała pewność siebie, obawa, że nie mają odpowiedniej wiedzy, żeby inwestować. Najważniejszą barierą wynikającą z naszych badań jest obawa o stratę pieniędzy. Durga ważna bariera, to obawa przed scamem. Niepokoi to, że 30% inwestorów zetek podejmuje decyzje inwestycyjne pod wpływem tego, co mówi influencer - podsumowuje Borkowski.
10:30 Emerytura, którą trzeba zbudować samemu. Jak inwestować długoterminowo i nie obudzić się za późno?

Czy ZUS wystarczy? Jak łączyć IKE, IKZE, PPK, fundusze, obligacje i regularne inwestowanie? Konkretne strategie dla osób w wieku 20+, 40+ i 55+. A może OKI lub OIPE?
Prowadzi Andrzej Stec
Prelegenci
- Marta Damm-Świerkocka
- Grzegorz Jajuga
- Łukasz Kędzior
- Grzegorz Zalewski
Damm-Świerkocka: Z dnia na dzień na emeryturze stracimy 75% środków, do których mieliśmy dostęp w czasie pracy.
Wiek emerytalny należy traktować jako sugestię. Jeśli jesteśmy aktywni, w dobrym zdrowiu, czemu nie mamy pracować dłużej. Takie osoby będą miały większe emerytury.
Jajuga: Najważniejsze dla nas jest to, żebyśmy zaczęli wyrabiać sobie nawyk inwestowania, niezależnie od wieku.
Kędzior: Im wcześniej zaczniemy oszczędzanie, tym większe szanse na to, że konkretny kapitał na emeryturę zgromadzimy.
Damm-Świerkocka: W PPK do każdej złotówki wpłaconej drugą dokłada pracodawca i państwo. A dodatkowo PPK mają politykę inwestycyjną dostosowaną do wieku, czyli im jesteśmy młodsi, w tym bardziej ryzykowne instrumenty inwestują, a im starsi, tym większa jest część obligacyjna.
Trzymanie pieniędzy w gotówce czy na nisko oprocentowanym rachunku bankowym to nie jest oszczędzanie. To jest odkładanie. Te pieniądze z czasem tracą na wartości. Oszczędzanie to jest inwestowanie na rynku kapitałowym. W interesie nas wszystkich jest budowanie zabezpieczenia emerytalnego niezależnie od wieku, w jakim są.
Jajuga: Sukces PPK wynika z tego automatyzmu. Jeśli nie mamy takiego rozwiązania, musimy sami sobie nawyk wyrobić. Ale jest dużo produktów na rynku, które zwalniają nas z trzymania takiego nawyku.
Dlaczego tylko jedna instytucja oferuje w Polsce OIPE? OIPE jest jedyny produktem z ograniczonym poziomem kosztów. Dlatego możliwe, że wiele instytucji nie chce się schylać po coś, co nie jest dla nich.
Kędzior: 20-latek powinien zacząć oszczędzać na emeryturę od PPK, a jeśli chodzi o 30-40-latka, to tu nie ma jednej recepty.
10:15 Fireside chat: Europa inwestuje inaczej. Czego Polacy mogą nauczyć się od inwestorów z Niemiec, Francji i Skandynawii?
- Michał Misiura
- Kamil Szymański
Powiem kilka cierpkich słów o portfelach inwestycyjnych Polaków. Choć polska gospodarka rozwija się bardzo szybko, to w kwestii inwestowania nadal jesteśmy na oślej ławce, bo Polacy należą do narodów najmniej inwestujących w UE - mówi Kamil Szymański.
Według mnie nie ma różnicy pomiędzy edukacją finansową Polaka a mieszkańcami innych krajów. Rożnica jest w produktach inwestycyjnych, czyli tym, co i jak jest oferowane - dodaje.
Opłaty za zarządzanie w polskich funduszach inwestycyjnych są najwyższe w Europie, jeśli nie na świecie.
Ciekawym przykładem zmian w sposobach inwestowania są Niemcy. Jeszcze kilkanaście lat temu Niemcy byli przykładem dość konserwatywnego narodu, jeśli chodzi o inwestowanie. Od tego czasu, w przeciągu 8 lat bardzo to się zmieniło. Myślę, że takim przełomem było pojawienie się platform inwestycyjnych, gdzie bardzo prosto można było kupić ETF-y.
10:00 Fireside chat: Profesjonalne inwestowanie nie tylko dla zamożnych
Wojciech Bogacki: Można powiedzieć, że usługa asset managmentu demokratyzuje się. Te kwoty się zmniejszają. Wcześniej usługi te zakładały dużą dozę indywidualizacji. Teraz możemy sporo rzeczy zautomatyzować, a proces inwestycyjny nie traci na jakości. BM Pekao wprowadza usługę asset management Portfel +, gdzie wystarczy 5 tys. zł na wejście. Można powiedzieć, że to jest usługa powszechnie dostępna.

OKI w moim rozumieniu będą bardzo istotną zmiana, która wpłynie na każdego z nas, bo jest to nowy reżim podatkowych w Polsce, może nie zawsze prosty i intuicyjny. Ale przynajmniej dla części ludzi wykorzystanie OKI będzie korzystne.
Będziemy gotowi z OKI na początek stycznia, a usługi wspomagające będą wdrażane w kolejnych miesiącach kolejnego roku.
Na pewno ten nowy produkt (Portfel +) jest idealny dla osób początkujących na rynku kapitałowym. Proponujemy profesjonalny proces inwestycyjny, nie wymagający żadnej wiedzy. W następnym roku w Pekao będziemy mocno pracować nad popularyzacją tego rozwiązania, bo dla wielu ludzi jest to produkt wręcz idealny.
09:15 Inwestor Janusz Krypto i jego goście ze świata kryptoaktywów

Na początku debaty wraca pytanie z poprzednich edycji Forum Finansów. Dwa lata temu zaczęliśmy od pytania, kiedy bitcoin przekroczy 100 tys. dolarów. Dziś mogę zapytać, kiedy bitcoin wróci ponad 100 tys. dolarów - mówi Michał Misiura z Bankier.pl
Odpowiada Jarosław Fuchs: 100 tys. na bitcoinie jest realne do końca roku, a milion dolarów 10 lat.
Tomasz Wróbel dodaje: Według banku JP Morgan, w perspektywie 10-15 lat średnia stopa zwrotu na bitcoinie ma wynieść 10%.
Prof. Krzysztof Piech przypomniał o halvingu, czyli podziale nagrody za wydobycie bitcoinów. – Od 420 do 440 dni po halvingu zwykle wypada ATH, czyli nowy historyczny szczyt – podkreślił.
Tomasz Wróbel: - Rynek kryptowalut zaczynają analizować tradycyjne banki. Citibank prognozuje 112 tys. z rekomendacją kupuj. Z kolei w ostatnim przemówieniu prezes banku JPMorgan powiedział, że w perspektywie 10-15 lat średnia roczna stopa zwrotu z inwestycji bitcoina wyniesie 10%.
Aleksander Mercik: Na rynkach finansowych, gdy zaczynają się pojawiać schematy, pojawia się grupa ludzi, którzy chcą te schematy wykorzystać. Dlatego te schematy przestają działać. Byłbym bardzo ostrożny, żeby ten cykl idealnie miał się sprawdzić. Nie traktowałbym tego cyklu jak religii.
W latach 80. powstał bardzo silny trend do inwestowania zgodnie z trendem. Wielu z nich potem zbankrutowało, bo rynek wchodzi w pewne reżimy, ale potem z nich wychodzi, gdy pojawiają się inwestorzy wykorzystujący je.
Także wzrost stóp procentowych zadziałał negatywnie, bo długoterminowe inwestowanie w bitcoina jest teraz droższe.
Jarosław Fuchs: Cykle na bitcoinie mamy już za sobą. Teraz korelacja bitcoina z tradycyjnymi finansami jest potężna. Nie jest jak kiedyś, kiedy potrafił zachowywać się pod prąd.
- Korelacja bitcoina z tradycyjnymi finansami jest potężna. To się zmieniło przez ostatnie lata. Cena bitcoina dziś tak jak inne aktywa reaguje na zmiany na przykład prognoz stóp procentowych. Bitcoin cały czas jest bezpieczną przystanią, ale nie w takich kategoriach jak w przeszłości - dodaje.
Piech: Według moich symulacji jest bardzo mało prawdopodobne, żeby ostatnie trzy ATH przypadające na bitcoinie w określonym okresie od dnia halvingu to był przypadek. Dlatego ten cykl szczytów wydaje się dość pewny.
Wróbel: Bitcoin coraz bardziej jest traktowany jako aktywo do długoterminowego inwestowania.
Fuchs: Inwestorzy w średnim wieku, według badań, uważają, że powinni mieć ok. 10% portfela w kryptoaktywach.
Piech: Wszyscy na rynku czekali na alt season. Rynek jednak zaczął dojrzewać, bo ludzie zastanowili się, czy naprawdę potrzebujemy tysiące tokenów. To nie znaczy, że niektóre altcoiny nie będą zyskiwały na wartości. Jeśli szukamy ciekawych projektów, to trzeba patrzeć tam, gdzie są jakieś problemy na rynku, projektów, które rozwiązują konkretne problemy, np. hyperliquid.
Wróbel: Odnoszę wrażenie, że ci inwestorzy altcoinowi trochę dojrzeli. Oni patrzą teraz kto stoi za tymi projektami. I wybierają projekty, które nie są w fazie start-upu, ale duże, dojrzałe projekty.
Zdaniem uczestników panelu polityka w USA, w tym zbliżające się wybory w listopadzie, nie będzie mieć wielkiego przełożenia na rynek kryptowalut. – Jeśli wygrają demokraci, to mogą zostać powołane komisje, które będą prześwietlać majątek Trumpów. A w kryptowalutach rodzina prezydenta ma zainwestowane więcej niż w nieruchomościach. Analiza transakcji wskazuje, że niektóre osoby z otoczenia prezydenta mogli wiedzieć o jego niektórych wypowiedziach wcześniej i mogli na tym zarobić. Jednak jak pamiętamy, już nie raz próbowano oskarżać Trumpa i nic z tego nie wynikło – mówi prof. Piech.
Aleksander Mercik: Brak wdrożenia MiCA do porządku prawnego w Polsce to katastrofa. Wydaje mi się, że pewne tematy powinny być wydzielone ze sporu politycznego, bo to oznacza paraliż państwa. Blockchain to nowe kompetencje, które w efekcie są rozwijane gdzie indziej, a nie w Polsce. W Polsce tych kompetencji po prostu nie będzie. Mam nadzieje, że ten paraliż jak najszybciej się skończy.
– Brak regulacji MiCA to z jednej strony dramat, a z drugiej strony sytuacja obojętna. Na rynku działają firmy z licencjami uzyskanymi w innych krajach i jeśli ktoś chce sprzedać czy kupić aktywa, to nie jest dla niego żaden problem. Ale żadna z tradycyjnych instytucji finansowych w rynek krypto się nie zaangażuje, ponieważ brakuje regulacji. To jest potężny rynek i na tym polega katastrofa, że żadna z tradycyjnych instytucji na ten rynek nie wejdzie – mówi Fuchs.
Piech: I w ustawie rządowej, i prezydenckiej, są duże błędy, które proszą się o problemy z Komisją Europejską. Jeśli założymy, że tokenizacja jest przyszłością świata finansowego, to Polska będzie jednym z ostaniach krajów w UE, która w to wejdzie.
***
Partnerem Forum Finansów Bankier.pl jest Polski Fundusz Rozwoju (PFR). Pozostałymi partnerami wydarzenia są KDPW, InfoCredit, KGHM, Erste TFI, Investors TFI, Goldenmark i Goldsaver, Trade Republic, BM Pekao SA i Orlen.