






Apple zakończyło kwartał z rekordowymi przychodami, ale akcje spółki spadły w handlu posesyjnym z powodu rozczarowującej prognozy marży brutto. Podczas pierwszej telekonferencji wynikowej nowy CEO John Ternus ostrzegł przed "bezprecedensowym" wzrostem cen układów pamięci, napędzanym przez boom na sztuczną inteligencję.
Przychody Apple w IV kwartale roku obrotowego 2026 sięgnęły 114,48 mld dol., ustanawiając nowy rekord oraz notując wzrost o 12% rok do roku (ze 102,5 mld dol. przed rokiem). Zysk netto wyniósł 30,7 mld dol. Skorygowany zysk na akcję (EPS) dotarł do poziomu 2,10 dol., przebijając konsensus rynkowy na poziomie 1,99 dol. (z czego 5 centów stanowił jednorazowy wpływ ze zwrotu opłat celnych).
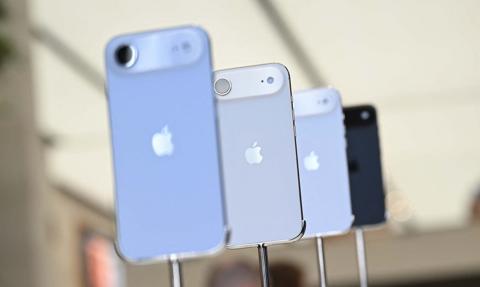
Głównym motorem wzrostu koncernu pozostał iPhone, który odpowiadał za ponad połowę łącznej sprzedaży grupy. Wzrost wsparła wyższa średnia cena sprzedaży (ASP) oraz pierwsze dni dostępności modeli iPhone 18 Pro.
Bardzo dobrze poradził sobie również segment komputerów Mac, podczas gdy sprzedaż iPadów i akcesoriów wyraźnie rozczarowała Wall Street.
| Wyniki Apple w poszczególnych segmentach działalności | |||
|---|---|---|---|
| Segment działalności | Przychody (Q4 FY26) | Oczekiwania rynku (LSEG) | Dynamika r/r |
| iPhone | 57,58 mld dol. | 56,54 mld dol. | +17,0% |
| Usługi (Services) | 31,57 mld dol. | 31,58 mld dol. | +9,8% |
| Komputery Mac | 10,79 mld dol. | 9,61 mld dol. | +23,8% |
| Akcesoria i Home | 8,30 mld dol. | 9,06 mld dol. | -8,4% |
| iPady | 6,23 mld dol. | 6,70 mld dol. | -10,3% |
| Przychody ogółem | 114,48 mld dol. | 113,39 mld dol. | +11,7% |
| Marża brutto | 47,9% | 47,5% | -2,2 pkt proc. kw/kw |
| Opracowanie własne na podstawie danych Apple, LSEG i agencji Reutera | |||
"Bezprecedensowy" szok na rynku pamięci uderzy w marże Apple'a
Około godz. 8 czasu polskiego we wtorek po publikacji wyników notowania Apple spadały w handlu posesyjnym o 2,87%. Odwrót na akcjach spółki łączono z prognozami na I kwartał obrotowy 2027 roku, który obejmuje kluczowy okres świąteczny. O ile prognoza dynamiki przychodów (wzrost o 7-10% rok do roku) przewyższyła szacunki Wall Street (6,1% wg LSEG), o tyle rentowność koncernu ma spaść.
Kevan Parekh zapowiedział, że marża brutto w kwartale grudniowym spadnie do przedziału 45-46% wobec 47,9% wypracowanych w minionym kwartale i znacznie poniżej oczekiwań analityków (46,3-47%).
Nowy CEO Apple John Ternus wskazał, że powodem osłabienia marży jest globalny deficyt i wzrost cen komponentów półprzewodnikowych, wywołany przez gigantów chmurowych skupujących układy pamięci do centrów AI.
- To, co obserwujemy obecnie w wycenach pamięci, jest bezprecedensowe - oświadczył John Ternus podczas telekonferencji wynikowej.
W rozmowie ze stacją CNBC szef koncernu dodał, że spółka zdecydowała się na letnie podwyżki cen urządzeń o 100 dol., by zamortyzować presję kosztową. Skalę problemu potwierdził dyrektor operacyjny Sabih Khan, ujawniając, że zobowiązania zakupowe Apple wzrosły w kwartale o 33 mld dol. w celu zablokowania dostaw.
Nowy CEO John Ternus i składany iPhone Duo
Poniedziałkowa telekonferencja była oficjalnym debiutem Johna Ternusa w roli CEO, po tym jak 1 września zastąpił na tym stanowisku Tima Cooka. Były szef inżynierii sprzętowej Apple objął stery w momencie transformacji portfolio produktowego.
Jak zauważa agencja Reutera, Apple po raz pierwszy od niemal dwóch dekad odeszło od jednoczesnej jesiennej premiery całej nowej linii smartfonów. Na rynku zadebiutowały droższe modele iPhone 18 Pro i Pro Max, natomiast premiera tańszego modelu bazowego została przesunięta na 2027 rok.
Równolegle zadebiutował pierwszy składany smartfon koncernu - kosztujący 2000 dol. iPhone Duo. Jego przedsprzedaż wykupiono w ciągu kilku godzin, a terminy dostaw szybko przesunięto na 2027 rok. Jednocześnie w sieci pojawiają się doniesienia o pękających ekranach w okolicach zawiasów.
John Ternus zapewnił , że wada dotyczy znikomego odsetka na bieżąco wymienianych urządzeń, ale przyznał, że wąskie gardła produkcyjne uniemożliwiają zaspokojenie popytu.
Mimo tych potknięć oraz 20-procentowego tąpnięcia globalnych dostaw smartfonów w minionym kwartale (dane Counterpoint Research), Apple zdołało powiększyć swój udział w kurczącym się rynku z 18% do 22%.
Usługi hamują, a koszty chmury dla "Siri AI" rosną
Rozczarowaniem dla Wall Street okazało się wyhamowanie segmentu usług (App Store, Apple Pay, iCloud, subskrypcje), który dotąd gwarantował najwyższe marże. W IV kwartale obrotowym dynamika tego segmentu spadła poniżej 10%, co według CNBC jest najwolniejszym tempem wzrostu od 2022 roku. Na bieżący kwartał koncern zapowiedział dalsze spowolnienie do 8-9% rok do roku, podczas gdy analitycy oczekiwali wzrostu na poziomie 10,7-12%.
Na marże segmentu zaczynają wpływać koszty operacyjne sztucznej inteligencji. Wdrożona we wrześniu asystentka "Siri AI" korzysta częściowo z modeli i infrastruktury chmurowej Google, co generuje dodatkowe obciążenia. W rozmowie z inwestorami Ternus zapowiedział, że koncern wprowadzi limity korzystania z zaawansowanych funkcji przetwarzanych w chmurze oraz rozważa podniesienie cen pakietów subskrypcyjnych iCloud+, aby zrekompensować wydatki infrastrukturalne.
Co istotne, Apple pozostaje wyjątkiem wśród gigantów Big Tech pod względem nakładów kapitałowych. Podczas gdy Microsoft, Alphabet i Amazon wydają dziesiątki miliardów dolarów na budowę własnych klastrów serwerowych, nakłady inwestycyjne (capex) Apple wyniosły w minionym kwartale zaledwie 2,24 mld dol. (wobec 3,33 mld dol. oczekiwanych przez rynek według LSEG).
Oprac. MM