



Obsłużenie 70% ze 110 tys. umów leasingowych, redukcja długu z ponad 8 mld zł do niespełna 2 mld zł i ponad 1,1 mld zł podatku VAT odprowadzonego do budżetu państwa - tak wygląda bilans trzech lat postępowania naprawczego w spółkach VB Leasing. Podczas Forum Finansów Bankier.pl doradcy restrukturyzacyjni zaangażowani w ten proces opowiadali o zarządzaniu kryzysowym, negocjacjach z wierzycielami oraz regułach ratowania biznesów.

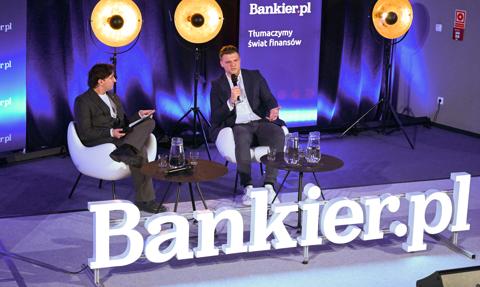
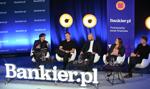
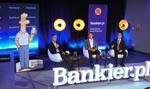
Rozmowę zatytułowaną “Druga szansa dla biznesu. Dlaczego warto inwestować w odbudowę wartości?” poprowadził redaktor naczelny Bankier.pl Andrzej Stec. W dyskusji zorganizowanej 23 października we Wrocławiu wzięli udział doradcy restrukturyzacyjni Mikołaj Świtalski (członek zarządu AMS Restrukturyzacje, zarządca VB Leasing w restrukturyzacji) oraz Kamil Hajduk (prezes zarządu Finpulse, członek zarządu Kancelarii Restrukturyzacyjnej, odpowiedzialnej m.in. za restrukturyzację VB Leasing Automotive).
Kiedy ratować firmę, a kiedy nie ma jest za późno?
Andrzej Stec otworzył spotkanie pytaniem o ocenę szans przedsiębiorstwa w kryzysie: po czym doradca poznaje, że firmę w poważnych tarapatach finansowych warto jeszcze ratować, a kiedy nie ma to już ekonomicznego uzasadnienia?
Mikołaj Świtalski wyjaśnił, że podstawą jest precyzyjna diagnoza, czy kłopoty wynikają ze zdarzenia nadzwyczajnego i jednorazowego, czy ze schematów strukturalnych w samej organizacji bądź załamania całego sektora. Dopiero na tej podstawie ustala się drogę wyjścia i warunki układu z wierzycielami, rozumianymi nie tylko jako podmioty oczekujące zapłaty, lecz także jako strony umów wzajemnych.
Gdy prowadzący zwrócił się bezpośrednio do Kamila Hajduka z pytaniem, co pojęcie “odbudowy wartości” oznacza w praktyce na konkretnym przykładzie, prezes Finpulse odwołał się do sytuacji grupy VB Leasing po 2023 roku, gdy na skutek problemów współpracujących z nią banków spółka leasingowa utraciła finansowanie i rację bytu w dotychczasowym modelu.
- Przejrzeliśmy po prostu, jakie aktywa są w tej firmie, jakie są potencjały i które można byłoby skapitalizować. Przyjrzeliśmy się w pierwszej kolejności trudnym wierzytelnościom, czyli portfelowi NPL. Grupa VB Leasing to spółki od ponad 30 lat udzielające leasingu, mieliśmy więc duży portfel wierzytelności. Startowaliśmy z miliarda złotych, który widzieliśmy na księgach. Powołaliśmy specjalny podmiot i dzięki temu udało nam się wypracować saldo na poziomie 2,6 miliarda złotych - relacjonował Kamil Hajduk.
Prezes Finpulse wyliczył trzy główne korzyści dla wierzycieli i samego przedsiębiorstwa z odbudowy wartości w tym modelu: stały dopływ gotówki z bieżącej obsługi starych umów, przygotowanie portfela pod przyszłą sprzedaż poprzez tworzenie baz danych i podnoszenie wyceny, a także zbudowanie niezależnego podmiotu, który sam kupuje pakiety z rynku i przedstawia dziś wartość znacznie większą niż bazowa spółka, na której fundamentach powstał.
Jak przekonać 5 tys. wierzycieli? 110 tys. umów i ochrona załogi
Andrzej Stec dopytywał, jak na początku procesu przekonać wierzycieli do zaufania zarządcom i powstrzymać ich przed natychmiastową wyprzedażą majątku po cenach likwidacyjnych.
Mikołaj Świtalski podkreślił, że wierzyciele nie stanowią jednolitej kategorii. W przypadku spółek VB Leasing lista objęła ponad 5 tys. podmiotów - od organów publicznoprawnych i kontrahentów po banki, które w przeszłości finansowały zakupy sprzętu. Jednocześnie w portfelu znajdowało się wówczas około 110 tys. czynnych umów leasingu.
- W każdej większej restrukturyzacji zdarzają się wierzyciele o odmiennych interesach, na przykład posiadający zabezpieczenia rzeczowe na składnikach majątku. Z ich punktu widzenia szybka egzekucja bądź wariant upadłościowy mógłby wydawać się korzystniejszy. Musieliśmy przekonać wierzycieli do tego, żeby poczekali, bo dla ogółu zawarcie układu jest zawsze lepsze niż wariant upadłościowy. Ustrukturyzowanie pasywów, spis wierzytelności, plan restrukturyzacyjny i głosowanie wymagają czasu, ale dobrze poprowadzone postępowanie sanacyjne przynosi większą korzyść wierzycielom niż upadłość - wskazywał Mikołaj Świtalski.
Jak zaznaczył, cierpliwość wierzycieli pozwoliła także uchronić pracowników. W 2023 roku zespół Grupy VBL liczył 1300-1350 osób. W toku sanacji zatrudnienie stopniowo dopasowywano do malejącego portfela, unikając skokowego wyrzucenia setek specjalistów z jednej branży na rynek pracy.
Finansowanie w kryzysie i giełdowy plan awaryjny
Na pytanie, czy restrukturyzowane przedsiębiorstwo może pozyskać zewnętrzny kapitał lub inwestora, gdy potrzebuje środków na poprawę płynności i rozwój, Kamil Hajduk odpowiedział “oczywiście tak”, dodając, że spółka w restrukturyzacji “to nie koniec świata” i można ją finansować.
- Możemy finansować ją dłużnie (mimo że już ma długi). Możemy finansować ją kapitałem i aktywami. (...) Finansowanie kapitałem to najprostsze i najkorzystniejsze rozwiązanie. Już na wstępnych etapach postępowań restrukturyzacyjnych pojawiają się zainteresowani przejęciami - wskazywał Hajduk.
Jako spektakularny rynkowy przykład powodzenia takiego scenariusza przywołał postępowanie w Neonetu, gdzie wejście inwestora uratowało proces, a klienci niemal nie odczuli restrukturyzacji. W strukturach holdingowych ratunkiem stają się także zdrowe spółki córki, które można przygotować do finansowania lub sprzedaży.
W tym momencie do dyskusji włączył się Mikołaj Świtalski.
- Kamil Hajduk nie powiedział o najbardziej chyba spektakularnym rozwiązaniu, które testujemy w ramach restrukturyzacji grupy kapitałowej VB Leasing: to planowana, rozważana emisja publiczna. Może ona spowodować, że najcenniejsze aktywa zostaną sprzedane na rzecz szerokiej rzeszy inwestorów. To rozwiązanie wciąż nietestowane w praktyce, ale w najbliższym czasie będzie można zaobserwować efekty tych planów, jeśli wejdą w życie – zapowiedział zarządca.
Z 8,5 miliarda do niespełna dwóch. Cel - miliard w 2028 roku
Na pytanie Andrzeja Steca o mierzalne rezultaty ochrony majątku w VB Leasing, Mikołaj Świtalski przywołał szczegóły dotyczące procesu restrukturyzacyjnego.
- W 2023 roku portfel spółek wyceniony był na niemal 10 mld zł, ale przepływy trafiały do banków, ponieważ około 95% z nich było zbyte na rzecz instytucji finansujących. Mierzyliśmy się z sytuacją, w której odpowiedzialność spółek wynosiła ponad 8, a dokładnie prawie 8,5 mld zł. Była to odpowiedzialność w dużej części potencjalna, która zmaterializowałaby się natychmiast, gdyby spółka przestała obsługiwać umowy. Do tej pory udało nam się ograniczyć tę odpowiedzialność do niespełna 2 mld zł. Oznacza to, że obsłużyliśmy około 70% umów - wyliczał Świtalski.
Zarządcy szacują, że do 2028 roku, kiedy postępowanie powinno się definitywnie zakończyć, kwota zobowiązań podlegająca zaspokojeniu w układach spadnie do około 1 mld zł, co oznacza redukcję wyjściowych obciążeń o ponad 80%. Mikołaj Świtalski zwrócił też uwagę na korzyści dla Skarbu Państwa. Utrzymanie bieżącego fakturowania rat leasingowych sprawiło, że w ciągu trzech lat sanacji spółki z grupy odprowadziły do budżetu ponad 1,1 mld zł z tytułu podatku VAT.
Barometr marży. Zysk ten sam, obroty cztery razy mniejsze
W podsumowaniu redaktor naczelny Bankier.pl zapytał o uniwersalną radę dla biznesu: jaki sygnał ostrzegawczy powinien sprawić, że menedżerowie natychmiast złożą wniosek o restrukturyzację?
Mikołaj Świtalski wskazał, że podstawowym grzechem przedsiębiorców pozostaje odwlekanie decyzji:
- Bardzo często jest już za późno albo przynajmniej trochę za późno, żeby uratować przedsiębiorstwo w pełnym dotychczasowym zakresie działalności. Czasami analiza pokazuje, że trzeba firmę zrestrukturyzować operacyjnie i zmodyfikować zakresy, w których funkcjonuje. Jeżeli jest za późno, mówimy o tym wprost, bo nie ma sensu prowadzić postępowania, które zakończy się odmową zatwierdzenia układu przez sąd albo brakiem porozumienia z wierzycielami. A to widać zazwyczaj na pierwszy, drugi albo najpóźniej trzeci rzut oka - przestrzegał Świtalski.
Kamil Hajduk jako decydujący barometr do podjęcia decyzji o rozpoczęciu restrukturyzacji wskazał poziom marży operacyjnej.
- Zwracałbym uwagę przede wszystkim na marżę. W problemy wpadały te podmioty, które działały na niskich marżach albo nie zwróciły uwagi na to, co dzieje się z kosztami. W restrukturyzowanej przeze mnie spółce z branży automotive zarząd brał na siebie koszty montowanych towarów i całych robót, przez co marża była niewielka, a firmie groziła upadłość z wniosku ZUS. Udało się zawrzeć układ. Po paru latach prezes zarządu zadzwonił do mnie i mówi: „Panie Kamilu, zarabiam w tej chwili prawie tyle samo co w najlepszych swoich czasach przed problemami, a mam cztery razy mniejsze obroty”. To jest właściwy kierunek - podkreślał Hajduk, wskazując, że ten sam model ograniczenia wolumenu na rzecz marży wdrażany jest obecnie u restrukturyzowanego producenta blachodachówek i dachów fotowoltaicznych.
Zapytani o ogólny trend gospodarczy, doradcy zaznaczyli, że liczba restrukturyzacji w Polsce długofalowo rośnie bez pojedynczego impulsu makroekonomicznego. Choć w ostatnim okresie dynamika otwierania samych postępowań układowych chwilowo wyhamowała, w ich miejsce wszedł wyraźny wzrost liczby wniosków o ogłoszenie upadłości, co dowodzi postępującego ochłodzenia koniunktury w polskim biznesie.
***
Partnerem Forum Finansów Bankier.pl jest Polski Fundusz Rozwoju (PFR). Pozostałymi partnerami wydarzenia są KDPW, InfoCredit, KGHM, Erste TFI, Investors TFI, Goldenmark i Goldsaver, Trade Republic, BM Pekao SA i Orlen.