


Akcja ratunkowa ze śmigłowcem w Alpach może kosztować kilkadziesiąt tysięcy złotych, a rezygnacja z wycieczki First Minute tuż przed wylotem może oznaczać utratę niemal całej wpłaty. Listopad i koniec roku to w kalendarzu wielu Polaków moment podwójnego planowania podróży. Z jednej strony ruszają ostatnie przygotowania do sezonu narciarskiego, ferii zimowych oraz wyjazdów w cieplejsze regiony świata. Z drugiej – w biurach podróży i systemach rezerwacyjnych otwiera się sprzedaż ofert First Minute na kolejne lato.

Zarówno aktywny wypoczynek na stoku, jak i rezerwowanie wakacji z kilkumiesięcznym wyprzedzeniem wiążą się z konkretnymi ryzykami finansowymi, które w razie nieprzewidzianych zdarzeń mogą obciążyć domowy budżet kwotami rzędu od kilku do nawet kilkudziesięciu tysięcy złotych.
Zmieniający się model podróżowania sprawia, że Polacy coraz częściej organizują wyjazdy samodzielnie lub rezerwują pakiety turystyczne na długo przed planowanym urlopem, korzystając z promocyjnych warunków przedsprzedaży. Wraz z rosnącymi cenami usług turystycznych, noclegów oraz prywatnej opieki medycznej za granicą, rośnie również finansowa stawka każdego wyjazdu.
Sezon zimowy i wyjazdy na narty
Wyjazdy narciarskie i snowboardowe należą do najbardziej wymagających pod względem bezpieczeństwa finansowego. Specyfika sportów zimowych sprawia, że ryzyko kontuzji, zderzenia z innym uczestnikiem ruchu na stoku czy konieczności wezwania służb ratunkowych jest statystycznie znacznie wyższe niż podczas tradycyjnego zwiedzania czy wypoczynku na plaży.
Wybierając się w Alpy, Dolomity, czeskie Karkonosze czy słowackie Tatry, wielu podróżnych wciąż opiera swoje poczucie bezpieczeństwa wyłącznie na Europejskiej Karcie Ubezpieczenia Zdrowotnego (EKUZ). W warunkach zimowych jest to jednak zabezpieczenie niewystarczające.
Czego nie pokryje karta EKUZ podczas wyjazdu na narty?
Karta EKUZ uprawnia wyłącznie do korzystania z publicznego systemu opieki zdrowotnej na takich samych zasadach, jakie obowiązują obywateli danego państwa. Oznacza to, że polski turysta musi pokryć z własnej kieszeni wszystkie opłaty współpłacenia oraz usługi, które w danym kraju nie są finansowane z budżetu publicznego:
Ratownictwo górskie i użycie śmigłowca
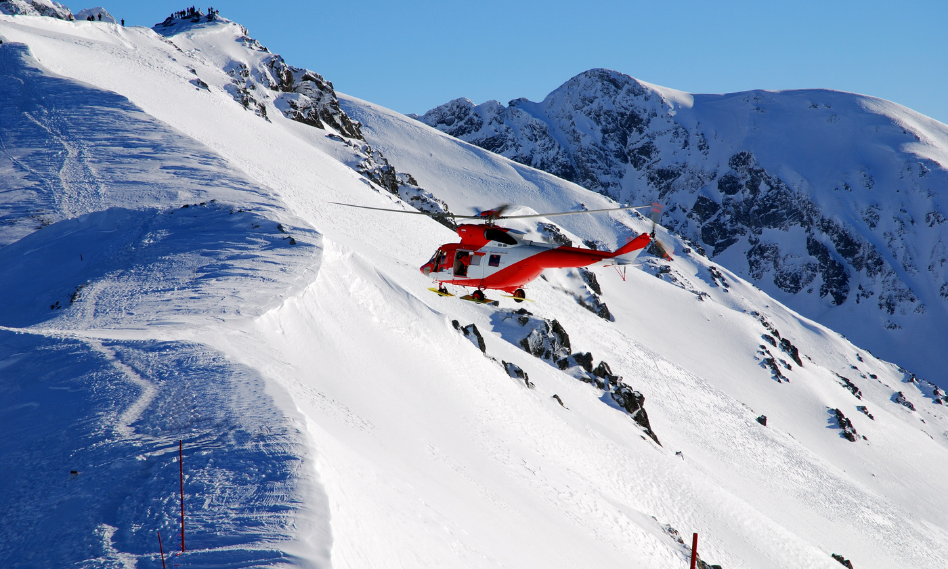
W większości europejskich krajów alpejskich oraz na Słowacji akcje ratownicze w górach są pełnopłatne. Koszt interwencji służb ratowniczych i transportu śmigłowcem ze stoku do szpitala wynosi zazwyczaj od kilkunastu do nawet kilkudziesięciu tysięcy złotych (w zależności od kraju i skali akcji).
Prywatne kliniki w kurortach narciarskich
W wielu miejscowościach alpejskich najbliższe placówki medyczne przyjmujące pacjentów bezpośrednio ze stoku mają status prywatnych gabinetów lub klinik, w których EKUZ nie jest honorowany.
Transport medyczny do Polski
Nawet jeśli pierwsza pomoc zostanie udzielona w publicznym szpitalu, powrót poszkodowanego narciarza do kraju w pozycji leżącej (karetką z asystą medyczną lub transportem lotniczym) nie jest refundowany przez EKUZ.
Co powinno zawierać ubezpieczenie na wyjazd narciarski?
Standardowe ubezpieczenie turystyczne w wariancie podstawowym bardzo często traktuje jazdę na nartach lub snowboardzie jako aktywność wymagającą dodatkowego rozszerzenia. Przed zakupem polisy na zimowy wyjazd warto zweryfikować pięć kluczowych elementów:
Rozszerzenie o sporty zimowe (lub sporty wysokiego ryzyka)
W zależności od towarzystwa ubezpieczeniowego rekreacyjna jazda na nartach po wyznaczonych trasach może wymagać dokupienia klauzuli sportów zimowych. Jeżeli jednak planujemy jazdę poza wyznaczonymi szlakami (tzw. freeride), w snowparkach lub skiturach na dużych wysokościach, konieczne będzie rozszerzenie polisy o sporty ekstremalne lub wysokiego ryzyka.
Odpowiednia suma kosztów leczenia (KL) i ratownictwa
Warto dopilnować, aby przy zimowych wyjazdach europejskich suma ubezpieczenia kosztów leczenia wynosiła minimum 300 – 500 tys. zł, z wyodrębnionym, wysokim podlimitem na koszty ratownictwa górskiego. W przypadku wyjazdów poza Europę (np. na narty do USA, Kanady czy Japonii, a także wakacji w krajach egzotycznych) bezpiecznym standardem jest suma od 1 mln zł wzwyż.
Odpowiedzialność cywilna (OC) na stoku
Jednym z najbardziej niedocenianych, a jednocześnie najgroźniejszych finansowo ryzyk na stoku jest spowodowanie wypadku z udziałem innej osoby. Zderzenie przy dużej prędkości może skutkować nie tylko zniszczeniem drogiego sprzętu narciarskiego poszkodowanego, ale przede wszystkim poważnym uszczerbkiem na zdrowiu, długotrwałą rehabilitacją i roszczeniami o zadośćuczynienie.
Warto pamiętać, że we Włoszech od 2022 r. posiadanie polisy OC na stoku jest obowiązkowe dla każdego narciarza. Brak ważnego ubezpieczenia odpowiedzialności cywilnej podczas kontroli na włoskim stoku grozi mandatem w wysokości ok. 150 euro oraz natychmiastowym odebraniem karnetu (skipassu). Co więcej, od 1 listopada 2025 r. we Włoszech obowiązkowa jest również jazda w kasku ochronnym (z oznaczeniem CE) dla wszystkich narciarzy i snowboardzistów – niezależnie od wieku. Za jazdę bez kasku grozi kara do ok. 200 euro oraz zawieszenie skipassu.
Ubezpieczenie sprzętu sportowego
Dobre polisy dla narciarzy pozwalają zabezpieczyć własny sprzęt sportowy przed uszkodzeniem w wyniku wypadku na stoku lub kradzieżą z zamkniętego pomieszczenia (np. przechowalni hotelowej).
Rozbudowane Assistance i NNW
Organizacja pomocy na miejscu, tłumacz telefoniczny, pokrycie kosztów zakwaterowania osoby towarzyszącej na czas hospitalizacji poszkodowanego czy opieka nad dziećmi to wsparcie, które w stresującej sytuacji za granicą okazuje się równie istotne jak sama refundacja rachunków medycznych.
Planowanie wakacji pod koniec roku i oferty First Minute
Listopad i grudzień to na rynku turystycznym nie tylko czas wyjazdów zimowych, ale również szczyt pierwszej fali przedsprzedaży letnich wakacji – tzw. First Minute. Biura podróży, linie lotnicze oraz właściciele apartamentów kuszą w tym okresie podróżnych:
- rabatami za wczesną rezerwację,
- najszerszym wyborem hoteli (szczególnie obiektów rodzinnych i o wysokim standardzie, które wyprzedają się najszybciej),
- dodatkowymi benefitami, takimi jak niskie zaliczki czy gwarancje niezmienności ceny.
Z perspektywy finansów osobistych rezerwacja wyjazdu z 6-, 8- czy nawet 10-miesięcznym wyprzedzeniem tworzy jednak lukę czasową. Im więcej miesięcy dzieli moment opłacenia zaliczki (lub zakupu biletów lotniczych i hotelu) od daty wylotu, tym większe prawdopodobieństwo, że w międzyczasie wydarzy się sytuacja losowa uniemożliwiająca podróż.
Problem ten dotyczy w równym stopniu:
Zimowych wyjazdów rodzinnych na ferie – sezon jesienno-zimowy to czas wzmożonych infekcji i nagłych zachorowań (szczególnie u dzieci) oraz kontuzji, które potrafią wykluczyć z wyjazdu na kilkadziesiąt godzin przed zaplanowanym startem.
Wakacji rezerwowanych w formule First Minute – gdzie całkowita wartość rodzinnej wycieczki lub samodzielnie zorganizowanego wyjazdu często przekracza 10 tys. zł.
W przypadku rezygnacji z wyjazdu na krótko przed terminem, potrącenia stosowane przez organizatorów turystyki, hotele czy przewoźników mogą sięgać nawet 80–100% wpłaconej kwoty.
Ubezpieczenie kosztów rezygnacji z podróży – jak chroni wpłacone pieniądze?
Odpowiedzią rynku ubezpieczeniowego na ryzyko utraty wpłaconych środków jest ubezpieczenie kosztów rezygnacji z podróży.
Polisa tego typu pozwala odzyskać poniesione koszty (do wysokości określonej w umowie, nawet do 100% wartości udokumentowanych strat), jeśli podróżny zmuszony jest odwołać wyjazd z przyczyn losowych wymienionych w OWU. Co istotne, ubezpieczeniem można objąć zarówno:
- wycieczkę kupioną w biurze podróży,
- jak i pojedyncze elementy podróży organizowanej na własną rękę: bilety lotnicze, kolejowe lub promowe, rezerwację hotelu czy apartamentu, wynajem samochodu za granicą, a nawet bilety na wydarzenia kulturalne i sportowe.
Najczęstsze powody uprawniające do zwrotu kosztów z polisy:
Nagłe zachorowanie lub nieszczęśliwy wypadek ubezpieczonego, współuczestnika podróży lub bliskiego członka rodziny (np. nagła choroba dziecka potwierdzona przez lekarza, złamanie kończyny przed wyjazdem na narty, konieczność pilnej hospitalizacji).
Poważna szkoda w mieniu w miejscu zamieszkania (np. pożar, zalanie, włamanie), która wymaga obecności właściciela na miejscu.
Sytuacje zawodowe – utrata pracy (wypowiedzenie umowy o pracę przez pracodawcę) lub wyznaczenie przez nowego pracodawcę daty rozpoczęcia pracy przypadającej na okres planowanego urlopu (dla osoby wcześniej bezrobotnej).
Kradzież dokumentów niezbędnych do odbycia podróży (np. paszportu lub dowodu osobistego) na krótko przed wyjazdem.
Wezwanie do obowiązkowego stawiennictwa przed sądem lub organem administracji, o którym podróżny nie wiedział w chwili rezerwacji.
Dokładny katalog zdarzeń oraz wymagane dokumenty (np. zaświadczenie lekarskie potwierdzające, że stan zdrowia uniemożliwia podróż, czy kopia wypowiedzenia umowy) określają OWU konkretnej polisy.
Kluczowa zasada: ograniczony czas na zakup polisy
Planując wyjazd na narty lub korzystając z ofert First Minute, należy pamiętać o bardzo ważnym wymogu formalnym: ubezpieczenia kosztów rezygnacji nie można kupić w dowolnym momencie, np. gdy ryzyko odwołania wyjazdu już się pojawiło.
Polisę najlepiej kupić w dniu rezerwacji lub wpłaty zaliczki. Większość ubezpieczycieli pozwala na zakup najpóźniej w ciągu kilku dni od rezerwacji – najczęściej do 7 dni. Niektóre towarzystwa dopuszczają późniejszy zakup, jeśli do wyjazdu zostało więcej niż ok. 30 dni. Dokładny termin zawsze określają OWU danego produktu – dlatego o ubezpieczeniu kosztów rezygnacji warto pomyśleć już w momencie klikania „rezerwuj”.
Ważne wyłączenia w OWU
Zarówno w przypadku polis narciarskich, jak i ubezpieczeń kosztów rezygnacji z podróży, przed zawarciem umowy należy dokładnie przeanalizować katalog wyłączeń odpowiedzialności w Ogólnych Warunkach Ubezpieczenia (OWU). Świadomość ograniczeń pozwala uniknąć błędów i dobrać odpowiednie rozszerzenia.
Najważniejsze wyłączenia, o których powinien pamiętać każdy podróżny:
- Alkohol i środki odurzające – szkody powstałe na stoku narciarskim (zarówno własne urazy, jak i wypadki wyrządzone innym osobom z OC) oraz zdarzenia prowadzące do rezygnacji z podróży, do których doszło pod wpływem alkoholu ponad dopuszczalne limity lub środków odurzających, są standardowo wyłączone z ochrony.
- Zaostrzenie chorób przewlekłych bez wykupionej klauzuli – jeżeli osoba cierpiąca na zdiagnozowaną wcześniej chorobę przewlekłą (np. nadciśnienie, cukrzycę, astmę, przewlekłe schorzenia kręgosłupa) będzie wymagała leczenia za granicą lub będzie musiała odwołać wyjazd z powodu nagłego pogorszenia stanu zdrowia związanego z tą chorobą, standardowa polisa nie zadziała. W takiej sytuacji konieczne jest wykupienie rozszerzenia o choroby przewlekłe.
- Łamanie regulaminu stoku i jazda poza trasami – zjazd po zamkniętych trasach narciarskich, ignorowanie komunikatów o zagrożeniu lawinowym czy jazda poza wyznaczonymi szlakami bez odpowiedniego rozszerzenia sportowego mogą być podstawą do odmowy pokrycia kosztów akcji ratunkowej i leczenia.
Jak sprawnie porównać oferty i dopasować ochronę do wyjazdu?
Różnice w stawkach oraz szczegółowych zapisach OWU pomiędzy poszczególnymi towarzystwami ubezpieczeniowymi bywają znaczące. Ta sama rodzina wyjeżdżająca na tydzień na narty do Włoch lub rezerwująca letni wypoczynek w ramach First Minute może otrzymać kilkanaście zróżnicowanych wariantów ochrony – różniących się nie tylko ceną, ale przede wszystkim podlimitami na ratownictwo, sumą OC w życiu prywatnym czy definicją sportów zimowych.
Zamiast analizować tabele każdego ubezpieczyciela osobno, dobrą praktyką jest wcześniejsze zestawienie ofert za pomocą internetowych porównywarek ubezpieczeń.
Platformy takie jak KioskPolis.pl umożliwiają w kilka minut porównanie w jednym miejscu propozycji wielu towarzystw ubezpieczeniowych.
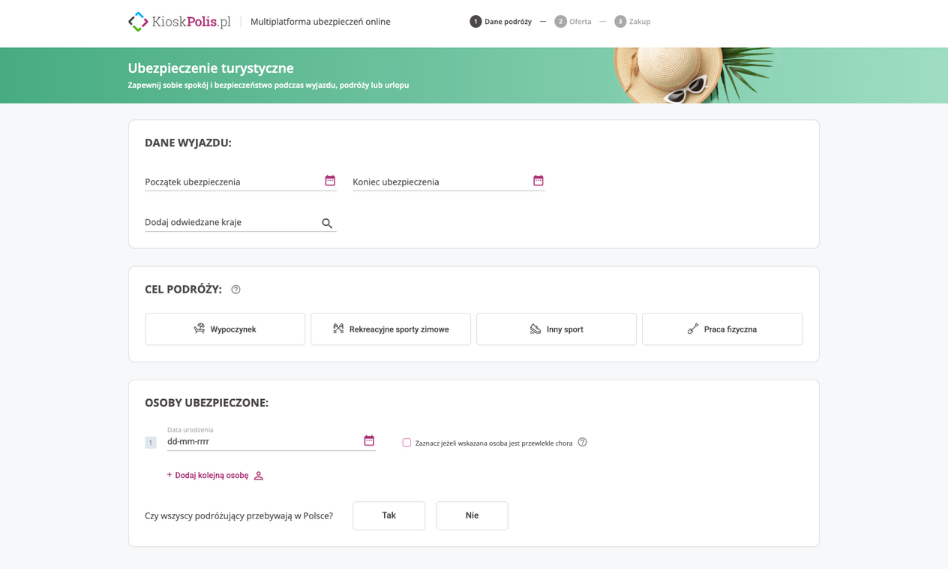
Korzystając z kalkulatora online, podróżny może przed zakupem:
- określić cel i charakter wyjazdu,
- zestawić ze sobą różne oferty od wiodących towarzystw ubezpieczeniowych,
- sprawdzić warunki ubezpieczenia,
- dopasować wariant polisy do kierunku podróży i budżetu,
- otrzymać dokumenty polisy od razu na adres e-mail.
W ten sam sposób można porównać i kupić ubezpieczenie kosztów rezygnacji z podróży – najlepiej od razu po rezerwacji wyjazdu, aby zmieścić się w terminie wymaganym przez ubezpieczyciela.
Bezpieczne planowanie sezonu zimowego i wakacji First Minute
Koniec roku to doskonały moment na optymalizację wydatków związanych z podróżami – zarówno tymi realizowanymi zimą na ośnieżonych stokach, jak i tymi planowanymi na kolejne lato w ofertach przedsprzedaży. Aby jednak oszczędności uzyskane dzięki promocjom First Minute nie zamieniły się w stratę zaliczki, a wyjazd na narty nie zakończył się wysokim rachunkiem za transport medyczny lub ratownictwo w górach, budżet wyjazdowy warto uzupełnić o dobrze dopasowaną polisę.
Świadomy wybór sumy ubezpieczenia, weryfikacja rozszerzeń sportowych i OC na stoku, zakup polisy od rezygnacji zaraz po rezerwacji oraz porównanie dostępnych na rynku ofert pozwalają zabezpieczyć domowe finanse przed najbardziej kosztownymi scenariuszami losowymi.