






1. RAPORT BIEŻĄCY
2. MESSAGE (ENGLISH VERSION)
3. INFORMACJE O PODMIOCIE
4. PODPISY OSÓB REPREZENTUJĄCYCH SPÓŁKĘ
KOMISJA NADZORU FINANSOWEGO |
||||||||||||
|
Raport bieżący nr |
23 | / |
2026 |
|
|||||||
Data sporządzenia: |
2026-11-12 |
|||||||||||
Skrócona nazwa emitenta |
||||||||||||
PROGUNS GROUP S.A. |
||||||||||||
Temat |
||||||||||||
Uzyskanie przez Fabrykę Amunicji Pocisk S.A. decyzji o wsparciu inwestycji w produkcję amunicji 40 mm - zwolnienie z CIT do 24 mln zł |
||||||||||||
Podstawa prawna |
||||||||||||
Art. 17 ust. 1 Rozporządzenia MAR – informacje poufne |
||||||||||||
Treść raportu: |
||||||||||||
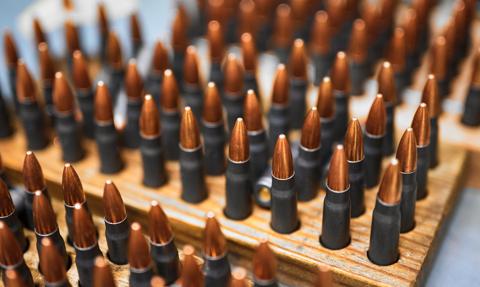
Zarząd Proguns Group S.A. z siedzibą w Warszawie (Emitent) informuje, że w dniu dzisiejszym powziął informację o wydaniu na rzecz Fabryki Amunicji Pocisk S.A. (FAP), której znaczącym akcjonariuszem jest Emitent, decyzji o wsparciu nr 81/2026 z dnia 9 listopada 2026 roku (Decyzja). Decyzja została wydana przez Zarząd Łódzkiej Specjalnej Strefy Ekonomicznej S.A., działający w imieniu ministra właściwego do spraw gospodarki, na okres 14 lat od dnia jej wydania. Decyzja dotyczy budowy zakładu produkcji amunicji kalibru 40 mm w miejscowości Osiedle Niewiadów, w gminie Ujazd, w województwie łódzkim. Inwestycja obejmuje budowę hal produkcyjnych wraz z infrastrukturą towarzyszącą oraz zakup maszyn i urządzeń, w tym kompletnej linii technologicznej i wyposażenia do kontroli jakości. Maksymalna wysokość kosztów kwalifikowanych objętych Decyzją wynosi 60 mln zł. Przewidziane w Decyzji zwolnienie z podatku dochodowego od osób prawnych może wynieść nominalnie do 24 mln zł, co odpowiada 40 proc. kosztów kwalifikowanych. Zwolnienie dotyczy dochodów z działalności objętej Decyzją. FAP została zobowiązana do poniesienia kosztów kwalifikowanych w wysokości co najmniej 60 mln zł, z czego 59,7 mln zł do 31 grudnia 2028 roku, a pozostałe 0,3 mln zł, dotyczące leasingu finansowego, do 31 grudnia 2031 roku. Termin zakończenia inwestycji określono na 31 grudnia 2028 roku. Do tego dnia FAP ma również utworzyć co najmniej 10 nowych miejsc pracy i utrzymać zatrudnienie na poziomie co najmniej 10 etatów do 31 grudnia 2029 roku. Decyzja określa ponadto zobowiązania dotyczące robotyzacji i automatyzacji procesów, przynależności do Krajowego Klastra Kluczowego, prowadzenia działalności badawczo-rozwojowej, spełnienia wymogów środowiskowych oraz współpracy ze szkolnictwem w zakresie kształcenia zawodowego. Faktyczna wartość wykorzystanego zwolnienia podatkowego będzie zależała od poniesionych kosztów kwalifikowanych, wysokości dochodów z działalności objętej zwolnieniem oraz spełnienia warunków Decyzji. Zastosowanie mają zasady dyskontowania i kumulacji wsparcia, w tym dotyczące jednostkowego projektu inwestycyjnego na poziomie grupy kapitałowej, do której należy FAP. Zarząd Emitenta uznał informację za istotną ze względu na wartość możliwego do wykorzystania zwolnienia podatkowego oraz zaangażowanie kapitałowe Emitenta w FAP. |
||||||||||||
MESSAGE (ENGLISH VERSION) |
|||
The Management Board of Proguns Group S.A., with its registered office in Warsaw (the “Issuer”), hereby announces that today it became aware of the issuance of Decision on Support No. 81/2026, dated November 9, 2026 (the “Decision”), in favor of Fabryka Amunicji Pocisk S.A. (“FAP”), in which the Issuer holds a significant shareholding. The Decision was issued by the Management Board of the Łódź Special Economic Zone S.A., acting on behalf of the minister responsible for economic affairs, for a period of 14 years from the date of its issuance. The Decision concerns the construction of a 40 mm ammunition manufacturing facility in Osiedle Niewiadów, Ujazd Municipality, Łódź Voivodeship, Poland. The investment includes the construction of production halls with accompanying infrastructure, as well as the purchase of machinery and equipment, including a complete production line and quality control equipment. The maximum amount of eligible costs covered by the Decision is PLN 60 million. The corporate income tax (CIT) exemption provided for under the Decision may amount to a nominal value of up to PLN 24 million, representing 40% of eligible costs. The exemption applies to income generated from activities covered by the Decision. FAP is required to incur eligible investment costs of at least PLN 60 million, of which PLN 59.7 million must be incurred by December 31, 2028, and the remaining PLN 0.3 million, relating to finance leases, by December 31, 2031. The investment completion deadline has been set for December 31, 2028. By that date, FAP is also required to create at least 10 new jobs and maintain an employment level of at least 10 full-time equivalent positions until December 31, 2029. The Decision also specifies obligations relating to the robotization and automation of processes, membership in a National Key Cluster, research and development activities, compliance with environmental requirements, and cooperation with educational institutions in the field of vocational training. The actual value of the tax exemption utilized will depend on the eligible costs incurred, the amount of income generated from activities covered by the exemption, and compliance with the conditions set out in the Decision. The applicable rules on discounting and cumulation of public aid shall apply, including those concerning a single investment project at the level of the capital group to which FAP belongs. The Issuer's Management Board considers this information material due to the potential value of the available tax exemption and the Issuer's equity investment in FAP. |
|||
INFORMACJE O PODMIOCIE>>>
PODPISY OSÓB REPREZENTUJĄCYCH SPÓŁKĘ |
|||||
Data |
Imię i Nazwisko |
Stanowisko/Funkcja |
Podpis |
||
2026-11-12 |
Marcin Krajewski |
Prezes Zarządu |
Marcin Krajewski |
||