








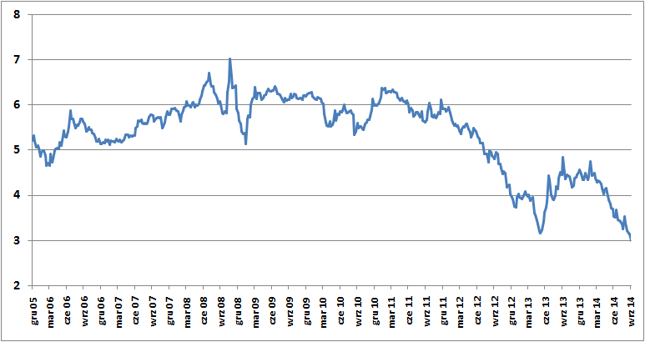
Po raz pierwszy w historii rentowność polskich 10-letnich obligacji skarbowych spadła poniżej 3%. Oznacza to, że pomimo olbrzymiego deficytu budżetowego planowanego na 2015 rok rząd będzie mógł pożyczać pieniądze najtaniej w historii.
Na chłopski rozum to nie ma żadnego sensu. Stan finansów publicznych w przyszłym roku ulegnie pogorszeniu. Wzrost gospodarczy wciąż powinien być na tyle przyzwoity, aby umożliwić zarobek na akcjach. A rekordowo niskie stopy procentowe powinny zniechęcać nawet największych miłośników stałego dochodu.
A jednak. W czwartek rentowność obligacji 10-letnich spadła do zaledwie 2,962%, przebijając dołek z maja 2013 roku. To najniższy poziom w historii. Jeszcze w lutym dochodowość polskich 10-latek przekraczała 4,5%, co i tak nie było stawką zbytnio wygórowaną. Spadek rentowności obligacji oznacza wzrost jej ceny.
Zobacz także
Rentowność polskich obligacji 10-letnich
Dzięki rekordowo niskiemu oprocentowaniu obligacji rząd może zaoszczędzić na obsłudze długu publicznego – czyli drugiej co do wielkości pojedynczej pozycji budżetu państwa. Tylko w 2013 roku na obsługę długu publicznego przewidziano 43,5 mld złotych, czyli dwa razy więcej niż na wojsko.
Z drugiej strony inwestorzy kupujący polskie obligacje raczej nie są głupi i rekordowe ceny papierów skarbowych nie biorą się znikąd. Pierwsze wytłumaczenie jest niezbyt optymistyczne. Być może tak silny popyt na polskie obligacje wynika z obaw o przyszłą koniunkturę gospodarczą, co wzmacnia zapotrzebowanie na aktywa uważane za bezpieczne.
Drugim – i chyba bardziej prawdopodobnym – tropem są działania władz monetarnych, a w szczególności Europejskiego Banku Centralnego. W czerwcu EBC obniżył stopy procentowe, sprowadzając stawkę depozytową poniżej zera. Banki, które nie chciały płacić za przechowywanie gotówki, musiały znaleźć inną lokatę kapitału. Wybrały obligacje skarbowe: oprocentowanie długu niemal wszystkich państw europejskich bije absolutne rekordy. Pod koniec sierpnia rentowność 10-letnich obligacji pogrążającej się w recesji Francji była najniższa w przeszło 200-letniej historii kredytowej kraju.
Na tle przynoszących śmieszne 1,3% odsetek obligacji francuskich papiery polskie płacące prawie 3% mogą jawić się jako atrakcyjna lokata kapitału. Swoje trzy grosze dorzuciła Rada Polityki Pieniężnej, która zasygnalizowała możliwość obniżek stóp procentowych w czwartym kwartale. Rynek oczekuje, że do końca roku stopa referencyjna NBP spadnie z 2,5% do 2,0%, co zwiększy atrakcyjność obligacji.
Patrząc w ujęciu historycznym, obecne czasy nie są normalne. Świat zerowych stóp procentowych i masowego zwiększania podaży pieniądza w USA, Europie i Japonii prędzej czy później dobiegnie końca. Jest dość prawdopodobne, że po przeszło trzech dekadach spadku stóp procentowych czeka nas przynajmniej 10-15 lat ich wzrostu. Czyli na dłuższą metę należy oczekiwać raczej wzrostu niż spadku rekordowo niskich rentowności obligacji skarbowych. To będzie szok nie tylko dla rządzących.
Krzysztof Kolany