







Od trzech lat złoto nie ma dobrej passy. Jeszcze gorzej radzą sobie akcje kopalń złota, które od początku roku ubijają wieloletnie dno. Jeśli jednak w Ziemię nie uderzy złoty meteoryt, to akcje producentów żółtego metalu mogą okazać się prawdziwą żyłą złota.
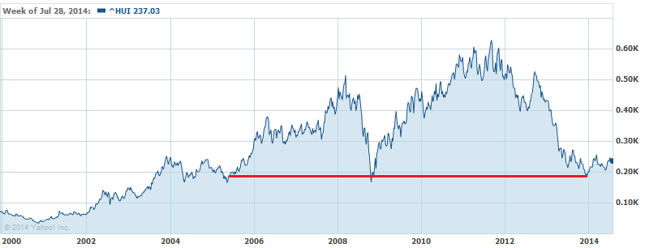
Amex Gold Bug Index - od swego giełdowego tickera zwany indeksem HUI - notowany jest obecnie na poziomach sprzed roku 2006, gdy samo złoto kosztowało mniej niż 500 dolarów za uncję. W skład tego indeksu wchodzi 16 dużych producentów złota, których akcje notowane są w Nowym Jorku. W tym takie tuzy, jak kanadyjski Barrick Gold, amerykański Newmont Mining czy Anglo Gold Ashanti.
Amex Gold Bug Index (HUI) w latach 2000-2014
Źródło: Yahoo Finance.
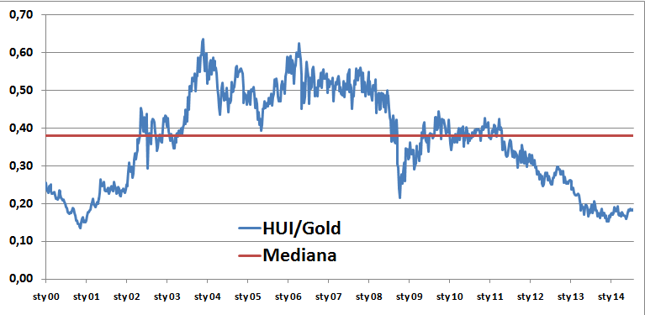
Od szczytu z września 2011 r. do dołka w grudniu ubiegłego roku indeks cen akcji producentów złota (HUI) spadł o 70%, podczas gdy w tym samym czasie kurs złota obniżył się 39%. Choć przez ostatnie 8 miesięcy HUI wzrósł o 24%, to wciąż utrzymuje się na poziomach rzadko spotykanych przez ostatnią dekadę. Bazując na relacji cen złota do cen akcji jego największych producentów, można wnioskować, że te ostatnie pozostają wręcz okazyjnie tanie.
Iloraz indeksu HUI i cen złota w USD/oz. w latach 2000-2014.
Źródło: Bankier.pl
Przyczyn takiego stanu rzeczy jest kilka. Po pierwsze, szerokie rzesze światowego inwestoriatu oraz większość analityków utraciłoa wiarę w dalszy wzrost cen złota. Prognozy globalnych banków inwestycyjnych zgodnie zakładają, że do końca roku cena kruszcu zejdzie w rejon 1.200 USD/oz i będzie spadać także w roku 2015. Po drugie, spółki wydobywcze poddane były olbrzymiej presji kosztowej. W świecie bilionów dolarów kreowanych z powietrza drożeje paliwo, sprzęt górniczy i siła robocza. Ponieważ dostępne złoża powoli się wyczerpują, aby uzyskać uncję złota trzeba wydobyć coraz więcej ton skały i to z coraz głębszych pokładów.
A to wszystko słono kosztuje.
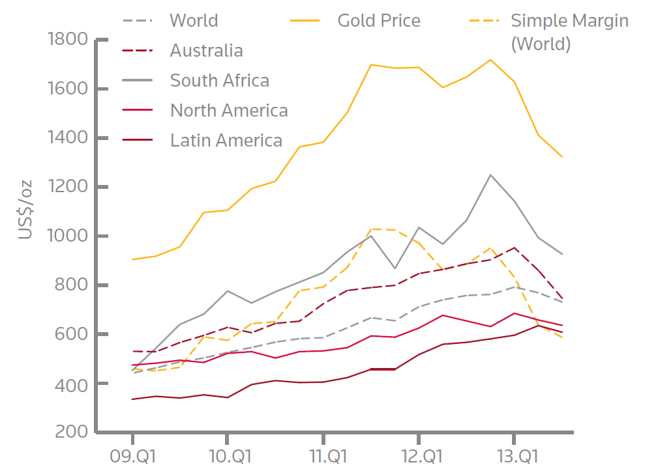
Pomiędzy rokiem 2009 a 2012 gotówkowy koszt wydobycia uncji złota wzrósł niemal o połowę. Jednak od września 2011 roku ceny kruszcu zaczęły spadać, wywierając presję na marżę producentów, co skutkowało drastyczną przeceną akcji spółek wydobywczych.
Nadchodzi zmiana trendów?
Ale najnowsze dane sugerują odwrócenie niekorzystnych trendów. Przede wszystkim producenci złota ostro tną koszty. Analitycy RBC Capital Markets spodziewają się, że koszt budowy kopalni złota w 2014 roku obniży się o 5-10% po tym, jak w latach 2009-12 zwiększył się o 60%. Sygnały o redukcji kosztów wydobycia płyną też ze spółek. Goldcorp spodziewa się, że tegoroczne koszty zamkną się w kwocie 950-1000 USD/oz. wobec 1.031 USD/oz całkowitych kosztów jednostkowych zrealizowanych w 2013 r. W ciągu 2 lat koszt ten ma spaść łącznie o 15-20%. Kilka dni temu podobnej rekalkulacji kosztów dokonał też Barrick Gold. Największy producent złota spodziewa się w tym roku całkowitych kosztów jednostkowych rzędu 900-940 USD/oz. wobec 920-980 USD/oz. w poprzedniej prognozie, równocześnie redukując wydobycie (tj. zamykając najdroższe kopalnie).
Gotówkowy koszt wydobycia złota w USD/oz.
Źródło: Thomson Reuters GFMS.
Jednak nie wszystkie kompanie są w stanie zredukować koszty wydobycia. Według analityków Goldman Sachs marginalny koszt całkowity wydobycia uncji złota wciąż wynosi ok. 1.200 USD. Jeszcze wyższe szacunki przedstawiła Światowa Rada Złota, według której poniżej tej bariery nierentowne jest ok. 30% światowego wydobycia. Jest to sytuacja optymalna dla dużych i (względnie) tanich producentów złota, którzy będą dobrze zarabiać nawet przy obecnych (i niższych) cenach kruszcu.
Spółka |
C/Z est. 2014 |
Wydobycie (w tonach) |
Kapitalizacja (w mld USD) |
Stopa dywidendy |
Barrick Gold |
23,8 |
203,1 |
21,0 |
1,1% |
Newmont Mining |
31,9 |
143,6 |
12,9 |
0,4% |
Anglo Gold Ashanti |
11,7 |
116,4 |
7,0 |
- |
Goldcorp |
31,8 |
75,6 |
22,5 |
2,2% |
Kinros Gold |
25,7 |
74,5 |
4,9 |
- |
Newcrest Mining |
18,4 |
59,8 |
7,4 |
- |
Gold Firelds |
16,2 |
57,3 |
3,1 |
1,0% |
Źródło: Bankier.pl
Z jednej strony mamy więc trend redukcji kosztów wydobycia, a z drugiej istnieją przesłanki, aby oczekiwać wzrostu notowań złota w przyszłym roku. To dobra kombinacja dla inwestycji w duże, niskokosztowe i rentowne kopalnie złota, zwane z angielska "majors". Choć na wskaźnikach C/Z "majorzy" nie prezentują się nadzwyczaj okazyjnie, to wystarczy niewielka zwyżka cen złota, aby spółki wydobywcze nagle zrobiły się bardzo tanie.
Spółki z Amex Gold Bug Index są dostępne dla polskich inwestorów korzystających z biur maklerskich z dostępem do rynków zagranicznych. Według rankignu Bankier.pl na koniec pierwszego kwartału taką usługę oferowało sześć biur działających na polskim rynku. Oprócz akcji konkretnych spółek można też nabyć jednostki ETF, czyli funduszy inwestujących w akcje spółek wydobywczych. Największym tego typu podmiotem jest notowany na nowojorskiej giełdzie Market Vectors Gold Miners ETF (ticker: GDX), który powiela zachowanie indeksu NYSE Acra Gold Miners Index. Dla inwestorów lubiących większe ryzyko dostępne są ETF-y "lewarowane" jak na przykład Daily Gold Miners Bull 3x Shares, który zapewnia ekspozycję na 300% zmiany NYSE Acra Gold Miners Index.
Inwestowanie w akcje producentów złota to swoisty lewar nałożony na ceny kruszcu. Akcje oferują potencjalnie znacznie wyższą stopę zwrotu od samego złota, co niestety wiąże się ze zdecydowanie wyższym ryzykiem. To już klasyczna giełdowa spekulacja w przeciwieństwie do ultra-defensywnego lokowania kapitału w fizycznym metalu.
Krzysztof Kolany
Analityk Bankier.pl