




REKLAMA

Koniec Rodziny na Swoim niemal pewny

2011-07-15 12:40
publikacja
2011-07-15 12:40
Dodaj Bankier.pl w Google

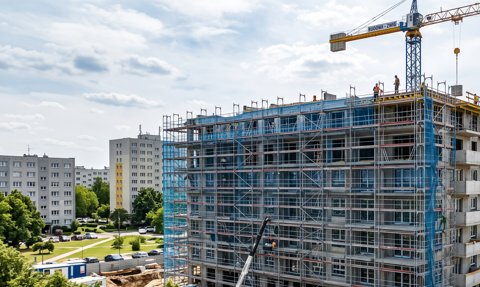
Sejm przyjął senackie poprawki do nowelizacji ustawy o Rodzinie na Swoim. Dokument trafi teraz do prezydenta i najpóźniej 19 sierpnia wejdzie życie – znacznie ograniczając dostęp do preferencyjnych kredytów.

Ceny nieruchomości kwalifikujących się do dopłat w ramach programu Rodzina na Swoim spadną o 28,6 proc. na rynku pierwotnym i o 42,9 dla transakcji na rynku wtórnym. Po wejściu zmian w życie limity w Warszawie spadną z aktualnego poziomu ponad 9,8 tys. zł do ok 7 tys. zł na rynku pierwotnym i 5,6 tys. zł na rynku wtórnym. Dodatkowo ten drugi limit będzie też obowiązywał nową grupę beneficjentów programu: jednoosobowe gospodarstwa domowe (tzw. singli) i pary pozostające w związkach partnerskich.

Troska o dziurę budżetową sprawiła, że Senat odrzucił pomysł wydłużenia działania programu Rodzina na Swoim o pół roku (taki pomysł zaproponowała Komisja Rodziny i Polityki Społecznej) i jednocześnie przyjął sejmowy projekt zmian w ustawie z niewielkimi poprawkami. Przypomnijmy, że program rządowych dopłat do kredytów hipotecznych Rodzina na Swoim to oferta dla osób, które nie mają mieszkania i chcą je kupić. Skarb państwa przez osiem lat dokłada połowę odsetek, dzięki czemu rata takiego kredytu jest bardzo atrakcyjna.

"Rodzina na swoim" to szansa na własne mieszkanie dla małżeństw i osób samotnie wychowujących dzieci. Jakie warunki musisz spełniać, żeby dostać kredyt z dopłatami? Poznaj szczegóły.
Najważniejszą z wprowadzanych zmian jest obniżenie współczynnika służącego do wyliczania limitów cen mieszkań, który dotychczas wynosił 1,4. Ustalono, że będzie to 1,0, co spowoduje obniżenie cen mieszkań zakwalifikowanych do dopłat o 28,6 proc. i znacznie ograniczy dostęp do kredytów w atrakcyjnych lokalizacjach. Współczynnik ten wyniesie jednak 0,8 dla transakcji na rynku wtórnym oraz dla klientów innych niż małżeństwa i osoby samotnie wychowujące dzieci (czyli początkowych beneficjentów programu). Taka zmiana sprawi, że np. w Warszawie single będą mogli kupić mieszkanie za maksymalnie 5,6 tys. zł za m2, ale już w położonym tuż poza granicami stolicy Piasecznie – za maksymalnie 3024 zł. A to i tak nieźle, bo poza Rzeszowem w województwie podkarpackim limit dla rynku wtórnego i singli spadnie do niecałych 2,3 tys. zł.

Ważną zmianą w ustawie jest wprowadzenie maksymalnego limitu wieku osób upoważnionych do skorzystania z dopłat. Dopłaty będą mogły być stosowane, jeżeli klient złoży wniosek kredytowy najpóźniej do końca roku kalendarzowego, w którym kończy 35 lat. Doprecyzowano także kwestię małżeństw, w których jedno z małżonków będzie poniżej tego limitu, a drugie powyżej. Pod uwagę brany będzie wiek młodszego z nich. Od limitu wiekowego jest jednak jeden wyjątek – osób samotnie wychowujących dzieci ograniczenie wiekowe nie będzie dotyczyć.

10 kroków do dobrej
zdolności kredytowej
Dodatkowym ograniczeniem będzie maksymalna możliwa powierzchnia mieszkania, do którego można będzie uzyskać dopłatę. Małżeństwa i osoby samotnie wychowujące dzieci mogą kupić mieszkanie o powierzchni maksymalnie 75 m2 a dopłaty uzyskają do 50 m2 (lub dom o powierzchni do 140 m2 z dopłatami do 70 m2). W przypadku singli będzie to odpowiednio 50 m2 i 30 m2.

Wprowadzane ograniczenia mają przygotować rynek do wygaszenia programu planowanego na koniec 2012 roku. (wnioski będzie można składać do 31 grudnia 2012 roku). O preferencyjny kredyt będzie trudniej, ale z drugiej strony jest szansa, że zmiany wywołają spadek cen mieszkań.

Teraz nowelizacja ustawy trafi do Prezydenta, który na jej podpisanie lub odrzucenie ma 21 dni. Ze względu na opcję polityczną, z jakiej wywodzi się Bronisław Komorowski, trudno oczekiwać, by ustawy nie podpisał. Vacatio legis dla niej wynosi 14 dni, więc najszybciej nowe zasady mogłyby wejść w życie na przełomie lipca i sierpnia, a najpóźniej w okolicach 20 sierpnia br. Czasu na skorzystanie z RnS na starych zasadach jest zatem coraz mniej, liczy się data złożenia wniosku o kredyt.

Program Rodzina na Swoim zaczął funkcjonować jesienią 2006 roku, jak dotąd udzielono 112,1 tys. kredytów z dopłatami o łącznej wartości ok. 19 mld złotych. Obciążenie budżetu z tytułu dopłat ma do 2020 roku sięgnąć 3 mld złotych.


Marcin Krasoń, Open Finance

Najlepsze produkty finansowe znajdziesz w naszej porównywarce - SPRAWDŹ
Źródło:
Tematy

Komentarze (8)
dodaj komentarz
~Jarek
Krótko- przewidziałem w 2006 taką sytuację. Całą rodzinę ( o ile teściowa to rodzina:-))
miałem przeciwko sobie.Dzisiaj mam swoje pięć minut.Jadę po nich równo.
Jest gotówka,nie ma kredytu , będzie mieszkanie + parę innych korzyści.
pablo7
oj developerzy beda sprzedawac za polowe dzisjejszej ceny +garaz jeszcze dawac beda gratis do tego dojdzie tylko cierpliwosci
~ReX
cena metra 2 mieszkania, do kórego państwo dopłaca (czyt. my wszyscy) to dla W-wy prawie 10k PLN - to jakiś absurd. Skoro mozna kupić mieszkania za 6-7kPLN (co prawda z dala od centrum) to ja nie rozumiem tej polityki. Kogo stać na mieszkania za 10k za m2??
~abc
dokładnie, cel programu RnS został zatracony.

Program miał pomagać młodym (w założeniu bez dużego kapitału) małżeństwom na zaciągnięcie kredytu na pierwsze mieszkanie.

Efekt był taki że pomógł wywindować ceny, a w efekcie tego mało kogo stać teraz na mieszkania w cenach 10tys/m2

cwaniaki z kasa korzystają z programu
dokładnie, cel programu RnS został zatracony.

Program miał pomagać młodym (w założeniu bez dużego kapitału) małżeństwom na zaciągnięcie kredytu na pierwsze mieszkanie.

Efekt był taki że pomógł wywindować ceny, a w efekcie tego mało kogo stać teraz na mieszkania w cenach 10tys/m2

cwaniaki z kasa korzystają z programu a młode małżeństwa mieszkają u rodziców bo zwyczajnie nie stać ich na mieszkania po obecnych cenach.
~zozol
Co za głupie rozumowanie. Inni mają gorzej więc nikt nie może mieć lepiej. Co za znaczenie ma, że ktoś zaciągnął drogi kredyt na drogie mieszkanie kilka lat wcześniej. To może podnieś oprocentowanie kredytów i ceny mieszkań, żeby wszyscy musieli płacić więcej. Gratuluje toku rozumowania.
~stx
i bardzo dobrze!!

ludzie którzy brali w latach 2007-2009 kredyty na 30 lat po 300 tys zł za 30m2 klitki w w-wie, przez kurs franka mają teraz do spłacenia po kilku latach spłacania ponad 500 tys zł.!!!

W 2014-2015 te same klitki będą kosztowały max 150-200tys zł. na wtórnym ( licząc po max ograniczeniu RNS w-wa rynek
i bardzo dobrze!!

ludzie którzy brali w latach 2007-2009 kredyty na 30 lat po 300 tys zł za 30m2 klitki w w-wie, przez kurs franka mają teraz do spłacenia po kilku latach spłacania ponad 500 tys zł.!!!

W 2014-2015 te same klitki będą kosztowały max 150-200tys zł. na wtórnym ( licząc po max ograniczeniu RNS w-wa rynek wtórny) A ceny spadną do tego poziomu. Jeżeli ktoś nie wierzy to doczytać na temat cen regulowanych na rynku (cena max/ cena min). A takie teraz mamy dzieki programowi RNS.

różnica jest taka że ludzie którzy wtedy kupowali, gdyby poczekali te pare lat oszczędzając mogliby bez problemu kupić te same mieszkanie za gotówkę. A tak mają 3 razy droższe mieszkanie (ok 70% więcej do spłaty na dzień dzisiejszy- dzięki wzrostowi kursu CHF) i szubienice jeszcze na jakies 25 lat.

to taka analia na szybko :)

pozdro dla myślących przyszłościowo a nie chwilą :))))


jeszcze dodam tak w skrócie co zawdzięczamy RNS.

Kredyty RNS wywindowały ceny mieszkań po kilkaset % w górę.

Ludzie w poszukiwaniu tańszych kredytów wpakowali się w kredyty w CHF (po historycznie niskim kursie).

Obecnie mieszkania tanieją, RnS jest wygaszany (co jeszcze przyspieszy spadek cen) a ludzie zostali z przepłaconymi mieszkaniami i szubienicami kredytowymi do emerytur.

jednym słowem państwo i banksterzy zrobili Polaków w ciula.
~stx2
jeszcze dodam tak w skrócie co zawdzięczamy RNS.

Kredyty RNS wywindowały ceny mieszkań po kilkaset % w górę.

Ludzie w poszukiwaniu tańszych kredytów wpakowali się w kredyty w CHF (po historycznie niskim kursie).

Obecnie mieszkania tanieją, RnS jest wygaszany (co jeszcze przyspieszy spadek cen) a ludzie zostali
jeszcze dodam tak w skrócie co zawdzięczamy RNS.

Kredyty RNS wywindowały ceny mieszkań po kilkaset % w górę.

Ludzie w poszukiwaniu tańszych kredytów wpakowali się w kredyty w CHF (po historycznie niskim kursie).

Obecnie mieszkania tanieją, RnS jest wygaszany (co jeszcze przyspieszy spadek cen) a ludzie zostali z przepłaconymi mieszkaniami i szubienicami kredytowymi do emerytur.

jednym słowem państwo i banksterzy zrobili Polaków w ciula.
~stx
i bardzo dobrze!!

ludzie którzy brali w latach 2007-2009 kredyty na 30 lat po 300 tys zł za 30m2 klitki w w-wie, przez kurs franka mają teraz do spłacenia po kilku latach spłacania ponad 500 tys zł.!!!

W 2014-2015 te same klitki będą kosztowały max 150-200tys zł. na wtórnym ( licząc po max ograniczeniu RNS w-wa rynek
i bardzo dobrze!!

ludzie którzy brali w latach 2007-2009 kredyty na 30 lat po 300 tys zł za 30m2 klitki w w-wie, przez kurs franka mają teraz do spłacenia po kilku latach spłacania ponad 500 tys zł.!!!

W 2014-2015 te same klitki będą kosztowały max 150-200tys zł. na wtórnym ( licząc po max ograniczeniu RNS w-wa rynek wtórny) A ceny spadną do tego poziomu. Jeżeli ktoś nie wierzy to doczytać na temat cen regulowanych na rynku (cena max/ cena min). A takie teraz mamy dzieki programowi RNS.

różnica jest taka że ludzie którzy wtedy kupowali, gdyby poczekali te pare lat oszczędzając mogliby bez problemu kupić te same mieszkanie za gotówkę. A tak mają 3 razy droższe mieszkanie (ok 70% więcej do spłaty na dzień dzisiejszy- dzięki wzrostowi kursu CHF) i szubienice jeszcze na jakies 25 lat.

to taka analia na szybko :)

pozdro dla myślących przyszłościowo a nie chwilą :))))

Powiązane: Rodzina na swoim

Polecane

Najnowsze

Popularne

Ważne linki