10 min. czytania



Zlecanie przekazania środków pieniężnych online
Rozwój bankowości elektronicznej sprawił, że przelew na określony rachunek bankowy, który kiedyś wymagał wizyty na poczcie, dziś można zlecić z dowolnego miejsca na świecie. Polecenie przelewu online w bankowości internetowej, przelew na telefon BLIK czy płatność w aplikacji mobilnej to codzienność milionów użytkowników. Według raportu NetB@nk Związku Banków Polskich w I kwartale 2026 r. aktywnych użytkowników bankowych aplikacji mobilnych było już 27,7 mln.
Papierowy blankiet przelewu nie zniknął jednak z obiegu. Wiele firm, wspólnot mieszkaniowych i instytucji nadal dołącza go do rachunków. Korzystają z niego też osoby, które nie posiadają dostępu do konta internetowego, a czasem nie mają konta bankowego wcale. Forma się zmieniła, ale zasada pozostała ta sama: zarówno formularz w aplikacji, jak i druk wpłaty to nośnik tych samych danych, na podstawie których bank przekazuje określoną kwotę na wskazany rachunek.
Polecenie przelewu – co to jest?
Polecenie przelewu jest jedną z podstawowych form rozliczeń pieniężnych w obrocie bezgotówkowym, obok polecenia zapłaty, płatności kartą i czeku. Ustawa o usługach płatniczych definiuje je jako usługę, która polega na uznaniu rachunku płatniczego odbiorcy. Transakcję wykonuje bank prowadzący rachunek płatnika na podstawie dyspozycji, którą ten płatnik wydał. W praktyce to płatnik inicjuje operację: decyduje, komu, ile i kiedy zapłaci.
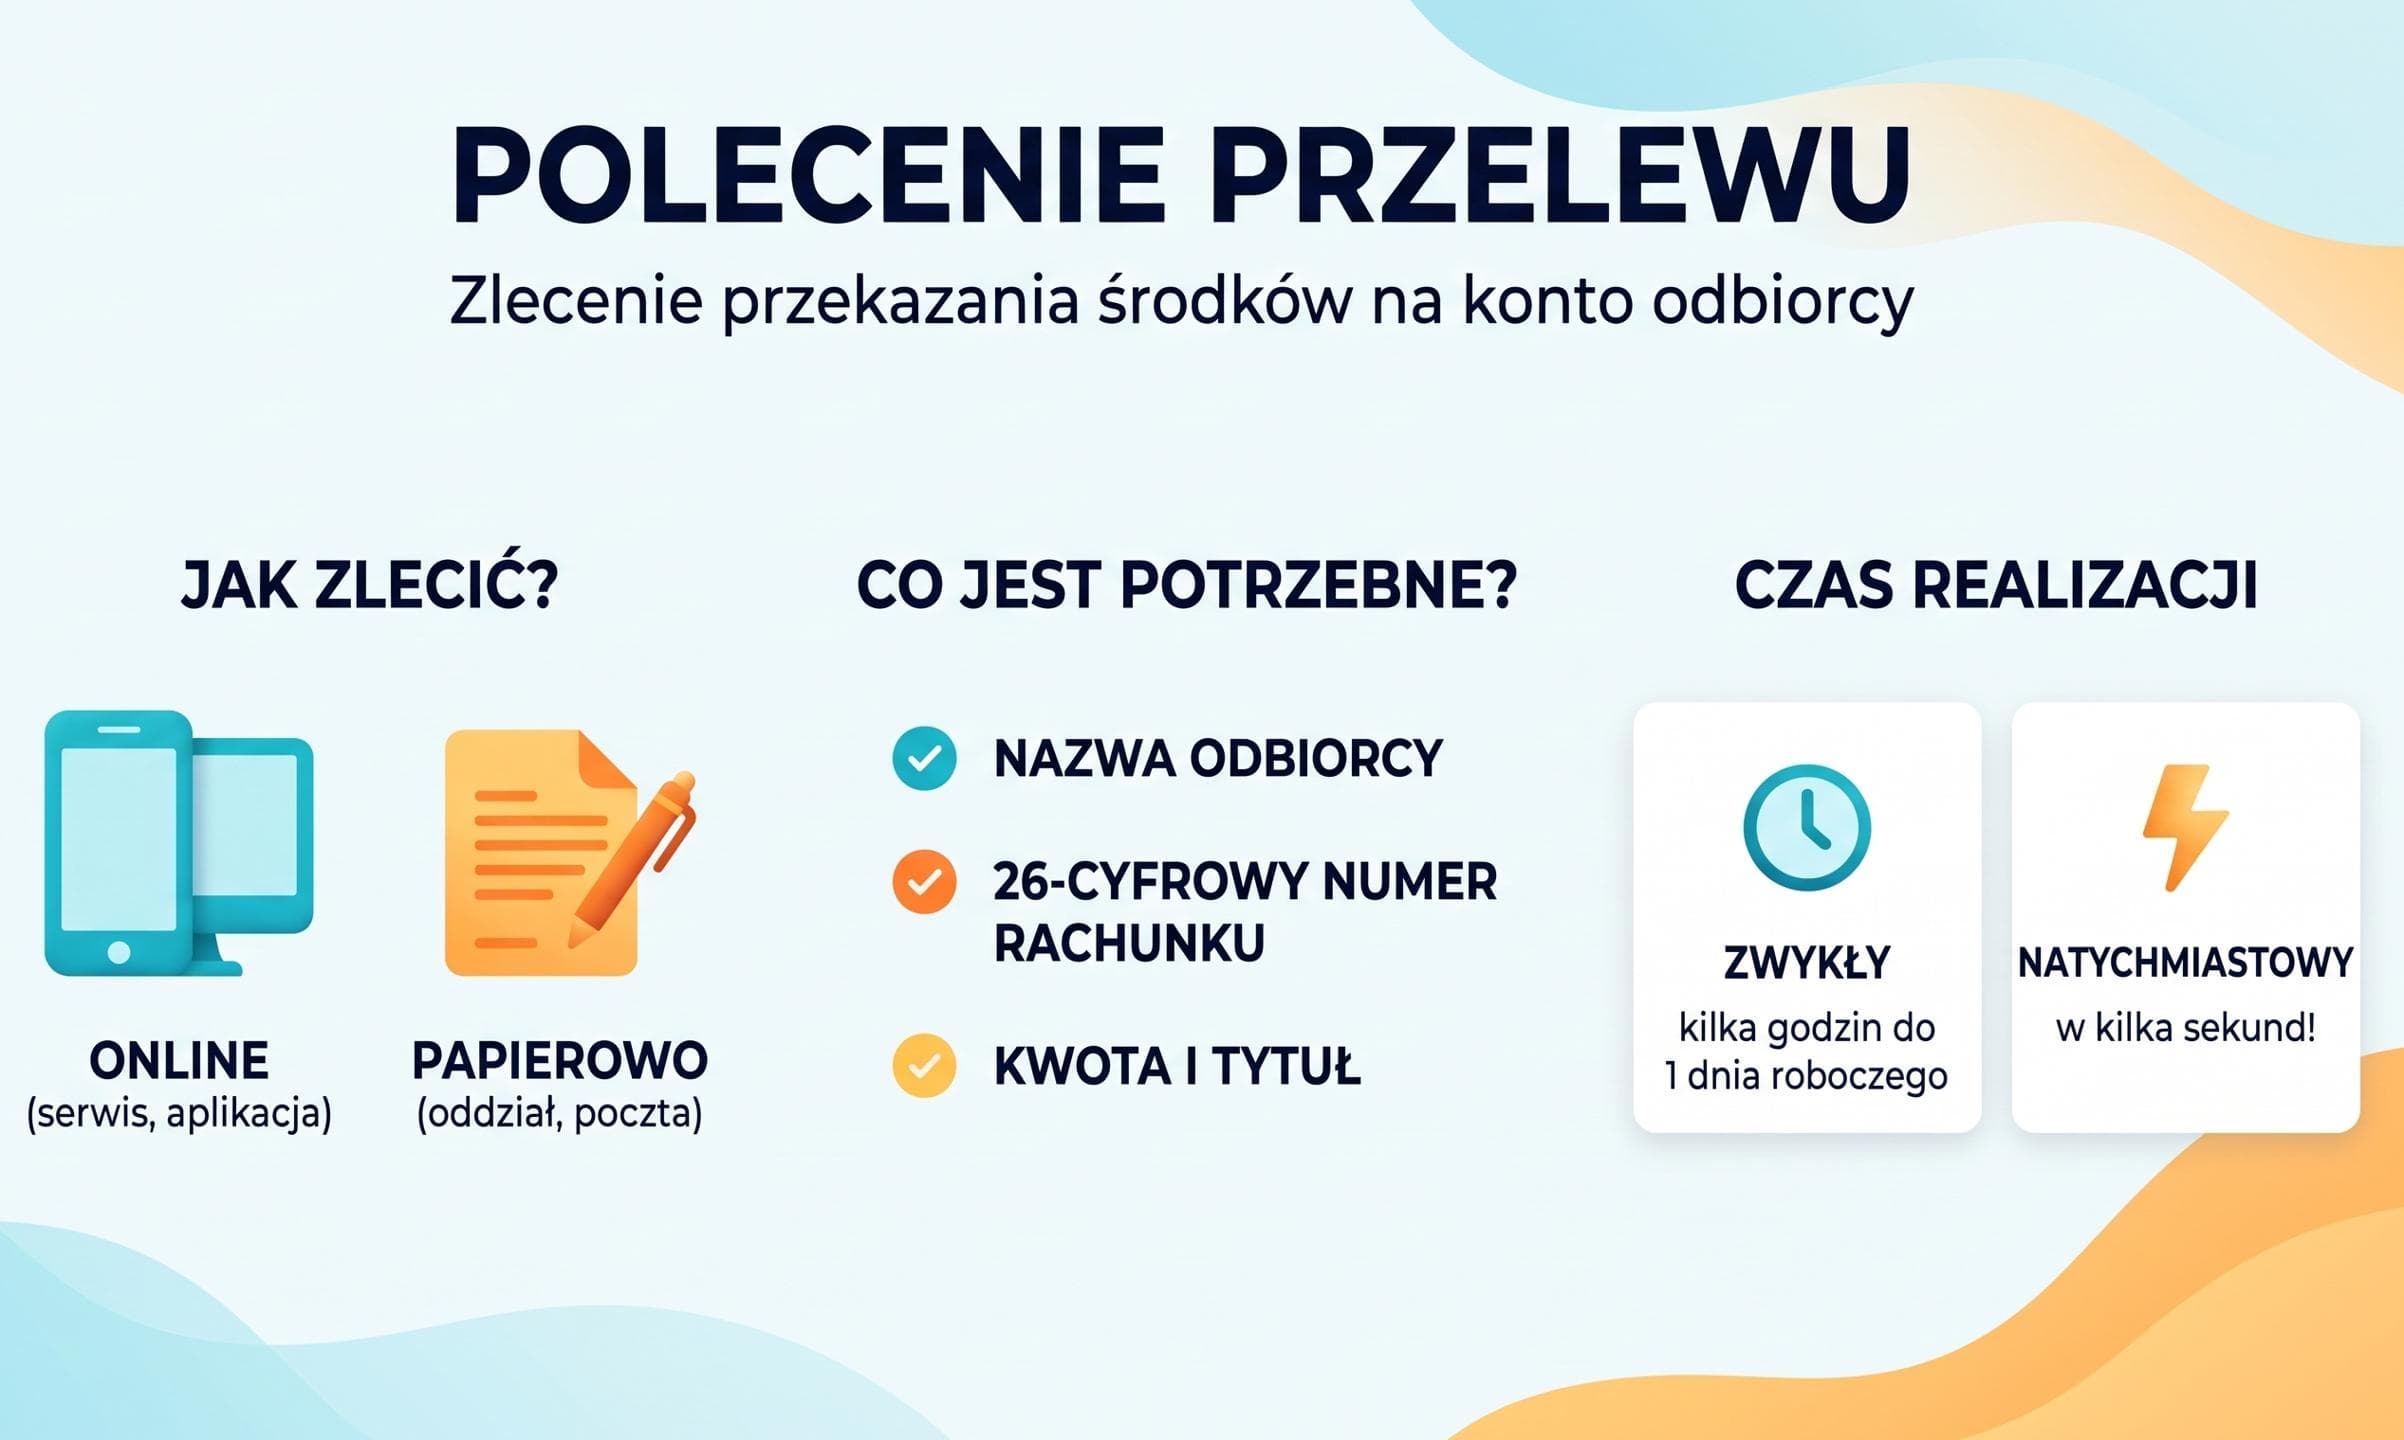
Warunkiem wykonania polecenia przelewu jest posiadanie na rachunku środków pieniężnych wystarczających na pokrycie kwoty przelewu i ewentualnej prowizji. Bez znaczenia jest natomiast forma złożenia dyspozycji. Może to być:
-
przelew online – formularz w serwisie transakcyjnym banku otwartym w przeglądarce albo w aplikacji mobilnej;
-
druk przelewu złożony w oddziale banku – środki są pobierane z rachunku danego płatnika;
-
druk wpłaty gotówkowej – gotówka wpłacana w kasie banku, w każdej placówce pocztowej albo u listonosza trafia na rachunek odbiorcy;
-
dyspozycja telefoniczna – złożona przez infolinię banku po weryfikacji tożsamości.
Elektroniczna forma jest dziś zdecydowanie najpopularniejsza. Banki zachęcają do niej cenami: standardowy przelew internetowy w złotych jest najczęściej darmowy, a ten sam przelew zlecony na papierze w oddziale kosztuje zwykle od kilku do kilkunastu złotych.
Polecenie przelewu a polecenie zapłaty – częsta pomyłka
Te dwa pojęcia bywają używane zamiennie, ale oznaczają różne instrumenty. W poleceniu przelewu pieniądze „wypycha” płatnik: sam wydaje bankowi dyspozycję. W poleceniu zapłaty (direct debit) operację inicjuje odbiorca, np. dostawca prądu czy operator telekomunikacyjny. Pobiera on należność z rachunku płatnika na podstawie zgody, którą płatnik wcześniej udzielił. Wykonaną transakcję z polecenia zapłaty można odwołać w ciągu 5 dni roboczych od obciążenia rachunku. Zwykłego polecenia przelewu nie da się w ten sposób wycofać.
|
Cecha |
Polecenie przelewu |
Polecenie zapłaty |
|
Kto inicjuje |
płatnik (nadawca) |
odbiorca (wierzyciel) |
|
Podstawa |
jednorazowa dyspozycja płatnika |
zgoda płatnika udzielona z góry |
|
Typowe zastosowanie |
faktury, przelewy do znajomych, podatki |
cykliczne rachunki: prąd, gaz, telefon |
|
Możliwość zwrotu |
brak po przyjęciu zlecenia przez bank |
żądanie zwrotu w ciągu 5 dni roboczych |
Druk przelewu i formularz online – jakie dane trzeba podać?
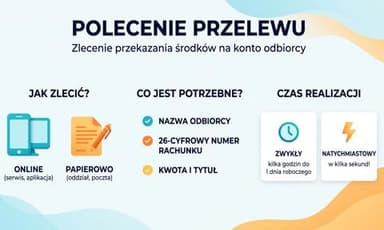
Bank może wykonać zlecenie tylko wtedy, gdy dane płatności zostały poprawnie wprowadzone. Standardowy, najczęściej dwu- lub czteroodcinkowy druk „polecenie przelewu / wpłata gotówkowa” zawiera następujące pola:
-
Nazwa odbiorcy – imię i nazwisko albo nazwa firmy lub instytucji (maksymalnie 2 linie).
-
Nazwa odbiorcy cd. – zwykle adres odbiorcy.
-
Numer rachunku odbiorcy – 26 cyfr w formacie NRB; w obrocie zagranicznym poprzedzony kodem kraju (PL) jako IBAN.
-
Waluta i kwota – zapisana cyframi, np. PLN 1 250,00.
-
Numer rachunku zleceniodawcy (przelew) / kwota słownie (wpłata) – przy przelewie z konta bankowego wpisuje się numer rachunku płatnika, a przy wpłacie gotówkowej kwotę słownie.
-
Nazwa zleceniodawcy – dane osoby, która zleca przelew lub wpłaca gotówkę.
-
Tytułem – opis płatności, np. numer faktury, okres rozliczeniowy, numer klienta.
Druk wypełnia się czytelnie, drukowanymi literami, długopisem w kolorze czarnym lub niebieskim, bez skreśleń i poprawek. Każdy znak wpisuje się w osobną kratkę. Pole „Tytułem” ma ograniczoną długość (zwykle 2 linie po 27 znaków), dlatego warto zapisać tam tylko kluczowe dane.
W przelewie internetowym podaje się dokładnie te same informacje. Formularz w serwisie lub aplikacji banku to w rzeczywistości cyfrowy odpowiednik czerwono-białego blankietu. Wygląda inaczej, ale pełni tę samą funkcję i działa na tej samej zasadzie. Różnica polega na tym, że system banku sam sprawdza sumę kontrolną numeru rachunku, a dane zleceniodawcy uzupełnia automatycznie.
Czy nazwa odbiorcy ma znaczenie?
W polskim systemie rozliczeń jedynym identyfikatorem, na podstawie którego bank wykonuje przelew krajowy, jest numer rachunku. Zgodność nazwy odbiorcy z właścicielem konta nie jest dziś automatycznie weryfikowana. Ma się to jednak zmienić. Unijne rozporządzenie o płatnościach natychmiastowych (IPR, 2024/886) wprowadza usługę weryfikacji odbiorcy – Verification of Payee (VoP). Banki w Polsce muszą ją wdrożyć dla przelewów w euro najpóźniej do 9 lipca 2027 r. Przygotowywane są też przepisy, które mają objąć nią przelewy w złotych. Przed autoryzacją przelewu nadawca dostanie wtedy informację, czy wpisana nazwa odpowiada właścicielowi wskazanego numeru konta.
Przelew do urzędu skarbowego – na co uważać?
Podatki PIT, CIT i VAT wpłaca się na indywidualny mikrorachunek podatkowy, który można wygenerować w serwisie Ministerstwa Finansów lub w urzędzie skarbowym. W tytule przelewu podatkowego podaje się m.in. identyfikator podatnika (PESEL lub NIP), okres rozliczenia oraz symbol formularza lub deklaracji (np. PIT-37, VAT-7). Większość banków ma do tego osobny formularz „przelew do US”. Pozwala on dokonać płatności bez ręcznego formatowania tytułu. Wpłatę podatku gotówką można zrobić także na poczcie, na specjalnym druku z wydzielonymi polami na te dane.

Generator druku przelewu online – blankiet w formacie PDF
Choć z papierowych druków wpłat korzysta coraz mniej osób, nadal są one potrzebne. Firmy dołączają je do faktur i wezwań do zapłaty, a zarządcy nieruchomości do rozliczeń czynszu. Szkoły i organizacje używają ich przy zbiórkach składek, a osoby starsze płacą w ten sposób rachunki na poczcie. Zamiast kupować bloczki w kiosku lub wypełniać je ręcznie, można skorzystać z generatora druku przelewu online.
Generator to prosty program działający w przeglądarce, który upraszcza przygotowanie blankietu przelewu. Korzystanie z niego polega na kilku krokach:
-
Otwórz generator w przeglądarce – zwykle wystarczy link i połączenie z internetem, bez instalowania aplikacji.
-
Wpisz dane do formularza: nazwę i adres odbiorcy, numer rachunku, kwotę, dane zleceniodawcy i tytuł płatności.
-
Sprawdź podgląd – dobre narzędzia same weryfikują poprawność numeru rachunku i przeliczają kwotę na zapis słowny.
-
Pobierz gotowy plik PDF lub od razu wyślij go do wydruku.
Najczęściej generatory są dostępne za darmo, a ich użycie nie wymaga rejestracji ani zakładania konta. Pobieranie gotowego blankietu w formacie PDF trwa kilka sekund. Plik pdf można wydrukować, zapisać na dysku albo wysłać mailem klientowi lub członkowi rodziny.
Zalety generatora druku przelewu
-
Brak pomyłek w danych – czytelny wydruk eliminuje problem nieczytelnego pisma i źle wpisanych cyfr numeru konta.
-
Oszczędność czasu – raz wypełniony szablon można powielać, zmieniając tylko kwotę lub tytuł, np. przy comiesięcznych opłatach.
-
Wygoda dla odbiorców płatności – firma przesyła klientowi gotowy plik pdf, a ten idzie z wydrukiem prosto na pocztę lub do banku.
-
Pomoc dla osób bez bankowości internetowej – seniorzy i osoby, które nie posiadają dostępu do konta internetowego, mogą zapłacić gotówką na podstawie gotowego, poprawnie wypełnionego druku.
Przed wizytą w placówce warto sprawdzić, czy wydruk jest wyraźny i ma zachowany układ pól. Placówki pocztowe i banki zazwyczaj przyjmują blankiety wydrukowane na zwykłej drukarce, ale nieczytelny wydruk albo zmienione proporcje mogą być powodem odmowy.
Wpłata gotówkowa na rachunek – na poczcie, w banku, u listonosza
Druk wpłaty pozwala przekazać gotówkę na dowolny rachunek bankowy, także wtedy, gdy wpłacający nie ma własnego konta. Wpłaty gotówkowej na inny rachunek bankowy można dokonać:
-
w każdej placówce pocztowej i agencji pocztowej – Poczta Polska oferuje standardową wpłatę na rachunek oraz szybszą Wpłatę Ekspres, w której pieniądze trafiają do odbiorcy w czasie rzeczywistym;
-
u listonosza – w ramach usługi pocztowej przy doręczeniu, wygodnej dla osób, które nie wychodzą z domu;
-
w kasie banku – przy wpłacie na rachunek w innym banku pobierana jest zwykle wyższa prowizja niż przy wpłacie na własne konto;
-
we wpłatomacie – tylko na rachunek prowadzony w danym banku (lub w bankach partnerskich), bez druku.
Opłaty za wpłatę gotówkową zależą od kwoty i rodzaju usługi. Według cennika Poczty Polskiej Wpłata Ekspres do 600 zł kosztowała 7 zł, a powyżej tej kwoty 1,2% wpłacanej sumy. Stawki się zmieniają, dlatego przed wizytą na poczcie warto sprawdzić aktualny cennik. Dla porównania: ten sam przelew z konta internetowego jest zwykle bezpłatny.
Przelew na telefon BLIK
Przelew na telefon spopularyzował system BLIK. Umożliwia on przekazywanie pieniędzy między użytkownikami różnych banków bez podawania numeru rachunku bankowego odbiorcy. Wystarczy znać jego numer telefonu, o ile jest on powiązany z kontem w systemie BLIK. Przelew wykonuje się w aplikacji mobilnej banku. Środki docierają natychmiast, 24 godziny na dobę, także w weekendy i święta, bo transakcję rozlicza Polski Standard Płatności, a nie sesje Elixir. Banki stosują przy tym limity kwotowe dla pojedynczego przelewu i dzienne, zwykle od kilku do kilkunastu tysięcy złotych.
Ile trwa realizacja polecenia przelewu?
Czas realizacji zależy przede wszystkim od systemu rozliczeniowego, przez który przechodzi przelew. Przelew wewnętrzny (między kontami w tym samym banku) jest zwykle księgowany od razu. Przelewy między różnymi bankami w Polsce obsługują systemy prowadzone przez Krajową Izbę Rozliczeniową (KIR), Narodowy Bank Polski i Autopay.
Standardowy przelew – system Elixir
Większość zwykłych przelewów krajowych w złotych przechodzi przez system Elixir, który prowadzi KIR. W ofercie większości banków przelewy Elixir zlecone online są bezpłatne. System działa jednak w sesjach rozliczeniowych, a nie w sposób ciągły. W dni robocze odbywają się trzy sesje: wejście do nich zamyka się o 9:30, 13:30 i 16:00, a wyniki trafiają do banków odbiorców od 11:00, 15:00 i 17:30. Każdy bank wyznacza własne, wcześniejsze godziny graniczne (sesje wychodzące) oraz godziny księgowania (sesje przychodzące).
W praktyce przelew zlecony rano dochodzi najczęściej tego samego dnia po południu. Przelew wysłany po ostatniej sesji, w weekend lub w święto zostanie rozliczony dopiero w najbliższym dniu roboczym. W ostatni dzień roboczy roku odbywają się tylko dwie sesje, bez popołudniowej. W ciągu roku przypada 14 dni ustawowo wolnych od pracy i w żaden z nich Elixir nie działa, nawet jeśli święto wypada w dzień powszedni (np. 11 listopada).
Przelewy natychmiastowe – Express Elixir i BlueCash
Jeśli pieniądze muszą dotrzeć od razu, można skorzystać z przelewu natychmiastowego. System Express Elixir prowadzony przez KIR działa 24/7, także w dni świąteczne. Przelew trafia do odbiorcy w kilka sekund, a standardowy limit jednej transakcji wynosi 100 000 zł. Alternatywą jest BlueCash firmy Autopay (dawniej Blue Media), obsługujący w dużej mierze mniejsze banki i banki spółdzielcze. Przelewy natychmiastowe są zwykle dodatkowo płatne (najczęściej kilka złotych), choć część banków ma w ofercie darmowe limity. Skala jest duża: w czerwcu 2026 r. Express Elixir przetworzył 62,23 mln transakcji o wartości 31,94 mld zł, o 14% więcej niż rok wcześniej.
Przelewy wysokokwotowe – SORBNET3
Do rozliczania przelewów na wysokie kwoty służy system SORBNET3 Narodowego Banku Polskiego. 8 września 2025 r. zastąpił on działający od 2013 r. SORBNET2. Zlecenia są realizowane pojedynczo i w czasie rzeczywistym, wyłącznie w dni robocze. Przelewy na kwoty od 1 mln zł banki kierują do SORBNET obowiązkowo. Godziny graniczne dla klientów przypadają zwykle między 14:00 a 15:30, a przelew jest księgowany u odbiorcy w ciągu godziny. Koszt jest wyraźnie wyższy niż przy zwykłym przelewie, nawet kilkadziesiąt złotych za zlecenie.
|
Rodzaj przelewu |
System |
Czas dotarcia |
Dostępność |
Typowy koszt online |
|
Wewnętrzny (ten sam bank) |
system banku |
od razu |
24/7 |
0 zł |
|
Standardowy krajowy |
Elixir (KIR) |
od ok. 2 godz. do 1 dnia roboczego |
3 sesje w dni robocze |
najczęściej 0 zł |
|
Natychmiastowy |
Express Elixir / BlueCash |
kilka sekund |
24/7, także w święta |
0–10 zł |
|
Na telefon |
BLIK (PSP) |
kilka sekund |
24/7 |
najczęściej 0 zł |
|
Wysokokwotowy |
SORBNET3 (NBP) |
do ok. 1 godz. |
dni robocze, do godz. granicznej |
kilkanaście–kilkadziesiąt zł |
|
Zagraniczny w euro |
SEPA |
do 1 dnia roboczego |
dni robocze |
zwykle jak przelew krajowy |
Uwaga: koszty i godziny graniczne są orientacyjne – każdy bank publikuje je w swojej tabeli opłat i prowizji.
Polecenie przelewu zagranicznego – SEPA, SWIFT i SEPA Instant
Przelew na rachunek kontrahenta za granicą nie przechodzi przez polski Elixir. W przypadku przelewów w euro w Europie wykorzystuje się jednolity obszar płatności w euro (SEPA). Oprócz państw UE należą do niego m.in. Islandia, Liechtenstein, Norwegia, Szwajcaria, Wielka Brytania, Monako, San Marino, Andora i Watykan. Do przelewu SEPA trzeba podać numer IBAN odbiorcy. Kod BIC (SWIFT) banku odbiorcy w obrębie EOG nie jest już obowiązkowy, a wiele banków uzupełnia go automatycznie. Przelew SEPA jest realizowany najpóźniej w następnym dniu roboczym, a zgodnie z rozporządzeniem unijnym jego koszt nie może być wyższy niż koszt analogicznego przelewu krajowego w euro.
Przelewy poza SEPA i w innych walutach idą przez sieć SWIFT. Trwają zwykle od 1 do kilku dni roboczych i mogą wiązać się z opłatami banków pośredniczących. Rozporządzenie IPR wprowadza też natychmiastowe przelewy w euro (SEPA Instant), realizowane w ciągu 10 sekund. Banki w Polsce muszą je przyjmować od 9 stycznia 2027 r., a wysyłać od 9 lipca 2027 r.
Czy można cofnąć przelew?
Zgodnie z ustawą o usługach płatniczych płatnik nie może odwołać polecenia przelewu po tym, jak bank je otrzymał. Wyjątkiem jest przelew z odroczoną datą realizacji, który można anulować najpóźniej do końca dnia roboczego poprzedzającego dzień obciążenia rachunku. W praktyce wiele banków pozwala też zatrzymać zwykły przelew Elixir, dopóki nie został wysłany do KIR w najbliższej sesji wychodzącej. Trzeba wtedy działać szybko: telefonicznie, w aplikacji lub w oddziale, zwykle co najmniej kilkanaście minut przed godziną graniczną. Przelewu natychmiastowego ani przelewu na telefon BLIK nie da się zatrzymać, bo środki docierają do odbiorcy w kilka sekund.
Pomyłka w numerze rachunku – co dalej?
Jeśli przelew został już rozliczony, a pieniądze trafiły na niewłaściwy rachunek, odzyskanie ich zależy przede wszystkim od odbiorcy. Bank nie zwróci środków samodzielnie, bo przelew wykonał zgodnie z podanym identyfikatorem, czyli numerem rachunku. Zgodnie z art. 143 ustawy o usługach płatniczych bank płatnika nie odpowiada za przelew wykonany z błędnym numerem rachunku podanym przez klienta. Ma jednak obowiązek podjąć działania w celu odzyskania kwoty, a bank odbiorcy musi z nim współpracować. Jeżeli odzyskanie środków się nie uda, bank na pisemny wniosek płatnika przekazuje mu dostępne informacje o odbiorcy, w tym jego imię, nazwisko i adres. Pozwala to dochodzić zwrotu na drodze cywilnej.
Podstawą takiego roszczenia są przepisy Kodeksu cywilnego o bezpodstawnym wzbogaceniu i nienależnym świadczeniu (art. 405 i 410 k.c.). Osoba, która otrzymała pieniądze bez podstawy prawnej, jest zobowiązana do ich zwrotu. Za czynności związane z odzyskiwaniem środków bank może pobrać opłatę zgodną z tabelą opłat, a w przypadku niewielkich kwot może ona przewyższyć wartość przelewu. Dlatego przed autoryzacją każdego przelewu warto sprawdzić numer rachunku. Szczególnie dotyczy to pierwszej płatności na nowe konto i przelewów na wysokie kwoty.
FAQ – najczęstsze pytania o polecenie przelewu
Czym różni się druk przelewu od druku wpłaty gotówkowej?
To najczęściej ten sam blankiet „polecenie przelewu / wpłata gotówkowa”. Przy przelewie środki są pobierane z rachunku zleceniodawcy, którego numer się wpisuje. Przy wpłacie gotówkowej płaci się gotówką w kasie, a w tym samym polu wpisuje się kwotę słownie.
Gdzie mogę dokonać wpłaty na podstawie druku przelewu?
W każdej placówce pocztowej i agencji pocztowej, u listonosza, w kasie banku oraz w niektórych punktach obsługi płatności, np. w sklepach i kioskach. Wpłata na rachunek w innym banku jest zwykle płatna.
Jak przygotować blankiet przelewu w formacie PDF?
Wystarczy darmowy generator druku przelewu online: wypełniasz formularz w przeglądarce, sprawdzasz podgląd i pobierasz gotowy plik PDF do wydruku. Rejestracja zwykle nie jest wymagana.
Ile idzie przelew w weekend?
Zwykły przelew Elixir zlecony w piątek po ostatniej sesji, w sobotę lub w niedzielę zostanie rozliczony w poniedziałek. W weekend pieniądze dotrą od razu tylko przelewem natychmiastowym (Express Elixir, BlueCash), przelewem na telefon BLIK lub przelewem wewnętrznym w tym samym banku.
Czy muszę podawać adres odbiorcy?
Przy przelewie krajowym bank wymaga przede wszystkim numeru rachunku i nazwy odbiorcy, a adres jest zazwyczaj opcjonalny. Przy przelewach zagranicznych, zwłaszcza SWIFT, adres odbiorcy bywa wymagany.
Czy przelew online jest bezpieczny?
Tak, jeśli korzystasz z oficjalnej aplikacji lub serwisu banku i każdą dyspozycję autoryzujesz silnym uwierzytelnieniem (kod SMS, PIN, potwierdzenie mobilne). Zawsze sprawdzaj adres strony banku w przeglądarce i nie klikaj w link do „dopłaty” przesłany w SMS-ie lub mailu. To najczęstsza metoda wyłudzeń.