9 min. czytania



Najważniejsze informacje
-
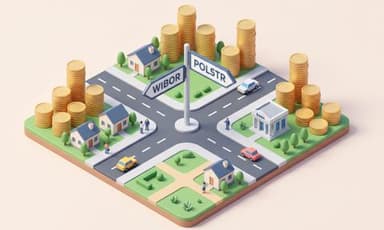
POLSTR to nowy wskaźnik referencyjny, którego administratorem jest GPW Benchmark SA. Oficjalne wyznaczanie POLSTR i indeksów składanych z jego rodziny rozpoczęło się 2 czerwca 2025 roku.
-
POLSTR opiera się na danych o jednodniowych depozytach w złotych, zawieranych na hurtowym rynku pieniężnym. Do kredytów stosowane są indeksy składane, takie jak POLSTR 1M Stopa Składana.
-
W nowych hipotekach opisanych w artykule POLSTR 1M stosowały już m.in. PKO BP, Erste Bank Polska, ING Bank Śląski, Bank Millennium, Bank Pekao, VeloBank i mBank.
-
Niższa wartość POLSTR niż WIBOR nie gwarantuje niższej raty. Znaczenie ma również marża banku i całkowity koszt kredytu.
-
Samo pojawienie się POLSTR nie zmienia automatycznie istniejącej umowy opartej na WIBOR-ze.
Co to jest POLSTR?
POLSTR (ang. Polish Short Term Rate), to wskaźnik krótkoterminowej stopy procentowej opracowywany przez GPW Benchmark. Ma odzwierciedlać koszt pozyskania krótkoterminowej płynności na rynku pieniężnym.
💡Różnicę między wskaźnikami w uproszczeniu opisuje Tomasz Bujański z Zespołu Wsparcia Kredytów Hipotecznych w ANG Odpowiedzialne Finanse: „O ile wyliczenie wskaźnika WIBOR w dużym skrócie polega na deklaracjach banków, po jakiej stawce mogłyby pożyczyć sobie nawzajem pieniądze na określony czas, o tyle POLSTR liczony jest na podstawie rzeczywistych transakcji zawartych pomiędzy instytucjami finansowymi”.
Podstawą POLSTR są dane dotyczące niezabezpieczonych depozytów w złotych zawieranych na termin overnight (O/N), czyli na jeden dzień roboczy. Wartość wskaźnika jest ustalana i publikowana po dniu, w którym zawarto transakcje będące podstawą kalkulacji. Dlatego POLSTR opisuje to, co wydarzyło się na rynku, a nie wyłącznie oczekiwania dotyczące przyszłości.
POLSTR należy do rodziny wskaźników typu Risk-Free Rate (RFR), czyli wskaźników bliskich stopie wolnej od ryzyka. Jego administratorem jest GPW Benchmark SA, a szczegółowe informacje o wartościach i indeksach publikuje GPW Benchmark.
📘Przeczytaj także: Gdy ból płacenia znika, tracisz kontrolę nad swoimi pieniędzmi.
Czym POLSTR różni się od POLSTR 1M Stopy Składanej?
Sam POLSTR jest wskaźnikiem jednodniowym. W kredycie hipotecznym bank potrzebuje jednak stawki, którą można zastosować do oprocentowania w dłuższym okresie. Dlatego na podstawie historycznych wartości POLSTR wyznacza się indeksy składane dla określonych terminów, między innymi POLSTR 1M, 3M i 6M Stopa Składana.
💡 W artykule Bankier.pl, analityk Michał Kisiel zwraca uwagę: „POLSTR 1M nie będzie równy dokładnie dzisiejszemu odczytowi POLSTR. Zawiera bowiem w sobie jednomiesięczną historię zmian”.
Stopa składana uwzględnia kolejne jednodniowe wartości POLSTR z danego okresu, zgodnie z metodologią administratora. Nie należy jej utożsamiać z pojedynczym odczytem dziennego POLSTR ani z prostą średnią notowań.
W ofertach hipotecznych dostępnych na rynku banki stosują przede wszystkim POLSTR 1M Stopę Składaną. Szczegółowe zasady, według których wskaźnik jest uwzględniany w oprocentowaniu i harmonogramie, należy sprawdzić w umowie konkretnego kredytu.
📊Sprawdź RANKING kont osobistych.
POLSTR a WIBOR – najważniejsze różnice
WIBOR i POLSTR opisują koszt pieniądza w odmienny sposób.
WIBOR jest wskaźnikiem terminowym, takim jak WIBOR 3M lub WIBOR 6M, i uwzględnia oczekiwania rynku dotyczące danego przyszłego okresu. POLSTR jest wskaźnikiem jednodniowym, opartym na danych z zawartych transakcji, a jego indeksy składane „patrzą wstecz”.
|
Cecha |
WIBOR |
POLSTR |
|
Charakter |
Wskaźnik terminowy, np. 3M lub 6M |
Wskaźnik jednodniowy; dla dłuższych okresów stosuje się indeksy składane |
|
Podstawa |
Metodologia WIBOR, uwzględniająca dostępne dane rynkowe i kwotowania zgodnie z zasadami wskaźnika |
Dane dotyczące krótkoterminowych niezabezpieczonych depozytów O/N, zgodnie z metodologią administratora |
|
Kierunek |
Uwzględnia oczekiwania rynku dotyczące przyszłego okresu |
Opiera się na danych z transakcji już zawartych |
|
Przykłady stosowane w kredytach |
WIBOR 3M lub WIBOR 6M |
POLSTR 1M, 3M lub 6M Stopa Składana |
Co jeszcze wpływa na ratę? Marża, zasady aktualizacji i pozostałe warunki umowy. Dotyczy to zarówno WIBOR-u, jak i POLSTR-u.
Różnica w konstrukcji może mieć znaczenie, gdy zmieniają się stopy procentowe. WIBOR może wcześniej uwzględniać oczekiwania rynku dotyczące przyszłych zmian, natomiast indeksy składane POLSTR stopniowo odzwierciedlają dane z kolejnych dni. Nie oznacza to jednak, że jeden z tych wskaźników zawsze będzie korzystniejszy dla kredytobiorcy.
📘Przeczytaj także: Płacisz za ChatGPT, ale Twoja firma nadal działa jak 10 lat temu? 3 horyzonty wdrażania AI w małej firmie.
Dlaczego POLSTR ma zastąpić WIBOR?
Wprowadzenie POLSTR jest częścią reformy wskaźników referencyjnych. Prace nad zmianą koordynowała Narodowa Grupa Robocza ds. reformy wskaźników referencyjnych. POLSTR został wskazany jako docelowy wskaźnik referencyjny, który ma zastąpić WIBOR w ramach tej reformy.
Zmiany dotyczą nie tylko kredytów hipotecznych. POLSTR i jego indeksy składane mogą być wykorzystywane także w umowach finansowych, obligacjach oraz instrumentach finansowych. Instytucje finansowe mogą używać ich między innymi do wyceny instrumentów pochodnych typu OIS oraz do zabezpieczania ryzyka stóp procentowych. Z tego względu POLSTR ma znaczenie dla szerszego rynku finansowego, a nie wyłącznie dla osób spłacających kredyt mieszkaniowy.
WIRON był wcześniej rozważany jako następca WIBOR-u, ale według dostępnych informacji w sieci wybrano ostatecznie POLSTR. To dlatego starsze artykuły w internecie wskazujące WIRON jako docelowy wskaźnik mogą nie opisywać aktualnej decyzji.
Kiedy POLSTR zastąpi WIBOR?
Reforma jest wdrażana etapami. Według dostępnych informacji (KNF), od 1 stycznia 2027 r. nowe umowy o zmiennym oprocentowaniu mają być oparte na POLSTR, a nie na WIBOR-ze. Jednocześnie WIBOR 1M, 3M i 6M ma być publikowany do końca 2036 r., a jego ostateczna likwidacja ma przypaść na 1 stycznia 2037 roku.
Jakie banki wprowadziły POLSTR do nowych hipotek?
Według zebranych informacji na dzień 9 października 2026 r. POLSTR 1M Stopę Składaną w nowych kredytach hipotecznych oferowały:
-
PKO Bank Polski i PKO Bank Hipoteczny – od 3 września 2026 r.;
-
Erste Bank Polska – od 26 września 2026 r.;
-
ING Bank Śląski – od 28 września 2026 r.;
-
Bank Millennium i Bank Pekao – od 1 października 2026 r.;
-
VeloBank – od 5 października 2026 r.;
-
mBank – od 7 października 2026 roku.
Oferty banków mogą się zmieniać, dlatego przed podjęciem decyzji warto sprawdzić bieżące warunki bezpośrednio w banku.
📊Sprawdź RANKING kredytów hipotecznych.
Czy POLSTR obniży ratę kredytu?
Nie ma takiej gwarancji. POLSTR może być w danym momencie niższy niż WIBOR, ale sama różnica między wskaźnikami nie przesądza o koszcie kredytu. Oprocentowanie zmienne zależy również od marży banku, a całkowity koszt między innymi od prowizji, ubezpieczeń i wymaganych produktów dodatkowych.
💡 Tomasz Bujański z ANG Odpowiedzialne Finanse przypomina: „Na koszt kredytu składa się oprocentowanie w oparciu o wskaźnik, np. WIBOR czy POLSTR, oraz marża banku. Nie można wykluczyć, że w poszczególnych ofertach zmieni się wysokość marży”.
Przykładowe notowanie z 7 października 2026 r.:
-
POLSTR 1M wynosił 3,54%;
-
WIBOR 3M 3,85%.
To porównanie dotyczy konkretnych wskaźników i konkretnego dnia. Nie należy traktować tych wartości jako obecnych notowań ani zakładać, że różnica utrzyma się w przyszłości.
Znaczenie marży widać także w porównaniu ofert z podobnym poziomem POLSTR: różne marże mogą prowadzić do odmiennych rat i całkowitego kosztu kredytu. Dlatego warto porównywać nie tylko nazwę wskaźnika, ale całe oprocentowanie, RRSO, ratę, koszt ubezpieczeń i inne warunki.
📘Przeczytaj także: Jak ochronić oszczędności przed inflacją i nie dać się złapać na „haczyki” w regulaminach bankowych?
Jak POLSTR może reagować na zmiany stóp procentowych?
POLSTR i WIBOR mogą inaczej reagować na decyzje RPP oraz zmiany oczekiwań rynkowych.
-
Gdy stopy rosną, WIBOR może wcześniej uwzględnić oczekiwania rynku dotyczące podwyżek. POLSTR Stopa Składana uwzględnia zmiany w miarę pojawiania się kolejnych danych z rynku.
-
Gdy stopy spadają, WIBOR może wcześniej odzwierciedlać oczekiwania na obniżki, a POLSTR ujmować zmiany stopniowo.
-
Gdy stopy są stabilne, różnice pomiędzy wskaźnikami mogą być mniej odczuwalne, choć nadal znaczenie mają marża i warunki kredytu.
Są to różnice wynikające z konstrukcji wskaźników, a nie gwarancja określonego wyniku dla konkretnego kredytobiorcy. O tym, kiedy zmieni się rata, decydują również zasady aktualizacji oprocentowania zapisane w umowie.
💡 Tak działanie indeksu składanego podsumowuje Michał Kisiel w artykule dla Bankier.pl: „Stopa składana wskaźnika patrzącego wstecz reaguje z opóźnieniem, w wygładzony sposób”. Innymi słowy, dzienny POLSTR to jak kurs paliwa z jednego konkretnego dnia, a POLSTR 1M Stopa Składana to uśredniony koszt z całego minionego miesiąca. Dzięki temu pojedynczy, jednodniowy skok na rynku nie zachwieje od razu Twoją ratą.
🟩Ważny wniosek: w cyklu obniżek stóp procentowych kredyt oparty na WIBOR może tanieć szybciej, a POLSTR zareaguje na spadki z pewnym poślizgiem.
Czy rata przy POLSTR będzie zmieniać się co miesiąc?
W ofertach opisanych w sieci banki stosowały POLSTR 1M Stopę Składaną, ale sam symbol „1M” nie wystarcza, by ustalić, kiedy bank zmieni ratę. Szczegółowy harmonogram aktualizacji oprocentowania wynika z umowy. W porównaniu z kredytem opartym na WIBOR 3M lub WIBOR 6M zmiany mogą być uwzględniane częściej, lecz trzeba to sprawdzić w dokumentach konkretnej oferty.
Częstsza aktualizacja może działać w obie strony: szybciej przenosić obniżki stóp na ratę, ale też szybciej uwzględniać wzrost oprocentowania. Przy wyborze kredytu z oprocentowaniem zmiennym warto więc sprawdzić, czy domowy budżet poradzi sobie ze wzrostem raty.
📊Sprawdź RANKING pożyczek pozabankowych.
Mam kredyt na WIBOR-ze, czy muszę coś zrobić?
Samo wprowadzenie POLSTR do nowych ofert nie oznacza automatycznej zmiany istniejącej umowy. Osoby spłacające kredyt na WIBOR-ze powinny sprawdzić jego zapisy, ale nie muszą podejmować pochopnych działań, tylko dlatego, że w mediach pojawiła się informacja o reformie.
Warto zwrócić uwagę na:
-
rodzaj wskaźnika w umowie, np. WIBOR 3M lub WIBOR 6M;
-
wysokość marży banku;
-
częstotliwość aktualizacji oprocentowania;
-
klauzulę awaryjną, czyli zapis dotyczący sytuacji, gdy wskaźnik przestanie być publikowany;
-
warunki ewentualnej zmiany oprocentowania lub podpisania aneksu;
-
możliwość przejścia na okresowo stałe oprocentowanie.
W materiałach źródłowych opisano projektowane rozwiązania, według których banki mogłyby przedstawiać klientom propozycje zmiany oprocentowania. Nie należy jednak traktować opisanych tam terminów i procedur jako obowiązującego prawa bez potwierdzenia, że odpowiednie przepisy weszły w życie.
➡️ W przypadku otrzymania propozycji z banku trzeba sprawdzić, jaki wskaźnik ma zastąpić WIBOR, czy stosowany będzie spread korygujący i jak zmieni się oprocentowanie.
Czym jest spread korygujący?
Spread korygujący to dodatkowy element, który może być uwzględniony przy zamianie jednego wskaźnika referencyjnego na inny. Jego zadaniem jest ograniczenie nagłej zmiany ekonomicznych warunków umowy wynikającej z różnicy między wskaźnikami.
W uproszczeniu oprocentowanie kredytu po konwersji mogłoby, zależnie od przyjętych przepisów i warunków, składać się z POLSTR, marży banku i ewentualnego spreadu korygującego. To, czy spread będzie stosowany w danej umowie i jaka będzie jego wysokość, wymaga potwierdzenia w aktualnych regulacjach. Samo porównanie bieżącego POLSTR i WIBOR-u nie wystarcza, by przewidzieć efekt konwersji.
Spread nie zależy od widzimisię banku, lecz ma zostać narzucony odgórnie rozporządzeniem Ministra Finansów (na podstawie unijnego rozporządzenia BMR). Jego celem jest prawna ochrona obu stron przed nagłą zmianą salda ekonomicznego umowy.
WIBOR czy POLSTR – co wybrać, planując kredyt?
Nie warto wybierać kredytu wyłącznie na podstawie tego, czy wykorzystuje WIBOR, czy POLSTR. Przy porównywaniu ofert ważny jest całkowity koszt kredytu, a nie sama nazwa wskaźnika.
Sprawdź przede wszystkim:
-
Oprocentowanie całkowite – czyli wskaźnik referencyjny razem z marżą.
-
Marżę banku – może się różnić między ofertami, a w całym okresie spłaty istotnie wpływać na koszt.
-
Prowizję i ubezpieczenia – niska rata nie zawsze oznacza najtańszy kredyt.
-
Zasady aktualizacji oprocentowania – sprawdź, jak często i na jakiej podstawie bank może zmienić oprocentowanie.
-
Możliwość wcześniejszej spłaty i refinansowania – te warunki mogą mieć znaczenie w przyszłości.
-
Odporność budżetu na wzrost stóp – policz, czy poradzisz sobie z wyższą ratą, a nie tylko z ratą obowiązującą w dniu podpisania umowy.
POLSTR może być elementem nowych kredytów mieszkaniowych, ale nie jest obietnicą niższych kosztów. O wyborze powinny decydować warunki konkretnej umowy, zdolność kredytowa, stabilność dochodów i porównanie ofert banków.
📘Przeczytaj także: Pożyczka pod zastaw nieruchomości dla firmy: kiedy ma sens, a kiedy ryzyko jest zbyt duże?
Na koniec
POLSTR to nowy wskaźnik referencyjny oparty na danych o jednodniowych depozytach, a jego indeksy składane mogą być wykorzystywane w umowach finansowych, w tym w kredytach hipotecznych. W odróżnieniu od WIBOR-u, POLSTR „patrzy wstecz”, ale nie oznacza to, że zawsze będzie niższy albo zawsze korzystniejszy dla kredytobiorcy.
Jeśli dopiero planujesz kredyt, porównuj całe oprocentowanie, marżę i całkowity koszt kredytu. Jeśli już spłacasz zobowiązanie oparte na WIBOR-ze, sprawdź zapisy umowy i śledź oficjalne informacje o zmianach. Nie zakładaj, że reforma sama w sobie automatycznie zmieni Twoją ratę.
FAQ – najczęstsze pytania o wskaźnik POLSTR
Co oznacza skrót POLSTR?
POLSTR to Polish Short Term Rate, czyli polski wskaźnik krótkoterminowej stopy procentowej opracowywany przez GPW Benchmark.
Czy POLSTR zastąpi WIBOR?
POLSTR został wskazany jako docelowy wskaźnik w ramach reformy. Konkretne terminy i zasady stosowania WIBOR-u należy sprawdzać w aktualnym harmonogramie i obowiązujących przepisach.
Czy kredyt oparty na POLSTR będzie tańszy?
Nie ma takiej gwarancji. Na koszt kredytu wpływa także marża banku, prowizje, ubezpieczenia i inne warunki oferty.
Czy muszę zmienić kredyt na WIBOR-ze?
Samo pojawienie się POLSTR w nowych ofertach nie zmienia automatycznie istniejącej umowy. Sprawdź zapisy umowy i poczekaj na oficjalne informacje dotyczące ewentualnej zmiany.
Czy POLSTR i WIRON to to samo?
Nie. To różne wskaźniki. Według dostarczonych materiałów WIRON był wcześniejszym kandydatem na następcę WIBOR-u, a docelowo wybrano POLSTR.
Gdzie sprawdzić aktualne wartości POLSTR?
Wartości POLSTR i indeksów składanych publikuje administrator, GPW Benchmark. Przy porównywaniu odczytów sprawdź datę publikacji i rodzaj wskaźnika.
Źródła:
Stories Prowly, Jak wskaźnik POLSTR wpłynie na kredyty? Co z WIBOR-em?
https://stories.prowly.com/473394-jak-wskaznik-polstr-wplynie-na-kredyty-co-z-wibor-em
Bankier.pl, Wysyp hipotek POLSTR. To warto wiedzieć, żeby później nie narzekać,
https://www.bankier.pl/wiadomosc/Wysyp-hipotek-POLSTR-To-warto-wiedziec-zeby-pozniej-nie-narzekac-9202696.html
KNF, Rozpoczęcie opracowywania Indeksu Stopy Procentowej POLSTR oraz indeksów z Rodziny Indeksów Składanych POLSTR® przez GPW Benchmark SA,
https://www.knf.gov.pl/dla_rynku/Wskazniki_referencyjne?articleId=94015&p_id=18
GPW Benchmark, https://gpwbenchmark.pl,
KNF, Wskaźniki referencyjne – aktualności,
https://www.knf.gov.pl/dla_rynku/Wskazniki_referencyjne/aktualnosci?articleId=98285&p_id=18.
Bankier.pl, Koniec WIBOR-u coraz bliżej. Banki będą musiały złożyć klientom nową ofertę, https://www.bankier.pl/wiadomosc/Koniec-WIBOR-u-coraz-blizej-Banki-beda-musialy-zlozyc-klientom-nowa-oferte-9161009.html.
Bankier.pl, Miliardy złotych w grze. NBP apeluje o koło ratunkowe dla banków przy likwidacji WIBOR-u,
https://www.bankier.pl/wiadomosc/Miliardy-zlotych-w-grze-NBP-apeluje-o-kolo-ratunkowe-dla-bankow-przy-likwidacji-WIBOR-u-9198463.html.
Katarzyna Iwuć: Masz kredyt hipoteczny? Bank może wkrótce wysłać Ci TEN list; https://www.youtube.com/watch?v=ee_4S9Kmqg0