4 min. czytania



W tym artykule pokażę Ci na własnym przykładzie, gdzie kryją się pułapki oraz jak bezpiecznie przenieść środki, by uratować swoje zyski.
IKZE to świetne narzędzie, ale uważaj na „opakowanie”
Powiedzmy to, żeby było jasne: samo Indywidualne Konto Zabezpieczenia Emerytalnego (IKZE) to świetne narzędzie podatkowe. Legalnie obniża Twój PIT i pozwala skutecznie budować kapitał na przyszłość. Problem leży w tym, w co je „zapakujesz”.
Jeśli otworzysz IKZE w TFI (Towarzystwo Funduszy Inwestycyjnych), polisie UFK (Ubezpieczeniowe Fundusze Kapitałowe) czy DFE (Dobrowolne Fundusze Emerytalne), stworzysz układ idealny, ale tylko dla instytucji finansowej. Pośrednik zgarnie gwarantowany zysk z prowizji, a całe ryzyko inwestycyjne i resztki z realnej stopy zwrotu zostawi Tobie.
📗Przeczytaj także: Agenci AI przejmą kontrolę nad zakupami w Twoim domu.
Śledztwo w dokumentach: gdzie kryją się ukryte koszty IKZE?
Kiedy kupujesz w markecie wędlinę, sprawdzasz etykietę. Dlaczego więc powierzając komuś oszczędności życia, zadowalasz się patrzeniem na świecący na zielono napis „ZYSK”?
Prawdziwe koszty Twojej inwestycji kryją się w niepozornym, unijnym dokumencie o nazwie KID (Key Information Document). Przeprowadziłem wiwisekcję własnego IKZE, sprawdzając fundusz IPOPEMA SFIO Subfundusz Obligacji Uniwersalny. Dosłownie opadły mi ręce.
Oto co wyczytałem w sekcji kosztów bieżących i dodatkowych:
-
Opłaty za zarządzanie i operacyjne (4,93% rocznie): Gwarantowany haracz potrącany z całego kapitału niezależnie od tego, czy rynek rośnie, czy spada.
-
Opłata za wyniki / success fee (1,20% rocznie): Fundusz pobiera 20% nadwyżki ponad ustalony benchmark. Orzeł – oni wygrywają, reszka – Ty tracisz.
-
Koszty transakcyjne (0,01%): Koszty wewnętrzne funduszu.
-
Koszty wejścia (do 0,90%): Prowizja od dystrybutora.
Suma bieżących obciążeń? Łącznie ponad 6% rocznie.
Matematyka, która zniszczyła wynik (przykład na liczbach)
Załóżmy, że inwestujesz 10 000 zł, a szeroki rynek generuje imponujące 11,5% zysku brutto. Zobaczmy, jak wygląda podział tego zysku w praktyce.
Tabela: Realny zysk z IKZE w TFI dla wpłaty 10 000 zł
|
Etap inwestycji |
Wynik w % |
Kwota |
Wyjaśnienie |
|
1. Twój zysk brutto wypracowany przez rynek |
+11,50% |
+ 1 150 zł |
Zysk, który wypracował rynek, zanim do gry weszło TFI. |
|
2. Koszty TFI (opłaty stałe + success fee) |
-6,00% |
- 600 zł |
Opłaty za zarządzanie pobrane od całości kapitału. |
|
3. Zysk nominalny netto |
+5,50% |
+ 550 zł |
Kwota, która realnie zwiększa stan Twojego salda. |
|
4. Podatek Belki (19%) |
0,00% |
0 zł |
Zasięg tarczy IKZE – nie oddajesz fiskusowi ani grosza. |
|
5. Niewidzialny podatek (inflacja r/r 2025) |
-3,60% |
- 360 zł |
Spadek siły nabywczej pieniądza (wartość ostrożna). |
|
6. ZYSK REALNY |
+1,90% |
+ 190 zł |
Faktyczny wzrost wartości Twojego kapitału. |
(Opracowanie własne)
Podejmujesz 100% ryzyka rynkowego i blokujesz pieniądze na lata, a instytucja bezwarunkowo potrąca potężną opłatę od CAŁEGO zgromadzonego salda.
📗Przeczytaj także: Jak ugrać tysiące złotych na refinansowaniu kredytu w 2026 roku i nie wpaść w pułapkę?
Dlaczego dajemy się nabrać na finansową iluzję TFI?
Mój przypadek to rynkowy standard. Jak wynika z wyliczeń analityków (Katarzyny Iwuć i Macieja Pieloka – Finanse Bardzo Osobiste), aż 3/4 kont IKE i IKZE w Polsce to ukryte „finansowe ściemy”. Blisko milion Polaków powierzyło swoje oszczędności drogim TFI, DFE czy polisom UFK.
Przy podpisywaniu umowy słyszysz o „kompleksowym zarządzaniu” i „dywersyfikacji”, a nikt wprost nie mówi, że będzie konfiskował część majątku.
Procent składany á rebours, czyli opłata za zarządzanie w praktyce
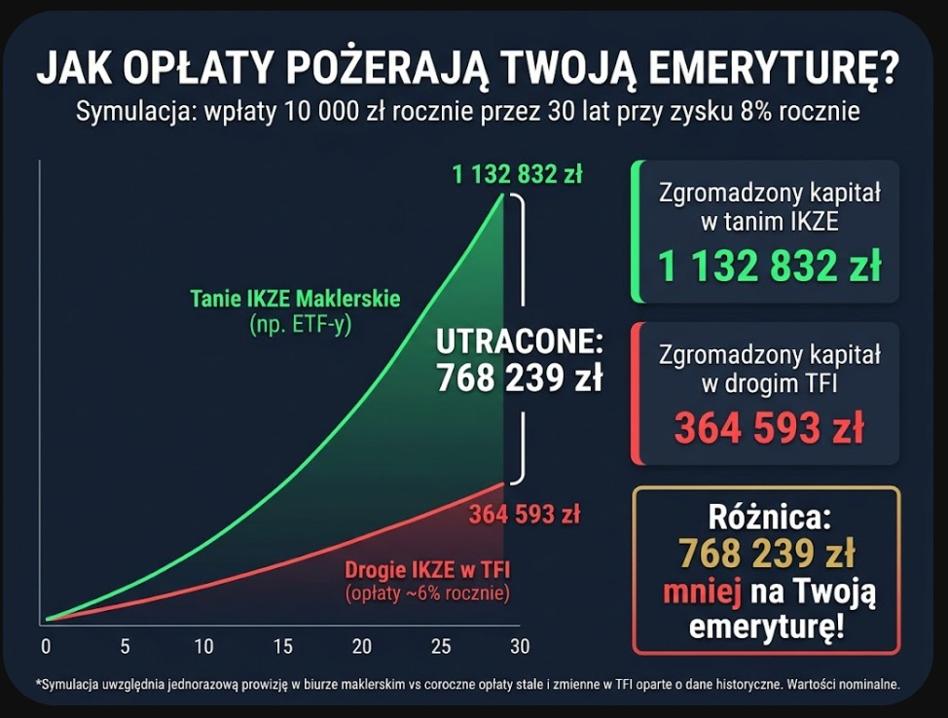
W drogich funduszach procent składany działa przeciwko Tobie. Wyobraź sobie ogrodnika, który sadzi Twój sad, ale w zamian co roku zabiera 6% ze wszystkich Twoich owoców, gałęzi i drzew. Po 20 latach wywozi z sadu ciężarówki plonów, nawet w latach, gdy panuje susza. W horyzoncie 30 lat prowizje w TFI potrafią zjeść połowę całego kapitału.
Historia mojego portfela IKZE – strata mimo wpłat
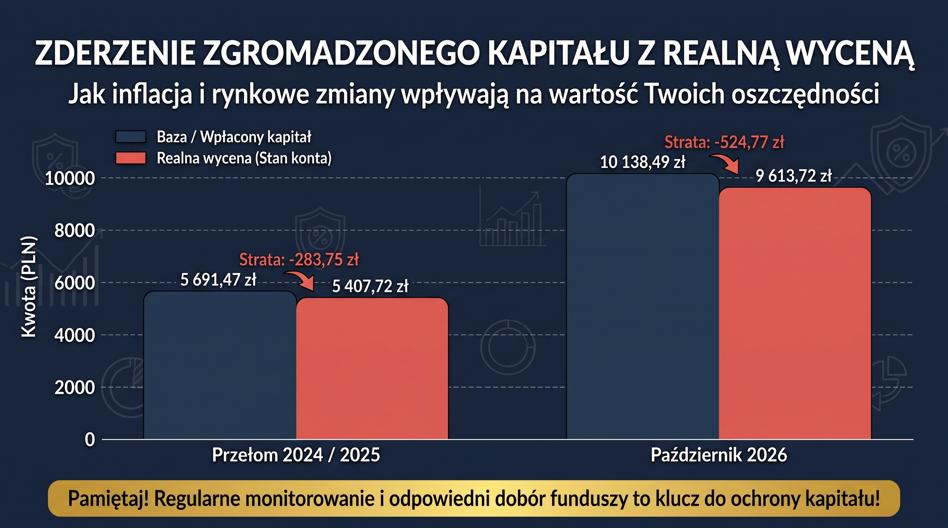
Zajrzałem w historię wpłat w dwóch kluczowych momentach mojej inwestycji:
Tabela: Dziura w kapitale na prawdziwym portfelu
|
Okres pomiaru |
Zgromadzony / Wpłacony kapitał |
Realna wycena konta |
Różnica (Strata) |
|
Przełom 2024/2025 |
5 691,47 zł |
5 407,72 zł |
- 283,75 zł |
|
Październik 2026 |
10 138,49 zł (baza + wpłaty) |
9 613,72 zł |
- 524,77 zł |
(Opracowanie własne na podstawie historii rachunku)
Wpłacasz ponad 10 tysięcy, a masz dziewięć z hakiem. Koszty w TFI pracują w trybie 24/7.
Rachunek maklerski i tanie ETF-y to odtrutka na koszty
Odpowiedzią na drogie opłaty jest IKZE w formie rachunku maklerskiego (ja wybrałem darmowy eMakler od mBanku) i inwestowanie w tanie fundusze ETF.
Płacisz jedynie jednorazową prowizję transakcyjną (ok. 0,29% - 0,39% w zależności od rynku) przy zakupie i zapominasz. ETF automatycznie naśladuje dany rynek, a jego opłaty wewnętrzne wynoszą zaledwie ułamek procenta rocznie (często ok. 0,2%). Nikt co roku nie konfiskuje Twoich zysków.
To NIE jest materiał sponsorowany.
📗Przeczytaj także: Kalkulator lokat bankowych: jak obliczyć zysk z lokaty i wybrać opłacalną ofertę?
Wypłata transferowa IKZE, czyli jak uciec bez podatku?
Wielu inwestorów tkwi w TFI ze strachu przed utratą ulg PIT i koniecznością zapłacenia 19% podatku Belki.
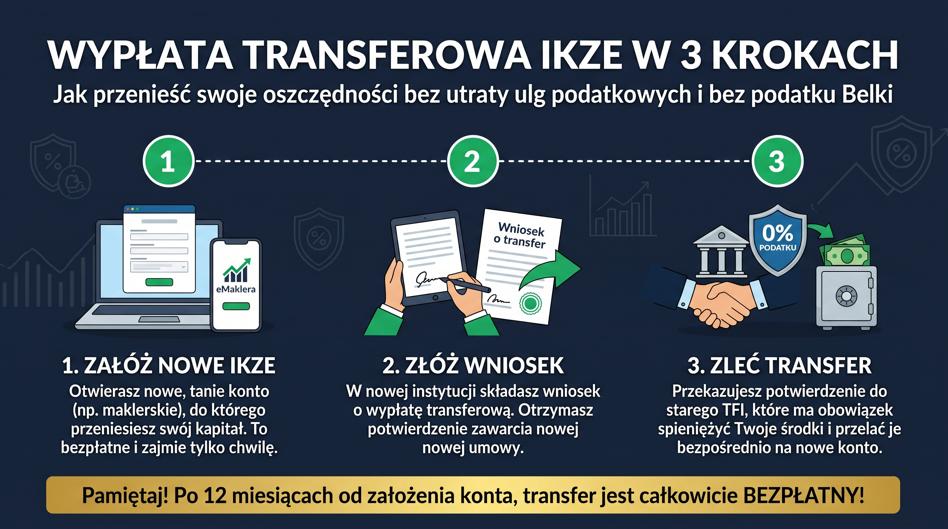
Polskie prawo ma dla nas mechanizm tzw. wypłaty transferowej. To procedura, która pozwala przenieść cały Twój majątek do innej instytucji, zachowując 100% ciągłości podatkowej. Nie tracisz żadnych ulg i utrzymujesz swój staż oszczędzania. Co ważne, po 12 miesiącach od założenia konta, Twoja dotychczasowa instytucja nie ma prawa pobrać ani grosza za taki transfer (ustawa o IKE i IKZE).
Zacznij działać już dziś! Zanim przelejesz kolejne środki na swoje konto, pobierz z internetu dokument KID swojego funduszu. Sprawdź tabelę „Koszty bieżące”. Jeśli wynosi kilka procent, czas działać. Załóż darmowy rachunek maklerski i zleć wypłatę transferową. Zajmie Ci to pół godziny, a uratuje tysiące złotych.
Artykuł NIE jest poradą finansową.
Uważasz, że ten artykuł był pomocny? Prześlij go znajomym, którzy również inwestują na emeryturę w TFI i pomóż im uratować ich zyski!
Jeśli szukasz twardych danych maklerskich, polecam nagranie Kasi Iwuć i Maćka Pieloka na YouTube – Gdzie założyć IKE lub IKZE w 2026? ❌ TYCH kont unikaj jak ognia [Ranking IKE IKZE 2025].
Najczęściej zadawane pytania (FAQ)
Czy wypłata transferowa IKZE jest darmowa?
Tak, zgodnie z ustawą o IKE i IKZE, jeśli minęło 12 miesięcy od założenia konta w dotychczasowej instytucji, przeniesienie kapitału musi być całkowicie darmowe. W przypadku szybszej rezygnacji obowiązują zwykle małe opłaty manipulacyjne rzędu 100-150 złotych.
Co jest lepsze: IKZE w TFI czy rachunek maklerski?
Dla większości długoterminowych inwestorów darmowy rachunek maklerski (i inwestowanie w szerokie rynkowe ETF-y) jest znacznie lepszym rozwiązaniem. Oszczędzasz dzięki temu od kilku do kilkudziesięciu procent kapitału na długoterminowych opłatach za zarządzanie.
Czy tracę ulgi podatkowe przy zmianie brokera IKZE?
Nie. Dokonując oficjalnej wypłaty transferowej, zachowujesz wszystkie przywileje, nie płacisz podatku Belki i nie zwracasz do urzędu skarbowego dotychczasowych ulg odliczanych w PIT.