7 min. czytania



Firma ma szansę kupić atrakcyjny towar, sfinalizować transakcję zakupu nieruchomości albo wykorzystać podpisany kontrakt. Problem w tym, że pieniędzy potrzebuje teraz, podczas gdy bank może analizować wniosek przez kilka tygodni, a czasem nawet około trzech miesięcy.
W takich sytuacjach przedsiębiorcy rozważają finansowanie prywatne. Chodzi o pożyczkę udzielaną przez inwestora lub fundusz, zabezpieczoną najczęściej nieruchomością. Daje ono większą elastyczność i może być dostępne szybciej niż kredyt bankowy. Nie jest jednak ani tańszą, ani prostszą wersją kredytu.
– U mnie jest drogo – mówi wprost Agata Jaślarz, specjalistka zajmująca się pozabankowym finansowaniem firm. Jak podkreśla, taki kapitał powinien służyć jako finansowanie pomostowe: do szybkiego sfinalizowania konkretnego przedsięwzięcia i wyjścia z pożyczki w relatywnie krótkim czasie.
📗Przeczytaj także: Jak wirtualny CFO i agenci AI zautomatyzują procesy w Twojej firmie do 2030 roku?
Nie kredyt „na wszystko”, lecz kapitał na konkretny ruch biznesowy
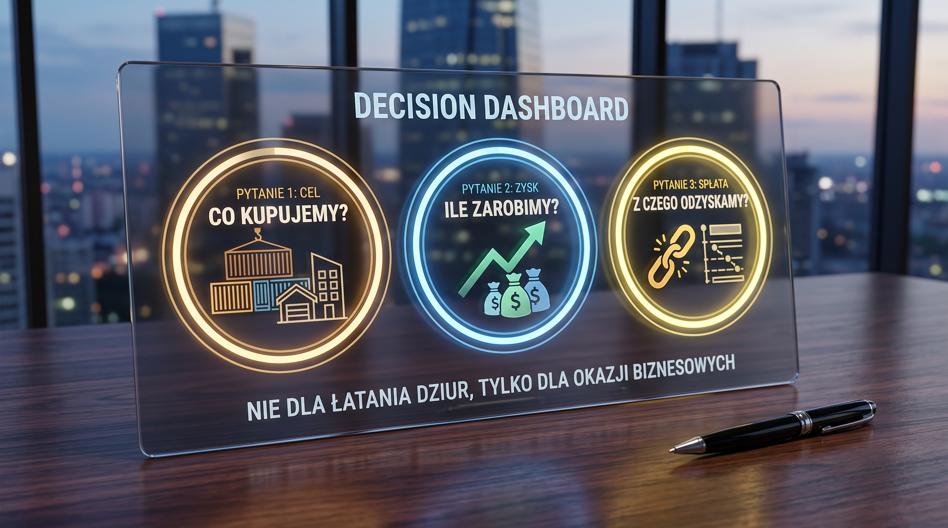
W modelu opisywanym przez ekspertkę finansowanie pozabankowe jest przeznaczone przede wszystkim dla przedsiębiorców, którzy potrafią jasno odpowiedzieć na trzy pytania:
-
Na co potrzebują pieniędzy?
-
Ile zarobią na finansowanej transakcji?
-
Z czego i kiedy spłacą pożyczkę?
Nie chodzi więc o kapitał na bieżące „łatanie dziur” w firmie, spłatę kolejnych zobowiązań bez planu wyjścia czy finansowanie konsumpcji. Sens może mieć natomiast wtedy, gdy przedsiębiorca ma konkretną, ograniczoną w czasie okazję biznesową.
💡Przykładem może być firma handlowa, która musi szybko sfinansować zakup towaru przeznaczonego dla kontrahenta, lub przedsiębiorca kupujący nieruchomość od syndyka. Innym przypadkiem jest właściciel działki, który oczekuje na finalizację transakcji sprzedaży, ale w międzyczasie potrzebuje środków na inną inwestycję.
– Czasami problemem nie jest zła sytuacja firmy, tylko czas. W biznesie coś może się opóźnić: decyzja administracyjna, transport, sprzedaż nieruchomości czy uruchomienie finansowania w banku – wskazuje ekspertka.
🟧Sprawdź: Ranking kredytów firmowych.
Bank ocenia firmę, inwestor przede wszystkim zabezpieczenie
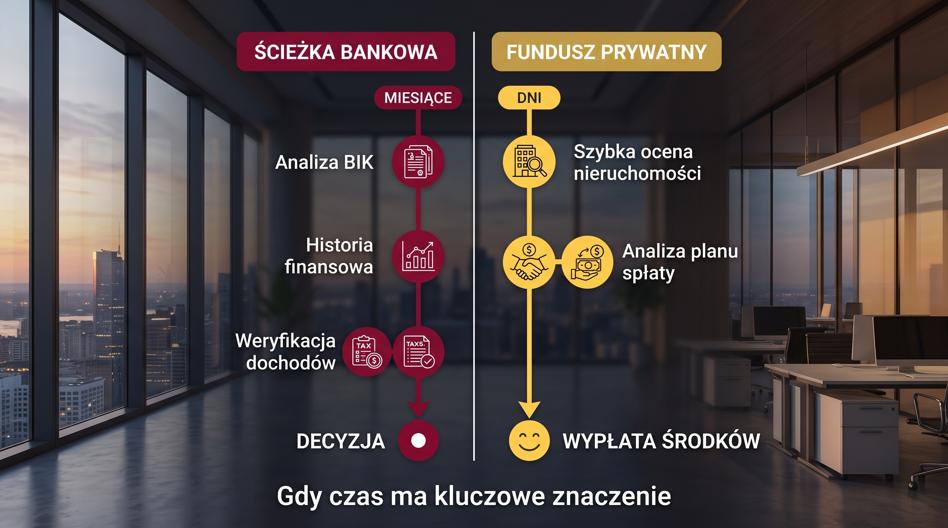
Najważniejsza różnica między kredytem bankowym a finansowaniem pozabankowym dotyczy sposobu oceny ryzyka.
Bank szczegółowo analizuje historię kredytową, wyniki finansowe, dochody, zabezpieczenia, dokumentację oraz zdolność do obsługi zadłużenia. W finansowaniu prywatnym również liczy się kondycja przedsiębiorstwa i wiarygodność planu biznesowego, ale szczególnie ważna jest nieruchomość stanowiąca zabezpieczenie.
Inwestor chce wiedzieć przede wszystkim, czy w razie problemów będzie mógł skutecznie odzyskać kapitał dzięki sprzedaży zabezpieczenia. Liczą się zatem: wartość nieruchomości, jej stan prawny, lokalizacja i płynność na rynku.
|
Kredyt bankowy |
Finansowanie pozabankowe pod nieruchomość |
|
Zwykle niższy koszt kapitału |
Zwykle wyższy koszt kapitału |
|
Rozbudowana procedura oraz analiza finansowa |
Większa elastyczność w ocenie transakcji |
|
Proces może trwać tygodnie lub miesiące |
W prostych sprawach środki mogą być uruchomione znacznie szybciej, nawet w ciągu kilku dni |
|
Ocena mocno oparta na zdolności, historii i dokumentach firmy |
Duże znaczenie ma wartość oraz zbywalność nieruchomości |
|
Może służyć finansowaniu długoletniemu |
Zwykle powinno mieć charakter krótkoterminowy, pomostowy |
To nie oznacza, że w finansowaniu prywatnym można pominąć analizę biznesu. Przedsiębiorca nadal powinien przedstawić, czym zajmuje się jego firma, skąd generuje przychody, na co przeznaczy środki i w jaki sposób je zwróci.
– Wystarczy czasem kilka minut rozmowy, jeśli przedsiębiorca potrafi wytłumaczyć, co kupuje, za ile sprzeda, ile potrwa transakcja i jaka będzie na niej marża – mówi Jaślarz.
📗Przeczytaj także: Cyfryzacja bez planu to wyrzucanie budżetu. Jak zbudować spójny ekosystem IT, zamiast kupować osobne aplikacje?
Jakie nieruchomości mogą stanowić zabezpieczenie?
Nie istnieje zamknięty katalog nieruchomości, które mogą być zabezpieczeniem. Z rozmowy wynika, że w praktyce mogą to być m.in.:
-
mieszkania i lokale,
-
działki budowlane lub inwestycyjne,
-
grunty związane z przedsięwzięciami logistycznymi,
-
nieruchomości wykorzystywane w działalności gospodarczej,
-
realizowane inwestycje mieszkaniowe,
-
lokale lub mieszkania przeznaczone do remontu i odsprzedaży.
Kluczowa nie jest wyłącznie formalna wartość wpisana w operacie. Inwestorzy analizują też to, czy nieruchomość można relatywnie łatwo sprzedać.
Mieszkanie w dużym mieście, działka przy zjeździe z autostrady albo nieruchomość, w której funkcjonuje prosperujący biznes, może być postrzegana jako atrakcyjniejsze zabezpieczenie niż trudna do zagospodarowania działka w słabej lokalizacji czy niedziałająca fabryka. Ta ostatnia, nawet jeśli teoretycznie ma znaczną wartość, może być problematyczna w sprzedaży.
💡Dlatego określenie „pożyczka pod nieruchomość” nie oznacza automatycznie, że każda nieruchomość zapewni finansowanie na oczekiwanych warunkach.
🟧Sprawdź: Leasing auta dla Twojej firmy? Rzuć okiem na RANKING.
Ile można pożyczyć? LTV ustala się indywidualnie
W rozmowie nie padł jeden, sztywny wskaźnik LTV, czyli relacji kwoty pożyczki do wartości nieruchomości. W praktyce poziom finansowania zależy od wielu czynników:
-
wartości i płynności zabezpieczenia,
-
lokalizacji nieruchomości,
-
jej stanu prawnego i istniejących obciążeń,
-
kwoty finansowania,
-
okresu pożyczki,
-
sytuacji przedsiębiorstwa,
-
jakości oraz wiarygodności planu spłaty.
🟢 Spójrzmy na przykład:
Działka z podpisaną umową, ale pieniądze zablokowane przez procedury.
Wyobraźmy sobie przedsiębiorcę, który ma działkę atrakcyjną dla dużej firmy logistycznej. Strony podpisały umowę przedwstępną sprzedaży za określoną kwotę, jednak finalizacja transakcji zależy od uzyskania decyzji środowiskowej umożliwiającej realizację planowanej inwestycji.
Problem polega na tym, że procedura administracyjna się przedłuża. Potencjalny kupujący nadal jest zainteresowany nieruchomością, ale do czasu decyzji nie może sfinalizować zakupu. Przedsiębiorca ma więc majątek o dużej wartości i perspektywę konkretnej sprzedaży, lecz nie może szybko uwolnić środków ani sprzedać działki komuś innemu — nieruchomość jest już objęta umową przedwstępną i odpowiednimi wpisami w księdze wieczystej.
W tym samym czasie pojawia się kolejna okazja: zakup innych nieruchomości od syndyka za 60 mln zł. Przedsiębiorcy brakuje do zamknięcia transakcji 10 mln zł. Nie potrzebuje finansowania na cały zakup ani nie szuka pieniędzy na pokrycie bieżących strat. Potrzebuje kapitału pomostowego, który pozwoli mu sfinalizować zakup, zanim odzyska środki ze sprzedaży pierwszej działki.
W takiej sytuacji pożyczka pod zastaw nieruchomości może pełnić funkcję krótkoterminowego mostu finansowego. Inwestor ocenia nie tylko samą działkę, lecz także umowę przedwstępną, sytuację prawną nieruchomości, wiarygodność kupującego, etap procedury środowiskowej oraz plan spłaty zobowiązania. Kluczowe pytanie brzmi: czy przedsiębiorca będzie w stanie spłacić pożyczkę, jeśli decyzja administracyjna i sprzedaż działki opóźnią się bardziej, niż zakłada obecny harmonogram?
➡️ Nie należy jednak traktować tych relacji jako rynkowego standardu ani obietnicy dostępnego finansowania.
Każdy przypadek jest oceniany indywidualnie. Szczególnie gdy nieruchomość ma już hipoteki, jest przedmiotem sporu, wymaga skomplikowanej wyceny albo trudno ją szybko sprzedać.
📗Przeczytaj także: Skąd polskie firmy biorą pieniądze na inwestycje?
Ile kosztuje finansowanie prywatne?
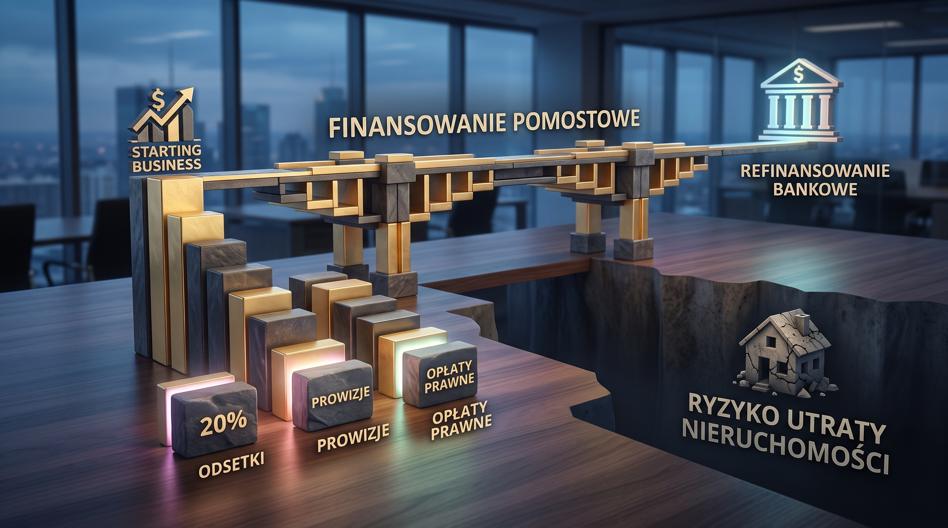
To właśnie cena kapitału jest największą różnicą w porównaniu z bankiem.
Według rozmówczyni standardowe oprocentowanie dla inwestora może wynosić około 20 proc. rocznie, choć poziom ten zmienia się zależnie od ryzyka, zabezpieczenia i struktury transakcji. Zdarzają się oferty niższe, ale w bardziej skomplikowanych sprawach, zwłaszcza z udziałem pośredników i dodatkowych prowizji, całkowity koszt może być znacznie wyższy.
Przy pożyczce w wysokości 1 mln zł i koszcie 20 proc. rocznie same odsetki mogą oznaczać wydatek rzędu 200 tys. zł w skali roku. Do tego mogą dojść prowizje, koszty prawne, wycena nieruchomości, ustanowienie zabezpieczeń i inne opłaty wynikające z umowy.
Dlatego przedsiębiorca powinien policzyć pełny koszt finansowania, a nie tylko nominalne oprocentowanie.
Kluczowe pytanie nie brzmi: „Czy dostanę pieniądze?”, lecz: „Czy finansowana transakcja nadal będzie rentowna po uwzględnieniu wszystkich kosztów i mniej korzystnego scenariusza?”.
Na jak długo bierze się taką pożyczkę?
Finansowanie pozabankowe pod nieruchomość powinno mieć przede wszystkim charakter krótkoterminowy. W praktyce opisywanej przez ekspertkę standardem jest okres do roku.
Pożyczka ma dać firmie czas, by:
-
sfinansować pilny zakup,
-
zrealizować kontrakt,
-
sprzedać aktywo,
-
sfinalizować inwestycję,
-
uporządkować formalności,
-
uzyskać tańsze finansowanie bankowe.
Jednym z najbardziej racjonalnych scenariuszy jest późniejsze refinansowanie pożyczki prywatnej kredytem bankowym. Firma korzysta wtedy z szybkiego kapitału, by nie stracić okazji, a następnie, po uzyskaniu decyzji kredytowej albo poprawie swojej sytuacji formalnej, przechodzi na tańszy produkt.
– Finansowanie na 20 proc. nie powinno być utrzymywane przez pięć lat. To ma być rozwiązanie na chwilę, a nie długoterminowy model działania firmy – podkreśla ekspertka.
🟧Sprawdź: Ranking pożyczek pozabankowych.
Co trzeba przygotować przed rozmową z inwestorem?
Przedsiębiorca nie zawsze musi przygotowywać rozbudowany biznesplan przypominający dokumentację do programu dotacyjnego. Musi jednak umieć wiarygodnie i konkretnie przedstawić transakcję.
Przydatne będą w szczególności:
-
dane rejestrowe firmy, w tym NIP, KRS lub dane działalności;
-
informacje o działalności, przychodach i dotychczasowych przedsięwzięciach;
-
opis celu finansowania;
-
dokumenty dotyczące nieruchomości, w tym księga wieczysta;
-
operat szacunkowy – czasem może być wykorzystany wcześniejszy, a czasem konieczne będzie zlecenie nowego;
-
umowy z kontrahentami, zamówienia, umowy przedwstępne lub inne dokumenty potwierdzające planowany przepływ pieniędzy;
-
informacja o sposobie i terminie spłaty.
Dobrze przygotowany przedsiębiorca potrafi w kilku zdaniach wyjaśnić: „Kupuję X za taką kwotę, sprzedaję lub wykorzystuję to w projekcie Y, przewidywana marża wynosi Z, a pożyczkę spłacę z transakcji albo refinansowania bankowego”.
Największe ryzyko: nie tylko odsetki, ale utrata nieruchomości
W finansowaniu pod zastaw nieruchomości zabezpieczenie nie jest dodatkiem do umowy. Jest podstawą całej transakcji.
Jeśli firma nie spłaci pożyczki zgodnie z warunkami, ryzyko utraty nieruchomości jest realne. Z tego powodu przedsiębiorca nie powinien opierać swojej decyzji wyłącznie na optymistycznym scenariuszu.
To szczególnie istotne przy projektach deweloperskich i flipach. Założenie, że nieruchomość sprzeda się w trzy miesiące po maksymalnej cenie, może nie wytrzymać zderzenia z rynkiem. Sprzedaż może się opóźnić, koszty budowy wzrosnąć, a kupujący mogą oczekiwać niższej ceny.
– Trzeba założyć najgorszy scenariusz: co będzie, jeśli transakcja potrwa dłużej, sprzedaż nastąpi poniżej zakładanej ceny albo pojawią się dodatkowe koszty? Jeśli firma nadal potrafi wyjść z tej sytuacji, można rozmawiać o finansowaniu – wskazuje Agata Jaślarz.
📗Przeczytaj także: Jak zbudować wiarygodność kredytową firmy i uniknąć „luki kredytowej”?
Czerwone flagi w umowie i przy wyborze pośrednika
Szczególnej ostrożności wymagają umowy, w których przedsiębiorca nie zna pełnego kosztu finansowania albo nie rozumie konsekwencji opóźnienia w spłacie.
Przed podpisaniem dokumentów warto dokładnie sprawdzić:
-
Całkowity koszt pożyczki – oprocentowanie, prowizję, opłaty przygotowawcze, koszty wyceny, obsługi prawnej i ustanowienia zabezpieczeń.
-
Okres finansowania – im dłuższy okres przy wysokim koszcie kapitału, tym większe ryzyko, że odsetki pochłoną znaczną część zysku z transakcji.
-
Warunki opóźnienia i windykacji – wysokość kar, odsetek za zwłokę oraz przesłanki wypowiedzenia umowy.
-
Zabezpieczenia – w tym zapisy o przewłaszczeniu na zabezpieczenie, pełnomocnictwa i inne mechanizmy mogące prowadzić do utraty kontroli nad nieruchomością.
-
Możliwość wcześniejszej spłaty – oraz jej koszt.
-
Tożsamość i reputację pożyczkodawcy lub pośrednika – należy sprawdzić, kto faktycznie finansuje transakcję, jakie ma doświadczenie oraz czy transparentnie komunikuje warunki.
Transparentność nie gwarantuje bezpieczeństwa inwestycji, ale powinna być podstawowym standardem. Sygnałem ostrzegawczym są obietnice pieniędzy „dla każdego”, brak jasnych kosztów, presja na natychmiastowe podpisanie dokumentów albo niechęć do przekazania umowy do analizy niezależnemu prawnikowi.
Dla kogo to rozwiązanie może mieć sens?
Finansowanie pozabankowe pod nieruchomość może być narzędziem dla dojrzałych przedsiębiorstw, które mają konkretny plan, wartościowe zabezpieczenie i realne źródło spłaty.
Nie jest natomiast dobrym rozwiązaniem dla osoby, która nie prowadzi stabilnego biznesu, chce pokrywać nim prywatne wydatki lub próbuje przetrwać od jednej pożyczki do kolejnej. W opisywanym modelu ekspertka pracuje głównie z finansowaniem od około 1 mln zł oraz z firmami średnimi i większymi, a nie ze startupami bez historii działalności.
🟩Najważniejsza zasada jest prosta: szybkie pieniądze mogą uratować dobrą transakcję, ale nie naprawią biznesu bez przychodów, planu i zdolności do spłaty.
⚠️ Przed podpisaniem umowy przedsiębiorca powinien sprawdzić nie tylko, czy otrzyma finansowanie, ale przede wszystkim, czy poradzi sobie z nim wtedy, gdy jego plan nie zrealizuje się w idealnym wariancie.
Materiał ma charakter informacyjny i nie stanowi porady prawnej, podatkowej ani finansowej. Warunki finansowania należy każdorazowo przeanalizować indywidualnie, a dokumentację przed podpisaniem skonsultować z niezależnym prawnikiem.