6 min. czytania



Ból płacenia to naturalny hamulec wydatków
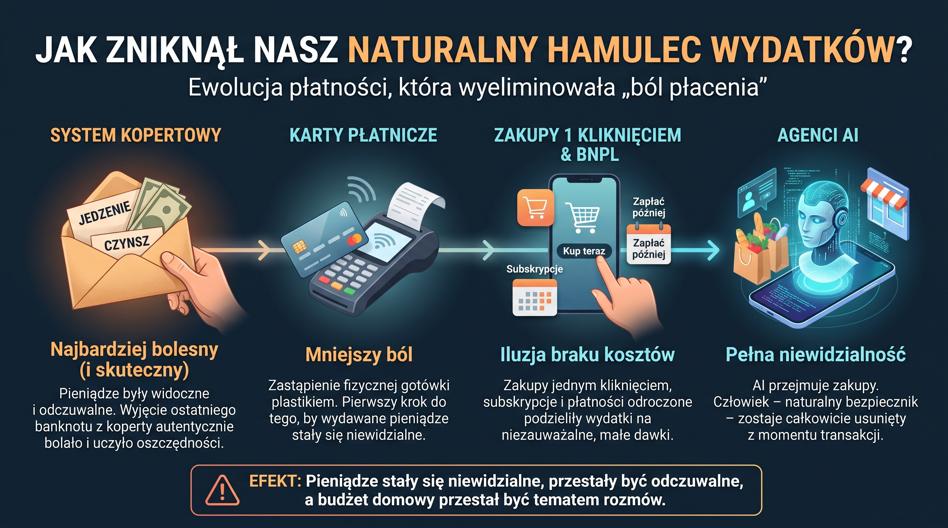
Pisałem o bólu płacenia, czyli sytuacji, w której odczuwamy drobny dyskomfort, gdy płacimy gotówką. Moment przekazania pieniędzy sprzedawcy odbieramy jako stratę. Badacze z Carnegie Mellon określili taki stan, jako naturalny hamulec wydatków. Niemniej po 50. latach inżynierii udało się go stopniowo usunąć. W jaki sposób?
-
Karty płatnicze ograniczyły ból płacenia.
-
Zakupy jednym kliknięciem dodatkowo zmniejszyły dyskomfort.
-
Subskrypcje i system „kup teraz, zapłać później” podzieliły go na małe, niemal niezauważalne dawki.
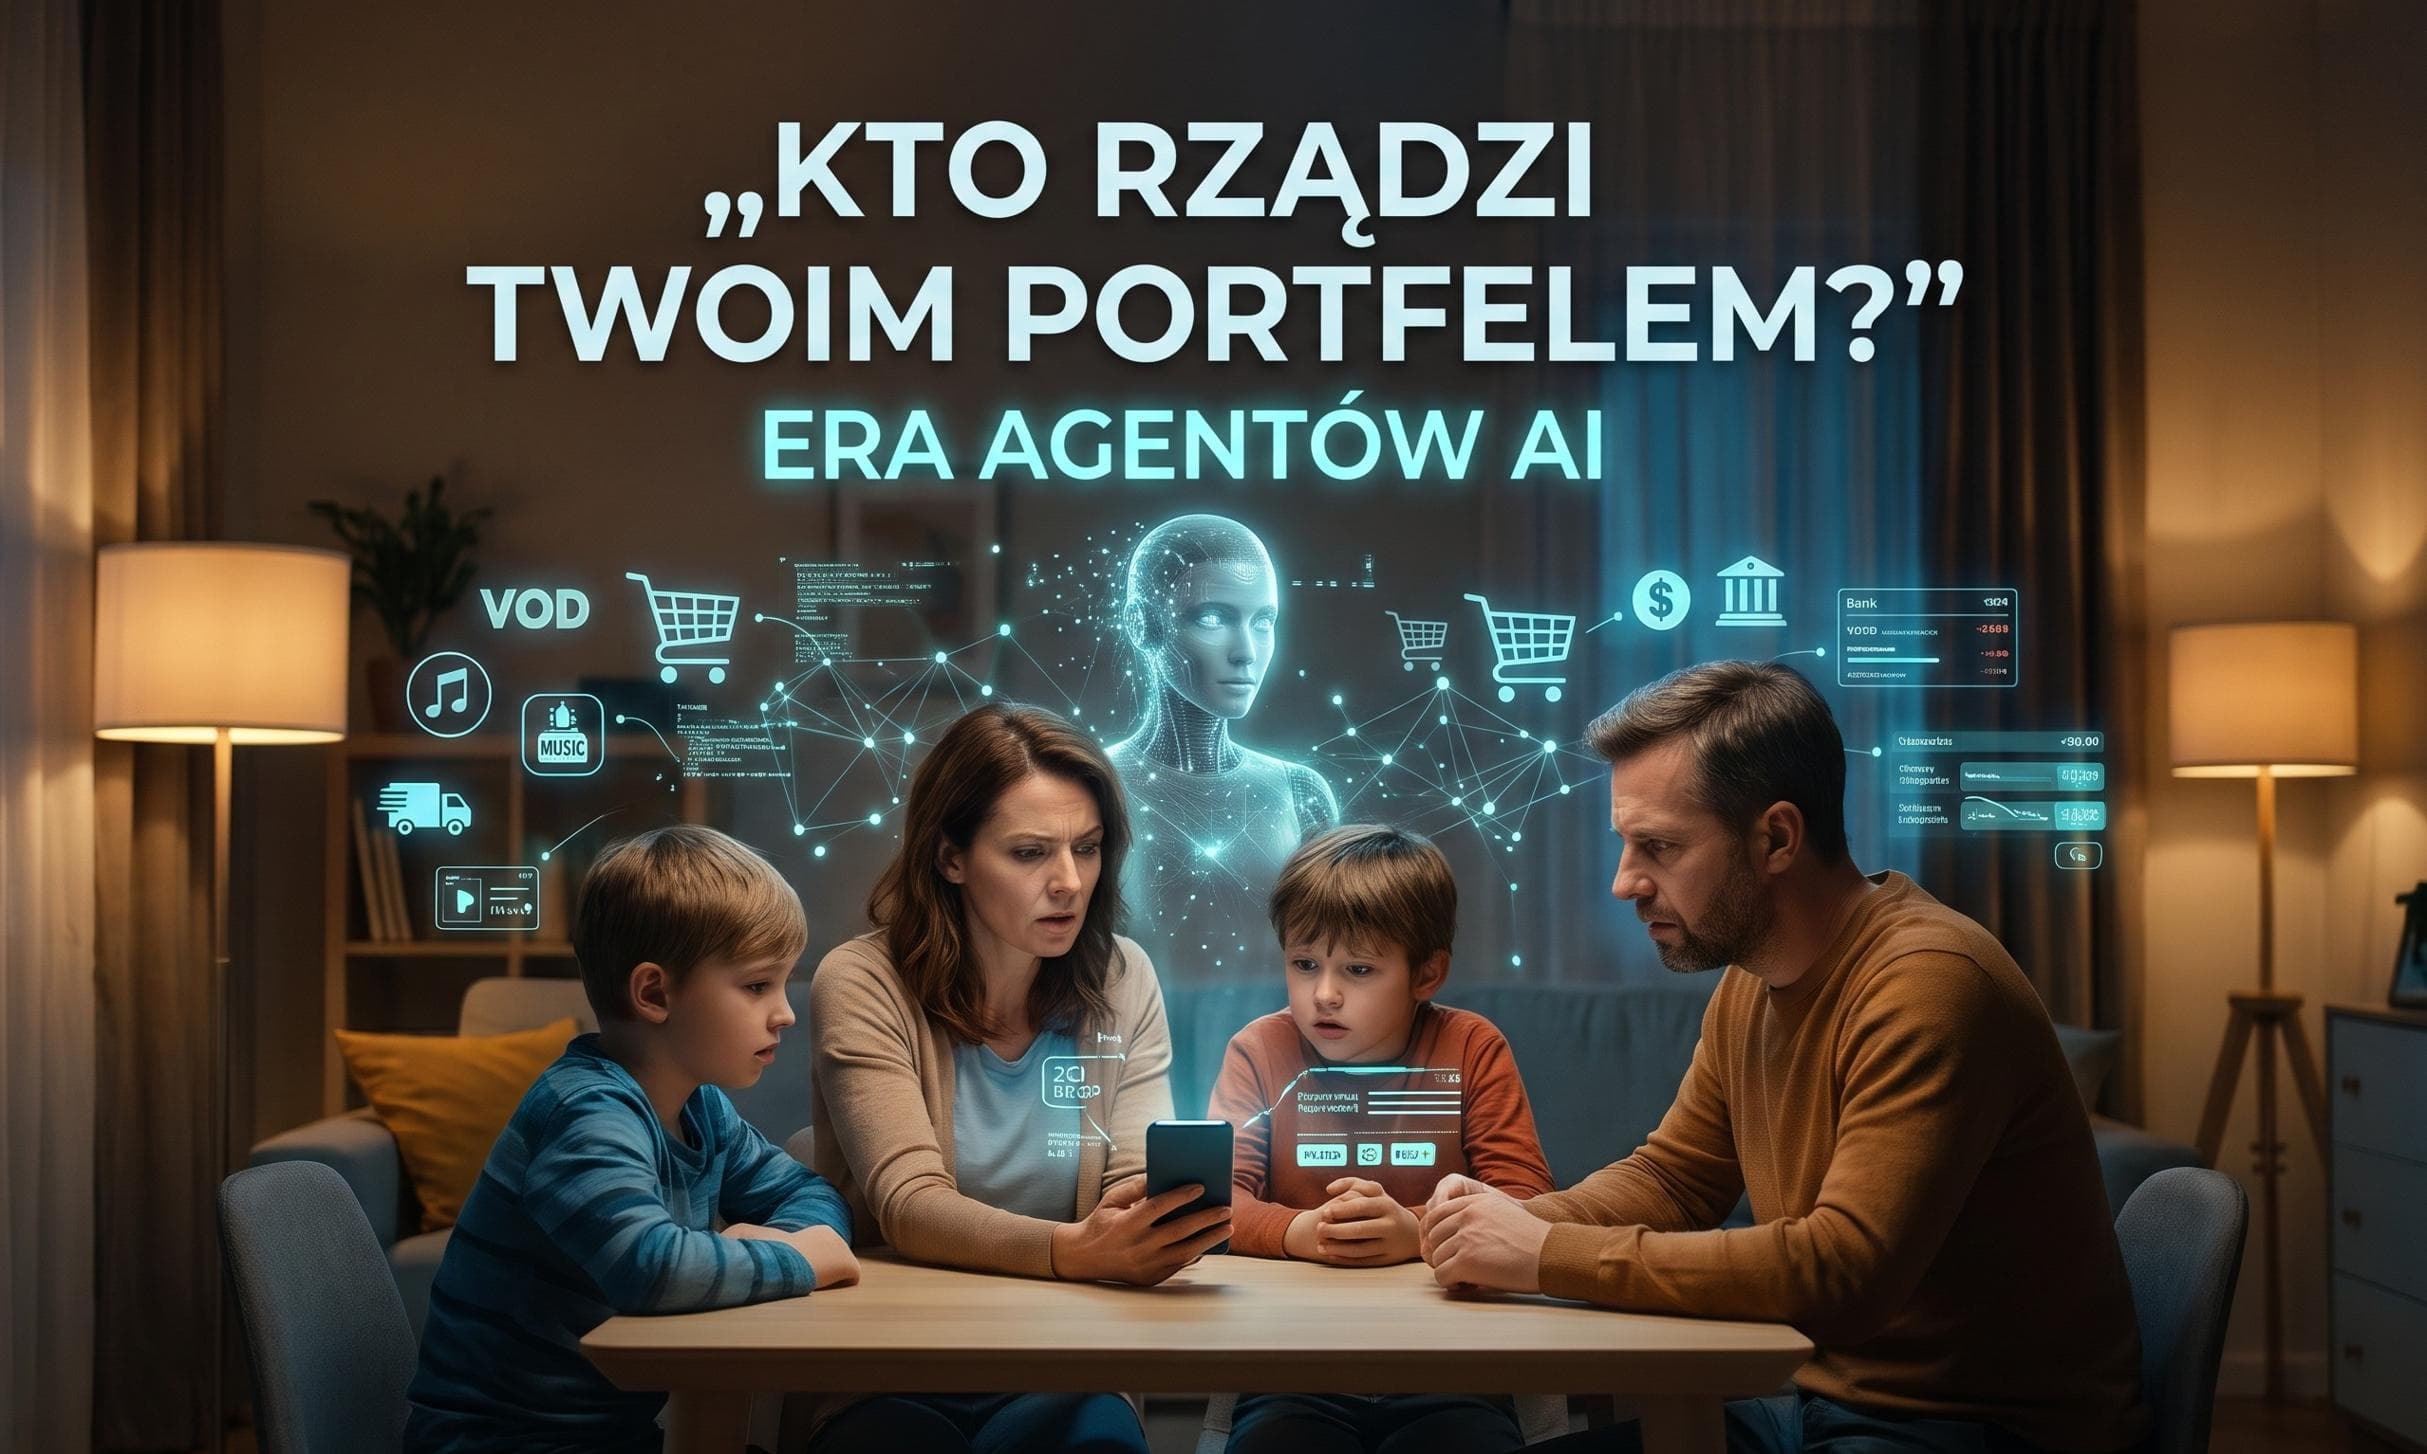
Kolejnym krokiem są Agenci AI największych na świecie firm płatniczych. Usuwają ostatni element, czyli człowieka, który obecny w momencie zakupu od tysięcy lat.
📙Przeczytaj także: Jak ochronić oszczędności przed inflacją i nie dać się złapać na „haczyki” w regulaminach bankowych?
System kopertowy
Twoi dziadkowie i z dużym prawdopodobieństwem także Twoi rodzicie, byli uczeni w domach zarządzania pieniędzmi. W wielu przypadkach była to jedna z czynności realizowana przez starszyznę, przy której uczestniczyli wszyscy domownicy. Chodzi o system kopertowy.
Rodzice przynosili wypłatę w gotówce, a następnie dzielili je na koperty. Do jednej trafiały pieniądze na czynsz, do drugiej na jedzenie, do kolejnej na ubrania i w ostatniej była bezpieczna rezerwa na drobne wydatki. Gdy koperta pustoszała, wszyscy widzieli, co się dzieje, a rodzaj serwowanych posiłków był dostosowany do danej sytuacji.
Możesz powiedzieć, że to prymitywny system. Spójrz na to inaczej. Koperta dawała rodzinie trzy rzeczy jednocześnie:
-
Pieniądze były widoczne – każdy mógł zobaczyć, ile środków jest wewnątrz.
-
Pieniądze były odczuwalne – wyjęcie ostatniego banknotu z koperty, z jedzeniem bolało, a ból uczył.
-
Pieniądze były tematem rozmów – koperty leżały w znanym dla domowników miejscu, więc ich wydawanie było rozmową, a nie sekretem.
Współczesne aplikacje do budżetowania próbują naśladować i odtworzyć wspomniane trzy cechy. Niestety prawie żadnej się to nie udaje, bo zwykle musisz pamiętać o tym, żeby ją otworzyć. Inaczej jest z kopertą, której nie da się nie zauważyć.
Płatności, z których korzystasz na co dzień, zburzyły trzy systemy jednym ruchem. Pieniądze stały się niewidzialne. Dosłownie znikają przez wiele ukrytych kanałów jak np. automatyczne płatności, subskrypcje, karty deponowane, raty. W efekcie żaden członek rodziny nie widzi całości. Sprawia to, że pieniądze przestały być odczuwalne. Efekt? O pieniądzach przestaje się rozmawiać, bo jak prowadzić dialog o czymś, czego nikt nie widział?
Oszczędności i kredyty: Polska i USA
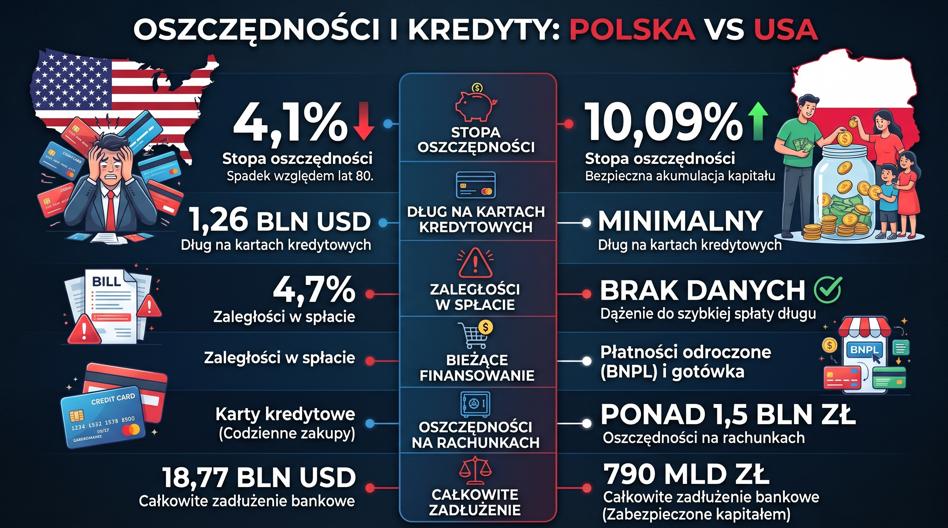
Według amerykańskiego Biura Analiz Ekonomicznych (Bureau of Economic Analysis) gospodarstwa domowe w USA oszczędzają obecnie ok. 4,1% swoich dochodów. Na początku lat 80. wskaźnik ten wynosił ponad 10%.
Saldo zadłużenia na kartach kredytowych w Stanach Zjednoczonych osiągnęło 1,26 biliona dolarów w połowie 2026 roku. Jednocześnie 4,7% całego zadłużenia gospodarstw domowych znajduje się w różnych stadiach zaległości (dane Banku Rezerwy Federalnej w Nowym Jorku).
W Polsce sytuacja wygląda niemal odwrotnie niż w USA. Polacy charakteryzują się skłonnością do oszczędzania, mają zwykle minimalny poziom zadłużenia na kartach kredytowych i dążą do pozbycia się długów możliwie najszybciej.
Według Eurostatu za II kwartał 2026 r. stopa oszczędności w Polsce przekroczyła 10% (dokładnie 10,09%). Polacy wykazują obecnie skłonność do akumulacji kapitału na poziomie, który był widoczny w USA w latach 80. XX wieku. Realny dochód gospodarstw domowych rośnie (+5,2% w II kwartale 2026 r.), a duża część tych środków trafia na lokaty lub (niestety) leży na kontach.
Polacy rzadko kredytują codzienne wydatki plastikiem. Zamiast tego wybierają płatności odroczone (BNPL), których wartość tylko w pierwszej połowie 2026 roku wyniosła 8,6 mld złotych. Na koniec sierpnia łączne zadłużenie bankowe polskich gospodarstw domowych wyniosło ok. 790 mld zł (z czego kredyty konsumpcyjne to 243 mld zł). Jest to kwota bezpiecznie pokryta zgromadzonym kapitałem. W połowie 2026 r. na rachunkach bankowych Polacy trzymali ponad 1,5 biliona złotych (1500 miliardów).
|
Cecha |
Stany Zjednoczone |
Polska |
|
Stopa oszczędności |
4,1% |
10,09% |
|
Dług na kartach kredytowych |
1,26 bln USD |
Minimalny |
|
Zaległości w spłacie |
4,7% całkowitego zadłużenia |
Brak danych (dążenie do szybkiej spłaty) |
|
Bieżące finansowanie zakupów |
Karty kredytowe |
Płatności odroczone (BNPL) |
|
Oszczędności na rachunkach |
Spadek względem lat 80. |
Ponad 1,5 bln zł |
|
Całkowite zadłużenie bankowe |
18,77 bln USD |
790 mld zł |
Opracowanie własne.
📙Przeczytaj także: Jak do 2030 roku inteligentny asystent w telefonie sam wyłapie najlepsze okazje i zrobi za Ciebie zakupy?
Subskrypcje
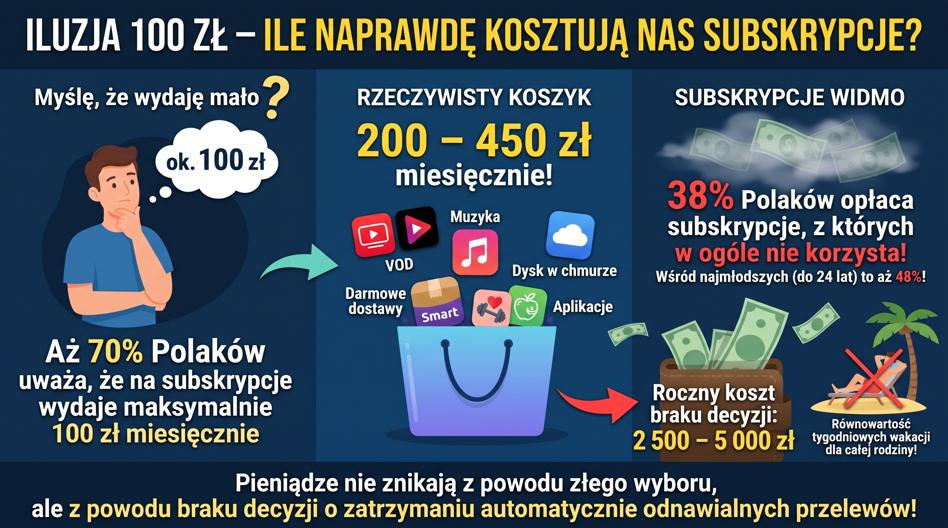
W USA gospodarstwa domowe deklarują, że wydają średnio 86 dolarów na subskrypcję. Rzeczywiście średnia wyniosła 219 dolarów.
W Polsce (raport np. Santander Consumer Bank) w latach 2024-2025, aż 70% było przekonanych, że przeznacza na subskrypcję ok. 100 złotych miesięcznie. Rzeczywistość wygląda inaczej. Standardowy cyfrowy koszyk aktywnego użytkownika to:
-
dwa serwisy VOD;
-
platforma muzyczna;
-
pakiet darmowych dostaw (np. Allegro SMART);
-
rozszerzony dysk w chmurze;
-
aplikacja fitness lub dietetyczna.
Łączny wydatek na subskrypcję waha się od 200 do 450 złotych miesięcznie, co znacznie przebija deklarowane 100 złotych.
Subskrypcje widmo
Problem pieniędzy wydawanych „bez chwili uczucia”, czy też możliwości refleksji, został w Polsce dokładnie zmierzony. Z danych ING Banku Śląskiego wynika, że aż 38% Polaków opłaca subskrypcje, z których w ogóle nie korzysta. Wśród najmłodszych dorosłych (do 24 lat) odsetek ten sięga aż 48%. To bezpośrednie efekt zapominania o anulowaniu darmowych okresów próbnych i wygody automatycznego pobierania środków z podpiętych kart.
💲Sprawdź RANKING kont osobistych z bonusem finansowym.
Roczny koszt braku decyzji
Skumulowane wydatki na subskrypcje, które dla wielu osób nie wydają się duże, w ciągu roku dają kwotę od 2500 zł do ponad 5000 złotych. W polskich realiach gospodarczych „zgubienie” 3-4 tys. złotych to spory utracony potencjał. Jest to równowartość tygodniowych wakacji dla rodziny, ponad połowy rocznego limitu wpłat na dające ulgi podatkowe konto IKZE, czy solidnego wzmocnienia poduszki finansowej. Podobnie jak w USA, te pieniądze nie znikają z powodu złego wyboru, ale z powodu braku decyzji o zatrzymaniu automatycznie odnawialnych przelewów.
Finansowy autopilot
Nadciągają agenci płatniczy. W poprzednim artykule pojawiła się informacja o Mastarcard, Vida, OpenAI i Stripe, które stworzyły rozwiązania finansowe, umożliwiające agentom AI samodzielne robienie zakupów. Znajdują produkt, wybierają sprzedawcę i płacą. Wszystko bez Twojej obecności.
Dla zapracowanej rodziny taka opcja jest bardzo wygodna. Agent poszuka najlepszej ceny, anuluje zapomniane subskrypcje i zawsze zapłaci za rachunki czy raty na czas.
Spróbujmy wkomponować agenta w historię rodziny, która pojawiła się na początku. Nikt w domu nie był w stanie wytłumaczyć swoich wydatków. Przy nowej „metodzie płatności” będzie jeszcze trudniej, ponieważ wydatki będą realizowane przez narzędzie, które nigdy nie usiądzie z Tobą przy stole, żeby porozmawiać o tym, gdzie podziały się pieniądze.
Na koniec miesiąca dostaniesz dobrze zaprojektowane i spokojne podsumowanie. Ostatnim ogniwem kontroli wydatków, jesteś Ty. Często zmęczony, zajęty innymi obowiązkami i opieką nad pociechami. Zostaniesz zastąpiony przez oprogramowanie, które nigdy się nie nudzi, nie jest zmęczone, ale też nigdy nie powie „musimy w tym miesiącu wyhamować z wydatkami, bo kończą się nam pieniądze”.
Patralekh Satyam, dyrektor w Myridius, podsumowuje tę sytuację następująco: „Budżet rodzinny przestaje być czymś, co robi rodzina. Staje się czymś, co dzieje się z rodziną, gdzieś indziej, w jej imieniu”.
W poprzednim artykule wyjaśniliśmy, że ten podmiot (np. wymienione chwilę wcześniej firmy, jak Mastercard, Visa itp.) ustalają zasady działania agentów AI. Niestety dzieje się to bez Twojej obecności. Decyzje podejmowane przez tych gigantów będą miały większy wpływ na wydatki Twojego gospodarstwa domowego niż ktokolwiek w domu.
📙Przeczytaj także: OKI na razie mało znane. Polacy chcą więcej wiedzy, zanim zaczną inwestować.
Świadomie domagaj się bólu
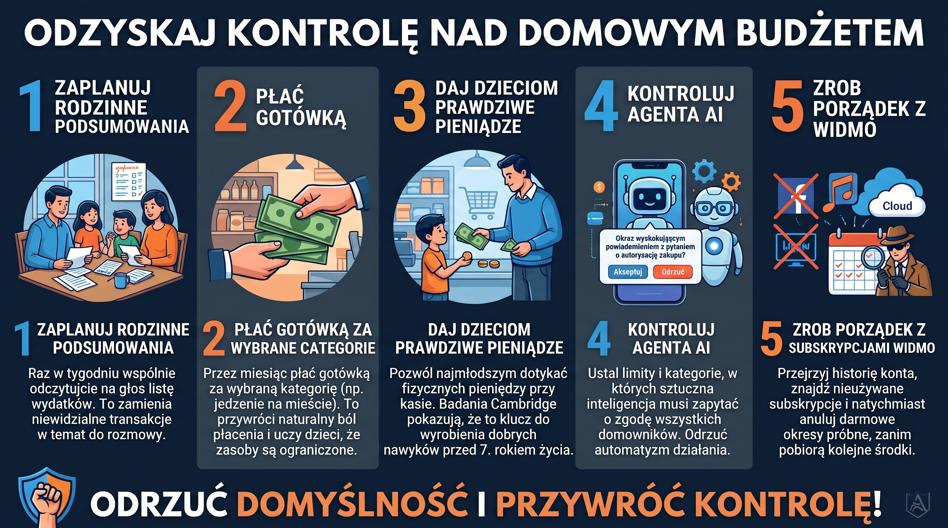
Ból płacenia można odbudować. Zacznij od odtwarzania go w małych dawkach, np. poprzez drobne płatności w sklepie lub za usługi.
Zaplanuj cotygodniowe podsumowanie finansowe dla rodziny. Podczas niego każdy odczytuje wszystkim na głos szczegółową listę wydatków. To ważne, ponieważ czytanie na głos zmienia niewidzialne wydatki w wydatki omawianie, jak to miało miejsce w czasach, gdy pieniądze dzieliło się do kopert.
Wybierz np. jedzenie na mieście lub inną kategorię wydatków i przez miesiąc płać za nie gotówką. Tutaj nie chodzi o to, aby oszczędzić. Chodzi o to, aby wszyscy, a szczególnie dzieci, poczuli, że pieniądze są ograniczonym zasobem w Waszym gospodarstwie domowym.
Daj dzieciom prawdziwe pieniądze na drobne zakupy. Odkrycia Cambridge sugerują, że kilka lat dotykania pieniędzy może być ważniejsze niż najlepszy wykład w przyszłości. Spotkałem się z informacją, że dzieci kształtują swoje podejście do pieniędzy, do siódmego roku życia.
Kiedy pojawi się w domu agent płatniczy, ustalcie rodzinnie wspólne limity wydatków i kategorie, w których agent musi zapytać o autoryzacje. Najlepiej, żeby pytanie pojawiło się u wszystkich domowników. W ten sposób odrzucasz domyślność. Behawioryści uważają, że to właśnie ona decyduje o wygranej lub przegranej.
Twój bank: wsparcie dla domu czy beneficjent płatności?
Pomiędzy Tobą a agentem AI jest jeszcze bank, z którego usług korzystasz. Instytucje finansowe zarabiają na każdej bezbolesnej płatności. Jednocześnie to banki mają problem, gdy gospodarstwo domowe wpadnie w kłopoty.
Świat się zmienia. To truizm. Niemniej to jak otoczenie wpływa na banki i co banki powinny z tym zrobić, będzie tematem kolejnego wpisu.
Źródła:
-
Biuro Analiz Ekonomicznych, „Personal Income and Outlays”, sierpień 2026 r.;
-
Bank Rezerwy Federalnej w Nowym Jorku, „Quarterly Report on Household Debt and Credit”, II kw. 2026 r.;
-
Badanie subskrypcji C+R Research, opublikowane przez CNBC, czerwiec 2022 r.;
-
Biuro Ochrony Finansowej Konsumentów, „Consumer Use of Buy Now, Pay Later”, styczeń 2025 r.;
-
Whitebread i Bingham, Uniwersytet Cambridge, „Habit Formation and Learning in Young Children”, dla Money Advice Service;
-
Prelec i Loewenstein, „The Red and the Black”, Marketing Science, 1998.
-
Patralekh Satyam – Nobody in Your Home Feels the Spending Anymore. Soon Nobody Will See It Either.
-
Biznes.pap.pl – Stopa oszczędności gospodarstw domowych w Polsce w II kw. wzrosła do 10,09 proc., czyli o 0,6 pkt. proc. – Eurostat – https://biznes.pap.pl/wiadomosci/gospodarka/stopa-oszczednosci-gospodarstw-domowych-w-polsce-w-ii-kw-wzrosla-do-1009-proc.
-
70% Polaków wydaje na subskrypcje do 100 zł – jakie serwisy i usługi najczęściej wybieramy? – https://itwiz.pl/70-polakow-wydaje-na-subskrypcje-do-100-zl-jakie-serwisy-i-uslugi-najczesciej-wybieramy/
-
5 ukrytych subskrypcji, które drenują Twój budżet – https://blog.zoxteam.pl/ukryte-subskrypcje-budzet/.
-
Zadłużenie gospodarstw domowych w USA – https://www.newyorkfed.org/microeconomics/hhdc