6 min. czytania


Jak działa kalkulator lokat bankowych?
Kalkulator lokat bankowych to narzędzie do symulacji zysków z lokat. Działanie kalkulatora lokat opiera się na obliczeniach matematycznych uwzględniających czas trwania lokaty. Narzędzie pozwala sprawdzić wynik bez ręcznego liczenia odsetek i podatku.
Kalkulator lokat wymaga danych wejściowych takich jak kwota lokaty i oprocentowanie. Trzecim parametrem jest okres, na jaki chcesz zostawić pieniądze w banku. Na tej podstawie kalkulator pokazuje, ile wyniosą odsetki, ile zabierze podatek i ile zostanie Ci po zakończeniu lokaty.
Dlaczego warto policzyć lokatę przed jej założeniem?
Na pierwszy rzut oka oferty wyglądają podobnie, bo każdy bank podaje jedną liczbę, czyli oprocentowanie. Wynik zależy jednak od kilku elementów, które reklama pomija.
Oprocentowanie jest roczne, a lokata może trwać krócej
Oprocentowanie lokat jest podawane w skali roku. Jeśli zakładasz lokatę na 3 miesiące, zarobisz mniej więcej jedną czwartą kwoty, którą sugeruje stawka roczna. Dla kwoty 10 000 zł oprocentowanie lokaty 3-miesięcznej na 6% daje około 150 zł odsetek brutto. Gdybyś zobaczył samo 6% i pomnożył je przez 10 000 zł, wyszłoby 600 zł, czyli cztery razy więcej.
Podatek zmienia wynik
Podatek Belki wynosi 19% od uzyskanych odsetek. To podatek od zysków kapitałowych, potocznie nazywany podatkiem Belki, który obowiązuje od 2002 roku. Podatek jest automatycznie potrącany przez bank i automatycznie odprowadzany do urzędu skarbowego, więc w przypadku zwykłej lokaty nie musisz sam go rozliczać.
Zyski z lokat są opodatkowane tylko odsetkami, nie całą kwotą lokaty. Z 10 000 zł wpłaconych do banku podatek policzy się wyłącznie od tej części, którą lokata zarobiła.
Kalkulator lokat uwzględnia podatek Belki przy obliczeniach, dlatego widzisz od razu to, co realnie zostanie na koncie.
Kapitalizacja odsetek wpływa na zysk
Kapitalizacja odsetek wpływa na ostateczny zysk z lokaty. Szczegóły i przykład z liczbami znajdziesz w dalszej części poradnika.
Jak korzystać z kalkulatora lokat krok po kroku?
-
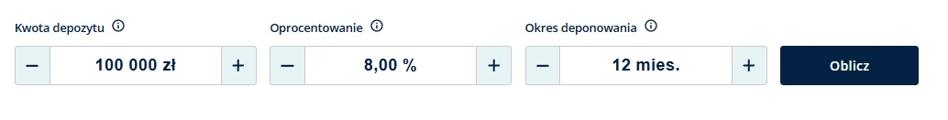
Wpisz kwotę. W pierwszym polu wpisz kwotę depozytu, czyli pieniądze, które chcesz ulokować. Możesz też użyć przycisków plus i minus.
-
Ustaw oprocentowanie. Podaj stawkę z oferty banku, którą chcesz sprawdzić. To oprocentowanie nominalne w skali roku.
-
Wybierz okres deponowania. Wpisz liczbę miesięcy, na które zamierzasz zamrozić środki.
-
Kliknij „Oblicz”. Kalkulator natychmiast pokaże szczegóły wyliczenia.
Jak czytać wynik?
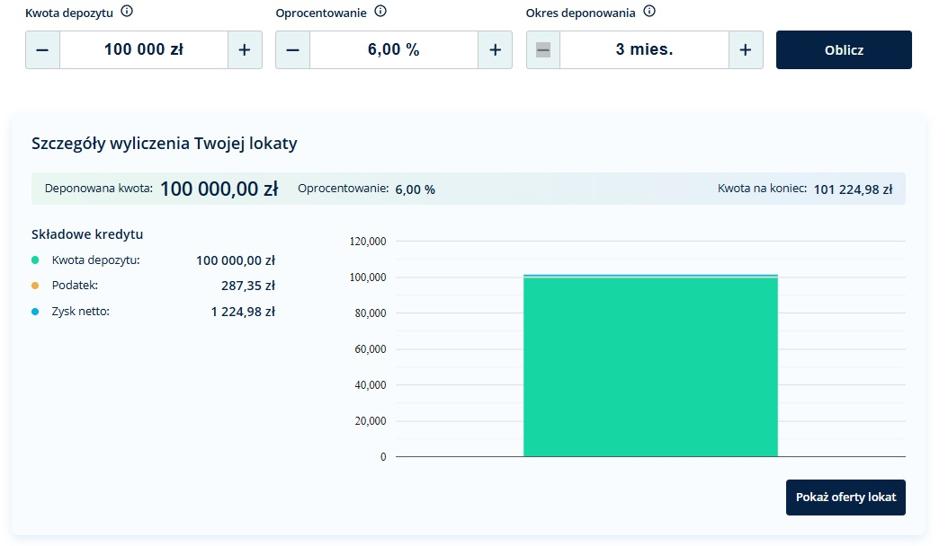
W wynikach zobaczysz cztery liczby.
-
Kwota depozytu to pieniądze, które wpłacasz.
-
Podatek to część odsetek, którą potrąca bank.
-
Zysk netto to to, co zarabiasz po podatku.
-
Kwota na koniec to kapitał razem z zyskiem netto.
Zysk brutto to całkowity zarobek wygenerowany przez lokatę przed potrąceniem podatku. Zysk netto to realny zysk po zakończeniu lokaty po odliczeniu podatku. Przy porównywaniu ofert patrz na zysk netto, bo to on trafia do Twojego portfela.
Przykład z kalkulatora: przy kwocie 100 000 zł, oprocentowaniu 6% i okresie 3 miesięcy odsetki brutto wynoszą 1512,33 złotych. Podatek to 287,35 zł, zysk netto wynosi 1224,98 zł, a kwota na koniec to 101 224,98 złotych.
Masz już wynik i chcesz sprawdzić, które banki oferują podobną stawkę? Zobacz aktualne oferty lokat.
Przykłady, które możesz sprawdzić samodzielnie
Poniższe scenariusze są przykładowe. Stawki w bankach się zmieniają, ale mechanizm liczenia pozostaje taki sam, więc możesz wpisać te dane do kalkulatora i porównać wynik ze swoim.
|
Kwota lokaty |
Oprocentowanie |
Okres |
Odsetki brutto |
Podatek 19% |
Zysk netto |
|
10 000 zł |
5% |
12 mies. |
500 zł |
95 zł |
405 zł |
|
10 000 zł |
6% |
3 mies. |
150 zł |
28,50 zł |
121,50 zł |
|
100 000 zł |
8% |
12 mies. |
8 000 zł |
1 520 zł |
6 480 zł |
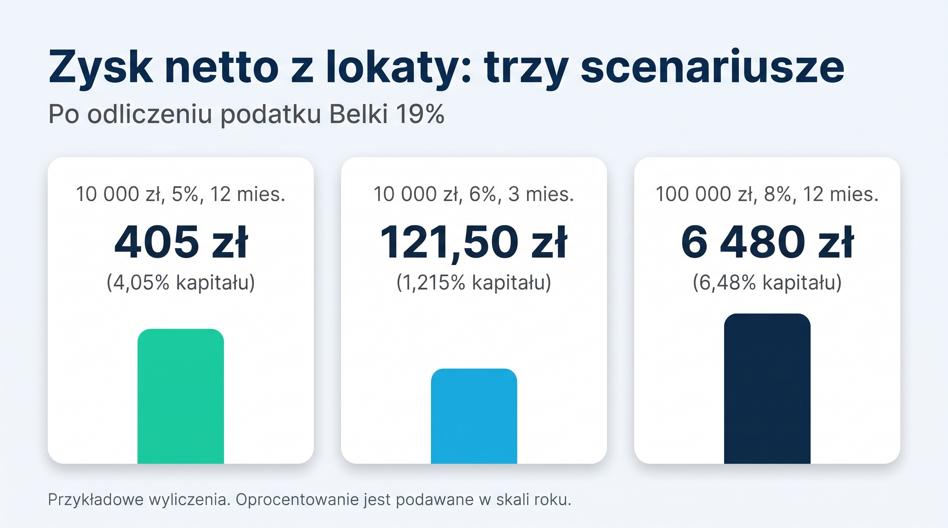
Lokata 10 000 zł na 12 miesięcy przy 5% daje 405 zł zysku netto. Jeśli ta sama kwota trafi na 3 miesiące przy 6%, zysk netto wyniesie około 121,50 złotych.
Co lepsze: 6% na 3 miesiące czy 5% na rok?
Samo porównanie 6% z 5% wskazuje na krótszą lokatę, ale okresy są różne. Dopiero kalkulator pozwala to uczciwie zestawić.
Gdyby obie lokaty trwały 3 miesiące, 5% dałoby 101,25 zł netto, a 6% dałoby 121,50 zł netto. Różnica wynosi 20,25 zł. Jeśli natomiast po 3 miesiącach znajdziesz kolejną lokatę z podobną stawką i powtórzysz to cztery razy, zarobisz łącznie około 486 zł netto, czyli więcej niż 405 zł z lokaty rocznej.
Powyższy wariant zakłada jednak, że kolejne stawki nie spadną, a tego nie możesz być pewien. Lokata roczna daje za to stałą stawkę na cały okres.
Dobra decyzja zależy więc od tego, jak długo możesz obejść się bez tych pieniędzy i czy spodziewasz się zmian stóp procentowych.
Chcesz zobaczyć oferty dla kwoty 10 000 złotych? Pokaż oferty lokat.
Jak kapitalizacja zmienia wynik?
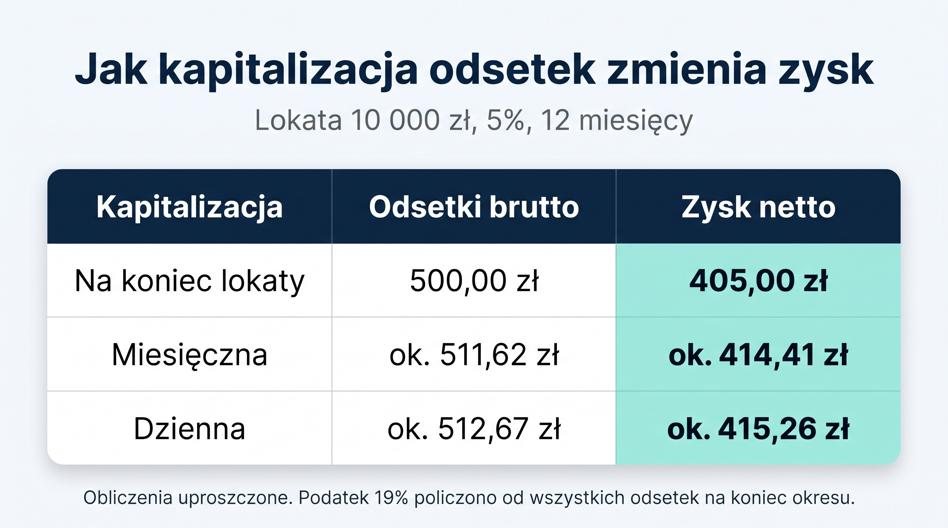
Kapitalizacja odsetek to dodawanie odsetek do kapitału głównego. Od tego momentu kolejne odsetki są naliczane także od tych, które zostały już dopisane.
Jest kilka rodzajów kapitalizacji:
-
roczna;
-
kwartalna;
-
miesięczna;
-
dzienna.
Przy kapitalizacji miesięcznej odsetki naliczają się co miesiąc. Częstsza kapitalizacja zwiększa końcowy zysk z lokaty, bo odsetki zaczynają procentować wcześniej. Kapitalizacja na koniec lokaty nie generuje dodatkowych odsetek, ponieważ nie ma już czasu, by mogły zarabiać.
Oprocentowanie jest takie samo, a wynik się różni. Poniższe wyliczenie dotyczy 10 000 zł, 5% i 12 miesięcy. Jest uproszczone, bo podatek policzono od wszystkich odsetek na koniec okresu.
|
Kapitalizacja |
Odsetki brutto |
Zysk netto |
|
Na koniec lokaty (roczna) |
500,00 zł |
405,00 zł |
|
Miesięczna |
ok. 511,62 zł |
ok. 414,41 zł |
|
Dzienna |
ok. 512,67 zł |
ok. 415,26 zł |
Kapitalizacja dzienna daje najwyższy zysk z lokaty, ale przewaga nad miesięczną ma tu mniej niż złotówkę. Większe znaczenie ma przejście z rocznej na miesięczną, bo dodaje około 9 złotych. Przy większych kwotach i dłuższych okresach te różnice rosną, więc kalkulator warto uruchomić dla swoich liczb.
Pięć sposobów na skuteczne korzystanie z kalkulatora
1. Policz kilka wariantów. Zmieniaj okres i stawkę przyciskami plus i minus. Zobaczysz, jak bardzo każdy parametr wpływa na wynik.
2. Porównuj zysk netto. Zysk brutto jest wyższy, ale nie trafia na Twoje konto w całości. Podatek jest automatycznie potrącany, więc liczy się kwota po jego odjęciu.
3. Dopasuj okres lokaty do swoich planów. Jeśli zerwiesz lokatę przed terminem, bank zwykle obniża lub odbiera odsetki, zgodnie z umową. Wybieraj taki okres, w którym nie będziesz potrzebować tych środków.
4. Sprawdź wpływ kapitalizacji. Częściej naliczane odsetki dają wyższy wynik, ale różnice między kapitalizacją miesięczną a dzienną są niewielkie. Dla Ciebie bardziej opłacalne może być wyższe oprocentowanie przy rzadszej kapitalizacji.
5. Użyj wyniku jako punktu odniesienia. Porównywarki lokat pozwalają na zestawienie ofert różnych banków. Kalkulatory lokat pomagają porównać różne oferty lokat. Policz swój scenariusz, a potem sprawdź, czy któraś oferta daje więcej.
Masz wynik w kalkulatorze? Porównaj oferty lokat różnych banków.
Najczęstsze błędy przy wyborze lokaty
-
Porównywanie tylko stawek to jeden z podstawowych błędów. Różne oferty lokat różnią się oprocentowaniem i kapitalizacją, a także okresem trwania lokaty. Lokata z niższą stawką potrafi dać wyższy zysk netto, jeśli trwa dłużej lub ma częstszą kapitalizację.
-
Świadome (lub nie) pomijanie podatku. Zysk brutto wygląda lepiej, ale rzeczywisty zysk to ten po odliczeniu 19%.
-
Nieuwzględnianie terminu. Środki zamrożone na rok nie będą dostępne na bieżące wydatki bez utraty odsetek.
-
Brak sprawdzenia warunków. Oferta promocyjna może dotyczyć nowych klientów, wybranej kwoty lub konkretnego okresu. Szczegóły zawsze sprawdzaj w regulaminie banku.
Czy lokata jest bezpieczna?
Bankowy Fundusz Gwarancyjny zapewnia gwarancje do równowartości 100 000 euro.
Obejmują one środki osób fizycznych zgromadzone w jednym banku, łącznie z odsetkami. Jeśli masz większą kwotę, rozważ rozłożenie jej w kilku bankach. Aktualne zasady sprawdzisz na stronie BFG.
Rzeczywisty zysk a inflacja
Oprocentowanie nominalne informuje o tym, ile odsetek nalicza bank. Rzeczywisty zysk zależy jeszcze od tego, jak szybko rosną ceny.
Weźmy przykład hipotetyczny: zysk netto 405 zł z 10 000 zł oznacza 4,05% po podatku. Gdyby w tym czasie ceny wzrosły o 4%, Twoja siła nabywcza pozostałaby praktycznie bez zmian. Przy niższej inflacji faktycznie zyskujesz, przy wyższej tracisz wartość pieniędzy mimo odsetek.
Aktualny wskaźnik inflacji sprawdzisz na stronie GUS. Porównaj go z wynikiem kalkulatora, czyli z zyskiem netto w procentach.
Kalkulator ułatwi Ci podjęcie decyzji
Kalkulator lokat bankowych pokazuje w kilka sekund, ile zostanie Ci po podatku. Żeby wykorzystać go dobrze, wpisz własne parametry, porównaj kilka wariantów i patrz na zysk netto. Sprawdź też, jak kapitalizacja zmienia wynik. Gdy znasz już liczby, łatwiej ocenić, czy oferta banku jest opłacalna.
-
Sprawdź swoją lokatę w kalkulatorze i zobacz aktualne oferty.
-
Odpowiedzi na najczęściej zadawane pytania znajdziesz w FAQ pod kalkulatorem.
-
Bieżące zmiany stóp i rankingi opisujemy w aktualnych artykułach o lokatach.
Artykuł ma charakter informacyjny i nie stanowi rekomendacji finansowej. Oferty i oprocentowanie mogą się zmieniać, a ostateczne warunki podają banki.