10 min. czytania


Wybór kredytu mieszkaniowego wymaga porównania nie tylko wysokości rat, ale również całkowitego kosztu finansowania, wymaganych zabezpieczeń i zasad spłaty. W przypadku oferty Erste Bank Polska warto sprawdzić, jak na proponowane warunki wpłyną Twój wkład własny, źródło dochodu oraz korzystanie z dodatkowych produktów banku. Znaczenie mają także rodzaj nieruchomości i cel kredytu – przy zakupie gotowego mieszkania formalności i sposób wypłaty środków będą inne niż przy budowie domu. Przed podjęciem decyzji przeanalizuj więc ofertę przygotowaną dla Twojej sytuacji, wraz z formularzem informacyjnym i projektem umowy.
|
❗GDYBYŚ Z TEGO TEKSTU MIAŁ ZAPAMIĘTAĆ TYLKO KILKA NAJWAŻNIEJSZYCH RZECZY… Jeśli rozważasz kredyt mieszkaniowy w Erste Bank Polska, zwróć uwagę przede wszystkim na te kwestie:
|
Komentarz AutorkiPrzy porównywaniu kredytu mieszkaniowego w Erste Bank Polska z ofertami innych banków zwróciłabym szczególną uwagę na łączny koszt finansowania i warunki korzystania z produktów dodatkowych. Sama prowizja 0% czy niższa marża nie przesądzają jeszcze o opłacalności oferty, jeśli towarzyszą im składki ubezpieczeniowe lub opłaty za inne usługi. Porównałabym kalkulacje dla tej samej kwoty, okresu spłaty i rodzaju rat, uwzględniając również zakres ochrony ubezpieczeniowej. Przed podpisaniem umowy sprawdziłabym też skutki rezygnacji z dodatkowych produktów, zasady nadpłacania kredytu oraz sposób ustalania oprocentowania po zakończeniu okresu stałej stopy. To szczegóły, które mogą mieć znaczenie dla domowego budżetu przez wiele lat.
|
Kredyt mieszkaniowy w Erste Bank Polska – najważniejsze informacje
Erste Bank Polska oferuje kredyt mieszkaniowy od 100 tys. zł do 10 mln zł, z okresem spłaty do 30 lat. Ostateczne warunki zależą od zdolności kredytowej, celu finansowania oraz nieruchomości stanowiącej zabezpieczenie.
|
Parametr |
Warunki w Erste Bank Polska |
|
Kwota kredytu |
Od 100 000 zł do 10 000 000 zł |
|
Okres kredytowania |
Do 30 lat |
|
Waluta |
PLN; oferta dla osób zarabiających w złotych |
|
Wkład własny |
Co do zasady minimum 10%; bank przewiduje wyjątek opisany pod tabelą |
|
Maksymalne LTV |
Do 90% wartości nieruchomości |
|
Oprocentowanie |
Zmienne albo okresowo stałe przez pierwsze 5 lat |
|
Rodzaj rat |
Równe lub malejące |
|
Cele finansowania |
Zakup mieszkania, domu lub działki, budowa domu, remont, refinansowanie kredytu mieszkaniowego |
|
Dodatkowe wydatki |
Do 30% kwoty kredytu na wyposażenie lub cele niemieszkaniowe |
|
Wypłata środków |
Jednorazowo lub w transzach; okres wypłaty nie dłuższy niż 24 miesiące od pierwszej transzy |
|
Karencja w spłacie kapitału |
Maksymalnie 36 miesięcy od uruchomienia kredytu lub pierwszej transzy; nie obejmuje odsetek |
|
Podstawowe zabezpieczenie |
Hipoteka na nieruchomości mieszkaniowej |
|
Ubezpieczenie nieruchomości |
Polisa spełniająca wymagania banku wraz z cesją praw; możliwy wybór zewnętrznego ubezpieczyciela |
Przy LTV nieprzekraczającym 70% bank nie wymaga wniesienia wkładu własnego, z wyjątkiem finansowania budowy domu systemem gospodarczym. Nie oznacza to jednak finansowania bez odpowiedniego zabezpieczenia – znaczenie ma relacja kwoty kredytu do wartości nieruchomości przyjętej przez bank.
Co warto wiedzieć o Erste Bank Polska?
Erste Bank Polska to dawny Santander Bank Polska, działający pod nową nazwą od 24 kwietnia 2026 roku. Jego głównym akcjonariuszem została wcześniej austriacka Erste Group Bank AG. Zmiana marki oznacza kontynuację działalności banku w ramach nowej grupy kapitałowej. Dotychczasowe umowy klientów pozostały w mocy, a sam rebranding nie zmienił ich warunków.
Historia instytucji obejmuje działalność pod markami Bank Zachodni, Bank Zachodni WBK oraz Santander Bank Polska. Obecna nazwa jest więc kolejnym etapem rozwoju banku od lat obecnego na polskim rynku. Osoby, które zaciągnęły kredyt jeszcze pod poprzednią marką, są obecnie obsługiwane przez Erste Bank Polska.
Oferta dla klientów indywidualnych obejmuje m.in. konta osobiste, kredyty gotówkowe i mieszkaniowe, pożyczki hipoteczne oraz produkty oszczędnościowe i inwestycyjne. Osoby zainteresowane finansowaniem nieruchomości powinny sprawdzać aktualne warunki Erste Bank Polska – starsze opisy oferty Santander Bank Polska mogą zawierać parametry niedostępne już dla nowych wniosków.
Kredyt mieszkaniowy w Erste Bank Polska – cele kredytowania
Kredyt mieszkaniowy w Erste Bank Polska można przeznaczyć na zakup mieszkania, domu lub działki, budowę domu, remont oraz spłatę kredytu mieszkaniowego zaciągniętego w innym banku. Oferta obejmuje więc zarówno zakup nieruchomości, jak i poprawę warunków mieszkaniowych czy refinansowanie dotychczasowego zobowiązania.
Do 30% kwoty kredytu można wykorzystać na wyposażenie mieszkania lub domu albo dowolne cele niemieszkaniowe. Jest to część przyznanego finansowania, a nie dodatkowa kwota ponad udzielony kredyt. Taką możliwość warto uwzględnić przy planowaniu budżetu, pamiętając, że środki przeznaczone na dodatkowe wydatki również podlegają spłacie wraz z odsetkami.
Ostateczny zakres finansowania zależy od zdolności kredytowej, wartości i rodzaju zabezpieczenia oraz oceny wniosku. Przed złożeniem dokumentów warto potwierdzić, czy bank sfinansuje wszystkie planowane wydatki i w jaki sposób trzeba będzie udokumentować ich poniesienie.
Erste Bank Polska – kredyt mieszkaniowy – podstawowe parametry zobowiązania
Decydując się na kredyt mieszkaniowy, warto sprawdzić nie tylko maksymalną kwotę finansowania, ale też poziom wkładu własnego, dostępny okres spłaty, zasady wcześniejszej spłaty czy możliwość przeznaczenia części środków na cel dodatkowy. To właśnie te elementy w praktyce decydują o tym, czy oferta będzie dopasowana do konkretnej nieruchomości, planu budowy albo sytuacji finansowej kredytobiorcy. W przypadku Erste Bank Polska podstawowe parametry kredytu mieszkaniowego wyglądają następująco:
📌 KWOTA KREDYTU
Minimalna kwota kredytu mieszkaniowego w Erste Bank Polska wynosi 100 tys. zł, a maksymalna może sięgać nawet 10 mln zł. Ostateczna wysokość finansowania zależy oczywiście od zdolności kredytowej, wartości nieruchomości i celu kredytowania.
📌 WKŁAD WŁASNY
Standardowo bank wymaga co najmniej 10% wkładu własnego i finansuje do 90% wartości nieruchomości. Przewiduje jednak wyjątek: jeśli kwota kredytu nie przekracza 70% wartości nieruchomości przyjętej jako zabezpieczenie, nie wymaga wniesienia wkładu własnego. Zasada ta nie dotyczy kredytów na budowę domu systemem gospodarczym. Ostateczne wymagania zależą od parametrów transakcji i oceny wniosku.
📌 OKRES KREDYTOWANIA
Spłatę kredytu można rozłożyć maksymalnie na 30 lat. Przy tej samej kwocie kredytu i niezmienionym oprocentowaniu wydłużenie okresu spłaty obniża miesięczną ratę, ale zwiększa łączną kwotę odsetek. Warto więc dopasować harmonogram do możliwości domowego budżetu, uwzględniając również całkowity koszt zobowiązania.
📌 OPROCENTOWANIE
Erste Bank Polska oferuje kredyt mieszkaniowy zarówno z oprocentowaniem zmiennym, jak i z oprocentowaniem okresowo stałym przez pierwsze 5 lat. Wybór wariantu wpływa na wysokość raty, poziom bezpieczeństwa domowego budżetu i całkowity koszt kredytu, dlatego warto porównać oba rozwiązania jeszcze przed złożeniem wniosku.
📌 WALUTA KREDYTU
Kredyt mieszkaniowy w Erste Bank Polska jest udzielany wyłącznie w złotych, a oferta jest skierowana do osób zarabiających w PLN. Gdy dochody i spłata kredytu są w tej samej walucie, zmiany kursów walut nie wpływają bezpośrednio na wysokość rat ani salda zadłużenia. Nie eliminuje to jednak ryzyka zmiany oprocentowania.
📌 RATY
Kredyt można spłacać w ratach równych albo malejących. Wybór harmonogramu wpływa nie tylko na wysokość miesięcznego obciążenia, ale też na całkowity koszt odsetkowy zobowiązania.
📌 CEL DODATKOWY W RAMACH KREDYTU
Erste Bank Polska dopuszcza przeznaczenie części środków z kredytu – maksymalnie do 30% jego kwoty – na cel niezwiązany bezpośrednio z celem mieszkaniowym. To rozwiązanie może być przydatne np. przy finansowaniu wyposażenia nieruchomości albo innych wydatków towarzyszących inwestycji.
📌 WCZEŚNIEJSZA SPŁATA
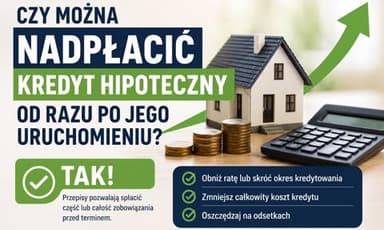
Kredytobiorca może spłacić część lub całość kredytu przed terminem określonym w umowie. Przed podpisaniem dokumentów warto sprawdzić ewentualne opłaty za wcześniejszą spłatę, sposób składania dyspozycji oraz zasady rozliczania nadpłat. Znaczenie ma również to, czy nadpłata obniży kolejne raty, czy pozwoli skrócić okres kredytowania, oraz jakie formalności wiążą się z wybranym rozwiązaniem.
Kredyt mieszkaniowy w Erste Bank Polska – profil kredytobiorcy
Zanim złożysz wniosek o kredyt mieszkaniowy w Erste Bank Polska, warto wiedzieć, jak bank podchodzi do oceny kredytobiorcy. Znaczenie ma tu nie tylko wysokość dochodów, ale też ich źródło, liczba osób w gospodarstwie domowym, historia kredytowa, wiek czy obecne zobowiązania finansowe. W praktyce Erste analizuje zarówno sytuację finansową klienta, jak i to, czy będzie on w stanie bezpiecznie spłacać kredyt przez cały okres zobowiązania.
📌 WIEK KREDYTOBIORCY
O kredyt mieszkaniowy mogą ubiegać się osoby pełnoletnie. Wiek wnioskodawcy może wpływać na dostępny okres kredytowania – znaczenie ma również to, ile lat będzie miał w momencie spłaty ostatniej raty. Przed złożeniem wniosku warto potwierdzić w banku wymagania dotyczące wieku oraz ewentualnych dodatkowych zabezpieczeń.
📌 LICZBA KREDYTOBIORCÓW
Wspólny wniosek może pomóc w uzyskaniu finansowania, ale nie gwarantuje wyższej zdolności kredytowej. Bank uwzględnia zarówno dochody współkredytobiorców, jak i ich zobowiązania oraz koszty utrzymania. Dopuszczalną liczbę osób przystępujących do kredytu i warunki wspólnego wnioskowania należy potwierdzić przed przygotowaniem dokumentów.
📌 ŹRÓDŁO I STABILNOŚĆ DOCHODU
Przy ocenie wniosku znaczenie mają wysokość, regularność i możliwość udokumentowania dochodu. W zależności od jego źródła bank może wymagać m.in. zaświadczenia o zatrudnieniu i zarobkach, historii rachunku lub dokumentów podatkowych. Zakres dokumentacji oraz okres, z którego analizowane są dochody, warto ustalić przed złożeniem wniosku.
📌 ZDOLNOŚĆ KREDYTOWA
Bank ocenia, czy dochody kredytobiorcy pozwalają na spłatę zobowiązania z uwzględnieniem kosztów utrzymania gospodarstwa domowego i dotychczasowych obciążeń. Znaczenie mają m.in. raty innych kredytów oraz przyznane limity na kartach kredytowych i w rachunkach. Analiza obejmuje również historię kredytową. Ostateczna decyzja zależy od indywidualnej oceny sytuacji wnioskodawcy.
📌 DOCHÓD W ZŁOTYCH
Erste Bank Polska udziela kredytów mieszkaniowych w PLN osobom zarabiającym w złotych. Waluty dochodu nie należy jednak utożsamiać z krajem jego uzyskiwania. Jeśli pracujesz za granicą lub otrzymujesz wynagrodzenie od zagranicznego pracodawcy, przed złożeniem wniosku potwierdź, czy bank zaakceptuje takie dochody i jakich dokumentów będzie wymagał.
📌 DOKUMENTY I STATUS KLIENTA
Zakres wymaganych dokumentów zależy przede wszystkim od źródła dochodu i sytuacji wnioskodawcy. Samo posiadanie konta w Erste Bank Polska nie oznacza automatycznie, że wystarczy oświadczenie o zarobkach. Przed złożeniem wniosku warto uzyskać listę dokumentów dopasowaną do swojej formy zatrudnienia lub prowadzonej działalności oraz sprawdzić, czy można skorzystać z uproszczonej weryfikacji dochodu.
Zasady stosowania ubezpieczeń do kredytu mieszkaniowego w Erste Bank Polska
Przy kredycie mieszkaniowym w Erste Bank Polska trzeba zwrócić uwagę nie tylko na marżę, prowizję czy wymagany wkład własny, ale też na ubezpieczenia powiązane z ofertą. Część z nich pełni funkcję zabezpieczenia kredytu, a część może wpływać na cenę zobowiązania. W praktyce najważniejsze są trzy obszary: ubezpieczenie nieruchomości, ubezpieczenie na życie oraz zasady obowiązujące do czasu wpisu hipoteki do księgi wieczystej.
📌 UBEZPIECZENIE NIERUCHOMOŚCI
Bank wymaga ubezpieczenia nieruchomości stanowiącej zabezpieczenie zgodnie z warunkami umowy kredytowej oraz cesji praw z polisy na jego rzecz. Możesz skorzystać z ubezpieczenia Locum Comfort oferowanego za pośrednictwem Erste albo wybrać zewnętrznego ubezpieczyciela, pod warunkiem spełnienia wymagań banku. Przed zakupem polisy należy sprawdzić wymagany zakres ochrony, sumę ubezpieczenia i termin dostarczenia dokumentów. Zakresu obowiązkowego ubezpieczenia nie należy ustalać wyłącznie na podstawie przykładu reprezentatywnego kredytu.
📌 UBEZPIECZENIE NA ŻYCIE
Erste Bank Polska oferuje ubezpieczenie Spokojna Hipoteka. W prezentowanym wariancie oferty skorzystanie z tej polisy pozwala uzyskać prowizję 0% za udzielenie kredytu pod warunkiem utrzymywania ochrony przez co najmniej 5 lat od uruchomienia finansowania. Ubezpieczenie mogą kupić osoby w wieku od 18 do 70 lat, posiadające kredyt hipoteczny w PLN w banku, po spełnieniu warunków ubezpieczyciela.
Warto rozróżnić polisę dającą korzyści cenowe od ubezpieczenia wymaganego jako dodatkowe zabezpieczenie konkretnego kredytu. Jeżeli bank wymaga ochrony na życie, należy sprawdzić możliwość przedstawienia polisy zewnętrznej oraz warunki jej akceptacji. Zewnętrzne ubezpieczenie nie musi zapewniać takich samych korzyści cenowych jak Spokojna Hipoteka.
📌 UBEZPIECZENIE DO CZASU WPISU HIPOTEKI
Przed podpisaniem umowy trzeba sprawdzić, czy bank przewiduje dodatkowy koszt w okresie oczekiwania na wpis hipoteki. Podwyższone oprocentowanie w tym okresie nie jest tym samym co odrębna polisa kupowana przez kredytobiorcę. Jeżeli taki koszt występuje, dokumenty kredytowe powinny określać jego wysokość, okres naliczania oraz zasady późniejszego rozliczenia. Warto również ustalić, jak należy potwierdzić dokonanie wpisu hipoteki.
📌 CO WARTO SPRAWDZIĆ PRZED PODPISANIEM UMOWY
Przed podpisaniem umowy kredytowej w Erste Bank Polska warto upewnić się:
-
które ubezpieczenia są wymagane jako zabezpieczenie, a które zapewniają dodatkowe korzyści cenowe;
-
ile wyniosą składki i jak ich koszt wpłynie na opłacalność kredytu;
-
jak długo trzeba utrzymywać poszczególne polisy i jakie będą skutki ich wypowiedzenia lub nieopłacenia;
-
czy bank zaakceptuje polisę zewnętrzną i czy jej wybór zmieni cenę kredytu;
-
jakie wyłączenia odpowiedzialności, ograniczenia i okresy karencji przewiduje ubezpieczyciel;
-
czy występują dodatkowe koszty do czasu wpisu hipoteki i w jaki sposób zostaną rozliczone.
Kredyt mieszkaniowy w Erste Bank Polska – akceptowane źródła dochodu
Przy ocenie zdolności kredytowej znaczenie mają wysokość i stabilność dochodu oraz możliwość jego udokumentowania. Przed złożeniem wniosku w Erste Bank Polska warto ustalić, czy bank uwzględni konkretne źródło utrzymania, z jakiego okresu przeanalizuje zarobki i jakie dokumenty będą potrzebne.
📌 UMOWA O PRACĘ
W przypadku zatrudnienia na etacie należy przygotować się na potwierdzenie wysokości wynagrodzenia oraz warunków zatrudnienia. Bank może wymagać m.in. zaświadczenia od pracodawcy i historii wpływów na rachunek. Warto wcześniej ustalić wymagania dotyczące stażu pracy oraz okresu obowiązywania umowy, szczególnie przy zatrudnieniu na czas określony lub niedawnej zmianie pracodawcy.
📌 INNE ŹRÓDŁA DOCHODU
Jeżeli prowadzisz działalność gospodarczą, pracujesz na podstawie umów cywilnoprawnych, wynajmujesz nieruchomość lub otrzymujesz świadczenia, potwierdź możliwość uwzględnienia tych dochodów przed złożeniem wniosku. Samo regularne otrzymywanie pieniędzy nie przesądza o ich akceptacji. Istotne są również zasady obliczania dochodu przyjmowanego do zdolności kredytowej – nie musi on odpowiadać pełnej kwocie wpływającej na konto.
📌 WPŁYWY NA KONTO JAKO ELEMENT OCENY ZDOLNOŚCI
Historia rachunku może pomóc w udokumentowaniu regularności i wysokości dochodów. Nie każdy wpływ jest jednak zarobkiem: przelewy między własnymi kontami, zwroty wydatków czy jednorazowe wpłaty nie powinny być utożsamiane ze stałym źródłem utrzymania. Posiadanie konta w Erste Bank Polska nie oznacza automatycznie, że bank zrezygnuje z dodatkowych dokumentów.
📌 JAKIE DOKUMENTY MOGĄ BYĆ POTRZEBNE
Zakres dokumentacji zależy od źródła dochodu i sytuacji wnioskodawcy. Mogą to być m.in. dokumenty potwierdzające zatrudnienie i wynagrodzenie, wyciągi z rachunku, deklaracje podatkowe lub dokumentacja finansowa działalności gospodarczej. Nie należy zakładać, że każdy klient musi przedstawić jednocześnie zaświadczenie, oświadczenie i PIT – właściwą listę dokumentów powinien wskazać bank.
📌 CO TO OZNACZA W PRAKTYCE
Jeżeli planujesz złożyć wniosek o kredyt mieszkaniowy w Erste Bank Polska, najlepiej potraktować kwestię dochodu bardzo praktycznie: jeszcze przed złożeniem wniosku sprawdzić, czy bank zaakceptuje Twoją formę zatrudnienia, z jakiego okresu będzie liczył dochód i jakie dokumenty trzeba przygotować. To szczególnie ważne przy działalności gospodarczej, umowach zlecenia, kilku źródłach przychodu albo nieregularnych wpływach, bo właśnie tu sposób liczenia zdolności kredytowej potrafi najmocniej różnić się między bankami.
|
Informacje zawarte w tekście są aktualne na dzień jego pisania/aktualizacji. |