16 min. czytania



Jak zacząć oszczędzać, gdy nie masz z czego odkładać?
Przy małych zarobkach trudno słuchać porad o rezygnacji z codziennej kawy na mieście, jeśli od dawna pijesz ją wyłącznie w domu. Dlatego zanim zaczniesz szukać kolejnych oszczędności, sprawdź, czy w Twoich wydatkach jest jeszcze przestrzeń na zmiany. Być może część pieniędzy pochłaniają zakupy robione w pośpiechu albo nieużywany abonament. Ale może też być tak, że niemal cała wypłata pokrywa mieszkanie, jedzenie, dojazdy i leczenie. To dwie różne sytuacje, które wymagają innego podejścia.
Jeśli masz możliwość ograniczenia zbędnych wydatków, na początek wybierz jedną zmianę, którą łatwo utrzymasz. Może to być zabieranie posiłku do pracy przez dwa dni w tygodniu lub rezygnacja z usługi, z której rzadko korzystasz. Policz, ile dzięki temu zostaje i właśnie taką kwotę spróbuj odłożyć. Nie musisz od razu wygospodarować kilkuset złotych ani trzymać się popularnej zasady oszczędzania określonego procentu pensji.
Pierwsza odkładana kwota powinna być na tyle mała, żeby nie zabrakło Ci przez nią na podstawowe potrzeby. Regularne odkładanie 20 czy 50 zł ma sens, jeśli mieści się w Twoich możliwościach. Pozwala oswoić nowy nawyk i zacząć tworzyć rezerwę, choć jej budowanie będzie wymagało czasu.
A jeśli obecnie nie masz z czego odkładać? Pierwszym celem może być domknięcie miesiąca bez nowego zadłużenia. Wtedy warto przyjrzeć się największym kosztom, dostępnym formom wsparcia i możliwości zwiększenia dochodów. Brak pieniędzy na oszczędności nie zawsze wynika ze złych nawyków. Czasem po prostu zarobki nie wystarczają na pokrycie niezbędnych wydatków.
Sprawdź również: Życie od pierwszego do pierwszego. Jak oszczędzać, gdy nie ma z czego?
Budżet domowy – sprawdź, ile naprawdę kosztuje Cię miesiąc
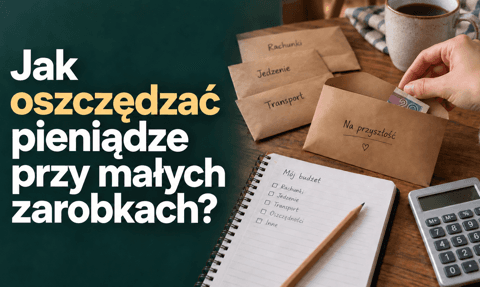
Saldo na koncie mówi Ci, ile pieniędzy zostało, ale nie pokazuje, jaka część tej kwoty jest już potrzebna na rachunki czy zakupy. Dlatego prowadzenie budżetu domowego warto zacząć od prostego zestawienia: ile wpływa, ile wydajesz i jakie płatności jeszcze przed Tobą. Wystarczy kartka, arkusz lub aplikacja. Wybierz to, do czego najłatwiej będzie Ci regularnie zaglądać.
Przejrzyj historię transakcji z ostatnich 2-3 miesięcy. Jeśli płacisz również gotówką, przez kilka tygodni zapisuj takie zakupy, żeby nie zniknęły z obliczeń. Następnie uporządkuj wydatki w trzech grupach:
-
Stałe wydatki – np. czynsz, rata kredytu, abonament telefoniczny czy opłata za żłobek. Znasz ich termin i zwykle możesz przewidzieć wysokość.
-
Wydatki zmienne – jedzenie, paliwo, środki czystości, rozrywka. Pojawiają się regularnie, ale ich suma różni się między miesiącami.
-
Wydatki nieregularne – ubezpieczenie samochodu, przegląd techniczny, wyprawka szkolna czy prezenty. Nie obciążają konta co miesiąc, lecz nadal są częścią kosztów Twojego życia.
Ta ostatnia grupa potrafi mocno zniekształcić obraz sytuacji finansowej. Jeśli za pół roku zapłacisz 900 zł za polisę, warto już teraz uwzględnić w budżecie po 150 zł miesięcznie. Pieniądze przeznaczone na znaną opłatę nie są wolną nadwyżką, nawet gdy przez kilka miesięcy leżą na koncie.
Teraz zestaw dochody z całym miesięcznym kosztem utrzymania, uwzględniając również część odłożoną na przyszłe płatności. Nie opieraj planu na premii, której jeszcze nie masz, ani na wyjątkowo tanim miesiącu. Jeśli po podliczeniu zostaje 120 zł, to punkt wyjścia do ustalenia realnej kwoty oszczędności. Jeżeli wychodzisz na minus, widzisz skalę problemu i możesz szukać konkretnych zmian.
Nie musisz analizować każdego paragonu bez końca. Po pierwszym dokładniejszym przeglądzie wystarczy krótka kontrola raz w tygodniu: ile zostało w poszczególnych kategoriach i co trzeba opłacić w najbliższym czasie. Taki budżet domowy daje poczucie kontroli, bo pozwala podejmować decyzje, zanim pieniądze się skończą.
Wyznacz konkretny cel i zacznij od kwoty, którą możesz utrzymać
Wiesz już, ile zostaje po uwzględnieniu kosztów utrzymania. Teraz nadaj tym pieniądzom konkretne zadanie. Samo postanowienie „chcę mieć oszczędności” łatwo odsunąć na kolejny miesiąc. Znacznie łatwiej trzymać się planu: „chcę odłożyć 500 zł, żeby drobna awaria nie zmusiła mnie do pożyczania”. Wtedy nawet niewielka wpłata ma wyraźny sens.
Wybierz jeden cel na początek i podziel go na osiągalne etapy. Jeśli docelowa kwota wydaje się odległa, pierwszym przystankiem może być 100 zł, kolejnym 250 zł, a dopiero następnym pełne 500 zł. Nie zmienia to tempa gromadzenia pieniędzy, ale pozwala zauważyć postęp wcześniej niż po wielu miesiącach.
Załóżmy, że z Twoich wyliczeń wynika możliwość odkładania 80 zł miesięcznie. Zebranie 500 zł zajmie Ci siedem miesięcy, bez uwzględniania ewentualnych odsetek. Jeśli taki termin jest zbyt odległy, możesz zmniejszyć kwotę pierwszego celu lub przeznaczyć na niego część dodatkowych wpływów. Nie podnoś jednak miesięcznej wpłaty tylko po to, by plan lepiej wyglądał na papierze.
Przy niskich zarobkach pomocne bywa ustalenie dwóch kwot: podstawowej, którą odkładasz w zwykłym miesiącu, oraz dodatkowej – na lepszy okres. Dzięki temu premia czy drobne zlecenie mogą przyspieszyć realizację celu, ale cały plan nie zależy od ich pojawienia się.
Zapisuj postępy w najprostszej formie, choćby „240 z 500 zł”. Taki zapis przypomina, po co ograniczasz wybrane wydatki i może dodać motywacji do dalszego działania. Jeśli jednak koszty utrzymania wzrosną, skoryguj kwotę lub termin. Dobry plan oszczędzania powinien odpowiadać Twojej aktualnej sytuacji, a nie zmuszać Cię do pożyczania na codzienne potrzeby.
Codzienne wydatki pod kontrolą – zakupy spożywcze i planowanie posiłków
Najdroższy produkt w lodówce to często ten, którego nie zdążysz zjeść. Nawet kupiony za pół ceny oznacza stracone pieniądze, jeśli ostatecznie trafi do kosza. Dlatego oszczędzanie na jedzeniu zacznij od sprawdzenia zapasów. Zajrzyj do lodówki, zamrażarki i szafek, zanim ponownie wybierzesz się do sklepu.
Planuj posiłki wokół produktów, które już masz, szczególnie tych z krótkim terminem przydatności. Nie potrzebujesz rozpiski każdego śniadania na dwa tygodnie. Wystarczy pomysł na kilka obiadów, składniki na pozostałe posiłki i jeden prosty wariant awaryjny. Porcja zupy w zamrażarce może uratować budżet w wieczór, gdy po pracy nie masz siły gotować i kusi Cię zamówienie jedzenia.
Z takiego planu łatwo przejść do listy zakupów. Wpisuj na nią również ilości – samo hasło „warzywa” zostawia sporo miejsca na zakupy bez pomysłu na ich wykorzystanie. Uwzględnij też to, ile osób będzie jadło w domu i czy w najbliższych dniach planujesz wyjazd.
Podczas zakupów przydadzą Ci się trzy proste zasady:
-
Porównuj ceny za kilogram lub litr. Mniejsze opakowanie może wyglądać na tańsze, choć za tę samą ilość produktu zapłacisz więcej. Z kolei duże ma sens tylko wtedy, gdy wykorzystasz zawartość.
-
Sprawdzaj warunki promocji. Cena z kartą lojalnościową może wymagać aktywacji kuponu albo zakupu kilku sztuk. Oceń, ile zapłacisz przy kasie i czy rzeczywiście potrzebujesz takiego zapasu.
-
Zamieniaj produkty, zachowując pomysł na posiłek. Jeśli wybrane warzywo jest drogie, sięgnij po tańsze sezonowe lub mrożone. Lista ma pomagać w rozsądnych decyzjach, a nie zmuszać do zakupu niezależnie od ceny.
Podobnie kupuj środki czystości. Sprawdzaj zapasy i porównuj koszt użycia, np. jednego prania, jeśli opakowanie podaje liczbę prań. Kolejna butelka detergentu nie musi być pilnym zakupem tylko dlatego, że właśnie jest przeceniona.
Nie warto natomiast przemierzać miasta dla każdej niewielkiej obniżki. Do ceny produktów dochodzą koszt dojazdu i Twój czas. Najwięcej daje powtarzalny sposób robienia zakupów: sprawdzenie zapasów, krótki plan i ilości dopasowane do potrzeb. Dzięki temu łatwiej ograniczysz marnowanie jedzenia i unikniesz zbędnych wydatków bez ciągłego polowania na okazje.
Jak obniżyć rachunki i koszty transportu w codziennym życiu?
Niektóre opłaty tak mocno wpisują się w harmonogram miesiąca, że po pewnym czasie przestajesz je sprawdzać. Abonament pobiera się automatycznie, rachunek opłacasz jednym kliknięciem, a umowę przedłużasz na podobnych warunkach. Tymczasem jedna zmiana w stałych opłatach może przynosić oszczędności przez wiele kolejnych miesięcy. Obniżenie kosztu usługi o 25 zł miesięcznie oznacza 300 zł rocznie.
Rachunki i abonamenty – sprawdź, za co płacisz co miesiąc
Zacznij od telefonu, internetu i płatnych subskrypcji. Sprawdź, czy wykorzystujesz pakiet danych, dodatkowe kanały albo wszystkie serwisy streamingowe. Być może płacisz za możliwości, których potrzebujesz tylko sporadycznie. Przed przedłużeniem umowy porównaj aktualne oferty, uwzględniając opłatę po zakończeniu promocji, koszt aktywacji i cały okres zobowiązania. Jeśli obecna umowa jeszcze trwa, sprawdź również warunki jej wcześniejszego zakończenia.
Przyjrzyj się też opłatom za konto i kartę. Jeżeli co miesiąc bank pobiera kilka lub kilkanaście złotych, ustal, z czego to wynika. Nie dokładaj jednak zakupów wyłącznie po to, żeby spełnić warunek zwolnienia z opłaty. Przy ograniczonym budżecie warto szukać rozwiązania pasującego do sposobu, w jaki już korzystasz z pieniędzy.
W domu wybierz kilka prostych nawyków, które ograniczają zużycie bez dodatkowych nakładów: uruchamiaj pełną zmywarkę zgodnie z zaleceniami producenta, gotuj tyle wody, ile potrzebujesz, i zakręcaj kran podczas mycia zębów. Zwróć uwagę np. na cieknącą spłuczkę – do takich usterek łatwo się przyzwyczaić. Zanim kupisz urządzenie reklamowane jako oszczędne, policz, czy spodziewane obniżenie rachunków uzasadnia jego cenę.
Sprawdź również: Jak odłożyć 200 tys. zł? Praktyczne sposoby na oszczędzanie
Codzienne dojazdy – gdzie możesz znaleźć oszczędności?
Jeśli masz dostęp do sprawnej komunikacji miejskiej, porównaj koszt biletu z paliwem i parkingiem na Twojej trasie. Przy okazjonalnych przejazdach bilet miesięczny nie zawsze będzie najlepszym wyborem. Możesz też sprawdzić wspólne dojazdy z kimś z pracy lub łączyć kilka spraw podczas jednego wyjazdu.
Uwzględnij przy tym czas, godziny pracy i obowiązki rodzinne. Gdy samochód jest Ci potrzebny, nawet zastąpienie części krótkich przejazdów spacerem może ograniczyć wydatki. Wybierz zmianę, która sprawdzi się w Twoim tygodniu – wtedy łatwiej będzie utrzymać ją na dłużej.
Impulsywne zakupy – jak dać sobie czas na rozsądną decyzję?
Wchodzisz do sklepu po jedną rzecz, a wychodzisz z trzema. Dopiero w domu zaczynasz się zastanawiać, czy pozostałe dwie były Ci potrzebne. Impulsywne zakupy często zaczynają się od drobnego usprawiedliwienia: „przyda się”, „szkoda nie wziąć za tę cenę”, „promocja zaraz się skończy”. Przy małych zarobkach nawet kilka takich decyzji może pochłonąć kwotę, którą udało Ci się wygospodarować na oszczędności.
Przed nieplanowanym zakupem daj sobie czas bez oglądania produktu. Zamknij stronę, odłóż telefon albo wyjdź ze sklepu. Przy drobnej rzeczy możesz wrócić do decyzji następnego dnia, a przy większych wydatkach poczekać kilka dni. Zapisz nazwę produktu i cenę – nie musisz kupować go od razu, żeby o nim nie zapomnieć.
Gdy emocje opadną, odpowiedz sobie na trzy pytania:
-
Do czego konkretnie wykorzystam tę rzecz i kiedy zrobię to po raz pierwszy?
-
Czy mam już coś, co spełnia tę samą funkcję?
-
Z jakiego innego wydatku lub celu zrezygnuję, jeśli teraz wydam te pieniądze?
Ostatnie pytanie pomaga zobaczyć zakup w kontekście domowego budżetu. Przeceniona bluza za 80 zł może być dobrym wyborem, jeśli potrzebujesz ubrania i masz na nie środki. Jeśli jednak ma leżeć obok kilku podobnych, warto przypomnieć sobie, ile czasu zajmuje Ci odłożenie takiej kwoty.
Ogranicz również sytuacje, w których kupowanie staje się sposobem na nudę. Wyłącz powiadomienia sklepów, wypisz się z nieczytanych newsletterów i usuń zapisane dane karty, jeśli płatność jednym kliknięciem ułatwia Ci pochopne decyzje. W sklepach stacjonarnych trzymaj się celu wizyty, zamiast oglądać kolejne działy tylko dlatego, że są po drodze do kasy.
Oceniaj pełną kwotę do zapłaty, również wtedy, gdy sklep proponuje raty lub płatność odroczoną. Przesunięcie terminu nie zmniejsza ceny, a kilka drobnych zobowiązań może obciążyć następną wypłatę. Podobnie z darmową dostawą. Dołożenie niepotrzebnej rzeczy za 40 zł, żeby uniknąć opłaty 12 zł, zwiększa Twój wydatek o 28 zł.
Drobne przyjemności też mają miejsce w oszczędnym budżecie
Czy po rozpoczęciu oszczędzania każde wyjście na kawę musi kończyć się wyrzutami sumienia? Jeśli mieści się w Twoich możliwościach, nie ma powodu, żeby tak było. Plan, w którym przez wiele miesięcy nie przewidujesz ani złotówki na odpoczynek, hobby czy spotkania, może być trudny do utrzymania. Drobne przyjemności warto uwzględnić w budżecie równie świadomie jak pozostałe wydatki.
Ustal kwotę, którą możesz na nie przeznaczyć po zabezpieczeniu podstawowych potrzeb i zaplanowanej wpłacie na oszczędności. Nie musi być duża ani taka sama w każdym miesiącu. Ważne, żebyś wiedział, ile masz do dyspozycji, i nie musiał za każdym razem od nowa rozstrzygać, czy możesz sobie na coś pozwolić.
Następnie zastanów się, co rzeczywiście sprawia Ci przyjemność. Jeśli najbardziej cenisz sobotnie śniadanie z przyjacielem, być może wolisz zachować pieniądze właśnie na nie, a ograniczyć przekąski kupowane bez większego namysłu w drodze z pracy. Takie świadome wybory pozwalają oszczędzać bez poczucia, że odbierasz sobie wszystko, co lubisz.
Poszukaj też tańszej wersji ulubionego sposobu spędzania czasu. Możesz umówić się ze znajomymi na wspólne gotowanie, sprawdzić bezpłatne wydarzenia w okolicy lub wypożyczyć książkę, którą chcesz przeczytać. Wybieraj jednak to, na co naprawdę masz ochotę – darmowa atrakcja nie musi automatycznie trafiać do Twojego kalendarza.
Traktuj kwotę na przyjemności jako dostępny limit, a nie sumę, którą trzeba wykorzystać. Jeśli pod koniec miesiąca część zostanie, możesz zachować ją na większe wyjście albo dołożyć do oszczędności. Dzięki temu wiesz, na co możesz sobie pozwolić dzisiaj i masz możliwość zaplanowania czegoś droższego bez naruszania pieniędzy na rachunki.
Wykorzystaj aplikację mobilną, żeby łatwiej pilnować pieniędzy
Dobry plan niewiele pomoże, jeśli przypominasz sobie o nim dopiero wtedy, gdy na koncie zaczyna brakować środków. Telefon może ułatwić Ci bieżącą kontrolę – szczególnie że zapewne i tak korzystasz z niego przy płatnościach. Na początek sprawdź funkcje swojej aplikacji bankowej. Być może masz już dostęp do narzędzi, które pozwolą uporządkować codzienne wydatki bez instalowania kolejnego programu.
Przydatny jest przede wszystkim podział transakcji na kategorie. Dzięki niemu zobaczysz, ile w danym miesiącu kosztowały Cię zakupy spożywcze, transport czy jedzenie poza domem. Sprawdzaj jednak automatyczne przypisania. Zakupy w supermarkecie mogą obejmować zarówno żywność, jak i ubrania, a przelew do znajomego może być zwrotem za wspólny obiad. Błędna kategoria utrudnia ocenę, gdzie faktycznie wydajesz najwięcej.
Jeśli aplikacja daje taką możliwość, wykorzystaj również:
-
Limity dla kategorii wydatków – pomogą Ci zauważyć, że kwota zaplanowana np. na rozrywkę jest już bliska wyczerpania.
-
Powiadomienia o transakcjach i niskim saldzie – ułatwią śledzenie płatności, w tym opłat pobieranych automatycznie.
-
Przypomnienia o rachunkach – pozwolą uwzględnić nadchodzącą płatność, zanim przeznaczysz te pieniądze na coś innego.
Nie musisz zaglądać do zestawień po każdym zakupie. Wybierz jeden moment w tygodniu i porównaj plan z rzeczywistymi wydatkami. Jeśli na jedzenie poszło więcej, sprawdź dlaczego. Może uzupełniłeś zapasy na dłużej, a może częściej kupowałeś gotowe posiłki? Dopiero taka informacja podpowiada, czy potrzebujesz zmiany nawyku, czy bardziej realistycznego limitu.
Niektóre aplikacje umożliwiają też zaokrąglanie płatności i przekazywanie różnicy na oszczędności. To wygodny, sprawdzony sposób na odkładanie drobnych kwot, ale zaokrąglenia nadal obciążają Twój budżet. Uwzględnij ich miesięczną sumę w planie i nie traktuj kolejnych zakupów jako okazji do oszczędzania.
Jeżeli wolisz notes lub prosty arkusz, zostań przy nim. Najlepsze narzędzie to takie, które regularnie uzupełniasz i rozumiesz. Ma pomóc Ci zobaczyć, ile jeszcze możesz wydać – bez zamieniania prowadzenia budżetu domowego w dodatkowy etat.
Konto oszczędnościowe – oddziel rezerwę od pieniędzy na bieżące potrzeby
Gdy pieniądze na zakupy i oszczędności leżą na jednym rachunku, łatwo przecenić kwotę dostępną do wydania. Widzisz 1200 zł, choć 300 zł miało zostać na przyszłość. Konto oszczędnościowe pomaga wyznaczyć czytelną granicę: na rachunku osobistym zostają środki na bieżący miesiąc, a na osobnym koncie gromadzisz rezerwę.
Przelew na oszczędności potraktuj jak zaplanowaną pozycję w budżecie. Jeśli otrzymujesz wynagrodzenie w przewidywalnym terminie, ustaw stały przelew krótko po jego wpływie. Wybierz kwotę wynikającą z wcześniejszych obliczeń, z uwzględnieniem rachunków i kosztów życia. Przy nieregularnych, niskich dochodach wygodniejsze może być samodzielne odkładanie pieniędzy po każdym rozliczeniu z klientem lub pracodawcą.
Wybierając konto oszczędnościowe, nie kończ porównania na dużej liczbie z reklamy. Sprawdź przede wszystkim:
-
Jak długo obowiązuje podane oprocentowanie i jaka stawka będzie stosowana później.
-
Jakiej kwoty dotyczy oferta – bank może określić limit salda objętego wyższym oprocentowaniem.
-
Jakie warunki trzeba spełnić – np. zapewnić określony wpływ, wykonać płatności kartą lub wpłacić nowe środki zgodnie z definicją banku.
-
Ile kosztuje korzystanie z rachunku i wypłacanie pieniędzy, w tym kolejne przelewy w miesiącu oraz ewentualne konto osobiste wymagane do skorzystania z oferty.
Zanim do promocji możesz przystąpić, sprawdź również, czy obejmuje ona Twoją sytuację – nie każda oferta jest dostępna dla dotychczasowych klientów. Warto poświęcić chwilę na regulamin, zwłaszcza gdy reklamowana stawka wymaga kilku dodatkowych działań.
Przy niewielkich oszczędnościach szczególne znaczenie mają opłaty. Przykładowo różnica jednego punktu procentowego w oprocentowaniu 1000 zł daje około 10 zł odsetek rocznie przed podatkiem, przy niezmiennym saldzie i stawce. Nawet niewielki miesięczny koszt dodatkowej usługi może więc przewyższyć tę korzyść.
Nagłe wydatki – jak stopniowo zbudować poduszkę finansową?
Pralka nie czeka z awarią na lepszy miesiąc, a pilna naprawa samochodu może pochłonąć pieniądze na codzienne zakupy. Fundusz awaryjny pomaga pokryć niespodziewane wydatki bez konieczności pożyczania, zapewniając finansowe bezpieczeństwo. Zacznij od osiągalnej kwoty, np. 500 zł, a następnie stopniowo zwiększaj rezerwę. Nawet jeśli wystarczy ona tylko na część naprawy, zmniejszy obciążenie bieżącego budżetu.
Docelową poduszkę finansową oblicz na podstawie niezbędnych kosztów utrzymania. Jeśli na mieszkanie, jedzenie, leczenie, dojazdy i zobowiązania potrzebujesz 2500 zł miesięcznie, zabezpieczenie na trzy miesiące wyniesie 7500 zł. Potraktuj tę sumę jako punkt odniesienia. Wielkość rezerwy dopasuj do stabilności zatrudnienia, liczby osób na utrzymaniu oraz tego, czy gospodarstwo domowe korzysta z jednego, czy kilku źródeł dochodu.
Sięgaj po oszczędności awaryjne wtedy, gdy wydatek jest potrzebny, pilny i nie mieści się w bieżącym budżecie. Coroczna polisa czy prezenty świąteczne powinny mieć osobną pulę pieniędzy, ponieważ można je zaplanować. Jeśli jednak rezerwę pochłonie naprawa lodówki, nie traktuj tego jak porażki – właśnie po to ją budujesz. Po opanowaniu sytuacji wróć do regularnego odkładania i uzupełniaj wykorzystaną kwotę w swoim tempie.
Co zrobić z długami, gdy jednocześnie chcesz oszczędzać?
Odkładasz pierwsze pieniądze, ale jednocześnie płacisz odsetki od zadłużenia na karcie lub pożyczki? W takiej sytuacji warto przyjrzeć się obu stronom budżetu. Jeśli koszt długu przewyższa zysk z oszczędności, jego wcześniejsza spłata może przynieść większą korzyść niż powiększanie salda na koncie oszczędnościowym. Nie oznacza to jednak, że musisz przeznaczyć na nią każdą dostępną złotówkę i zostać bez środków na pilne potrzeby.
Zacznij od spisu zobowiązań. Przy każdym zapisz pozostałą kwotę, wysokość wymaganej wpłaty, termin płatności oraz oprocentowanie i opłaty. Uwzględnij także zakupy z odroczoną płatnością – choć jeszcze nie obciążyły konta, pieniądze na ich rozliczenie będą potrzebne. Taka lista pozwoli Ci ocenić, ile miesięcznie pochłaniają długi i które z nich kosztują najwięcej.
Jeśli pokrywasz podstawowe potrzeby i terminowo regulujesz wszystkie wymagane płatności, możesz połączyć niewielki fundusz awaryjny z nadpłacaniem drogiego zadłużenia. Rezerwa ograniczy ryzyko ponownego pożyczania przy pierwszej awarii, a nadpłaty pomogą zmniejszać dług. Sprawdź wcześniej warunki nadpłaty i ewentualne koszty. Kierując dodatkowe środki na zobowiązanie o najwyższym bieżącym koszcie, możesz ograniczyć przyszłe odsetki, pod warunkiem, że nadal terminowo spłacasz pozostałe.
Jeżeli widzisz, że zabraknie Ci na najbliższą ratę, skontaktuj się z wierzycielem jeszcze przed terminem płatności. Zapytaj o dostępne możliwości zmiany harmonogramu i ich łączny koszt. Niższa rata może odciążyć miesiąc, ale przy dłuższym okresie spłaty całkowita kwota do oddania może wzrosnąć.
Nie utrzymuj też planu oszczędzania za cenę kolejnej pożyczki na jedzenie czy rachunki. Przy braku środków pierwszym zadaniem jest uporządkowanie bieżących płatności. Do regularnego odkładania łatwiej wrócisz wtedy, gdy kolejne wypłaty przestaną służyć głównie pokrywaniu wcześniejszych braków.
Dodatkowe źródła dochodu – co zrobić, gdy wydatków nie da się już ograniczyć?
Jeśli rachunki masz przejrzane, zakupy zaplanowane, a w budżecie nadal brakuje miejsca na oszczędności, dalsze cięcia mogą niewiele zmienić. Ograniczanie wydatków ma swoją granicę. Wtedy warto poświęcić część energii na sprawdzenie, czy możesz zwiększyć wpływy – choćby nieregularnie, bez dokładania sobie drugiego etatu.
Na początek przejrzyj rzeczy, których już nie używasz. Sprzęt sportowy, sprawna elektronika czy ubrania w dobrym stanie mogą znaleźć nowego właściciela. Pieniądze ze sprzedaży pomogą zasilić fundusz awaryjny albo pokryć zaplanowany wydatek. Dobrym pomysłem są również promocje bankowe – często możesz w nich zgarnąć nawet kilkaset złotych w skali 3-4 miesięcy. Pamiętaj jednak, że to jednorazowe wpływy. Nie uwzględniaj ich jako stałego elementu miesięcznego budżetu.
Jeśli szukasz bardziej regularnych możliwości, zacznij od umiejętności, które już masz. Korepetycje, drobne naprawy, opieka nad zwierzętami czy pojedyncze zlecenia administracyjne mogą być warte rozważenia, zależnie od Twojego doświadczenia i dostępnego czasu. Zanim przyjmiesz dodatkową pracę, policz:
-
Ile rzeczywiście zostanie Ci z wynagrodzenia po odjęciu kosztów dojazdu, materiałów, prowizji i należnych rozliczeń.
-
Ile czasu zajmie całość, włącznie z przygotowaniem, ustaleniami i dotarciem na miejsce.
-
Czy możesz wykonywać ją regularnie bez zaniedbywania głównej pracy, odpoczynku i obowiązków rodzinnych.
Zlecenie za 150 zł wygląda inaczej, gdy zajmuje dwie godziny, a inaczej, gdy wymaga całego popołudnia i kosztownego dojazdu. Sprawdź też zasady rozliczania wybranej formy zarobku oraz ewentualny wpływ dodatkowych dochodów na pobierane świadczenia.
Nie pomijaj możliwości zwiększenia wynagrodzenia w obecnej pracy. Przygotuj konkretne argumenty do rozmowy o podwyżce: nowe obowiązki, samodzielność czy osiągnięte wyniki. Przejrzyj również ogłoszenia na podobne stanowiska. Jeśli rozważasz płatny kurs, najpierw sprawdź, czy pracodawcy rzeczywiście szukają danej umiejętności – sam certyfikat nie przesądza o wyższych zarobkach.
Warto też ustalić, czy korzystasz z dostępnego wsparcia, np. dopłat do posiłków, dojazdów lub opieki nad dzieckiem oferowanych przez pracodawcę, a także świadczeń odpowiadających Twojej sytuacji. Gdy pojawią się dodatkowe pieniądze, zdecyduj o ich przeznaczeniu, zanim wydasz je przy okazji codziennych zakupów. Część może pokryć zaległe potrzeby, a część przybliżyć Cię do celu oszczędnościowego.
Sprawdź również: 10 pomysłów na dodatkowy zarobek
Plan na pierwszy miesiąc – wprowadzaj zmiany w małych krokach
Masz już kilka pomysłów na oszczędności, ale nie musisz wdrażać wszystkich od poniedziałku. Na początek wybierz te, które pasują do Twojej sytuacji i nie wymagają dodatkowych nakładów. Pierwszy miesiąc potraktuj jako próbę: sprawdź, co działa, ile pieniędzy faktycznie zostaje i co trzeba poprawić.
-
Tydzień 1: poznaj swoje liczby. Zbierz informacje o dochodach, rachunkach i pozostałych kosztach. Uwzględnij płatności, które czekają Cię w najbliższym czasie. Wybierz konkretny cel i wstępnie ustal kwotę, którą możesz na niego przeznaczyć.
-
Tydzień 2: przetestuj jedną zmianę. Zaplanuj posiłki przed zakupami, wyłącz niepotrzebną subskrypcję albo ogranicz wybrany wydatek. Nie trzeba radykalnych wyrzeczeń, wystarczy zacząć od prostych kroków, które w dłuższej perspektywie przyniosą świetny rezultat. Zapisz rzeczywisty efekt takiego kroku. Rezygnacja z abonamentu za 30 zł daje policzalną oszczędność; samo przekonanie, że „kupujesz mniej”, wymaga jeszcze sprawdzenia.
-
Tydzień 3: odłóż pierwszą kwotę. Jeśli po zabezpieczeniu bieżących potrzeb masz wolne środki, przelej je na osobne konto. Dopasuj moment do terminu wypłaty i rachunków. Jeżeli pieniędzy zabrakło, wróć do obliczeń i sprawdź przyczynę – nie pożyczaj po to, żeby zrealizować plan.
-
Tydzień 4: porównaj założenia z wynikiem. Sprawdź, ile udało Ci się odłożyć, które wydatki zostały niedoszacowane i jaki nawyk chcesz zachować. Na tej podstawie zaplanuj kolejny miesiąc.
Na koniec miesiąca przyjrzyj się również kosztom, które tylko przesunęły się w czasie. Jeśli nie kupiłeś biletu okresowego, ale częściej tankowałeś samochód, uwzględnij oba wydatki. Podobnie potraktuj większe zakupy spożywcze. Pełna zamrażarka może oznaczać wyższy rachunek teraz i mniejsze zakupy w następnym tygodniu.
Zostaw w planie zmiany, które przynoszą efekt i dają się powtarzać. Być może pierwsze oszczędności okażą się niższe, niż zakładałeś, ale zyskasz dokładniejszy obraz kosztów życia. Dzięki temu kolejny budżet oprzesz na własnym doświadczeniu, a regularne oszczędzanie będzie łatwiejsze do pogodzenia z codziennymi potrzebami.
Najczęściej zadawane pytania o oszczędzanie przy małych zarobkach
Czy odkładanie 20-50 zł miesięcznie ma sens?
Tak, jeśli możesz przeznaczyć tę kwotę na oszczędności bez uszczerbku dla podstawowych potrzeb. Odkładając 50 zł miesięcznie, po roku zbierzesz 600 zł bez uwzględniania odsetek. To jeszcze nie pełna finansowa poduszka bezpieczeństwa, ale kwota, która może pomóc przy pilnym wydatku. Niewielkie kwoty są dobrym początkiem – nie muszą być Twoim ostatecznym celem.
Lepiej odkładać pieniądze po wypłacie czy na koniec miesiąca?
Jeśli znasz swoje koszty, zaplanowaną kwotę warto oddzielić od pieniędzy na bieżące potrzeby niedługo po wypłacie. Czekając do końca miesiąca, łatwo wydać ją przy okazji kolejnych zakupów. Najpierw upewnij się jednak, że wystarczy Ci na rachunki, jedzenie i pozostałe zobowiązania. Dodatkową nadwyżkę, która zostanie przed następną wypłatą, możesz dołożyć do rezerwy.
Jak zacząć oszczędzać pieniądze przy małych zarobkach, jeśli dochody są nieregularne?
Oprzyj podstawowy budżet na ostrożnym oszacowaniu wpływów, zamiast sugerować się najlepszym miesiącem. Po otrzymaniu pieniędzy zabezpiecz najbliższe płatności i koszty życia do kolejnego spodziewanego wpływu. Dopiero wtedy ustal, ile możesz odłożyć. W lepszych miesiącach część nadwyżki zachowaj na słabsze okresy – wysoki jednorazowy zarobek nie oznacza, że możesz na stałe zwiększyć wydatki.
Co zrobić, jeśli musisz wydać zgromadzone oszczędności?
Sprawdź, dlaczego trzeba było po nie sięgnąć. Jeśli powodem była pilna naprawa lub przejściowa utrata dochodu, rezerwa spełniła swoje zadanie. Jeżeli regularnie finansujesz nią zakupy pod koniec miesiąca, przyjrzyj się założeniom budżetu: być może odkładasz zbyt dużo albo pomijasz część kosztów. Uzupełnianie oszczędności zacznij od kwoty, którą rzeczywiście możesz utrzymać, nawet jeśli będzie niższa niż wcześniej.
Jak prowadzić wspólny budżet, gdy domownicy mają różne podejście do pieniędzy?
Zacznijcie od ustalenia wspólnych kosztów i celu, który jest ważny dla Was obojga. Uzgodnijcie sposób dzielenia opłat – np. proporcjonalnie do wysokości dochodów – oraz kwotę na wspólną rezerwę. Jeśli pozwala na to budżet, zostawcie każdej osobie środki do samodzielnego wydania. Dzięki temu drobne przyjemności nie wymagają każdorazowych negocjacji, a oboje wiecie, ile pieniędzy przeznaczacie na wspólne potrzeby.