2 min. czytania


Dwa konsorcja i harmonogram wdrożeń
Realizację tego strategicznego projektu powierzono dwóm europejskim konsorcjom.
Pierwsze z nich, tworzone przez Deutsche Telekom i Nexi Payments, już rozpoczęło realizację 10-letniego kontraktu. Zespół ten będzie odpowiedzialny za obsługę łączności podczas przyszłorocznej fazy pilotażowej systemu.
Drugi podmiot, w skład którego wchodzą hiszpańskie spółki Telefónica (w tym Telefónica de España i Telefónica Global Solutions) oraz Indra, rozpocznie świadczenie usług w maju 2027 roku.
🟧 Sprawdź: Ranking kont oszczędnościowych.
Pełna gotowość operacyjna w 2029 roku
Obaj dostawcy mają osiągnąć pełną gotowość do 2029 roku. Termin ten zbiega się z planowaną, choć wciąż wymagającą ostatecznego zatwierdzenia, oficjalną emisją cyfrowej waluty EBC. Docelowo instytucje oferujące płatności w cyfrowym euro będą miały swobodę wyboru i możliwość łączenia się z systemem za pośrednictwem dowolnego z tych dwóch certyfikowanych operatorów.
Skalowalność, bezpieczeństwo i cyfrowa suwerenność
Nowa infrastruktura jest projektowana z myślą o najwyższej niezawodności. Konsorcja gwarantują stworzenie skalowalnej i elastycznej platformy, która zapewni bezproblemową obsługę skokowych wzrostów liczby transakcji i całkowitą płynność działania dla użytkowników końcowych.
Jak podkreśla Gottfried Ludewig z Deutsche Telekom, budowa tego systemu to nie tylko kwestia technologiczna, ale również ważny krok w kierunku wzmocnienia strategicznej autonomii i budowania cyfrowej suwerenności całej Europy.
🟧 Przeczytaj także: POLSTR zamiast WIBOR-u: co zmiana wskaźnika oznacza dla kredytobiorców?
Czym właściwie jest cyfrowe euro?
Cyfrowe euro to elektroniczny odpowiednik gotówki, emitowany bezpośrednio przez Europejski Bank Centralny. Będzie bezpłatnym i powszechnie akceptowanym środkiem płatniczym w całej strefie euro, dostępnym do transakcji online i offline. Jego celem jest uzupełnienie, a nie całkowite zastąpienie fizycznych banknotów, przy jednoczesnym zapewnieniu obywatelom bezpiecznej alternatywy dla komercyjnych rozwiązań płatniczych.
Ochrona prywatności i anonimowość
Cyfrowe euro ma oferować wysoki standard prywatności, szczególnie w przypadku płatności offline. Transakcje te będą odbywać się bezpośrednio między urządzeniami, bez przesyłania danych do EBC czy pośredników finansowych, gwarantując anonimowość na poziomie zbliżonym do fizycznej gotówki.
🟧 Przeczytaj także: Płacisz za ChatGPT, ale Twoja firma nadal działa jak 10 lat temu? 3 horyzonty wdrażania AI w małej firmie.
Limity sald dla użytkowników
Aby chronić stabilność sektora bankowego, EBC zapowiada wprowadzenie górnego limitu środków przechowywanych w cyfrowym euro przez jedną osobę (wstępnie szacowanego na około 3000 euro). Nadwyżki środków zasilających portfel będą automatycznie księgowane na powiązanym koncie bankowym, co zablokuje gwałtowny odpływ depozytów komercyjnych.
Niezależność europejskiego rynku
Wdrożenie waluty cyfrowej pozwoli uniezależnić strefę euro od zagranicznych operatorów płatności i globalnych gigantów technologicznych. Suwerenna infrastruktura zwiększy odporność systemu i zapewni, że strategiczne dane o płatnościach Europejczyków nie będą opuszczać kontynentu.
Codzienne korzystanie i dostępność
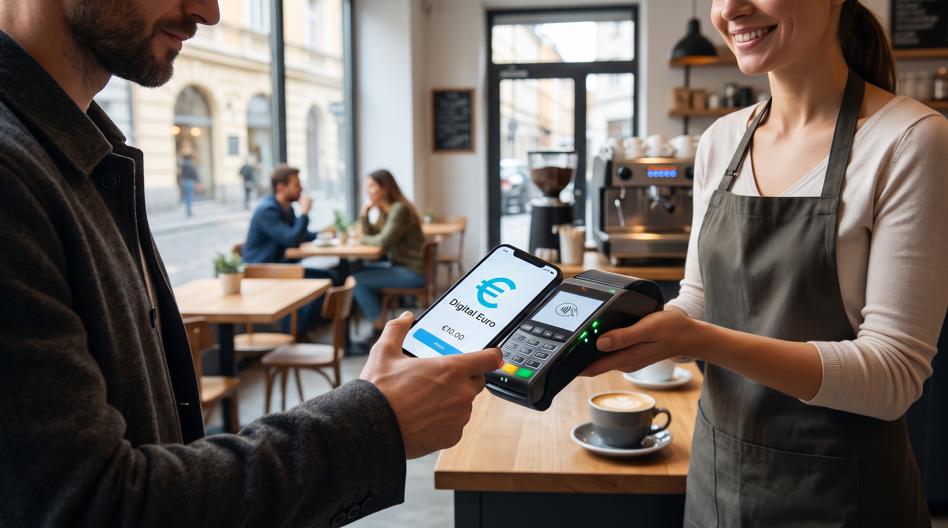
Klienci obsłużą swoje środki z poziomu aplikacji mobilnej obecnego banku komercyjnego lub za pomocą uniwersalnego portfela cyfrowego przygotowanego przez Eurosystem. Płatności będą realizowane zbliżeniowo lub poprzez kody QR, działając uniwersalnie w punktach stacjonarnych oraz w e-commerce.