


Łatwe 1000 zł na dowolny cel – ranking pożyczek Listopad 2026


Jak nasi Eksperci przygotowali ten ranking?




Nie. Uproszczone formalności dotyczą sposobu ubiegania się o pieniądze, a nie pominięcia oceny zdolności kredytowej. Pożyczkodawca musi ocenić możliwość spłaty zobowiązania, również gdy wnioskujesz tylko o 1000 zł.
Takie oferty są dostępne, ale brak zaświadczenia od pracodawcy nie oznacza braku weryfikacji dochodów. Firma może korzystać z innych wiarygodnych danych, a jeśli okażą się niewystarczające, poprosić o oświadczenie i dokumenty potwierdzające zarobki.
Informacje o zaległościach mogą utrudnić uzyskanie pozytywnej decyzji, ale nie należy traktować wszystkich wpisów i sytuacji jednakowo. Znaczenie mają szczegóły zadłużenia, aktualna sytuacja finansowa oraz zasady oceny stosowane przez pożyczkodawcę. Sam BIK nie przyznaje ani nie odmawia finansowania.
Wniosek online często można wysłać także w sobotę lub niedzielę. Rozpatrzenie go i wypłata pieniędzy zależą jednak od godzin obsługi firmy oraz dostępnego sposobu przelewu. Przed złożeniem wniosku sprawdź osobno zasady podejmowania decyzji i przekazywania środków.
Tak, jeśli pożyczkodawca oferuje taką promocję, a Ty spełnisz jej warunki. Sprawdź, czy dla wybranej kwoty i terminu całkowity koszt wynosi 0 zł, a kwota do zwrotu dokładnie 1000 zł. Przeczytaj również zasady dotyczące terminowej spłaty i statusu nowego klienta.
Przy standardowej chwilówce online zwykle wymagany jest własny rachunek bankowy pożyczkobiorcy. Konto może służyć zarówno do potwierdzenia tożsamości, jak i otrzymania środków. Nie podawaj rachunku innej osoby bez sprawdzenia zasad firmy – niezgodność danych może uniemożliwić wypłatę.
Tak, jeżeli wybierzesz ofertę przewidującą raty. Typowa krótkoterminowa chwilówka zakłada jednak jednorazowy zwrot należności, dlatego nie można samodzielnie rozłożyć jej na części. Przed zawarciem umowy sprawdź harmonogram oraz łączny koszt finansowania.
Tak, przy kredycie konsumenckim wcześniejsza spłata pozwala odpowiednio obniżyć całkowity koszt, również w zakresie opłat poniesionych z góry. Jeśli jednak korzystasz z pożyczki bez kosztów, wcześniejszy zwrot nie przyniesie dodatkowej oszczędności.
Najpierw sprawdź, czy podane dane były poprawne i zapoznaj się z informacją otrzymaną od firmy. Przeanalizuj obecne zobowiązania oraz budżet, zamiast od razu wysyłać kolejne wnioski. Odmowa może być sygnałem, że warto zmniejszyć planowany wydatek lub poszukać rozwiązania niewymagającego dodatkowego zadłużenia.
Poradniki finansowe - chwilówki
Zobacz wszystkie
2026-11-18 08:49:00 • Agnieszka Boreczek
Kredyt na Black Friday 2026. Ile pożyczyć i gdzie złożyć wniosek, żeby było szybko i tanio?Black Friday w 2026 roku wypada 27 listopada. Jeśli do zakupu zaplanowanego produktu albo prawdziwej perełki brakuje Ci np. 1000 z 3 min. czytania

2026-11-17 08:57:00 • Agnieszka Boreczek
Tego nikt Ci nie powiedział. Kredyt weźmiesz taniej niż inni - oferta specjalna tylko dla Bankier.plSzukasz pożyczki na remont, wymianę sprzętu albo większy zakup? VeloBank przygotował ofertę, z której możesz skorzystać przez Bank3 min. czytania
2026-11-16 15:18:00 • Justyna Redzik
Chwilówka za 0 zł? Sprawdziliśmy, gdzie oddasz dokładnie tyle, ile pożyczyszPożyczasz 2000 zł i oddajesz dokładnie 2000 zł? To możliwe! Na rynku dostępne są chwilówki z RRSO 0%, w których nie płacisz ani pr6 min. czytania
2026-11-05 10:36:00 • Agnieszka Boreczek
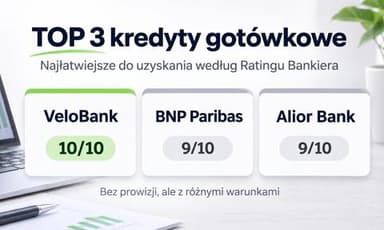
TOP 3 kredyty gotówkowe. Te oferty dostały wysokie oceny w Ratingu BankieraPlanujesz złożyć wniosek o kredyt gotówkowy, ale szukasz takich ofert, w których szansa na pozytywną decyzję jest największa? Nie3 min. czytania
2026-10-31 20:29:00 • Mikołaj Pasecki
Zestawienie pożyczek od 20 lat: pożyczki ratalne i chwilówki dla 20-latkaMasz 20 lat i szukasz pożyczki internetowej na dowolny cel? Poniżej znajdziesz zestawienie ofert pożyczkodawców oraz informacje o2 min. czytania
2026-10-26 20:30:00 • Justyna Redzik
Kredyt gotówkowy z ratą do 500 zł. Sprawdziliśmy, ile możesz pożyczyćCzy rata w wysokości 500 zł miesięcznie wystarczy, żeby pożyczyć od banku 30, a nawet 40 tys. zł? Okazuje się, że tak. Przy dziesi7 min. czytania
Przy pożyczce na niewielką kwotę rozbudowana procedura potrafi zniechęcić równie skutecznie jak wysoka prowizja. Dlatego osoby szukające dodatkowej gotówki często wybierają chwilówki online. Formularz dostępny przez całą dobę i możliwość potwierdzenia tożsamości na odległość ułatwiają złożenie wniosku, choć uzyskanie pieniędzy nadal zależy od pozytywnej oceny zdolności kredytowej.
Jak znaleźć łatwe 1000 zł i nie przepłacić? Warto porównać oferty dla tej samej kwoty i terminu zwrotu, zamiast kierować się wyłącznie obietnicą szybkiej wypłaty. Powyższy ranking pomoże Ci sprawdzić dostępne propozycje i zawęzić wybór. Zwróć uwagę przede wszystkim na całkowity koszt, okres spłaty oraz warunki, które trzeba spełnić, aby skorzystać z promocji.
Tysiąc złotych na koncie może rozwiązać konkretny problem, ale wybór pożyczki nie powinien tworzyć następnego. Dlatego przeglądanie rankingu zacznij od prostego pytania: ile łącznie zapłacisz za pożyczenie 1000 zł i kiedy trzeba będzie oddać pieniądze? Dopiero później porównuj szybkość wypłaty czy sposób potwierdzenia tożsamości. Wygodny wniosek online to zaleta, jednak o opłacalności zobowiązania decydują przede wszystkim jego warunki.
Zestawienie na tej stronie skupia się na ofertach dopasowanych do kwoty 1000 zł. Dzięki temu łatwiej porównać propozycje odpowiadające Twojej potrzebie, bez sugerowania się reklamą znacznie wyższych limitów. Maksymalna kwota dostępna u danej firmy ma drugorzędne znaczenie, jeśli potrzebujesz jedynie pieniędzy na naprawę samochodu, zakup sprzętu czy inny dowolny cel. Nie warto zwiększać zobowiązania tylko dlatego, że formularz pozwala przesunąć suwak dalej.
Przy każdej propozycji sprawdź przede wszystkim:
-
Kwotę do zwrotu – ile oddasz łącznie z pożyczonym kapitałem, odsetkami i pozostałymi opłatami.
-
Okres spłaty – czy termin zapłaty przypada po spodziewanym wpływie pieniędzy i pozwala zachować środki na codzienne wydatki.
-
Warunki promocji – czy oferta dotyczy nowych klientów i jakie wymagania trzeba spełnić, aby skorzystać z pożyczki bez dodatkowych kosztów.
-
Zasady wypłaty – jak przebiega weryfikacja i od czego zależy moment przekazania pieniędzy na rachunek bankowy.
-
Wymagania wobec wnioskodawcy – jakie źródła dochodu są akceptowane oraz jakie informacje i dokumenty należy przedstawić.
Ranking pomaga wybrać ofertę, ale nie przesądza o przyznaniu pożyczki. Ostateczne warunki poznasz po rozpatrzeniu wniosku, dlatego przed zawarciem umowy porównaj je z informacjami w zestawieniu. Łatwe chwilówki warto oceniać przez pryzmat własnego budżetu. Dobra propozycja to taka, której zasady rozumiesz i którą możesz spłacić w terminie.
„Łatwa” odnosi się przede wszystkim do drogi od wyboru oferty do złożenia wniosku. Łatwa chwilówka to pożyczka z uproszczoną procedurą, w której wiele czynności wykonujesz przez internet, często bez dostarczania papierowego zaświadczenia o zarobkach. Zamiast wizyty w placówce wystarczają formularz, potwierdzenie tożsamości i przekazanie informacji potrzebnych do oceny zdolności do spłaty. Mniej formalności nie oznacza jednak, że pieniądze otrzyma każdy zainteresowany.
Kto może ubiegać się o łatwe 1000 zł? Szczegółowe wymagania określają pożyczkodawcy, dlatego przed wypełnieniem formularza warto sprawdzić kryteria konkretnej firmy. Najczęściej potrzebne są:
-
Odpowiedni wiek – pełnoletność to podstawa, ale firma może ustalać wyższy minimalny wiek oraz górną granicę wieku klienta.
-
Ważny dowód osobisty – dane dokumentu służą do identyfikacji osoby składającej wniosek.
-
Własny rachunek bankowy – zwykle wykorzystywany do weryfikacji oraz otrzymania pieniędzy.
-
Numer telefonu i adres e-mail – potrzebne do kontaktu, otrzymania dokumentów lub zatwierdzenia poszczególnych etapów.
-
Dochody pozwalające na zwrot zobowiązania – oceniane z uwzględnieniem wydatków i obecnego zadłużenia.
Nie zawsze trzeba pracować na etacie. W zależności od zasad firmy akceptowane mogą być również dochody z działalności gospodarczej, umów cywilnoprawnych, emerytury czy renty. Brak zaświadczenia od pracodawcy nie oznacza braku sprawdzania sytuacji finansowej. Informacje o dochodach mogą zostać zweryfikowane w inny sposób, a pożyczkodawca może poprosić o dodatkowe dokumenty lub wyjaśnienia.
Z perspektywy klienta najważniejsze jest więc rozróżnienie dwóch kwestii: łatwości złożenia wniosku i możliwości otrzymania pieniędzy. Pierwsza wynika z organizacji obsługi, druga zależy od wyniku indywidualnej oceny. Nawet niewielkie zobowiązanie powinno mieścić się w granicach swoich możliwości finansowych – pożyczkobiorca musi przecież zwrócić nie tylko otrzymaną kwotę, lecz także ewentualne koszty wskazane w umowie.
Przy kwocie 1000 zł liczy się przede wszystkim to, czy finansowanie odpowiada skali wydatku i możliwościom jego spłaty. Zarówno bank, jak i firma pożyczkowa mogą oferować pieniądze na dowolny cel, ale sposób ich oddania bywa inny. Chwilówki online najczęściej zakładają jednorazowy zwrot całej należności w ustalonym terminie, natomiast kredyt gotówkowy zwykle spłaca się w miesięcznych ratach. Ta różnica ma większe znaczenie dla domowego budżetu niż samo tempo wypełniania formularza.
W firmach pozabankowych procedura jest często zaprojektowana pod niewielkie kwoty i obsługę przez internet. Wybierasz parametry, podajesz wymagane informacje i przechodzisz weryfikację. Nie oznacza to jednak, że każdy wniosek o chwilówkę będzie prostszy niż uzyskanie kredytu gotówkowego. Bank, w którym masz konto i regularne wpływy, również może udostępnić ofertę online bez konieczności przedstawiania wielu dokumentów. Z kolei firma pożyczkowa może potrzebować dodatkowych danych, zanim podejmie decyzję.
Najważniejsze różnice warto odnieść do własnej sytuacji:
-
Sposób spłaty – jednorazowy zwrot 1000 zł wraz z kosztami wymaga zgromadzenia całej sumy na konkretny dzień. Raty rozkładają obciążenie, ale pozostają w budżecie na dłużej.
-
Koszt finansowania – promocyjna chwilówka dla nowych klientów może być bezpłatna po spełnieniu warunków. Poza promocją nie należy zakładać, że niewielka kwota oznacza niski koszt.
-
Dostępna kwota i termin – nie każda oferta bankowa będzie dopasowana do pożyczenia dokładnie 1000 zł na krótki czas. Warto sprawdzić minimalną kwotę oraz dostępny okres spłaty.
-
Formalności – ich zakres zależy od konkretnej instytucji, sposobu weryfikacji i sytuacji osoby składającej wniosek.
Porównuj tyle samo pożyczonych pieniędzy i uwzględniaj termin ich zwrotu. Jeśli jedna oferta pożyczki przewiduje spłatę po miesiącu, a druga rozłożenie należności na rok, sama wysokość miesięcznej płatności niewiele mówi o opłacalności. Sprawdź całkowity koszt oraz łączną kwotę do zapłaty. Łatwe 1000 zł powinno oznaczać wygodny dostęp do potrzebnej sumy, połączony z realnym planem jej oddania.
Jak porównać łatwe chwilówki i wybrać najlepszą ofertę?
Dwie firmy proponują 1000 zł, obie przyjmują wniosek online i zapowiadają sprawną wypłatę. Czy ich oferty są równie korzystne? Niekoniecznie. Różnice mogą kryć się w prowizji, terminie zwrotu albo warunkach promocji. Żeby wybrać najlepszą ofertę, zacznij od ustawienia tej samej kwoty i porównywalnego okresu spłaty. Dopiero wtedy sprawdzisz, co rzeczywiście otrzymujesz i ile za to zapłacisz.
Co pokazuje rzeczywista roczna stopa oprocentowania?
Rzeczywista roczna stopa oprocentowania, czyli RRSO, przedstawia koszt finansowania w ujęciu rocznym, z uwzględnieniem m.in. odsetek i wymaganych opłat oraz terminów płatności. Dzięki temu mówi więcej niż samo oprocentowanie. Pożyczka z oprocentowaniem 0% może przecież przewidywać prowizję, która podnosi koszt pożyczenia pieniędzy.
Przy krótkim terminie zwrotu przeliczenie kosztów na cały rok może dawać wysoką wartość procentową. Nie oznacza to, że właśnie taki procent pożyczonego kapitału zapłacisz za miesiąc korzystania z pieniędzy. RRSO warto analizować razem z kosztem w złotych i harmonogramem spłaty, szczególnie gdy porównujesz chwilówki z produktami ratalnymi.
Dlaczego warto sprawdzić całkowity koszt w złotych?
To właśnie kwota do zapłaty najłatwiej pokazuje, jak pożyczka obciąży Twój budżet. Załóżmy, wyłącznie na potrzeby porównania, że otrzymujesz 1000 zł, a po ustalonym czasie masz oddać 1120 zł. Koszt wynosi wówczas 120 zł. Jeśli inna firma przy takim samym terminie wymaga zwrotu 1100 zł, różnica jest czytelna bez przeliczania procentów.
W dokumentach możesz spotkać określenia „całkowita kwota kredytu” oraz „całkowity koszt kredytu”, również gdy wybierasz pożyczkę pozabankową. Pierwsze oznacza środki udostępniane konsumentowi, bez kredytowanych kosztów. Drugie obejmuje koszty związane z finansowaniem, które konsument musi ponieść i które są znane kredytodawcy, z ustawowymi wyjątkami. Nie myl otrzymanych 1000 zł z całkowitą kwotą do zapłaty – ta uwzględnia również koszt zobowiązania.
Przykład reprezentatywny a indywidualna oferta pożyczki
Przykład reprezentatywny pomaga poznać parametry prezentowanej oferty, ale może dotyczyć innej kwoty lub innego terminu niż te, które Cię interesują. Jeżeli opisuje pożyczenie kilku tysięcy złotych, nie przenoś wskazanych w nim kosztów wprost na łatwe 1000 zł. Sprawdź kalkulację dla własnych ustawień, a następnie informacje przekazane przed zawarciem umowy.
Na końcu przyjrzyj się warunkom, od których zależy cena. Czy promocja obejmuje wyłącznie pierwszą pożyczkę? Czy wymaga zwrotu całej należności w określonym terminie? Czy dodatkowa usługa jest dobrowolna? Najkorzystniejsza propozycja powinna łączyć rozsądny koszt z terminem, którego jesteś w stanie dotrzymać. Nawet atrakcyjna cenowo chwilówka nie będzie dobrym wyborem, jeśli jej spłata pochłonie pieniądze potrzebne na czynsz i codzienne zakupy.
Pożyczasz 1000 zł i zwracasz dokładnie 1000 zł – tak działa promocyjna pożyczka bez kosztów, jeśli spełnisz wszystkie warunki jej udzielenia i spłaty. W takiej ofercie odsetki i prowizja wynoszą 0 zł, a RRSO jest równe 0%. Nie wystarczy więc samo hasło „oprocentowanie 0%”. O bezpłatnym finansowaniu można mówić dopiero wtedy, gdy za otrzymaną kwotę nie trzeba ponosić żadnych wymaganych kosztów.
Promocje dla nowych klientów zwykle dotyczą pierwszej pożyczki w danej firmie. Warto jednak sprawdzić, kogo regulamin uznaje za nowego klienta. Znaczenie może mieć wcześniejsze korzystanie z usług pożyczkodawcy, a nie tylko brak aktualnego zadłużenia. Sprawdź również limit promocyjnej kwoty i dostępny okres spłaty. Nie każda propozycja reklamowana jako darmowa obejmie dokładnie takie parametry, jakich szukasz.
Najwięcej uwagi poświęć zasadom zwrotu pieniędzy. Jeżeli zachowanie promocji zależy od terminowej spłaty, przeczytaj, jakie skutki regulamin i umowa przewidują w razie opóźnienia. Ustal też, kiedy płatność zostaje uznana za dokonaną – samo zlecenie przelewu ostatniego dnia może nie wystarczyć, jeśli pieniądze dotrą później. Najlepiej zaplanować zwrot z wyprzedzeniem i zachować potwierdzenie zapłaty, zamiast uzależniać dotrzymanie terminu od szybkości przelewu.
Darmowa pierwsza pożyczka nie oznacza również, że na takich samych zasadach otrzymasz kolejną pożyczkę. Następne zobowiązanie może już wiązać się z prowizją i odsetkami, nawet jeśli jego kwota pozostanie identyczna. Dlatego każdą ofertę oceniaj od początku. Przy promocyjnym 1000 zł najważniejsze pytanie brzmi: czy w dniu spłaty będziesz mieć całą potrzebną sumę bez konieczności ponownego pożyczania?
Formularz najlepiej otworzyć wtedy, gdy wiesz już, ile potrzebujesz i z czego oddasz pieniądze. Przygotuj ważny dowód osobisty, telefon oraz informacje o dochodach i stałych wydatkach. Przyda się również dostęp do własnego konta bankowego. Dzięki temu przejdziesz przez procedurę sprawniej, bez przerywania jej na szukanie danych.
1. Wybierz kwotę pożyczki oraz termin zwrotu
Ustaw 1000 zł i dostępny okres spłaty, a następnie przeczytaj podsumowanie kosztów. Zwróć uwagę, czy kalkulator pokazuje warunki standardowe, czy promocję dla nowych klientów. Kwota, która ma trafić na konto oraz łączna suma do zwrotu powinny być dla Ciebie jasne jeszcze przed wysłaniem formularza. Jeśli warunki nie odpowiadają Twojemu budżetowi, wróć do porównania ofert.
2. Uzupełnij dane i informacje o finansach
Wniosek online zazwyczaj obejmuje dane osobowe, kontaktowe oraz pytania o sytuację finansową. Pożyczkodawca może potrzebować informacji o źródle i wysokości dochodów, kosztach utrzymania czy spłacanych zobowiązaniach. Podawaj dane zgodne z rzeczywistością i sprawdź je przed zatwierdzeniem. Literówka w numerze dokumentu albo błędny numer rachunku mogą utrudnić weryfikację.
3. Potwierdź tożsamość wskazaną metodą
Sposób potwierdzenia tożsamości zależy od firmy. Może to być przelew weryfikacyjny z własnego rachunku, usługa weryfikacji bankowej lub inna metoda udostępniona przez pożyczkodawcę. Postępuj zgodnie z instrukcjami na jego stronie i upewnij się, że rozumiesz zakres udostępnianych danych. Nie przekazuj konsultantowi hasła do bankowości ani kodów służących do zatwierdzania operacji.
4. Poczekaj na ocenę wniosku
Po przesłaniu danych następuje ich sprawdzenie oraz ocena możliwości spłaty. Czasem procedura przebiega automatycznie, a czasem potrzebne są dodatkowe wyjaśnienia lub dokumenty. Komunikat o przyjęciu wniosku nie jest jeszcze potwierdzeniem przyznania pożyczki. Otrzymanie pieniędzy wymaga pozytywnej decyzji i dopełnienia warunków zawarcia umowy.
5. Przeczytaj dokumenty i zaakceptuj umowę
Kolejność poszczególnych czynności może różnić się między firmami, ale zasada pozostaje ta sama: przed zawarciem umowy zapoznaj się z jej treścią oraz informacjami o kosztach. Sprawdź termin i sposób spłaty, zasady promocji oraz konsekwencje opóźnienia. Zachowaj otrzymane dokumenty, aby później łatwo znaleźć numer rachunku do zapłaty i dane kontaktowe pożyczkodawcy. Po zawarciu umowy firma zleca wypłatę zgodnie z przyjętymi zasadami – od nich zależy, kiedy zobaczysz gotówkę na swoim koncie.
Dla jednej osoby zwrot 1000 zł po miesiącu będzie niewielkim obciążeniem, dla innej oznaczałby brak pieniędzy na podstawowe rachunki. Dlatego pożyczkodawca nie poprzestaje na sprawdzeniu, czy klient ma dochody. Liczy się również to, jaka ich część pozostaje po opłaceniu mieszkania, codziennych zakupów i obecnych zobowiązań. Na decyzję kredytową wpływa możliwość terminowej spłaty całej należności, a nie sama wysokość wpływów na konto.
Ocena zdolności kredytowej jest obowiązkiem wynikającym z przepisów o kredycie konsumenckim. Instytucja pożyczkowa może udzielić finansowania po uzyskaniu pozytywnego wyniku tej oceny. Hasło „łatwe chwilówki” opisuje więc wygodę procedury, ale nie zwalnia firmy ze sprawdzenia sytuacji konsumenta. Także przy niewielkiej kwocie może pojawić się potrzeba uzupełnienia informacji lub przedstawienia dokumentów potwierdzających dochody.
Dochody to dopiero część obrazu
Regularna wypłata ułatwia planowanie zwrotu pieniędzy, ale nie przesądza o przyznaniu pożyczki. Znaczenie mają również koszty utrzymania gospodarstwa domowego, raty i inne obciążenia. Dwie osoby zarabiające tyle samo mogą zatem otrzymać różne decyzje. Inaczej wygląda budżet kogoś, kto nie spłaca żadnych zobowiązań, a inaczej osoby, która znaczną część wynagrodzenia przeznacza już na obsługę zadłużenia.
W formularzu podawaj rzeczywiste kwoty, także wtedy, gdy Twoje zarobki zmieniają się z miesiąca na miesiąc. Zawyżanie dochodów lub pomijanie wydatków nie sprawi, że pożyczka stanie się łatwiejsza do oddania. Samodzielnie również oceń, czy po jej spłacie zostaną Ci środki na zwykłe potrzeby i nieprzewidziane wydatki.
Informacje w Biurze Informacji Kredytowej i rejestrach dłużników
Przy ocenie historii kredytowej istotne mogą być dane zgromadzone w Biurze Informacji Kredytowej, czyli BIK. Nie jest to wyłącznie lista zaległości – informacje dotyczą również obsługiwanych i spłacanych zobowiązań. BIK nie podejmuje decyzji o udzieleniu pożyczki. To pożyczkodawcy interpretują uzyskane dane według własnych zasad oceny i analizy ryzyka. Dlatego wynik w jednej firmie nie musi być identyczny jak w drugiej.
Odrębnym źródłem są dane biur informacji gospodarczej, do których należy m.in. KRD. Rejestry te mogą zawierać informacje o zaległościach również poza rynkiem kredytowym, na przykład dotyczących nieopłaconych usług. Nie należy więc utożsamiać sprawdzenia BIK z weryfikacją w rejestrze dłużników – są to różne źródła informacji, a zakres sprawdzania zależy od procedury firmy i obowiązujących przepisów.
W praktyce nie ma jednego parametru, który zapewnia pozytywną decyzję. Wysokie dochody nie usuwają znaczenia zaległości, a brak wcześniejszych pożyczek sam w sobie nie potwierdza możliwości spłaty. Zanim wyślesz wniosek o łatwe 1000 zł, uporządkuj informacje o swoim budżecie i sprawdź, czy wskazany termin zwrotu jest realny. Pozytywna decyzja firmy powinna iść w parze z Twoją własną oceną, że poradzisz sobie z zobowiązaniem.
Między kliknięciem „wyślij wniosek” a pojawieniem się pieniędzy na rachunku jest kilka etapów. Firma musi sprawdzić dane, podjąć decyzję, dopełnić procedury zawarcia umowy i zlecić wypłatę. Dopiero później znaczenie ma sposób przekazania środków. Ekspresowy przelew może przyspieszyć ostatni etap, ale nie zastępuje wcześniejszej weryfikacji. Dlatego informacja o szybkiej wypłacie nie oznacza, że otrzymasz gotówkę kilka minut po rozpoczęciu wypełniania formularza.
Jeśli zależy Ci na pieniądzach jeszcze tego samego dnia, sprawdź, od którego momentu pożyczkodawca liczy deklarowany czas. Czy chodzi o rozpatrzenie kompletnego wniosku, zlecenie wypłaty po zawarciu umowy, czy zaksięgowanie środków? To trzy różne rzeczy. Obsługę mogą wydłużyć rozbieżności w danych, konieczność potwierdzenia dochodów lub kontaktu z konsultantem. Nawet automatyczna procedura nie gwarantuje, że każdy klient przejdzie ją w identycznym czasie.
Przed wyborem oferty zwróć uwagę na:
-
Rodzaj przelewu – standardowy przelew międzybankowy zależy od sesji rozliczeniowych. Przelew natychmiastowy lub wewnętrzny może pozwolić na szybsze otrzymanie pieniędzy.
-
Godziny rozpatrywania wniosków – formularz dostępny przez całą dobę nie oznacza, że firma o każdej porze sprawdza zgłoszenia i podejmuje decyzje.
-
Zasady wypłat w weekendy i święta – sprawdź, czy pożyczkodawca zleca wtedy przelewy i czy dostępna metoda umożliwia zaksięgowanie środków na Twoim rachunku.
-
Warunki szybkiej obsługi – deklarowany czas może dotyczyć wyłącznie kompletnych wniosków, które nie wymagają dodatkowych wyjaśnień.
Nie zakładaj, że każda firma wypłaca pieniądze natychmiast tylko dlatego, że udostępnia chwilówki online. Jeśli termin zapłaty za naprawę czy zakup jest nieprzekraczalny, zostaw sobie zapas na ewentualne opóźnienia. Łatwe 1000 zł może pomóc w pilnym wydatku, ale pośpiech nie powinien odbierać Ci czasu na przeczytanie umowy i sprawdzenie kosztów.
Termin zwrotu najlepiej wybierać z kalendarzem wpływów i wydatków, a nie z nadzieją, że „jakoś się uda”. Jeśli wynagrodzenie otrzymujesz dziesiątego dnia miesiąca, spłata wyznaczona na ósmy może oznaczać problem nawet przy regularnych dochodach. Z kolei termin tuż po wypłacie będzie wygodny tylko wtedy, gdy po oddaniu pieniędzy wystarczy Ci na czynsz, rachunki i codzienne zakupy. Dobry okres spłaty pozwala zamknąć zobowiązanie bez tworzenia kolejnej dziury w budżecie.
Przy chwilówce oddawanej jednorazowo potrzebujesz w wyznaczonym dniu całej należności. Jeżeli pożyczasz 1000 zł, uwzględnij również odsetki i pozostałe koszty wskazane w umowie, chyba że korzystasz z rzeczywiście bezpłatnej oferty. Nie oceniaj swoich możliwości wyłącznie na podstawie tego, ile zarabiasz. Policz, jaka kwota pozostanie do dyspozycji po pokryciu niezbędnych wydatków i innych zobowiązań. Dopiero tę sumę porównaj z planowaną płatnością.
Dłuższy termin może dać więcej czasu na zgromadzenie pieniędzy, lecz nie zawsze oznacza niższy koszt lub łatwiejszą spłatę. Jeśli warunki oferty pozwalają wybrać różne terminy, porównaj kalkulacje dla każdego z nich. Sprawdź, jak zmieniają się całkowity koszt i kwota do zapłaty. Nie zakładaj też, że po zawarciu umowy bez problemu przesuniesz datę zwrotu – taka możliwość może być niedostępna albo wiązać się z dodatkowymi warunkami.
Gdy jednorazowy zwrot przekracza Twoje możliwości, warto porównać finansowanie w miesięcznych ratach. Mniejsze płatności mogą lepiej pasować do regularnych wpływów, ale pozostają obciążeniem przez dłuższy czas. Sama niska rata nie przesądza więc o atrakcyjności oferty: znaczenie mają również liczba płatności i ich łączna wartość. Ratalna pożyczka na 1000 zł wymaga tak samo konkretnego planu jak krótkoterminowa chwilówka.
Przed zaakceptowaniem umowy odpowiedz sobie na jedno pytanie: z jakich pieniędzy spłacisz zobowiązanie w ustalonym terminie? Oczekiwana premia, niepewne zlecenie czy sprzedaż nieużywanego sprzętu mogą nie przynieść środków na czas. Jeśli plan zakłada zaciągnięcie kolejnej pożyczki, warto zmniejszyć kwotę, odłożyć wydatek lub poszukać innego rozwiązania. Łatwość otrzymania pieniędzy ma znaczenie dopiero wtedy, gdy towarzyszy jej realna możliwość ich oddania.
Zanim przekażesz dane osobowe, sprawdź pełną nazwę firmy, adres i dane kontaktowe. Instytucję pożyczkową zweryfikuj w rejestrze KNF, a następnie porównaj informacje z tymi podanymi na stronie oraz w umowie. Przeczytaj również zasady przetwarzania danych, szczególnie jeśli składasz wniosek online za pośrednictwem serwisu, który przekazuje go innym firmom.
Uproszczone formalności nie ograniczają praw konsumenta. Przy pożyczce objętej ustawą o kredycie konsumenckim możesz m.in.:
-
Odstąpić od umowy – co do zasady masz na to 14 dni od jej zawarcia, bez podawania przyczyny. Pieniądze trzeba zwrócić wraz z należnymi odsetkami za czas korzystania z kapitału, najpóźniej w ciągu 30 dni od złożenia oświadczenia.
-
Spłacić zobowiązanie wcześniej – pozwala to odpowiednio obniżyć całkowity koszt kredytu. Po całkowitej wcześniejszej spłacie kredytodawca powinien rozliczyć się z Tobą w ciągu 14 dni.
-
Złożyć reklamację – np. gdy firma błędnie naliczy opłaty. Odpowiedź powinna nadejść zasadniczo w ciągu 30 dni, a w szczególnie skomplikowanych przypadkach termin może zostać wydłużony do 60 dni, po odpowiednim poinformowaniu klienta.
Zachowaj umowę, korespondencję i potwierdzenia zapłaty. Jeśli reklamacja nie rozwiąże problemu, możesz skorzystać z pomocy Rzecznika Finansowego lub miejskiego bądź powiatowego rzecznika konsumentów.
Data zwrotu mija, a na koncie brakuje pieniędzy. W takiej sytuacji najważniejsze jest szybkie działanie, ponieważ opóźnienie nie zatrzymuje zobowiązania – może zwiększyć kwotę do zapłaty. Pożyczkodawca może naliczać odsetki za opóźnienie, z zachowaniem ustawowych ograniczeń. Jeśli korzystasz z promocji, sprawdź również, jakie konsekwencje niedotrzymania terminu przewidują jej warunki. Nie zakładaj, że bezpłatna pożyczka pozostanie bezkosztowa niezależnie od daty zwrotu.
Niespłacona należność może prowadzić do wezwań do zapłaty i działań windykacyjnych, a następnie do postępowania sądowego. Windykator nie jest komornikiem i nie może samodzielnie zająć Twojego wynagrodzenia czy rachunku. Podstawą egzekucji komorniczej jest tytuł wykonawczy. Jeżeli sprawa trafi do sądu, mogą dojść również zasądzone koszty postępowania, a na etapie egzekucji – koszty egzekucyjne. Nie ignoruj zatem korespondencji, zwłaszcza gdy sąd rejonowy doręczy Ci nakaz zapłaty. Przeczytaj pouczenie i pilnuj wskazanego terminu reakcji.
Zaległość może też utrudnić uzyskanie finansowania w przyszłości. Informacje o przebiegu spłaty w BIK oraz dane przekazane do biur informacji gospodarczej po spełnieniu ustawowych warunków mogą mieć znaczenie przy ocenie kolejnego wniosku. Niewielka początkowo kwota nie oznacza więc, że opóźnienie pozostanie bez wpływu na Twoją wiarygodność.
Gdy przewidujesz problem, skontaktuj się z pożyczkodawcą jeszcze przed terminem spłaty. Zapytaj o możliwość uzgodnienia realnego harmonogramu i poproś o warunki na piśmie, łącznie z informacją o kosztach. Firma nie musi zaakceptować Twojej propozycji, ale rozmowa daje szansę na ustalenie rozwiązania. Zaciąganie kolejnej chwilówki tylko po to, by zamknąć poprzednią, może natomiast przenieść problem na następny miesiąc i powiększyć zadłużenie.
Naprawa samochodu potrzebnego do pracy to inna sytuacja niż zakup sprzętu tylko dlatego, że właśnie trafił na promocję. Choć pożyczki są udzielane na dowolny cel, warto ustalić, czy wydatek rzeczywiście nie może poczekać. Pożyczenie 1000 zł może mieć uzasadnienie, gdy pokrywa jednorazowy, potrzebny wydatek, a Ty masz przewidywalne źródło pieniędzy na terminową spłatę. Ważne, aby zwrot należności nie wymagał rezygnacji z podstawowych zakupów ani ponownego zadłużenia.
Inaczej wygląda sytuacja, w której dodatkowej gotówki brakuje co miesiąc na te same rachunki. Chwilówka zwiększy saldo konta, ale nie usunie różnicy między dochodami a wydatkami. Jeśli już przed złożeniem wniosku wiesz, że po wypłacie nie wystarczy na zwrot całej należności, łatwa procedura niewiele zmieni. To moment, aby przyjrzeć się budżetowi, ustalić kolejność płatności i porozmawiać z wierzycielami o możliwych rozwiązaniach.
Przed zawarciem umowy sprawdź również, czy możesz przesunąć zakup, uzgodnić płatność w częściach lub skorzystać z zaliczki na wynagrodzenie, jeśli pracodawca dopuszcza taką możliwość. Dla posiadacza karty kredytowej opcją bywa płatność za zakup z wykorzystaniem dostępnego limitu. Trzeba jednak sprawdzić, jakie transakcje obejmuje okres bezodsetkowy i jakie warunki spłaty pozwalają uniknąć odsetek – nie należy zakładać, że identyczne zasady dotyczą wypłaty gotówki.
Najlepszą ofertę poznasz po tym, że pasuje do Twojego planu spłaty, a nie tylko pozwala szybko otrzymać pieniądze. Jeśli potrzebujesz dokładnie 1000 zł, trzymaj się tej kwoty i porównaj pełne koszty dostępnych rozwiązań. Gdy żaden termin nie mieści się w Twoim budżecie, odłożenie wydatku może przynieść większą korzyść niż nawet najsprawniej obsłużona pożyczka.
- Najpopularniejsze
- Najnowsze







Przy pożyczce na 1000 zł największą pułapką bywa przekonanie, że niewielka kwota nie wymaga dokładnego planowania. Tymczasem jej jednorazowy zwrot może obciążyć budżet bardziej niż rata większego zobowiązania. Dlatego przed wyborem oferty proponuję prosty test: od najbliższych pewnych wpływów odejmij niezbędne wydatki i obecne zobowiązania. Jeśli pozostała suma nie wystarczy na spłatę z rozsądnym zapasem, warto zmienić plan. Łatwe chwilówki mogą upraszczać formalności, ale nie powinny zastępować własnej oceny możliwości finansowych.
Ranking traktowałbym jako początek wyboru, a nie gotową odpowiedź na pytanie, gdzie pożyczyć pieniądze. Najpierw porównaj całkowity koszt i okres spłaty, później wygodę obsługi oraz szybkość przelewu. Promocyjne łatwe 1000 zł może być korzystnym rozwiązaniem jednorazowego problemu, jeśli warunki są jasne i masz konkretne źródło spłaty. Jeżeli jednak już na starcie przewidujesz konieczność zaciągnięcia kolejnej pożyczki, nawet oferta bez prowizji nie rozwiąże przyczyny braku pieniędzy.