


Jak nasi Eksperci przygotowali ten ranking?


Min. okres kredytowania: 90 dni
Max. okres kredytowania: 120 mies.
Tak. Operację plastyczną można sfinansować standardowym kredytem gotówkowym na dowolny cel albo skorzystać z finansowania ratalnego oferowanego przez wybrane kliniki. Możliwość otrzymania pieniędzy zależy od zdolności kredytowej i warunków danej oferty.
O kredyt możesz ubiegać się w bankach oferujących finansowanie gotówkowe na dowolny cel. Zazwyczaj nie trzeba wybierać specjalnego produktu na operację plastyczną. Warto porównać aktualne oferty kredytów gotówkowych i sprawdzić ograniczenia dotyczące sposobu wykorzystania środków.
Tak. Kredyt gotówkowy można przeznaczyć na powiększenie piersi, w tym opłacenie operacji, implantów i innych wydatków związanych z zabiegiem. Kwota finansowania zależy od kosztu procedury i indywidualnej zdolności kredytowej.
Tak. Możesz sfinansować operację nosa kredytem gotówkowym albo sprawdzić, czy wybrana klinika oferuje płatności ratalne. Przed podpisaniem umowy porównaj całkowity koszt obu rozwiązań.
Tak, niektóre banki oferują kredyty gotówkowe bez konieczności dostarczania papierowego zaświadczenia o dochodach. Bank nadal sprawdza jednak zdolność kredytową i może wymagać potwierdzenia wpływów lub innych dokumentów.
Tak. Wiele banków umożliwia złożenie wniosku, weryfikację tożsamości oraz podpisanie umowy kredytu gotówkowego przez internet. Dostępność całkowicie zdalnej procedury zależy od banku i sytuacji klienta.
Może być droższa, ponieważ finansowanie ratalne często wiąże się z odsetkami lub dodatkowymi opłatami. Niektóre placówki oferują również promocje z ratami 0%, których warunki należy dokładnie sprawdzić.
Nie ma jednej minimalnej kwoty wynagrodzenia obowiązującej we wszystkich bankach. Możliwość uzyskania kredytu zależy od wysokości dochodów, kosztów utrzymania, posiadanych zobowiązań, okresu spłaty i wnioskowanej kwoty.
Banki standardowo weryfikują historię kredytową. Jeżeli masz zaległości w spłacie zobowiązań, otrzymanie kredytu może być utrudnione. Oferty pożyczek reklamowanych jako finansowanie bez BIK wymagają szczególnie uważnej analizy kosztów i warunków.
Tak. Rata kredytu gotówkowego stanowi dodatkowe obciążenie finansowe, które bank uwzględni przy ocenie zdolności do spłaty kredytu hipotecznego. Może to zmniejszyć maksymalną dostępną kwotę finansowania mieszkaniowego.
W przypadku kredytu konsumenckiego przysługuje ustawowe prawo odstąpienia od umowy w terminie 14 dni. Po tym czasie rezygnacja z operacji nie oznacza automatycznego anulowania zobowiązania. Możesz jednak rozważyć jego wcześniejszą spłatę.
NFZ może finansować określone operacje plastyczne wykonywane ze wskazań medycznych, np. niektóre zabiegi rekonstrukcyjne. Operacje przeprowadzane wyłącznie ze względów estetycznych co do zasady nie są refundowane. O kwalifikacji do leczenia finansowanego ze środków publicznych decydują wskazania medyczne i obowiązujące zasady świadczeń.
Poradniki finansowe - kredyty gotówkowe
Zobacz wszystkie

2026-11-17 08:57:00 • Agnieszka Boreczek
Tego nikt Ci nie powiedział. Kredyt weźmiesz taniej niż inni - oferta specjalna tylko dla Bankier.plSzukasz pożyczki na remont, wymianę sprzętu albo większy zakup? VeloBank przygotował ofertę, z której możesz skorzystać przez Bank 3 min. czytania
2026-11-05 10:36:00 • Agnieszka Boreczek
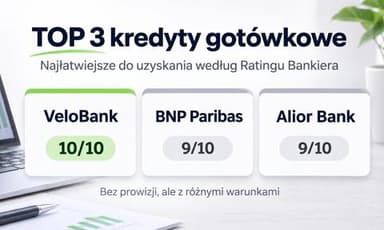
TOP 3 kredyty gotówkowe. Te oferty dostały wysokie oceny w Ratingu BankieraPlanujesz złożyć wniosek o kredyt gotówkowy, ale szukasz takich ofert, w których szansa na pozytywną decyzję jest największa? Nie3 min. czytania
2026-10-31 20:29:00 • Mikołaj Pasecki
Zestawienie pożyczek od 20 lat: pożyczki ratalne i chwilówki dla 20-latkaMasz 20 lat i szukasz pożyczki internetowej na dowolny cel? Poniżej znajdziesz zestawienie ofert pożyczkodawców oraz informacje o2 min. czytania
2026-10-26 20:30:00 • Justyna Redzik
Kredyt gotówkowy z ratą do 500 zł. Sprawdziliśmy, ile możesz pożyczyćCzy rata w wysokości 500 zł miesięcznie wystarczy, żeby pożyczyć od banku 30, a nawet 40 tys. zł? Okazuje się, że tak. Przy dziesi7 min. czytania
2026-10-23 13:25:00 • Kamil Wojtowicz
Skąd wziąć pieniądze na nagłe wydatki w 2026 roku? Bezpieczne opcje i nowoczesne alternatywyZepsuta pralka lub laptop? Sprawdź, skąd wziąć pieniądze na nagłe wydatki. Poznaj darmowe płatności odroczone, bezpieczne limity w4 min. czytania
2026-10-06 19:28:00 • Mikołaj Pasecki
Jak zwiększyć zdolność kredytową? Skuteczne metody na poprawienie zdolności kredytowejUzyskanie kredytu hipotecznego, gotówkowego i każdego innego jest uzależnione od zdolności kredytowej. Stąd zdolność kredytowa ma7 min. czytania
Ranking kredytów na operacje plastyczne obejmuje oferty kredytów gotówkowych, które można przeznaczyć na dowolny cel konsumpcyjny, w tym finansowanie prywatnych zabiegów medycznych i estetycznych.
Kredyt na operacje plastyczne to potoczne określenie finansowania, które można przeznaczyć na zabiegi chirurgii plastycznej, medycyny estetycznej lub inne odpłatne procedury medyczne. Nie jest to jednak odrębny rodzaj kredytu regulowany specjalnymi przepisami. W praktyce najczęściej oznacza zwykły kredyt gotówkowy, którego środki możesz wykorzystać zgodnie z warunkami umowy.
W przeciwieństwie do kredytu celowego, wymagającego udokumentowania konkretnego wydatku, standardowy kredyt gotówkowy na dowolny cel daje większą swobodę dysponowania pieniędzmi. Bank zazwyczaj nie wymaga przedstawienia kosztorysu operacji ani faktury wystawionej przez klinikę. Po pozytywnej decyzji kredytowej wypłaca środki na wskazany rachunek, a Ty samodzielnie opłacasz zabieg.
Oznacza to, że jednym kredytem możesz sfinansować zarówno operację, jak i wydatki towarzyszące. Jeżeli klinika wyceniła zabieg, ale dodatkowo musisz zapłacić za konsultację, badania, leki czy pobyt pooperacyjny, możesz uwzględnić te koszty przy ustalaniu potrzebnej kwoty finansowania.
Spłata kredytu odbywa się zgodnie z harmonogramem ustalonym w umowie. Najczęściej oznacza to comiesięczne raty kapitałowo-odsetkowe, które regulujesz przez określony czas. Wysokość rat zależy przede wszystkim od pożyczonej kwoty, oprocentowania, okresu kredytowania i innych kosztów zapisanych w umowie.
📌 KREDYT NA OPERACJĘ PLASTYCZNĄ NIE MUSI BYĆ PRODUKTEM SPECJALISTYCZNYM
Większość standardowych kredytów gotówkowych na dowolny cel można wykorzystać na pokrycie kosztów prywatnego zabiegu medycznego, o ile umowa nie przewiduje odpowiednich ograniczeń. Nie musisz więc ograniczać porównania do ofert reklamowanych jako kredyt medyczny lub pożyczka na operację plastyczną.
Kredyt gotówkowy może posłużyć do sfinansowania zarówno zabiegów wykonywanych ze względów estetycznych, jak i operacji o charakterze rekonstrukcyjnym. Bank nie uzależnia zwykle możliwości udzielenia standardowego kredytu gotówkowego od tego, czy planowana procedura jest medycznie konieczna. Decydujące znaczenie mają warunki kredytowania i zdolność klienta do terminowej spłaty zobowiązania.
Finansowanie może obejmować między innymi:
-
Operacje piersi – powiększanie, zmniejszanie, podnoszenie lub rekonstrukcję biustu.
-
Operacje nosa – korektę kształtu nosa oraz zabiegi łączące poprawę wyglądu z leczeniem problemów funkcjonalnych.
-
Plastykę brzucha – usuwanie nadmiaru skóry i modelowanie powłok brzusznych.
-
Liposukcję – chirurgiczne usuwanie tkanki tłuszczowej z wybranych partii ciała.
-
Korektę powiek – operacje górnych lub dolnych powiek.
-
Lifting twarzy i szyi – zabiegi mające na celu korektę zmian związanych ze starzeniem.
-
Otoplastykę – korektę odstających lub zdeformowanych małżowin usznych.
-
Zabiegi medycyny estetycznej – wybrane procedury laserowe, zabiegi poprawiające wygląd skóry i inne usługi wykonywane prywatnie.
Możliwość sfinansowania zabiegu nie oznacza jednak, że każdy kredyt będzie odpowiedni dla każdego pacjenta. Przy większych operacjach warto uwzględnić nie tylko cenę usługi, lecz także czas potrzebny na powrót do pracy i ewentualny wpływ rekonwalescencji na dochody.
W przypadku zabiegów wykonywanych z przyczyn zdrowotnych warto dodatkowo sprawdzić możliwość leczenia w ramach NFZ. Niektóre operacje o charakterze rekonstrukcyjnym lub leczniczym mogą być finansowane ze środków publicznych, jeżeli spełnione są określone kryteria medyczne.
Rodzaj planowanej operacji wpływa przede wszystkim na wysokość potrzebnego finansowania. W przypadku mniejszych zabiegów wystarczający może okazać się kredyt na stosunkowo niewielką kwotę, natomiast rozbudowane operacje chirurgiczne wymagają większego budżetu.
Kredyt na powiększenie biustu może pokrywać koszt konsultacji, implantów, operacji, znieczulenia oraz opieki pooperacyjnej, zależnie od zakresu usług uwzględnionych w cenie kliniki. W przypadku operacji nosa znaczenie ma to, czy planowana jest wyłącznie korekta estetyczna, czy również zabieg poprawiający funkcjonowanie układu oddechowego.
Podobnie wygląda finansowanie plastyki brzucha. Ostateczna cena zależy m.in. od zakresu operacji, rodzaju znieczulenia i długości pobytu w placówce. Jeżeli operacja wiąże się z dłuższą rekonwalescencją, warto dodatkowo zabezpieczyć środki na codzienne wydatki.
Przed złożeniem wniosku kredytowego poproś klinikę o szczegółową wycenę. Zwróć uwagę, czy obejmuje ona wszystkie wymagane świadczenia, a także jakie koszty mogą pojawić się w przypadku dodatkowych wizyt lub leczenia powikłań.
Nie warto finansować zabiegu kwotą znacznie wyższą od rzeczywistych potrzeb tylko dlatego, że bank oferuje większy kredyt. Każda dodatkowo pożyczona suma może oznaczać wyższy całkowity koszt zobowiązania.
Koszt kredytu na operację plastyczną zależy od wysokości finansowania, oprocentowania, prowizji oraz okresu spłaty. Im większą kwotę pożyczysz i im dłużej będziesz ją spłacać, tym więcej odsetek możesz zapłacić bankowi. Znaczenie mają również dodatkowe opłaty, np. składka ubezpieczeniowa, jeżeli zdecydujesz się na produkt wymagający takiego zabezpieczenia.
Przy porównywaniu kredytów gotówkowych warto zwrócić uwagę na rzeczywistą roczną stopę oprocentowania, czyli RRSO. Wskaźnik ten uwzględnia oprocentowanie i pozostałe wymagane koszty kredytu, dzięki czemu ułatwia porównanie ofert. Trzeba jednak pamiętać, że RRSO najlepiej porównywać dla takiej samej kwoty finansowania i identycznego okresu spłaty.
Przykładowo, kredyt na 20 000 zł spłacany przez trzy lata przy oprocentowaniu nominalnym 10% w skali roku i bez dodatkowych opłat oznacza ratę w wysokości około 645 zł. Łącznie do banku trzeba byłoby oddać około 23 232 zł, czyli ponad 3 200 zł więcej niż pożyczona kwota. Jest to wyłącznie przykład obliczeniowy, a nie aktualna oferta bankowa.
Jeżeli ten sam kredyt rozłożysz na dłuższy okres, miesięczne obciążenie budżetu będzie niższe, ale suma odsetek wzrośnie. Dlatego przy wyborze finansowania nie należy kierować się wyłącznie wysokością raty.
📌 NISKA RATA NIE OZNACZA NISKIEGO KOSZTU KREDYTU
Kredyt na pięć lat może być łatwiejszy do spłacania niż zobowiązanie na dwa lata, ale przy takim samym oprocentowaniu zwykle będzie droższy. Zanim podpiszesz umowę, porównaj całkowitą kwotę do spłaty i sprawdź, czy możesz bez nadmiernego obciążenia budżetu wybrać krótszy okres kredytowania.
Operację plastyczną można sfinansować nie tylko standardowym kredytem gotówkowym. Część prywatnych placówek medycznych współpracuje z instytucjami oferującymi finansowanie zabiegów w systemie ratalnym. Dzięki temu pacjent może złożyć wniosek o rozłożenie płatności bezpośrednio za pośrednictwem kliniki lub wskazanego przez nią partnera.
Przykładem takiego rozwiązania są systemy finansowania usług medycznych, w których po zaakceptowaniu wniosku środki trafiają bezpośrednio na rachunek placówki wykonującej zabieg.
W przypadku standardowego kredytu gotówkowego pieniądze najczęściej otrzymujesz na własne konto i samodzielnie decydujesz, kiedy oraz w jaki sposób opłacisz operację. Daje to większą elastyczność, szczególnie jeżeli wydatki związane z zabiegiem ponosisz w kilku różnych placówkach.
|
Kredyt gotówkowy |
Raty w klinice |
|
Zazwyczaj na dowolny cel |
Zwykle na określony zabieg lub usługę |
|
Środki trafiają na konto klienta |
Środki mogą trafiać bezpośrednio do kliniki |
|
Możesz porównać oferty różnych banków |
Wybór ogranicza się do partnerów placówki |
|
Możliwość pokrycia dodatkowych wydatków |
Finansowanie często obejmuje ustaloną usługę |
|
Wysokość kosztów zależy od oferty banku |
Koszty zależą od warunków finansowania ratalnego |
Nie można z góry stwierdzić, że kredyt gotówkowy będzie korzystniejszy od rat oferowanych przez klinikę. Oba rozwiązania mogą wiązać się z odsetkami, prowizją lub dodatkowymi kosztami. Zdarzają się też promocje, w ramach których określona liczba rat jest nieoprocentowana, ale ich dostępność i szczegółowe warunki trzeba każdorazowo sprawdzić.
Przed podjęciem decyzji poproś o przedstawienie całkowitej kwoty do spłaty. Jeżeli klinika proponuje finansowanie ratalne, upewnij się również, z kim zawierasz umowę oraz co stanie się z finansowaniem w przypadku odwołania lub przesunięcia zabiegu.


O kredyt na operację plastyczną może ubiegać się osoba pełnoletnia, która spełnia wymagania wybranego banku i ma odpowiednią zdolność kredytową. Sam cel finansowania nie daje szczególnych uprawnień ani nie zwalnia z obowiązku przejścia standardowej procedury kredytowej.
Bank ocenia przede wszystkim, czy potencjalny kredytobiorca będzie w stanie terminowo regulować raty przez cały okres obowiązywania umowy. W tym celu analizuje wysokość i regularność dochodów, koszty utrzymania gospodarstwa domowego, dotychczasowe zobowiązania oraz historię kredytową.
Największe znaczenie mają zwykle stabilność sytuacji finansowej i dochód pozostający do dyspozycji po pokryciu niezbędnych wydatków. Osoba zatrudniona na podstawie umowy o pracę na czas nieokreślony może mieć ułatwioną ocenę stabilności dochodu, ale nie oznacza to, że pozostali wnioskodawcy nie otrzymają finansowania.
Banki akceptują również inne źródła dochodów, w zależności od własnej polityki kredytowej. Mogą to być wpływy z działalności gospodarczej, umów cywilnoprawnych, emerytury czy renty. W takich przypadkach szczególne znaczenie mają okres uzyskiwania dochodu i możliwość potwierdzenia jego wysokości.
Istotna jest także historia wcześniejszych kredytów. Banki korzystają z informacji zgromadzonych w Biurze Informacji Kredytowej, które pozwalają ocenić m.in. terminowość spłat dotychczasowych zobowiązań.
Brak wcześniejszych kredytów nie przekreśla możliwości uzyskania finansowania. Może jednak sprawić, że bank będzie dysponował mniejszą ilością informacji o sposobie regulowania przez Ciebie zobowiązań.
Niektóre banki umożliwiają złożenie wniosku o kredyt gotówkowy bez przedstawiania tradycyjnego zaświadczenia o zatrudnieniu i zarobkach. Nie oznacza to jednak, że finansowanie jest udzielane bez sprawdzania sytuacji finansowej klienta.
Bank może potwierdzić dochody na podstawie historii rachunku, wpływów wynagrodzenia, danych uzyskanych w procesie elektronicznym lub oświadczenia kredytobiorcy. Zakres wymaganych dokumentów zależy od kwoty kredytu, rodzaju zatrudnienia i indywidualnej oceny ryzyka.
Najprostsza procedura często jest dostępna dla osób, które wnioskują o kredyt w banku prowadzącym ich podstawowy rachunek osobisty. Instytucja ma wówczas dostęp do historii wpływów i wydatków, co może ograniczyć konieczność dostarczania dodatkowych dokumentów.
Jeżeli dochód jest nieregularny albo pochodzi z kilku źródeł, bank może poprosić o przedstawienie wyciągów z konta, deklaracji podatkowych lub innych dokumentów potwierdzających zdolność kredytową.
Warto pamiętać, że brak zaświadczeń nie oznacza gwarancji pozytywnej decyzji kredytowej. Każdy bank ma obowiązek ocenić zdolność klienta do spłaty zobowiązania.
Kredyt na operację plastyczną możesz uzyskać online, bez konieczności odwiedzania oddziału banku, jeżeli wybrany kredytodawca udostępnia taką procedurę. Proces wnioskowania jest zazwyczaj podobny jak przy innych kredytach gotówkowych i obejmuje kilka etapów.
W pierwszej kolejności ustal kwotę potrzebną na sfinansowanie zabiegu. Najlepiej zrobić to po konsultacji z kliniką, gdy znasz już planowany zakres operacji i orientacyjne koszty dodatkowe. Następnie porównaj dostępne oferty, zwracając uwagę na RRSO, wysokość raty, całkowitą kwotę do spłaty oraz wymagania banku.
Po wybraniu finansowania możesz przejść do formularza wniosku. Bank poprosi Cię o podstawowe dane osobowe, informacje dotyczące zatrudnienia, dochodów, kosztów utrzymania oraz posiadanych zobowiązań.
Kolejnym etapem jest weryfikacja tożsamości i analiza zdolności kredytowej. W zależności od banku potwierdzenie danych może odbywać się za pomocą bankowości elektronicznej, aplikacji mobilnej, przelewu weryfikacyjnego lub innej udostępnionej metody.
Po pozytywnej decyzji otrzymasz dokumenty określające warunki finansowania. Przed podpisaniem umowy zwróć uwagę na oprocentowanie, całkowity koszt kredytu, harmonogram rat i ewentualne opłaty dodatkowe.
Pieniądze mogą zostać wypłacone po zawarciu umowy i spełnieniu warunków uruchomienia kredytu. Czas wypłaty zależy od procedur banku i nie zawsze oznacza możliwość otrzymania środków natychmiast po wysłaniu wniosku.
📌 NIE REZERWUJ BEZZWROTNEGO TERMINU OPERACJI PRZED DECYZJĄ KREDYTOWĄ
Wstępna symulacja kredytu nie oznacza gwarancji przyznania pieniędzy. Jeżeli klinika wymaga wpłacenia zaliczki lub zadatku, sprawdź zasady jego zwrotu w przypadku rezygnacji z zabiegu albo braku finansowania.
Najlepszy kredyt na operację plastyczną to taki, który pozwala sfinansować planowany zabieg przy możliwie niskich kosztach i racie dopasowanej do możliwości finansowych kredytobiorcy. Sama wysokość oprocentowania nie wystarcza do oceny atrakcyjności oferty.
Dwa kredyty mogą mieć identyczne oprocentowanie nominalne, ale różnić się prowizją, kosztami ubezpieczenia lub dodatkowymi warunkami. Z tego powodu warto porównywać RRSO oraz całkowitą kwotę do spłaty, a nie tylko wysokość miesięcznego zobowiązania.
Istotny jest również okres kredytowania. Jeżeli bank proponuje długi termin spłaty, rata będzie niższa, ale zobowiązanie może obciążać Twój budżet jeszcze przez wiele lat po zakończeniu leczenia. Przy zabiegach estetycznych, których efekt może z czasem wymagać kolejnych procedur, szczególnie ważne jest unikanie nakładania się kilku zobowiązań.
Przy wyborze oferty sprawdź również możliwość wcześniejszej spłaty kredytu oraz zasady rozliczenia kosztów. W przypadku kredytów konsumenckich wcześniejsza spłata może skutkować obniżeniem całkowitego kosztu finansowania.
Warto także przeanalizować dodatkowe produkty oferowane wraz z kredytem. Bank może proponować korzystniejsze oprocentowanie pod warunkiem założenia rachunku, zapewnienia określonych wpływów lub wykupienia ubezpieczenia. Takie rozwiązanie nie zawsze będzie tańsze po uwzględnieniu wszystkich opłat.
Porównując oferty, kieruj się przede wszystkim sumą kosztów, którą faktycznie poniesiesz w całym okresie spłaty. Dzięki temu łatwiej ocenisz, czy promocja rzeczywiście przynosi oszczędności.
Standardowe banki sprawdzają historię kredytową podczas rozpatrywania wniosków o kredyt gotówkowy. Dlatego uzyskanie bankowego kredytu na operację plastyczną bez weryfikacji BIK nie jest rozwiązaniem, na które można liczyć w typowej procedurze.
Negatywne wpisy w historii kredytowej mogą utrudnić otrzymanie finansowania, ale ich znaczenie zależy od rodzaju i skali wcześniejszych problemów ze spłatą oraz aktualnej sytuacji finansowej klienta. Bank ocenia historię kredytową łącznie z dochodami, wydatkami i istniejącymi zobowiązaniami.
Osoby, które nie otrzymały kredytu w banku, mogą spotkać się z reklamami pożyczek bez BIK lub bez sprawdzania zdolności kredytowej. Do takich ofert należy podchodzić szczególnie ostrożnie. Firmy pożyczkowe również podlegają obowiązkom dotyczącym oceny zdolności kredytowej, a finansowanie pozabankowe może być droższe niż standardowy kredyt gotówkowy.
Jeżeli przyczyną odmowy są zbyt wysokie obciążenia finansowe, zaciągnięcie kolejnej pożyczki może dodatkowo pogorszyć sytuację. W takim przypadku rozsądniejszym rozwiązaniem może być odłożenie operacji, spłata części zobowiązań i ponowne przeanalizowanie budżetu.
- Najpopularniejsze
- Najnowsze







Kredyt na operację plastyczną wpływa na zdolność kredytową podobnie jak inne zobowiązania gotówkowe. Nowa rata zwiększa miesięczne obciążenia finansowe, co może ograniczyć możliwość uzyskania kolejnego finansowania w przyszłości.
Ma to szczególne znaczenie dla osób, które w najbliższym czasie planują zakup mieszkania i zaciągnięcie kredytu hipotecznego. Nawet niewielkie zobowiązanie może wpłynąć na maksymalną kwotę kredytu mieszkaniowego, ponieważ bank uwzględnia miesięczne raty już spłacanych kredytów.
Przykładowo, jeżeli zarabiasz 6 000 zł netto i przeznaczasz 700 zł na ratę kredytu finansującego operację, bank analizujący późniejszy wniosek hipoteczny uwzględni to obciążenie podczas oceny Twojej sytuacji finansowej. Nie oznacza to automatycznej odmowy, ale może zmniejszyć dostępną kwotę finansowania.
Warto też pamiętać o wpływie historii spłat na wiarygodność kredytową. Terminowe regulowanie rat może pozytywnie wpływać na ocenę historii kredytowej, natomiast zaległości utrudniają uzyskanie kolejnych zobowiązań.
📌 PLANUJESZ KREDYT HIPOTECZNY? UWZGLĘDNIJ RATY ZA OPERACJĘ
Jeżeli w najbliższych miesiącach zamierzasz kupić mieszkanie na kredyt, sprawdź, jak dodatkowe zobowiązanie wpłynie na Twoją zdolność kredytową. Czasami korzystniej jest odłożyć finansowanie zabiegu do momentu zakończenia procesu hipotecznego.
Kredyt na operację plastyczną udzielony jako kredyt konsumencki możesz spłacić przed terminem określonym w umowie. Dotyczy to zarówno całkowitej spłaty zobowiązania, jak i częściowej nadpłaty kapitału.
Wcześniejsze uregulowanie kredytu może przynieść oszczędności, ponieważ zmniejsza koszty związane z niewykorzystanym okresem kredytowania. Zgodnie z ustawą o kredycie konsumenckim całkowity koszt kredytu ulega odpowiedniemu obniżeniu również w przypadku kosztów pobranych z góry.
Bank może naliczyć prowizję za wcześniejszą spłatę wyłącznie w sytuacjach przewidzianych przepisami i w określonych ustawowo granicach. Szczegółowe zasady warto sprawdzić w dokumentacji konkretnego produktu.
Jeżeli po operacji Twoja sytuacja finansowa pozwoli na szybszą spłatę, możesz rozważyć wykorzystanie nadwyżek budżetowych do zmniejszenia zadłużenia. W zależności od zasad obowiązujących w banku częściowa nadpłata może skutkować skróceniem okresu kredytowania albo zmniejszeniem kolejnych rat.
Przed dokonaniem nadpłaty sprawdź sposób jej rozliczenia i pamiętaj, aby nie przeznaczać na ten cel całej poduszki finansowej. Rezerwa na nieprzewidziane wydatki ma szczególne znaczenie w okresie rekonwalescencji.
Rezygnacja z operacji plastycznej nie zawsze oznacza automatyczne zakończenie zobowiązania kredytowego. Znaczenie ma przede wszystkim sposób finansowania zabiegu oraz warunki zawartych umów.
Jeżeli zaciągniesz zwykły kredyt gotówkowy na dowolny cel, bank co do zasady nie uzależnia jego obowiązywania od wykonania operacji. Oznacza to, że nawet jeśli zmienisz zdanie albo lekarz odradzi zabieg, nadal będziesz zobowiązany do spłaty kredytu.
W przypadku kredytu konsumenckiego przysługuje Ci ustawowe prawo odstąpienia od umowy w terminie 14 dni, bez konieczności podawania przyczyny. Po skutecznym odstąpieniu trzeba zwrócić otrzymany kapitał wraz z należnymi odsetkami za okres korzystania z pieniędzy, zgodnie z przepisami.
Inaczej może wyglądać sytuacja, gdy finansowanie zostało udzielone bezpośrednio na zakup konkretnej usługi medycznej. W przypadku kredytu wiązanego określone uprawnienia mogą zależeć od losów umowy dotyczącej zabiegu. Konieczne jest jednak sprawdzenie, czy dana umowa rzeczywiście ma taki charakter.
Warto też zwrócić uwagę na postanowienia umowy zawartej z kliniką. Placówka może określać terminy rezygnacji, warunki przesunięcia operacji i zasady rozliczania wpłaconych środków. Zmiana decyzji po wpłacie zadatku nie zawsze oznacza możliwość odzyskania całej kwoty.
Dlatego najlepiej oddzielnie przeanalizować umowę kredytową i dokumentację kliniki. Są to dwa różne stosunki prawne, a rezygnacja z jednego nie musi automatycznie powodować rozwiązania drugiego.
Kredyt na operację plastyczną może być rozwiązaniem dla osób, które chcą sfinansować prywatny zabieg medyczny, ale nie dysponują wystarczającymi oszczędnościami lub nie chcą przeznaczać na ten cel całej zgromadzonej rezerwy finansowej. Warunkiem jest jednak odpowiednia zdolność kredytowa i możliwość bezpiecznej spłaty zobowiązania.
Zaletą kredytu gotówkowego jest przede wszystkim elastyczność. Nie musisz ograniczać się do placówek oferujących własne systemy ratalne, a pieniądze możesz przeznaczyć również na koszty towarzyszące leczeniu.
Finansowanie bankowe pozwala też wcześniej ustalić harmonogram spłaty. Przy kredycie z oprocentowaniem stałym łatwiej przewidzieć wysokość miesięcznych obciążeń w całym okresie obowiązywania umowy.
Trzeba jednak pamiętać, że operacja plastyczna wiąże się z ryzykiem medycznym, a sam kredyt pozostaje do spłaty niezależnie od rezultatu zabiegu. Niezadowolenie z efektu, konieczność dodatkowego leczenia czy dłuższa rekonwalescencja nie zwalniają automatycznie z obowiązku regulowania rat.
Przed podjęciem decyzji warto więc oddzielnie ocenić zasadność i bezpieczeństwo samej procedury medycznej oraz opłacalność proponowanego finansowania. Kwalifikacja do operacji powinna wynikać z konsultacji z odpowiednio wykwalifikowanym lekarzem, a nie z możliwości otrzymania kredytu.
Jeżeli zabieg ma charakter wyłącznie estetyczny, a jego finansowanie wymagałoby znaczącego ograniczenia codziennych wydatków lub rezygnacji z oszczędności awaryjnych, rozsądniejszym rozwiązaniem może być odłożenie decyzji i stopniowe zgromadzenie potrzebnej kwoty.
📌 NIE FINANSUJ ZABIEGU KOSZTEM BEZPIECZEŃSTWA FINANSOWEGO
Przed zaciągnięciem kredytu sprawdź, czy po opłaceniu raty pozostaną Ci środki na bieżące utrzymanie, oszczędności i nieprzewidziane wydatki. Uwzględnij również możliwość czasowego ograniczenia dochodów w okresie rekonwalescencji.
Kredyt na operacje plastyczne to najczęściej standardowy kredyt gotówkowy, który można przeznaczyć na dowolny cel, w tym prywatne zabiegi chirurgiczne i estetyczne. Alternatywą jest finansowanie ratalne oferowane przez kliniki we współpracy z instytucjami finansowymi.
Przed wyborem oferty warto porównać RRSO, całkowitą kwotę do spłaty oraz wysokość miesięcznych rat. Kluczowe znaczenie ma również odpowiednie zaplanowanie budżetu obejmującego nie tylko sam zabieg, lecz także badania, konsultacje, rekonwalescencję i nieprzewidziane wydatki.


Operacja plastyczna jest wydatkiem, który warto zaplanować z odpowiednim wyprzedzeniem – nie tylko ze względu na koszt samego zabiegu, ale również konieczność przeprowadzenia badań, konsultacji i ewentualnej rekonwalescencji. Jeżeli zamierzasz sfinansować ją kredytem, najpierw ustal całkowity budżet, a dopiero później porównuj oferty banków. Zwróć uwagę przede wszystkim na RRSO, całkowitą kwotę do spłaty i możliwość wcześniejszego uregulowania zobowiązania. Pamiętaj również, że niska rata nie zawsze oznacza tani kredyt – wydłużenie okresu spłaty może znacząco zwiększyć koszt finansowania.
Ranking ma charakter informacyjny i nie stanowi rekomendacji ani pełnego przeglądu rynku. Nie stanowi również porady finansowej ani oferty w rozumieniu przepisów KC. Publikacja zawiera informacje dotyczące produktów naszych partnerów, z którymi współpracujemy na podstawie zawieranych umów. Współpraca ta może wpływać na kolejność prezentowanych produktów. Szczegółowe aspekty tworzenia, publikowania oraz aktualizacji rankingów produktów finansowych znajdziesz w naszej „Polityce tworzenia i publikowania rankingów produktów finansowych w serwisach Bonnier Business (Polska) Sp. z o.o. działających w domenach: www.bankier.pl/smart, www.zgarnijpremie.pl, www.mambiznes.pl, www.wktorymbanku.pl i blogbank.pl” dostępnej tutaj.