


 6 min. czytania

 Złóż wniosek o kredyt


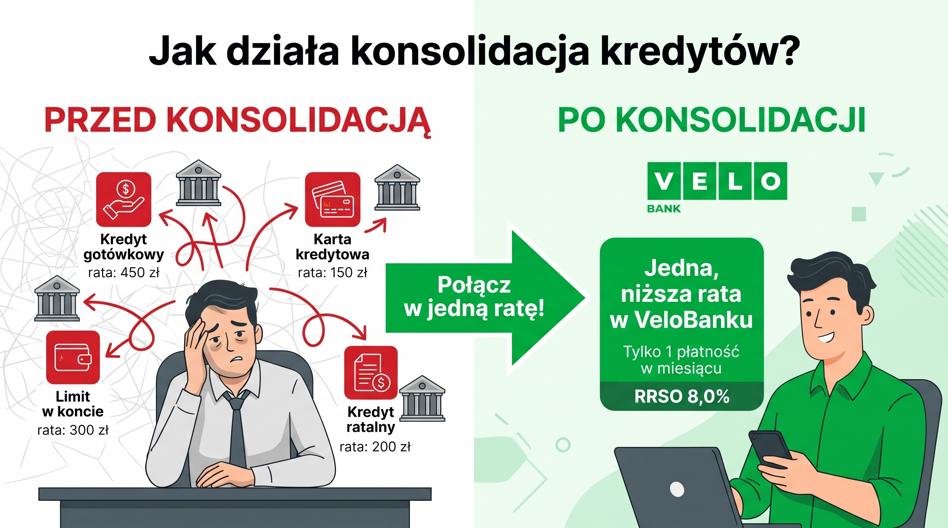
Załóż konto osobiste (najlepiej VeloKonto), dostarcz niezbędne dokumenty tożsamości, a po pozytywnej decyzji Twoje wszystkie obciążenia kredytowe zamienisz na jedno z dogodnym terminem spłaty. Ponadto możesz wnioskować o dodatkowe środki podczas konsolidacji i przeznaczyć je na dowolny cel. Jak dokładnie wygląda konsolidacja kredytów w VeloBanku? Sprawdźmy szczegóły.
Plusy i minusy kredytu konsolidacyjnego w VeloBanku
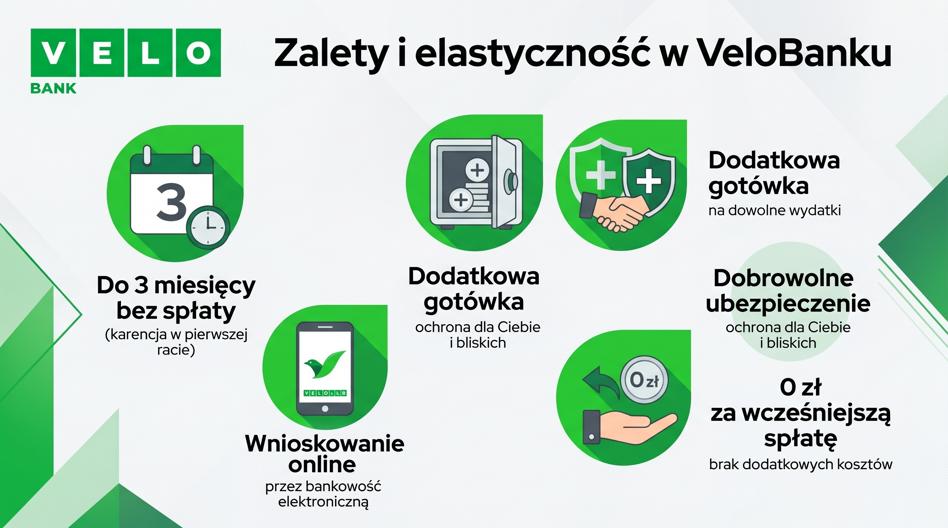
Czy warto wziąć kredyt konsolidacyjny? Odpowiedź zależy od Twojej sytuacji, ale oferta ta ma wiele mocnych stron. Należy jednak pamiętać również o pewnych ograniczeniach.
Plusy:
-
Konsolidacja kredytów w VeloBanku pozwala na niższe raty do spłaty.
-
Kredyt konsolidacyjny uproszcza zarządzanie finansami przez jedno zobowiązanie.
-
Kredyt konsolidacyjny może obniżyć miesięczną ratę i odciążyć domowy budżet.
-
Karencja w spłacie pierwszej raty może wynosić od 1 do 3 miesięcy po wypłacie kredytu.
-
Kredyt konsolidacyjny może wydłużyć okres kredytowania do 10 lat.
-
Wysoka kwota finansowania kredytu konsolidacyjnego może wynosić do 300 tys. zł. (w przypadku dwóch kredytobiorców).
-
Standardowa wysokość kredytu konsolidacyjnego wynosi do 200 tys. zł. (dla jednego kredytobiorcy).
-
Okazja do pozyskania dodatkowej gotówki na dowolne wydatki.
-
Wcześniejsza spłata kredytu konsolidacyjnego w VeloBank jest darmowa.
Minusy:
-
Kredyt konsolidacyjny może zwiększyć całkowity koszt kredytu przez dłuższy okres spłaty.
-
Konieczność założenia konta w celu uzyskania najlepszych warunków.
-
Wymagana jest konsolidacja tylko kredytów z innych banków.
-
Kredyt konsolidacyjny w VeloBanku nie obejmuje kredytów hipotecznych. Podobnie, kredyt konsolidacyjny nie obejmuje kredytów hipotecznych z innych instytucji oraz pożyczek pozabankowych.
-
Bank akceptuje tylko wybrane źródła dochodów (np. umowa o pracę, renta, emerytura).
Kredyt konsolidacyjny w VeloBanku – opinia eksperta
Opóźnienia w spłacie pożyczki czy kredytu gotówkowego spowodowane sytuacją losową mogą popsuć zdolność kredytową, co utrudni Ci w przyszłości uzyskanie pomocy finansowej. Banki finansujące mogą także podnieść koszty obsługi opóźniających się spłat. Jednym ze sposobów, który pomoże Ci uniknąć większych wydatków, jest kredyt konsolidacyjny. Będzie to dobrym rozwiązaniem, jeśli chcesz ustabilizować sytuację.
Analizując aktualne oferty instytucji finansowych, muszę przyznać, że kredyt konsolidacyjny w VeloBanku jest jednym z najtańszych na rynku. Wymaga on wprawdzie założenia rachunku, ale prowadzenie VeloKonta oraz obsługę karty debetowej masz za 0 złotych, jeśli spełnisz proste warunki. Całkowita kwota kredytu oraz długi okres kredytowania to parametry, które elastycznie dostosujesz do swoich potrzeb. Co więcej, w okresie karencji zyskujesz cenny czas na złapanie oddechu, a przy spłacie pierwszej raty możesz skorzystać z przesunięcia nawet o 3 miesiące.
Warto również pamiętać, że warunki kredytu zależą od rzetelnej oceny Twojej zdolności kredytowej. Niemniej, wszystkie te czynniki stawiają kredyt VeloBanku w czołówce przyjaznych rozwiązań. Warto zaznaczyć, że w rozumieniu art. 66 § 1 Kodeksu Cywilnego wstępne wyliczenia kalkulatora nie stanowią oferty, dlatego zawsze sprawdzaj szczegółowe warunki.
Najważniejsze informacje i warunki oferty
Poniższa tabela przedstawia podsumowanie najważniejszych parametrów oferty:
|
Parametr oferty |
Szczegóły |
|
Maksymalna kwota kredytu |
Do 200 tys. zł (dla 1 osoby) / do 300 tys. zł (dla 2 kredytobiorców) |
|
Okres spłaty |
Maksymalnie do 10 lat (120 miesięcy) |
|
Karencja w spłacie |
Od 1 do 3 miesięcy (przesunięcie pierwszej raty) |
|
Dodatkowa gotówka |
Tak, z możliwością przeznaczenia na dowolny cel |
|
Wcześniejsza spłata |
Całkowicie darmowa, bez dodatkowych prowizji |
|
Oprocentowanie / RRSO |
Uzależnione od aktywnego konta i oceny zdolności (RRSO na reprezentatywnym przykładzie: 8,0%) |
Kredyt konsolidacyjny w VeloBanku dostępny jest dla nowych klientów, jak i dla osób, które od dawna korzystają z usług banku. Dzięki niemu możesz przenieść swoje zobowiązania do jednego miejsca.
Jakie konkretnie produkty akceptuje VeloBank S.A? Przede wszystkim:
-
pożyczkę gotówkową i kredyty ratalne z innych instytucji finansowych,
-
karty kredytowe,
-
kredyty w ROR,
-
limity odnawialne,
-
limity kredytowe.
W ramach oferty można skonsolidować tylko kredyty z innych banków. Bank nie przyjmuje do konsolidacji pożyczek pozabankowych (chwilówek).
Warunki promocyjne i koszty
Aby utrzymać niskie warunki kosztowe (np. oprocentowanie na stałym poziomie), musisz spełnić określone wymagania. Oprocentowanie kredytów konsolidacyjnych może być uzależnione od warunków aktywnego konta. Jeśli z nich zrezygnujesz, VeloBank podwyższa oprocentowanie kredytu o 2 p.p. przy niespełnieniu warunków. Przepis ten jest jasny: W przypadku niespełnienia warunków, oprocentowanie wzrasta o 2 p.p. lub inaczej mówiąc, oprocentowanie kredytu wzrasta o 2 p.p. przy niespełnieniu warunków.
Aby tego uniknąć:
-
musisz posiadać (lub założyć) konto osobiste i zapewnisz wpływ na konto min 2000 zł,
-
wymagane jest utrzymanie prowadzenie rachunku płatniczego (jeśli będziesz mieć VeloKonto, zadbaj o jego aktywność),
-
należy wykonać min 5 płatności kartą do konta lub blikiem,
-
musisz upewnić się, że masz aktywne zgody marketingowe (lub wyrazisz zgody marketingowe w trakcie wnioskowania).
Kto może wnioskować o kredyt konsolidacyjny?
Ofertę kieruje się do szerokiego grona odbiorców (także nowych klientów), jednak wymagana może być dobra zdolność kredytowa oraz pozytywna historia w BIK. Złożenie wniosku jest możliwe, jeśli w wyniku badania bank oceni pozytywnie Twoją sytuację.
Z finansowania promocji wyłączony jest klient, który w ostatnich 6 miesiącach zaciągnął kredyt gotówkowy lub konsolidacyjny w VeloBanku. Po pozytywnym przejściu weryfikacji zdolności kredytowej oraz oceny ryzyka możesz sfinansować swoje małe potrzeby (lub te większe) w ramach dodatkowej gotówki. Jeśli marzy Ci się np. innowacyjny kredyt VeloFotka lub kredyt VeloRaty, warto sprawdzić ofertę z poziomu aplikacji.
Jakie dokumenty są niezbędne przy konsolidacji kredytów?
Poniższa tabela szczegółowo prezentuje zestawienie wymaganych dokumentów:
|
Rodzaj dokumentu |
Szczegółowe wymagania banku |
|
Tożsamość |
Ważny dokument tożsamości (np. dowód osobisty). |
|
Dochód: Umowa o pracę |
Zaświadczenie o dochodach i zatrudnieniu LUB potwierdzenie wpływu wynagrodzenia na rachunek za 3 ostatnie miesiące. |
|
Dochód: Umowa zlecenie / o dzieło |
Zaświadczenie o zatrudnieniu/umowa z ostatnich 6 miesięcy ORAZ potwierdzenie wpływów na rachunek bankowy za ostatnie 6 miesięcy. |
|
Dochód: Emerytura i Zasiłek przedemerytalny |
Odcinek świadczenia/wyciąg z konta za 2 ostatnie miesiące, ostatnia decyzja o waloryzacji lub decyzja o przyznaniu emerytury. |
|
Dochód: Renta |
Odcinek renty/wyciąg z konta za 2 ostatnie miesiące, decyzja o przyznaniu, ostatnia waloryzacja oraz ważna legitymacja rencisty. |
|
Zobowiązania z innych banków: Kredyty i pożyczki |
Dokument dotyczący konsolidowanych zobowiązań w innym banku (jeden z): umowa, harmonogram spłat, wyciąg/dowód wpłaty raty (z 6 mies.), pismo z banku lub oświadczenie konsolidacyjne. |
|
Zobowiązania z innych banków: Karty i limity |
Umowa limitu/karty LUB wyciąg z rachunku/karty za ostatni miesiąc. |
Proces wnioskowania wymaga odpowiedniego przygotowania. Przede wszystkim powinieneś posiadać ważny dokument tożsamości. Ponadto do kredytu konsolidacyjnego potrzebne są dokumenty potwierdzające dochody.
Co ciekawe, klienci VeloBanku mogą ubiegać się o kredyt bez zaświadczeń o zarobkach. Dzieje się tak zazwyczaj, gdy bank widzi regularne wpływy na konto. Pamiętaj jednak, że wymagane dokumenty różnią się dla nowych i obecnych klientów. Nowi klienci muszą z reguły przedstawić potwierdzenie wpływu wynagrodzenia za ostatnie 3 lub 6 miesięcy (zależnie od formy zatrudnienia) lub zaświadczenie od pracodawcy.
Dodatkowo bank będzie wymagał dokumentów dotyczących konsolidowanych zobowiązań w innym banku (np. umów, harmonogramów spłat).
Jak wziąć kredyt konsolidacyjny w VeloBank?
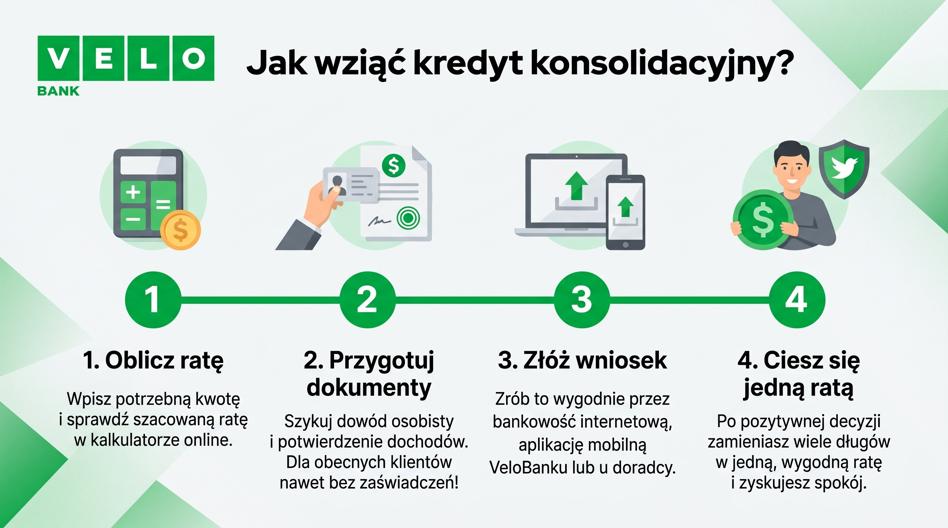
To bardzo proste! Kredyt konsolidacyjny można zaciągnąć online przez bankowość elektroniczną. Wystarczy, że przygotujesz telefon z aplikacją mobilną lub zalogujesz się na komputerze.
-
Zaloguj się (np. aplikacją mobilną VeloBanku) i w sekcji Ofert sprawdź propozycje dla Ciebie.
-
Złóż wniosek i dostarcz dokumenty. W trakcie wnioskowania możesz skorzystać z pomocy doradcy lub wygodnie przejść ścieżkę samodzielnie.
-
Jeśli interesuje Cię polecanie produktów (np. VeloPolecenie), sprawdź, czy możesz wziąć udział i czy po spełnieniu warunków nagrodę otrzymasz na swoje konto.
-
Po weryfikacji oceny ryzyka kredytowego i akceptacji, zyskujesz nową kwotę, a po uruchomieniu środków szybko zauważysz, jak ubywa spłacasz kapitału (choć pamiętaj, że na początku w racie dominują odsetki).
FAQ – Często zadawane pytania (Podobne pytania użytkowników)
Czy kredyt w VeloBanku jest na dowolny cel?
Głównym celem jest spłata obecnych obciążeń, ale jeśli zdolności kredytowej oraz oceny ryzyka na to pozwalają, możesz otrzymać dodatkową gotówkę na dowolny cel.
Ile wynosi całkowity koszt i RRSO?
Ostateczny całkowity koszt zależy m.in. od tego, ile wynosi całkowita kwota i od okresu spłaty. Wyliczenia oparte na wytycznych ustawowych (tzw. przykład reprezentatywny rzeczywista roczna stopa oprocentowania) wskazują na RRSO na poziomie 8,0% w skali roku (wartość r na reprezentatywnym przykładzie może ulec zmianie w zależności od parametrów). Warto sprawdzić wartość z uwzględnieniem kredytowanych kosztów, jak i bez nich.
Co w przypadku opóźnień w spłacie?
Zawsze warto pilnować terminów. Jeśli do terminu spłaty upłynęło więcej czasu, niż zakłada harmonogram, bank może naliczyć odsetki karne.
Gdzie znajdę pełne zasady oferty?
Zanim podpiszesz umowę na tego typu produkt (np. takiej pożyczki konsolidacyjnej), sprawdź warunki skorzystania z oferty. Szczegółowe warunki oferty znajdują się w Tabeli Opłat i Prowizji oraz na stronie internetowej banku, gdzie zaprezentowano kalkulacje na reprezentatywnym przykładzie.
Masz pytania dotyczące spłacie kredytu? Zostaw do siebie kontakt – z poziomu oferty możesz skorzystać z przycisku "Zamów kontakt", a nasz doradca oddzwoni, by dopasować dla Ciebie maksymalna kwota kredytu (której maksymalna kwota sięga nawet 300 000 zł dla dwóch kredytobiorców).
*Wszelkie informacje podawane w tekście są aktualne na dzień jego publikacji.


